


国星宇航暗盘首秀:几个小时的投票,投不出太空算力的答案
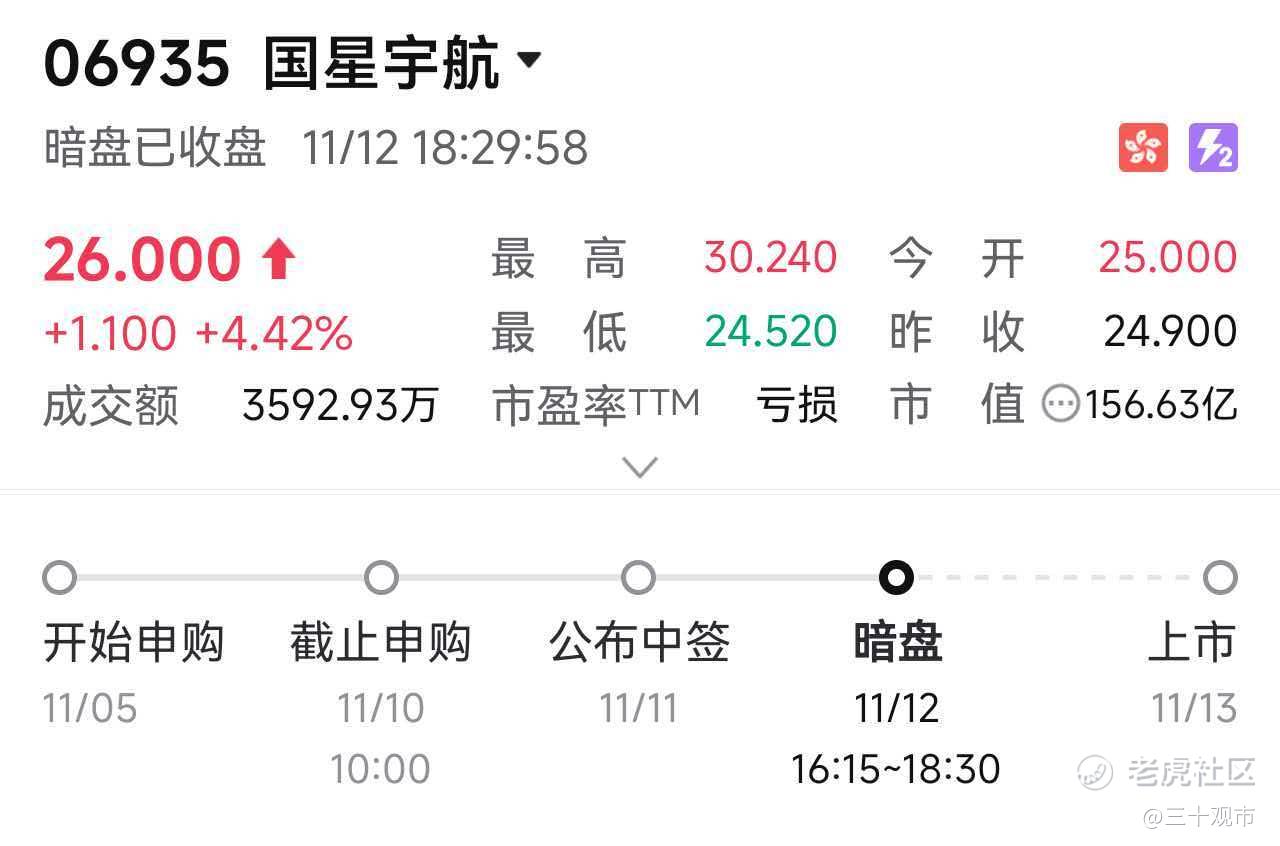
11月12日,国星宇航(06935.HK)暗盘交易收报26.00港元,较发售价24.90港元上涨1.10港元,涨幅4.42%。盘中最高触及30.24港元,较发售价高出21.4%,最低见24.52港元;暗盘成交额3592.93万港元,收盘市值约156.63亿港元。
这段时间,商业航天在资本市场挺热闹。长光卫星、微纳星空都在推进上市,国星宇航带来的又是个新题目:把算力搬到卫星上。
我更想问的是,市场肯给这个故事多少溢价?又有多少溢价,得等卫星真交到客户手里才算数?
先看暗盘这笔账
第一,招股区间的下限,也要放到整家公司的估值里看。
按招股书的下限24.90港元测算,国星宇航上市市值约150亿港元,基础发售规模约7.50亿港元。一个是全公司的价格,一个是这次发行的体量。看完发行规模,再问一句:150亿港元的市值,对应的是多快的卫星交付节奏?
上市前,国星宇航刚在2026年4月完成35.5亿元人民币融资。对一家要先投研发、造星和发射的公司,这笔钱给了它把项目往前推的余地。上市之后,市场会更在意这笔钱投出去,多久能从客户手里收回来。
第二,暗盘里真正成交的,是一小部分股份。
招股书列出的基础发售股数是3,012.1万股,其中香港公开发售初始占一成,最终分配还要看配发结果。暗盘里,打新人想落袋,场外资金想等合适的价格,双方碰上了才有成交。看收价,还得顺手看成交额。成交薄的时候,几笔单子就能让涨跌幅看着很热闹。
第三,挂牌后还有一次定价。
暗盘的价格能反映那几个小时的买卖意愿。到了正式挂牌,参与交易的人和成交深度都会变。我更愿意把两天连起来看,尤其是成交放大以后,股价还能站在哪个位置。
把算力搬上天 谁会为它付钱
太空算力听着很远,先想一个简单的场景。卫星拍了一大片海域,地面用户只想知道哪几处疑似有船。如果星上先做一遍识别,再优先传回结果,就有机会省下回传带宽,也让地面更早拿到有用的信息。客户最后肯花多少钱,要看这点时间和带宽到底值多少。
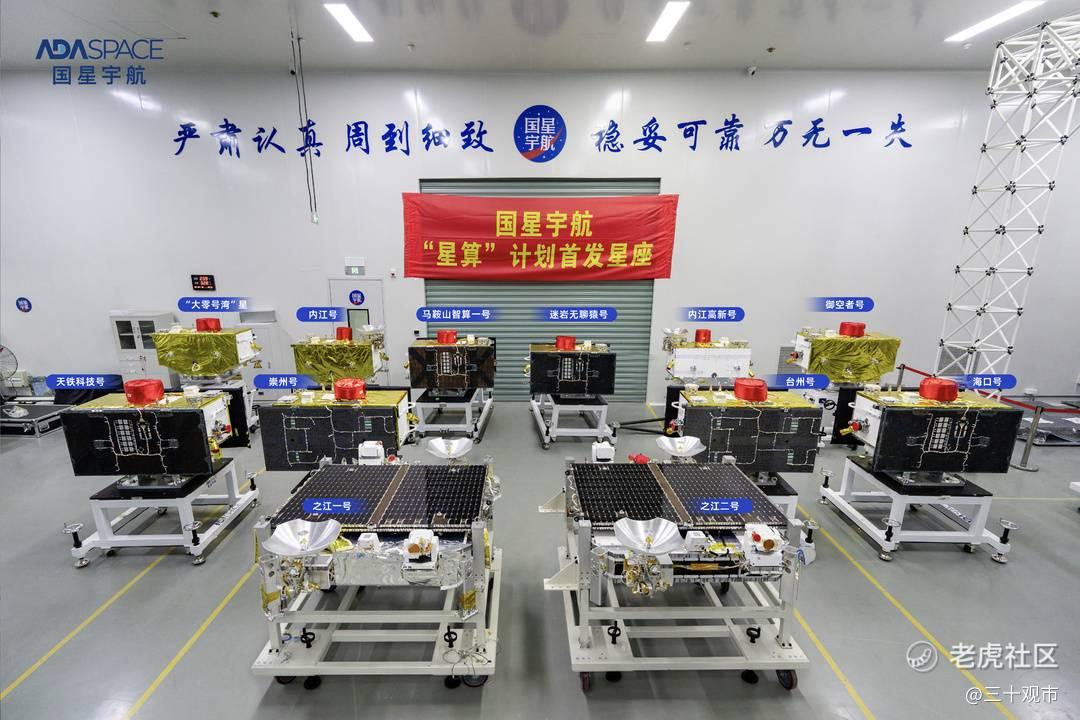
国星宇航已经把这条路往前走了几步。2018年发射首颗AI应用卫星,2024年完成卫星在轨运行大模型的技术验证,2025年发射由12颗AI智算卫星组成的星座,2026年10月又发射了星算计划02组的8颗卫星。
能在天上跑模型,是技术过了一关。能把卫星交给客户,是生意过了一关。到了星座运营,还得看客户会不会经常调用、愿不愿意持续付费。现在能从财报里看得更清楚的,还是卖星和相关项目。
卫星收入占比过半 交付和回款还要跟上
招股书里,我最在意的是收入结构的变化。AI智算卫星收入从2024年的7,766万元增到2025年的2.25亿元。2026年上半年,这一项占总收入的55.1%,已经过半。
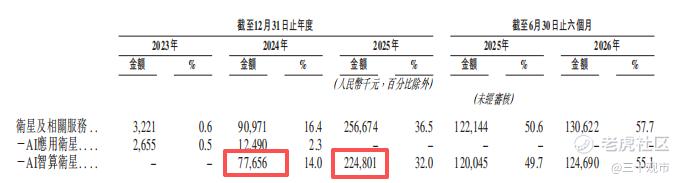
单看2026年上半年,AI智算卫星收入约1.25亿元,上年同期约1.20亿元。下一步我想看,后续批次能不能接上,让这块业务有更稳定的交付节奏。
毛利这头有起色。2026年上半年,集团毛利率从上年同期的10.1%升到39.3%。按公司的解释,智算卫星的性能提升推高了平均售价,批量采购也压低了部分材料成本。我想看的是,换到下一批星,售价和成本能不能延续这个表现。
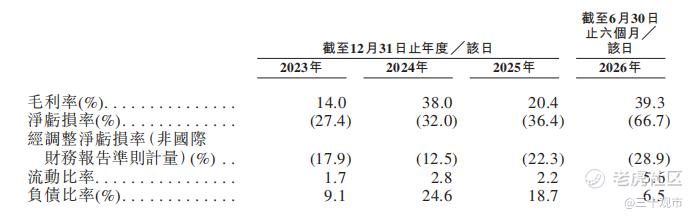
再往下看,2026年上半年经营现金净流入约6,116万元。公司提到,智算卫星客户预付款增加是原因之一。预收款能帮公司垫付一部分采购和研制开支,整星销售收入则要等客户验收、控制权转移后确认。发射窗口要排得上,客户要验得过,后续款还要收得回来。中间哪一步往后挪,报表兑现的时间就可能跟着挪。
生产端即使能把卫星更快造出来,后面仍要等发射和验收。接下来可以把几个数字对着看:交付数量有没有增加,卫星收入有没有跟上,应收款有没有随着交付一起往上走。这样才看得出交付提速给公司带来了多少现金。
挂牌看成交 长期看下一批星
在我看来,国星宇航已经跨过了单颗卫星做演示的阶段,智算卫星也开始撑起收入。约150亿港元的估值能不能站住,要看下一批卫星交付之后,增长能否从一个业务板块传到整张报表。
短期我会看11月13日挂牌后,放量时价格能否站稳。往后,我更想看下一批卫星按什么节奏入轨、什么时候验收、客户有没有追加订单。暗盘几小时就能给出一个价,这几件事得一批星一批星地看。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
