


股价开始企稳,明略科技的看点正在回到基本面
最近看明略科技的盘面,我的感受是:虽然还不能说趋势已经反转,但至少不像前一阶段那样持续承压了。
短期已有一定的企稳迹象。不过,目前更像修复阶段,是不是已经确认的新一轮上涨还是有待验证。
我对明略科技的关注,也不主要建立在短期走势上。股价每天都有情绪,公司有没有持续把产品做出来、把收入做起来,才是更值得跟踪的东西。
01 基本面最重要的变化,是新业务开始贡献增量
先看2026年上半年,公司实现收入7.60亿元,同比增长18.0%;毛利3.90亿元,同比增长8.3%;期内亏损6420万元,同比收窄68.5%。其中,智能体化服务收入达到1.71亿元,同比增长605.7%,占总收入的比例提升至22.5%,已经成为整体收入增长的主要驱动力。
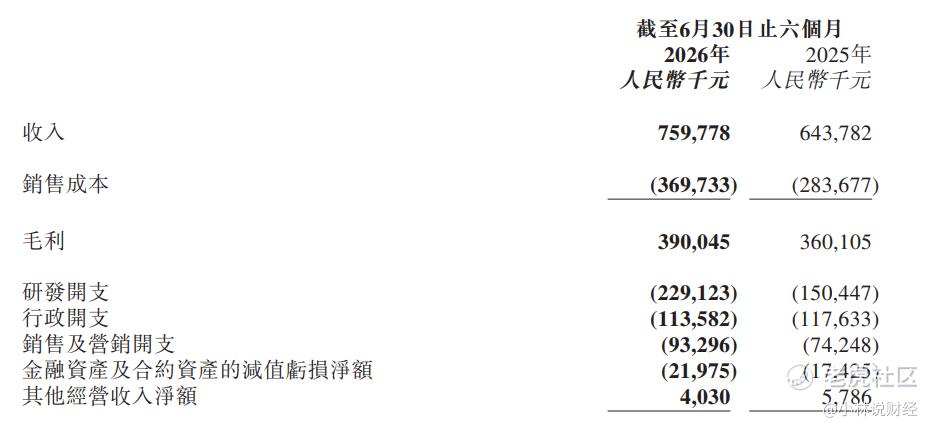
这组数据里,605.7%这个增速固然亮眼,但我更看重智能体化服务已经从技术投入走向收入贡献。企业级AI公司并不缺概念,真正稀缺的是客户愿意付费,而且相关业务能够在报表中形成足够清晰的增量。
明略原来就有数据智能、营销智能和客户运营方面的积累,现在相当于把过去的行业数据、业务经验和客户场景,重新接入Agent的工作流程。相较于单纯提供一个模型,这种路径更贴近企业真实需求:企业最终购买的,与其说是“AI有多聪明”,不如说是它能否提高交付效率、降低运营成本,以及能否对业务结果负责。
当然,报表也不是完全没有压力。上半年公司经调整净亏损为5930万元,研发开支同比增长52.3%至2.29亿元,说明它仍处在投入期;毛利增速也低于收入增速,后续还要观察业务扩张能否带来更好的经营杠杆。
所以,我对基本面的判断是:正在改善。
02 最近动作不少,关键在于没有停在讲故事
明略最近的产品和商业动态比较密集,而且并非都停留在发布层面。
产品协同方面,金数据、微伴助手、Octic、秒针营销增长引擎和秒针如意工坊已经接入腾讯WorkBuddy。简单理解,就是把表单数据、私域客户运营、线下录音、营销分析和内容生产,放进一个可以相互调用的工作流程里。
这件事的价值不只是多了几个入口。企业使用AI时,真正麻烦的往往是数据散落在不同系统里,每做一步都要重新整理和搬运。明略如果能把这些环节接起来,卖的就不只是单点工具,而是一套更完整的业务闭环。
商业化方面,Octo本地化部署、端侧模型和FDE服务也在向真实行业推进。附件提到的医疗客户合作,就是一个比较典型的场景:医疗客户既关心数据安全,也在意长期使用成本,仅靠云端通用模型未必合适。明略用Octo配合端侧模型和自研推理框架做本地部署,至少说明它在尝试解决企业落地中的具体问题,而不只是追求模型参数和榜单排名。
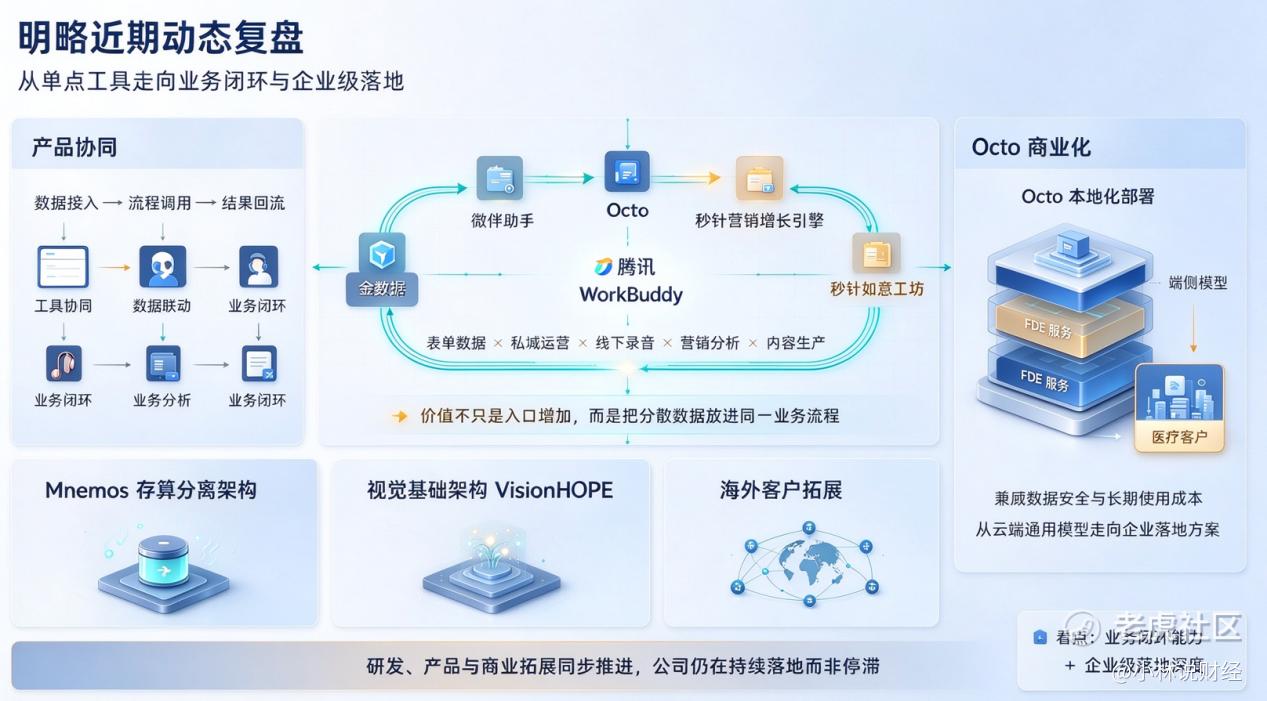
此外,公司还在推进Mnemos存算分离架构、视觉基础架构VisionHOPE,以及海外客户拓展。单看每一个动作,都未必马上带来大额利润;合在一起看,至少说明研发、产品和商业拓展仍在同步推进,公司并没有停滞。
03 短期看情绪,长期还是看兑现
明略这类公司的股价,短期很容易受AI板块热度、流动性和筹码结构影响。尤其公司业务仍在快速变化,市场对它的定价也很难一步到位,有些波动也算正常。
因此,近期盘面企稳可以作为一个积极信号,但我不把它当成最核心的看多理由。后面真正值得跟踪的是三件事:智能体化服务能否继续扩大收入占比,Octo及端侧部署能否形成更多可复制的企业案例,以及研发投入最终能否转化为利润和现金流改善。
如果这几项持续兑现,那么现在的波动更像公司转型过程中的定价分歧;如果只有产品新闻、收入质量和经营效率却跟不上,市场热情也很难长期维持。
总体来说,我对明略科技是长期偏乐观的。乐观的依据不是“AI一定会涨”,而是它已经有传统业务底座,也有新业务收入的初步验证,最近还在不断补充产品、生态和交付能力。短期股价可能继续受情绪摆布,但把时间拉长,最终决定价值的,仍然是这些动作能不能沉淀为持续增长的基本面。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
