


摩根士丹利、瑞银解读热门 CPI:股市触底还要等多久?现在该如何布局?
1️⃣ CPI 意外反弹:是新一轮下跌的开始,还是筑底需要更多时间?
就在股市刚从上周的暴跌中缓过劲来,通胀数据又给投资者抛出了一个新问题。
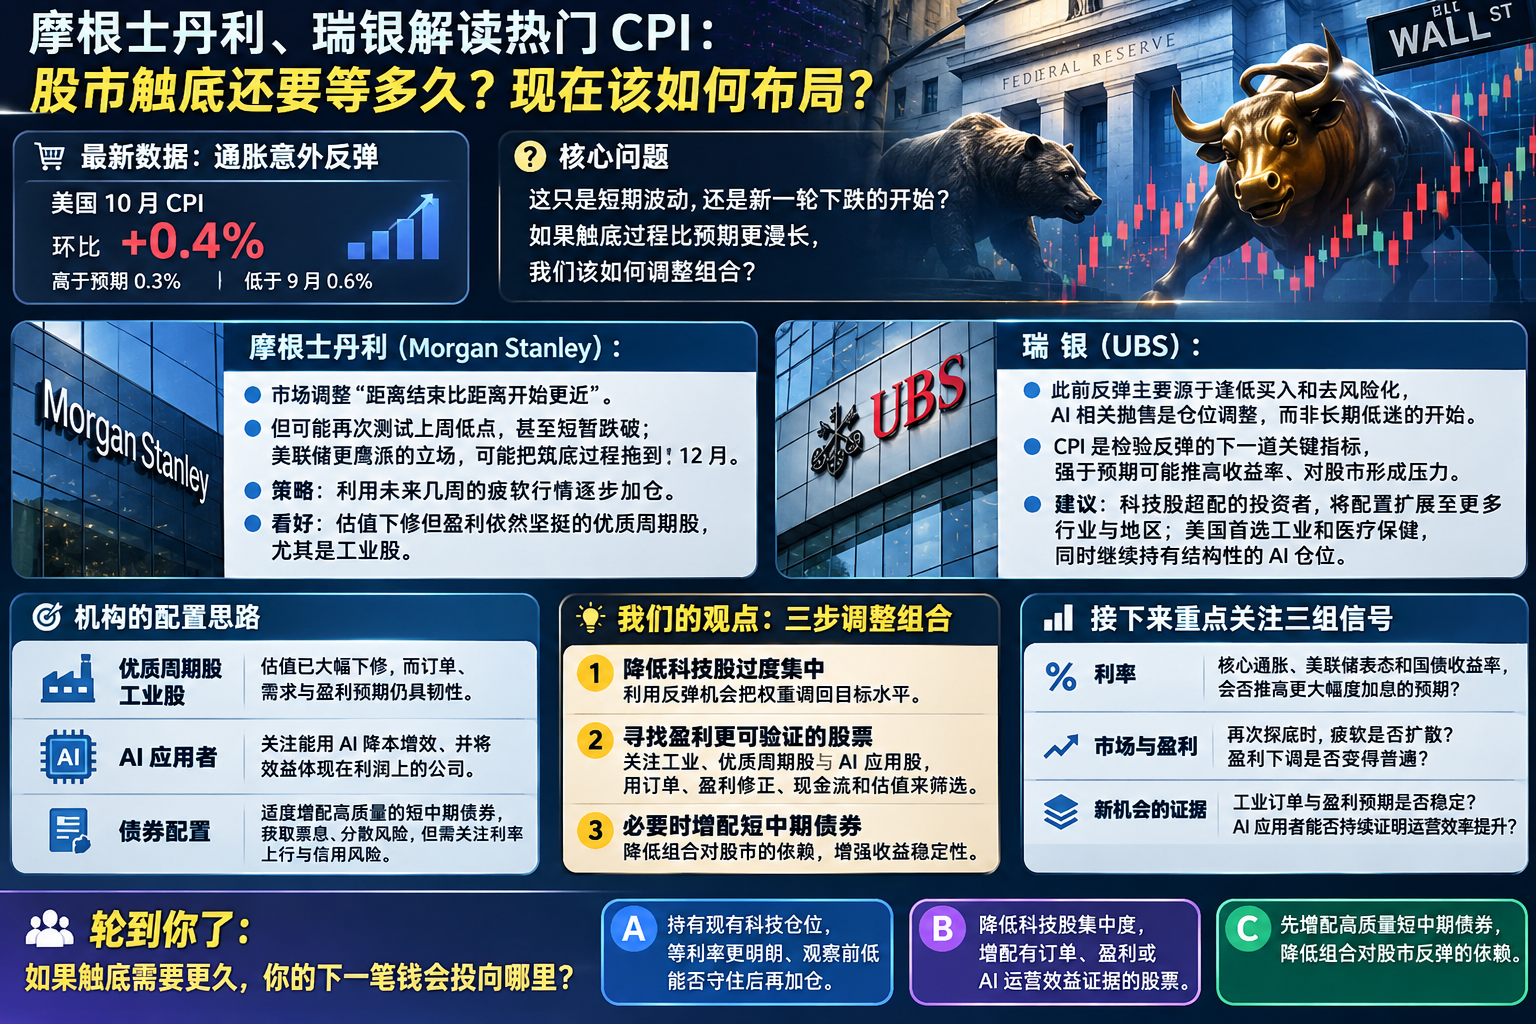
据路透社报道,美国 10 月 CPI 环比上涨 0.4%,高于市场普遍预期的 0.3%。11 月 10 日,纳斯达克综合指数收跌 0.74%,标普 500 指数收跌 0.38%。[1]
有两个细节值得注意:10 月的环比增幅低于 9 月的 0.6%,通胀确实在放缓;但它又高于市场预期,放缓的幅度没有投资者希望的那么大。[1]
对股市而言,关键在于这个差距是否意味着更快的加息或更久的利率高位,从而把估值修复的时间线进一步拉长。
这就引出了今天的核心问题:如果触底过程比预期更漫长,我们该如何调整组合,才能既扛得住可能的二次探底,又不缺席随后的反弹?
可以从两个层面考虑:
一是股票组合是否过度集中于科技股,
二是整体组合是否需要增配债券。
这两个调整目的不同,需要分开评估。
2️⃣ 摩根士丹利与瑞银怎么看底部:调整接近尾声,但利率仍是阻力
先看 $Morgan Stanley(MS)$ :市场已经消化了多少坏消息?
摩根士丹利(Morgan Stanley)首席美国股票策略师迈克·威尔逊(Mike Wilson)在 11 月 9 日的官方播客中指出,本轮调整"距离结束比距离开始更近"。他给出的依据是:拥挤交易正在解除、估值已经回落,而部分市场的盈利预期依然强劲。[2]
但他的判断有明确前提:股市很可能再次测试上周低点,甚至短暂跌破;市场仓位和情绪虽已接近崩溃边缘,却尚未完全出清;而美联储更鹰派的立场,可能把筑底过程一直拖到 12 月。[2]
因此,威尔逊倾向于利用未来几周的疲软行情逐步加仓,而不是等到所有利好都尘埃落定再行动。
再看 $UBS Group AG(UBS)$ :反弹有基础,但 CPI 是下一道检验
瑞银(UBS)首席投资官在 11 月 10 日发表的官方文章(发布于 CPI 数据公布之前)中,将此前的反弹主要归因于逢低买入和去风险化趋势的逆转。瑞银认为,与人工智能相关的抛售属于仓位调整,而非 AI 投资周期长期低迷的开端。[3]
同一篇文章明确指出,CPI 是检验这轮反弹的下一个关键指标:强于预期的 CPI 可能推高债券收益率,对股市形成压力。[3]
两家机构的观点放在一起看:价格或许已经反映了部分风险,反弹具备一定基础;但反弹能否走稳,仍取决于利率和盈利端的新信息。
为什么通胀仍会拖长这个过程?
美联储理事克里斯托弗·沃勒在 11 月 10 日的正式讲话中给出了更具体的政策逻辑。在 CPI 公布前,他表示,即便 10 月通胀较 9 月有所改善,他仍倾向于支持 12 月加息 25 个基点;若核心通胀持续高企,可能需要更大力度的政策行动。这是他个人的政策立场。[4]
他关注的不只是当周油价涨跌,还包括能源成本是否向其他商品和服务传导,以及与 AI 建设相关的高科技产品价格压力——这些压力不会因能源价格回落一周就迅速消散。[4]
这恰恰凸显了"通胀低于上月"与"利率压力缓解"之间的鸿沟:0.4% 的月度总体 CPI 涨幅,也无法替代沃勒所强调的核心通胀指标。
需要说明的是,以上机构观点均早于本次 CPI 发布。它们提供的是分析框架和观察条件,最新数据正在检验这些条件——这既不意味着机构已确认市场触底,也不意味着此前的判断就此失效。
3️⃣ 机构怎么选股:从热门叙事转向可验证的盈利韧性
既然触底过程可能并不平坦,机构在选股上的建议也明显趋于谨慎。
优质周期股与工业股:预期的下修是否超过了基本面的恶化?
威尔逊在 11 月 9 日的评论中,特别看好那些估值大幅下调、但盈利预期依然坚挺的优质周期股,其中工业股最为突出。[2]
他给出的证据包括:工业企业盈利相对修正值持续偏高、ISM 积压订单数据改善、货运量转正。换言之,市场此前已把更坏的情形计入价格,而部分经济活动其实仍在向前推进。[2]
这种偏好的核心,是股价与盈利预期之间的落差:股价跌了,订单、需求和利润是否同步恶化?这需要逐家公司、逐个子行业去验证。
瑞银则从组合管理的角度切入:科技股仓位超配的投资者,可以把配置扩展到更多行业和地区。其在美国的首选行业包括工业和医疗保健,同时继续持有结构性的 AI 仓位。[3]
两家机构侧重点不同——摩根士丹利寻找的是估值与盈利之间的错配,瑞银强调的是降低过度集中——但殊途同归:都支持更广泛的选股范围,而盈利与组合结构始终是核心标准。
AI 应用者:看运营效益,而不只是建设规模
威尔逊还指出,AI 的普及应用是他展望 2027 年最看好的主题之一。越来越多公司开始量化 AI 带来的成本节约和收入增量,这支撑了他对"应用者"的兴趣;相比之下,他对半导体等资本支出受益者保持选择性。[2]
瑞银对其科技偏好同样附加了条件:现有算力基础、可见的 AI 收入、强劲的资产负债表以及内部融资能力。[3]
两者的偏好并不完全重合:AI 应用者是用技术改善自身运营的公司,分布在工业、医疗、金融等多个行业;瑞银青睐的科技平台,则更看重 AI 直接创造收入的能力与融资实力。
因此,工业板块本质上仍受周期波动影响,而"AI 应用"更像一个跨行业的筛选标准。研究范围可以从"谁在开发 AI"扩展到"谁在用 AI 增厚利润",但最终的实际收益和估值依然重要——仅凭行业标签,不足以构成轮动的理由。
4️⃣ 机构怎么用债券:在管理久期与信用风险的前提下增厚收益
股票内部的轮动做完之后,组合可能依然由股票风险主导。这就需要第二层调整:股债之间的配置比例。
瑞银在 11 月 10 日的文章中建议,债券配置严重不足的投资者考虑向战略配置回归,重点放在高质量的短期和中期债券上。理由是:债券能够提供可观的票息收益,并能在股市波动期分散组合风险。[3]
理解这条建议需要结合持有期限。对准备长期持有的投资者,债券可以带来稳定的利息收入;而短中期债券对利率变化的敏感度通常低于长期债券。
但风险同样存在:若收益率持续上行,债券价格仍会下跌。信用质量决定违约与利差风险,久期决定价格对利率的敏感度——而通胀冲击可能对股债双杀。
所以,加仓债券前先想清楚目的:是为了获取相对稳定的收入、降低股票依赖,还是在押注收益率下行?前两者有助于平衡组合,第三者则需要独立的利率判断做支撑。
5️⃣ 我们的观点:先调整风险结构,再决定加多少仓位
我们认为,本次 CPI 数据确实增加了筑底过程不平坦的风险,但一次数据超预期加上一天下跌,不足以证明新一轮持续下跌已经开始。接下来要观察的是:利率重定价会否延续,企业盈利能否扛住更高的利率。
当下更有效的做法,是先盘点现有持仓,再决定下一笔钱投向哪里。
第一,解决科技股过度集中的问题。 如果组合严重依赖少数几家 AI 公司或单一的资本支出逻辑,市场反弹恰好是把权重调回目标水平的机会。而一个本就分散、符合既定策略的组合,无需因为一次 CPI 数据就机械抛售。
第二,寻找盈利更可验证的股票。 优质周期股、工业股和 AI 应用股都可纳入研究范围,以订单量、盈利预期修正、现金流和估值作为筛选依据。工业企业还要接受需求与融资成本的检验;AI 应用股则需要证明节约的成本超过实施投入,且利润增长能真正落到报表上。
此外,还要检查新旧持仓是否依赖同一个需求来源:如果一家工业公司的订单主要来自同一个 AI 数据中心项目,那么换个行业标签,对分散原有的资本支出风险帮助有限。
第三,如果整体股票风险仍然偏高,可以考虑增配高质量短中期债券。 债券能降低对股市表现的依赖、增厚收益,但期限选择仍需匹配自身的现金需求与波动承受力。
这三步指向同一个目标:降低对单一科技叙事的依赖,保留参与反弹的能力,并为可能的二次探底留出余地。板块轮动改变的是股票内部的风险来源,股债再平衡改变的是整个组合对股市的依赖程度。
接下来我们重点关注三组信号:
-
利率:后续核心通胀数据、美联储表态和国债收益率,会否继续推高市场对更大幅度加息的预期?持续的加息压力会让我们在增加股票仓位时更加谨慎。
-
市场与盈利:再次探底时,疲软会否扩散、盈利下调会否变得普遍?反弹过程中,是否有更多板块参与?如果只有少数股票上涨,底部的质量仍需打问号。
-
新机会的证据:工业订单和盈利预期是否稳定?AI 应用者能否在扣除实施成本后,持续证明运营效率的提升?若证据减弱,轮动逻辑也要重新评估。
如果利率企稳、盈利保持韧性,逐步增持符合条件的股票会更占优;如果利率继续上行、盈利预期开始下修,控制总仓位就是第一要务。
6️⃣ 轮到你了:如果触底需要更久,你的下一笔钱会投向哪里?
你现在最倾向于哪种做法?
-
A. 持有现有科技仓位,等利率形势更明朗、观察前低能否守住,之后再加仓。
-
B. 降低科技股集中度,增配那些有订单、盈利或 AI 运营效益证据支撑的股票。
-
C. 先增配高质量短中期债券,降低组合对股市反弹的依赖。
哪个信号最能改变你的选择:利率企稳、盈利预期上修,还是企业开始从 AI 中获得净收益?欢迎结合你当前的持仓,说说你的理由。
研究资料
[1] 路透社:《CPI 意外与 11 月 10 日美国股市收盘》。雅虎财经转载,显示时间为北京时间 2026 年 11 月 11 日凌晨 5:26。内容包括 10 月 CPI 总体数据、市场预期、9 月对比数据及 11 月 10 日美股收盘表现。
[2] 摩根士丹利:股市底部近在眼前。2026 年 11 月 9 日,纽约时间上午 11:30 录制。迈克·威尔逊官方播客完整评论,涵盖对市场低点的再测试、优质周期股、工业股与 AI 应用股。
[3] 瑞银首席投资官:科技股抛售后逢低买入提振美国股市。2026 年 11 月 10 日。发布于当日 CPI 数据公布之前的官方公开文章,涵盖仓位调整、通胀风险、股票集中度与高质量短中期债券。
[4] 美联储:沃勒的经济展望与货币政策讲话。2026 年 11 月 10 日。官方文本,明确发布于 CPI 公布之前。政策立场为沃勒个人观点;大幅加息情景针对的是核心通胀。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
