


114颗卫星在手!国星宇航凭供应链实力领跑太空AI赛道
近日,清大明韵已合作企业国星宇航顺利通过港交所上市聆讯,正式进入招股阶段,向着港股太空AI第一股稳步迈进。国星宇航的IPO进程,也成为观察国内商业航天、太空AI产业化浪潮的重要窗口。招股书披露的订单数据格外亮眼:短短5个月,其待交付卫星订单从37颗激增至114颗,对应合约金额34.75亿元。订单爆发式增长背后,“星多箭少”的行业矛盾凸显,而国星宇航多供应商竞价招标的模式,也展现出差异化的供应链整合核心优势。
订单爆发 商业航天迎来高密度组网周期
商业航天正在迎来需求集中释放的阶段。当前行业普遍面临一个核心矛盾:卫星研制、组网订单快速增长,但火箭运力供给、发射排期节奏难以匹配卫星交付节奏,发射需求缺口持续存在。
在技术层面,国星宇航确实是民营里的头一份:2018 年 12 月发中国第一颗 AI 应用卫星,2024 年 9 月发中国第一颗 AI 大模型智算卫星,2025 年 5 月把 12 颗 AI 智算卫星送进同一轨道面、组了全球第一个太空智算星座,2026 年 10 月又发了 8 颗。累计 15 次太空任务、35 颗自研卫星(含 29 颗 AI 卫星),按累计发射 AI 卫星数量算,全国民营第一;手上还有 3,157 颗卫星的国际电联频率轨道资源。
从国星宇航招股文件来看,订单也不缺,公司待交付AI卫星订单已达114颗,合约总额34.75亿元,订单规模较5个月前实现跨越式增长。"AI 卫星第一"和"这门生意第一"是两件事。 按 2025 年收入计,它在 400 家中国民营商业航天企业里排第七,份额 2.1%,前十大合计 35.9%。
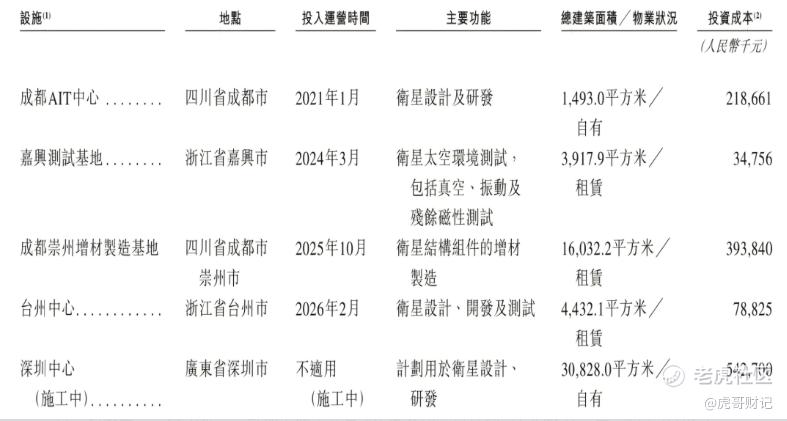
按照规划,国星宇航预计在2027–2028年发射96颗卫星,对应这一周期的发射成本预估区间在7.2亿-12亿元。海量卫星订单牢牢锁定企业增长基本盘,同时也对发射资源的稳定供给、成本管控能力提出了极高要求。目前,卫星制造端产能持续提速,火箭发射运力已然成为制约商业星座组网进度的核心卡点。
整合供应链 掌握航天赛道主动权
看商业航天股,别光看谁火箭飞得高,要看谁手里的订单能稳定且低成本地发出去。
国星宇航走出了差异化发展道路,核心依托超强的供应链整合能力,无需自主研发制造高成本火箭,便能实现卫星高效、稳定升空组网。
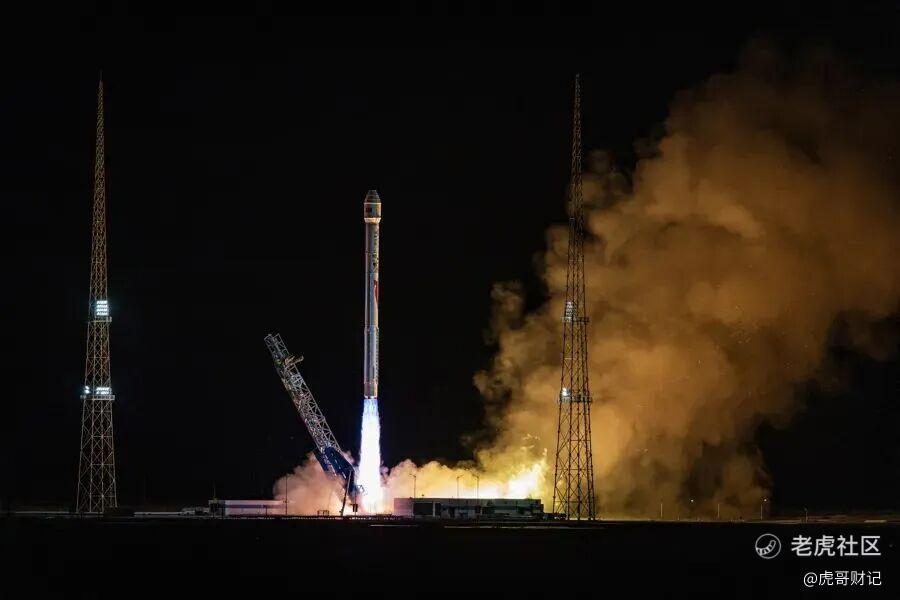
面对行业普遍的运力紧张难题,国星宇航创新布局发射供应链体系,引入中国商火、蓝箭航天、中科宇航等5至8家头部火箭供应商,开展常态化竞争性招标。通过框架协议+动态替换的灵活机制,彻底打破单一发射服务商绑定的行业局限。
区别于重资产自研火箭的模式,自研火箭存在投入大、周期长、技术风险高、容错率低的弊端,极易拖累企业发展。国星宇航依托自身海量订单优势,以买方市场身份撬动多家火箭厂商同台竞价,持续压缩发射成本、灵活锁定优质发射档期。如同苹果整合供应链、把控产品交付的核心逻辑,在商业航天复杂的系统工程中,高效整合产业链、稳定落地项目、精细化控制成本,是远超单点技术突破的核心竞争力。
商业软实力重塑太空竞争新格局
当前行业看似呈现“星多箭少、火箭主导”的局面,但实则处于行业规模化洗牌的前夜。随着商业卫星组网需求集中爆发,火箭厂商不再拥有绝对话语权,始终面临价格、效率、履约能力的激烈竞争,稍有落后就会被替代、丢失核心客户。
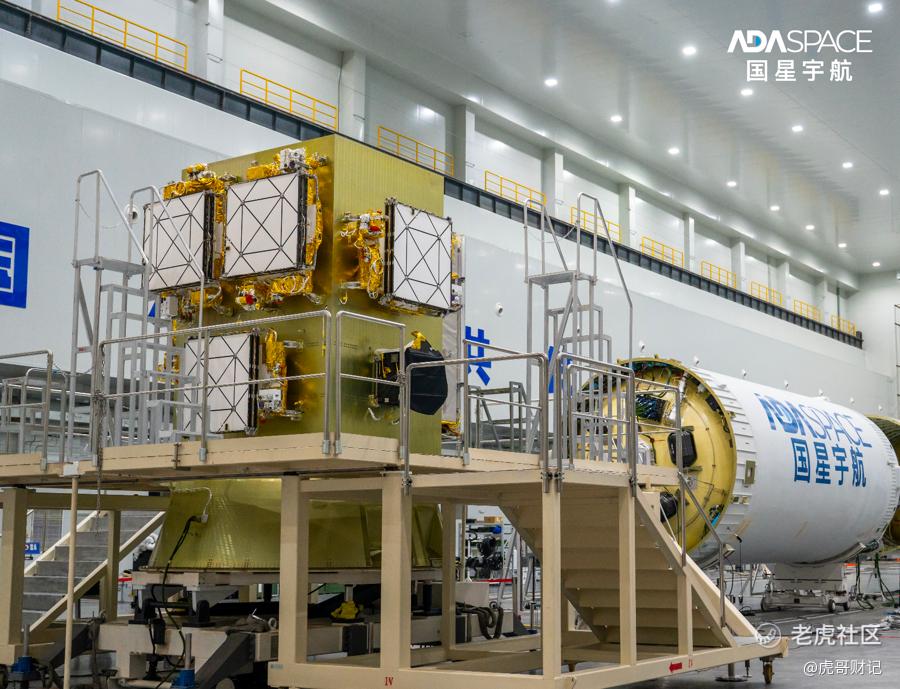
全球太空竞争逻辑已然迭代,竞争重心从国家主导的重大航天工程,转向民间资本驱动的高密度商业卫星组网。航天赛道的比拼,不再局限于硬核航天技术,商业化运营、资源整合、规模化落地的综合软实力成为关键。国星宇航以市场化手段降低太空部署成本、加速卫星组网落地,持续将招股书中的太空AI概念,转化为在轨运行的实体算力,正是中国商业航天崛起的核心体现。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 投财风向标·11-12商业航天本来就是长周期,现在投入是未来的基建。中签就当买张门票,看看市场给多少情绪溢价$国星宇航(06935)$点赞举报