


美10月CPI数据点评:再次超预期,联储下月加息50个基点?
CPI又超预期了,而且这次可能会加息50个基点。
美国劳工部刚刚公布的10月CPI报告再次超预期,且核心通胀顽固,表明通胀正在全面扩散,不是仅限于能源或者个别行业。美联储理事沃勒在刚刚讲话中颇有预测性地称,如果核心CPI环比上涨超过0.3%,他会支持12月加息50个基点。
具体来看:
-
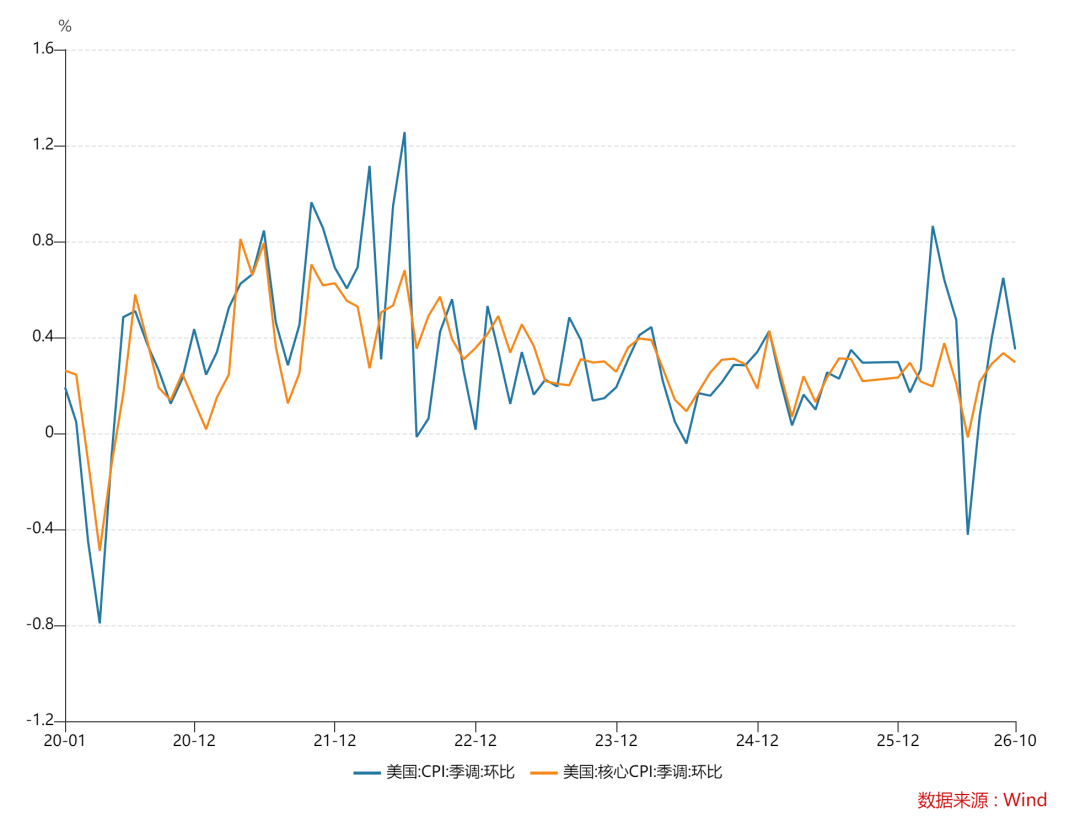
美国10月未季调CPI同比增速为3.91%(假定去年10月环比0增长,下同),高于预期的3.75%,环比增0.17%,季节性调整后环比增0.35%;核心CPI同比增2.757%,环比增0.19%,季节性调整后环比增0.3%,也超预期。
-
细分项目上:
-
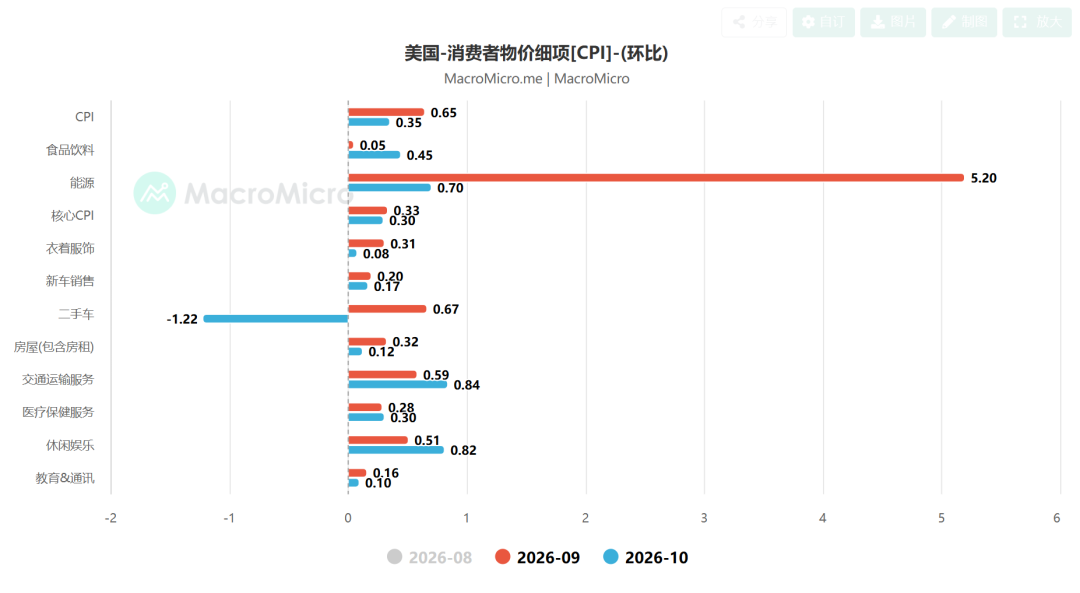
住房通胀环比增0.33%,略有降温;房租环比增0.3%;业主等价租金也环比增0.3%;
-
能源环比增0.7%,仍在提速;
-
食品环比大增0.45%;
-
二手车环比跌1.22%,显著降温;
-
新车环比增0.17%;
-
交通运输服务环比增0.84%,似乎和机票等价格上涨有关;
-
休闲娱乐环比继续大增超0.8%;
-
鞋帽衣服环比增0.08%;
-
医疗保健环比继续上涨0.3%;
-
教育和通信服务环比增0.1%,延续降温态势;
-
核心商品环比增0.16%,仍在上涨;核心服务环比增0.4%,有所加速。
总体来看,
市场反应鹰派,除了美元指数外资产普跌,美元升万物落再次上演。现在,美联储12月加息板上钉钉,还有一定可能加息50个基点。
最让市场恐慌的还是交通运输成本上升,这意味着通胀已经开始蔓延到各个地方,不是只有能源和整体CPI。此外,PCE的输入项目也较高,使得美联储大幅加息概率被显著抬升。
笔者这里综合一些机构分析师看法:
-
美国劳工部数据表示,10月整体CPI上涨0.4%,较9月的0.6%有所降温,但高于分析师预期的0.3%;核心CPI环比上涨0.3%,与9月持平,同样高于分析师预期。上月汽油价格并未大幅下跌,对驾车者而言仍处于令人痛苦的高位。但由于汽油价格也未大幅上涨,经济学家此前并预计其并不会对10月整体物价上涨贡献太多。在伊朗战争推高能源价格、冲击消费者钱包数月之后,这算是一种宽慰。美国汽车协会(AAA)数据显示,上月汽油均价为每加仑4.32美元,较9月的4.34美元略有下降。不过,汽油价格仍比伊朗战争爆发前高出约34%。未来几个月的重大问题在于:更高的能源价格将在多大程度上继续渗透到经济其他领域,并更广泛地推高物价?一些对能源敏感的行业已显现压力,大量购买燃料的公司正在转嫁更高成本。自2月伊朗战争爆发以来,能源价格已大幅攀升,以至于一些经济学家担心,更广泛的传导可能还在后面。
-
分析师Ira Jersey指出,今日整体CPI数据全面高于预期,使美联储理事沃勒提出的美联储12月加息50个基点的可能性重新摆上台面,因此,市场迅速出现的熊市趋平反应并不令人意外。我们认为,在美联储停止加息之前,收益率曲线将继续趋平。如果12月确实加息50个基点,我们认为美联储最终在明年3月再次加息的可能性极高。
-
Natixis分析师Christopher Hodge表示,尽管美国的通胀尚未重新加速,但其顽固性依然存在,再加上美联储理事沃勒此前的言论,美联储12月加息50个基点已明确成为摆在桌面上的选项。沃勒的表态仅代表他个人,并不一定代表美联储理事会其他成员或沃什的立场。不过,鉴于此次公布的数据,FOMC内部和外部都将面临更大的压力,要求美联储采取更激进的行动。
-
“美联储传声筒”Nick Timiraos:美国10月核心CPI实际涨幅为0.296%,连续第三个月维持在0.3%左右。按年率折算的三个月核心CPI涨幅为3.75%,高于7月份的1.6%。
市场再次陷入恐慌——AI叙事遭到打击后,鹰派央行也要插上一脚,收紧融资环境,这对许多垃圾股不利,也可能点燃更多循环融资收入的炸药包。目前,市场仍对美联储明年至少加息1~2次预期不足,这显然需要修正,且可能还会影响资产分子端的EPS,而不只是分母端的PE以及DCF这么简单。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
