


美股复盘11.10,费半大涨6.85%,英伟达逆势下跌,太空股财报后分化!
大盘:这一次,反弹从芯片扩散到了普通股票。
周一美股三大指数集体大涨:标普500涨2.35%,报7549.94点;纳斯达克综合指数涨2.74%,报25253.14点;道指涨2.15%,报52389.75点。纳指100涨3.40%,费城半导体指数涨6.85%,重回万点;标普500等权ETF RSP涨2.27%,罗素2000涨3.15%。与上周五“芯片反弹、等权指数下跌”相比,这次修复的覆盖面明显扩大。
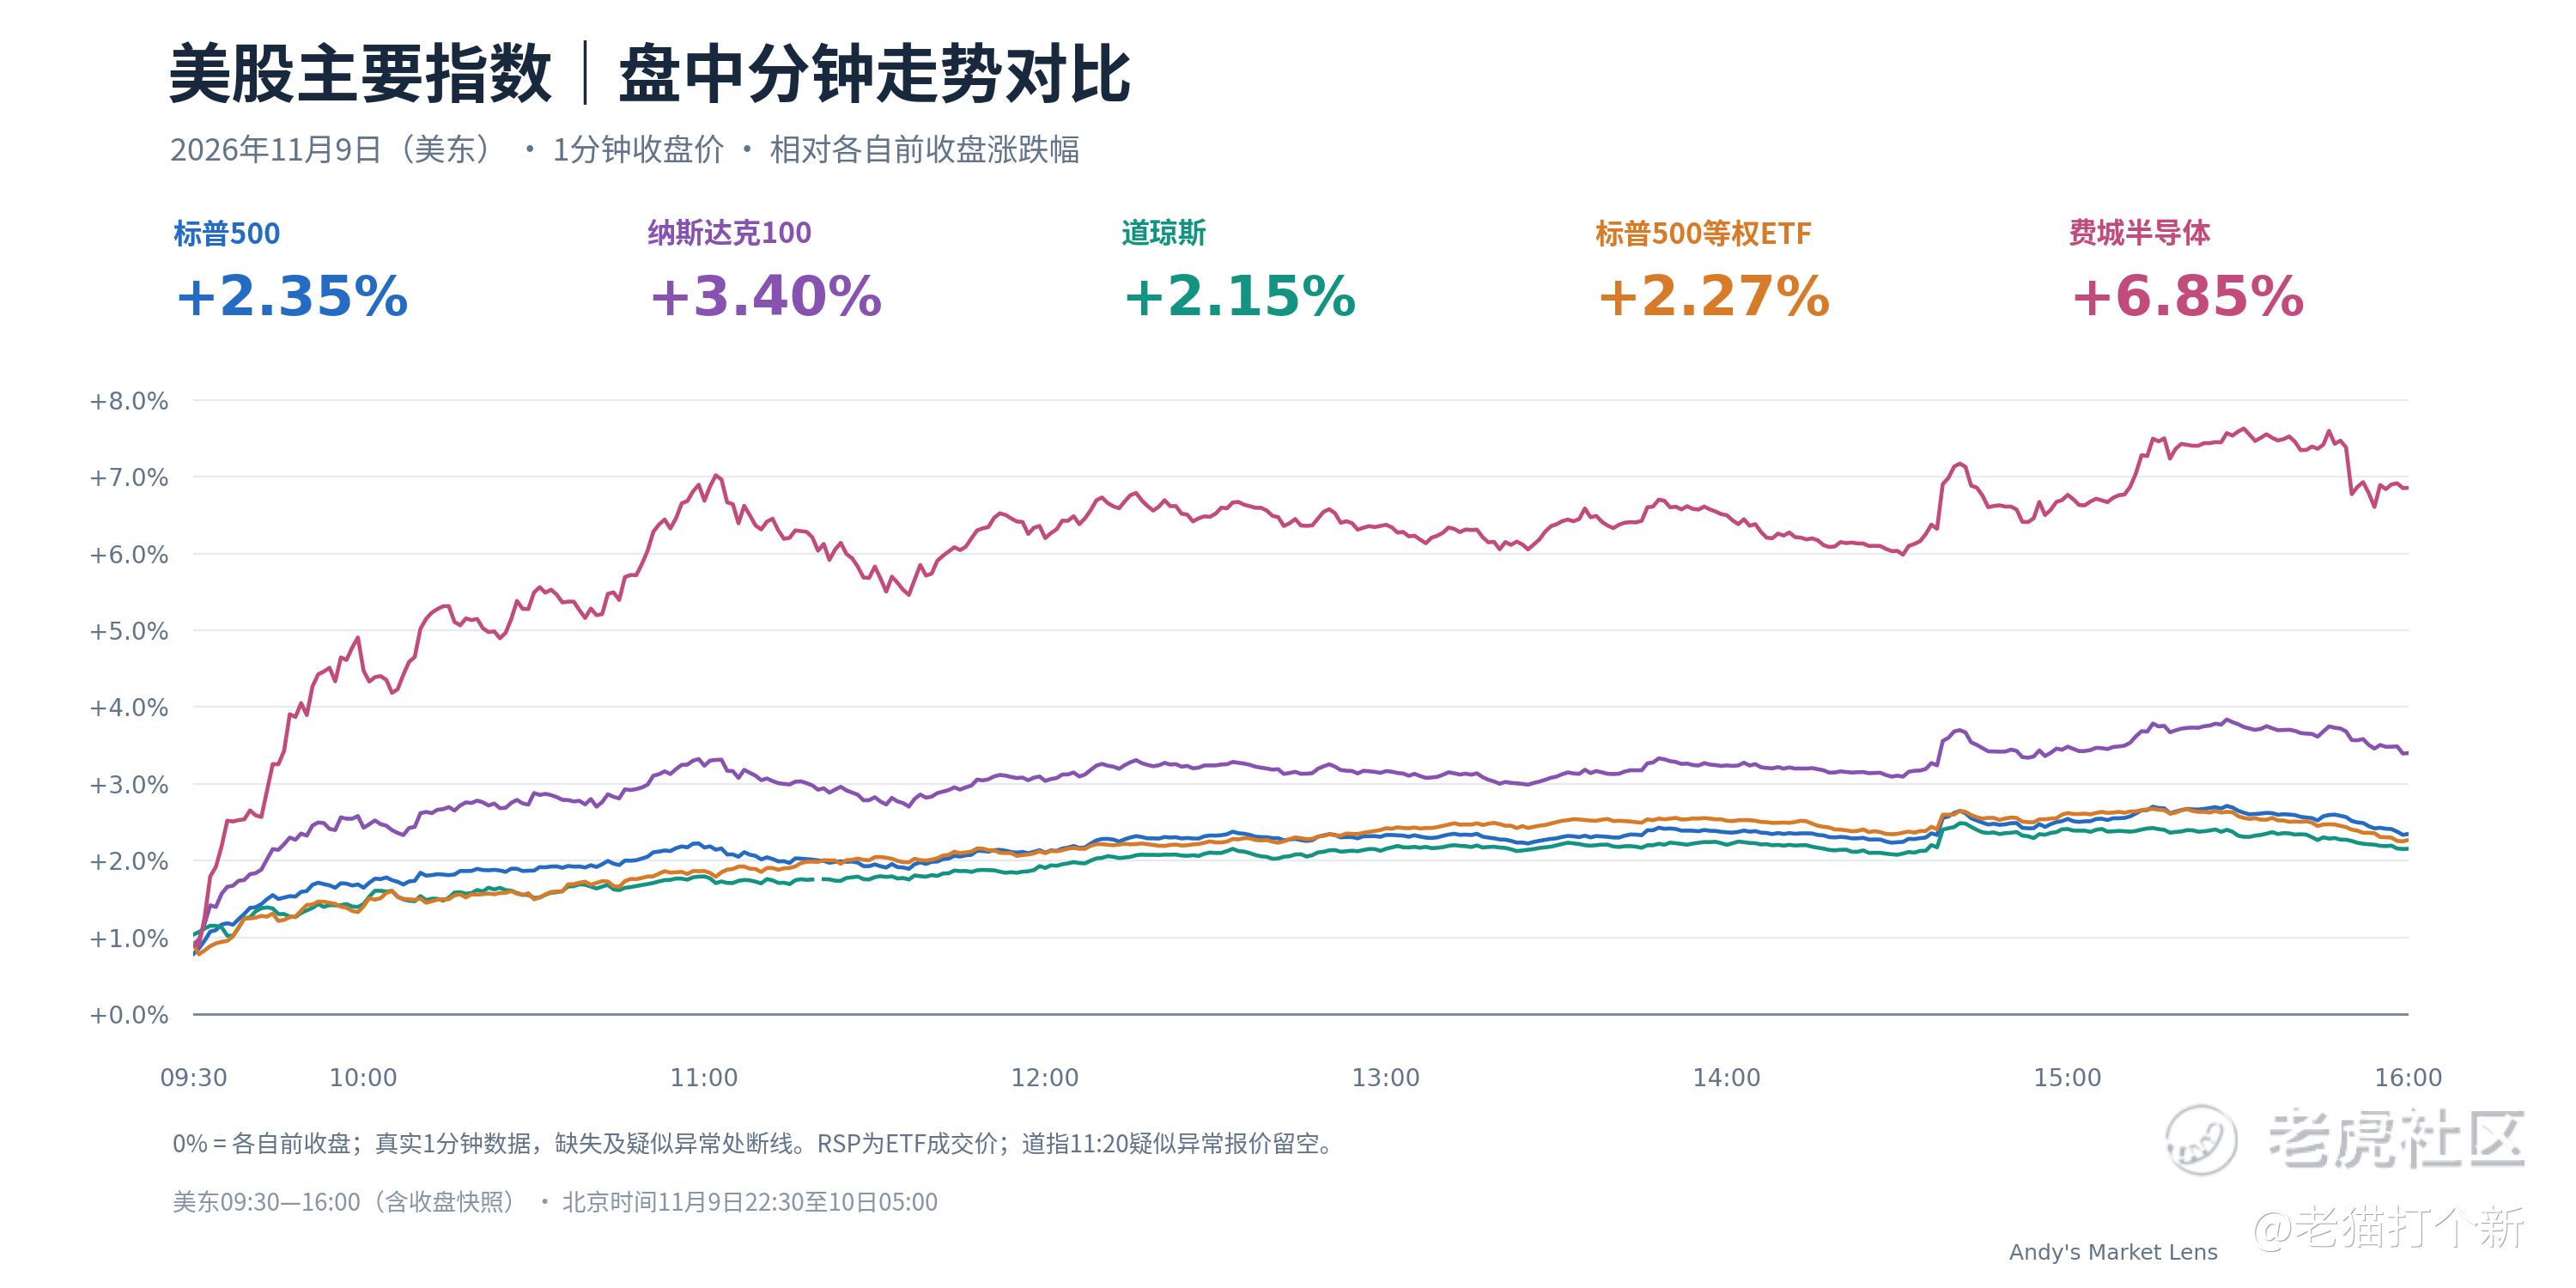
标普11个主要行业全部上涨,工业与可选消费领涨。AMD涨13.26%、博通涨8.78%、应用材料涨11.37%,而英伟达跌4.27%。市场已经能够在英伟达下跌的情况下继续买入AI产业链,个股治理风险与行业需求预期开始被分开定价。 上周最拥挤、跌得最重的硬件方向修复,同时等权与小盘跟上,比少数权重股独自拉指数更有支撑。
费半两日累计反弹11.35%,仍未收复上周四暴跌前的水平。波动率也在回落:VIX跌22.31%至19.92。美元走弱、油价大跌缓和了部分通胀与成本担忧,但10年期美债收益率仍在4.86%附近。昨晚的上涨没有等到利率明显下降才发生,也不能提前解释成今晚CPI已经证明通胀降温。 风险偏好恢复与利率约束暂时并存,仍是接下来交易的背景。
投行对上周抛售的解释正在发生变化。摩根士丹利与瑞银认为,市场对中选后AI监管风险的反应偏大;摩根士丹利更倾向于把部分数据中心建设变化理解为从2028年推迟到2029年,而非资本开支故事整体脱轨。这个区别直接影响估值:取消意味着订单和终值受损,延期则主要影响收入确认时间、融资成本与建设期回报。
这一判断仍是机构情景,不能替代公司的项目更新。延期也会压低回报,尤其是已经支出设备款、收入尚未开始的新云公司。反弹的下一步,需要企业证明“订单还在”能够转成“按时交付、开始收费”。 今晚CoreWeave财报和之后的思科、应用材料,正是检验这一点的窗口。
英伟达:行业在反弹,治理与监管的不确定性仍然压着股价。
英伟达是周一费半成分股中唯一收跌的公司,收于178.67美元。董事会已宣布启动独立调查,并表示目前没有理由认为国家安全或公司机密遭到损害。股价承压的核心,是投资者还无法判断事件对管理层、信息披露和监管关系的后续影响,而非已经确认客户订单或产品交付遭到削减。
接下来有两个紧邻的时间点:11月17日财报;众议院三个委员会要求黄仁勋在11月18日出席闭门简报。 后者是议员提出的出席要求,不应写成已经举行的听证或已经得出的调查结论。财报检验经营,调查与简报检验治理风险;两条线可能同时影响估值,不能相互替代。
AI产品:谷歌扩展TPU,Anthropic提速降价,竞争回到使用成本。
谷歌新增TPU 8tx和TPU 8i Max系统,分别面向机密推理和超长上下文等任务,并披露TPU客户已接近100家。对市场而言,值得跟踪的是客户采用与商业交付,而非只比较芯片纸面性能。更多自研芯片方案扩大选择,也会让GPU、ASIC及配套网络的需求结构继续分化。
Anthropic发布Fable 5.2与Mythos 5.2,公司称输出速度较前代最高提升30%;标准API每百万输入Token收费8美元、输出40美元,较上一代下调20%。更低调用成本有利于扩大使用量,但模型公司的收入与利润仍取决于用量增长、价格下降和算力采购成本如何组合。 产品能力进步可以支撑需求,不能单独证明高估值已经获得经营验证。
Anthropic IPO:文件曾经流出,又被撤回,不能把草案当成最终条款。
流向银行、随后被撤回的文件,曾列出每股70—80美元、公开发售最高募资约693亿美元,以及独立的260亿美元科技公司配售安排。公司随后称定价细节不准确,将更新文件。这些数字目前属于撤回文件中的拟议条款,最终价格、发行规模和配售安排都要等待正式更新。 公开发售还包含老股,不能把全部募资上限当成公司新增现金。
产业链投资者参与,有助于提供融资支持,但不能仅据此证明终端需求或现金回报。芯片、云服务供应商同时成为股东,意味着融资与采购关系更加紧密。接下来真正值得核对的是:外部投资者愿意接受什么估值,公司实际拿到多少新增资金,以及算力采购承诺对应的现金支出节奏。
Rocket Lab:订单创纪录,Neutron的兑现时间仍然更重要。
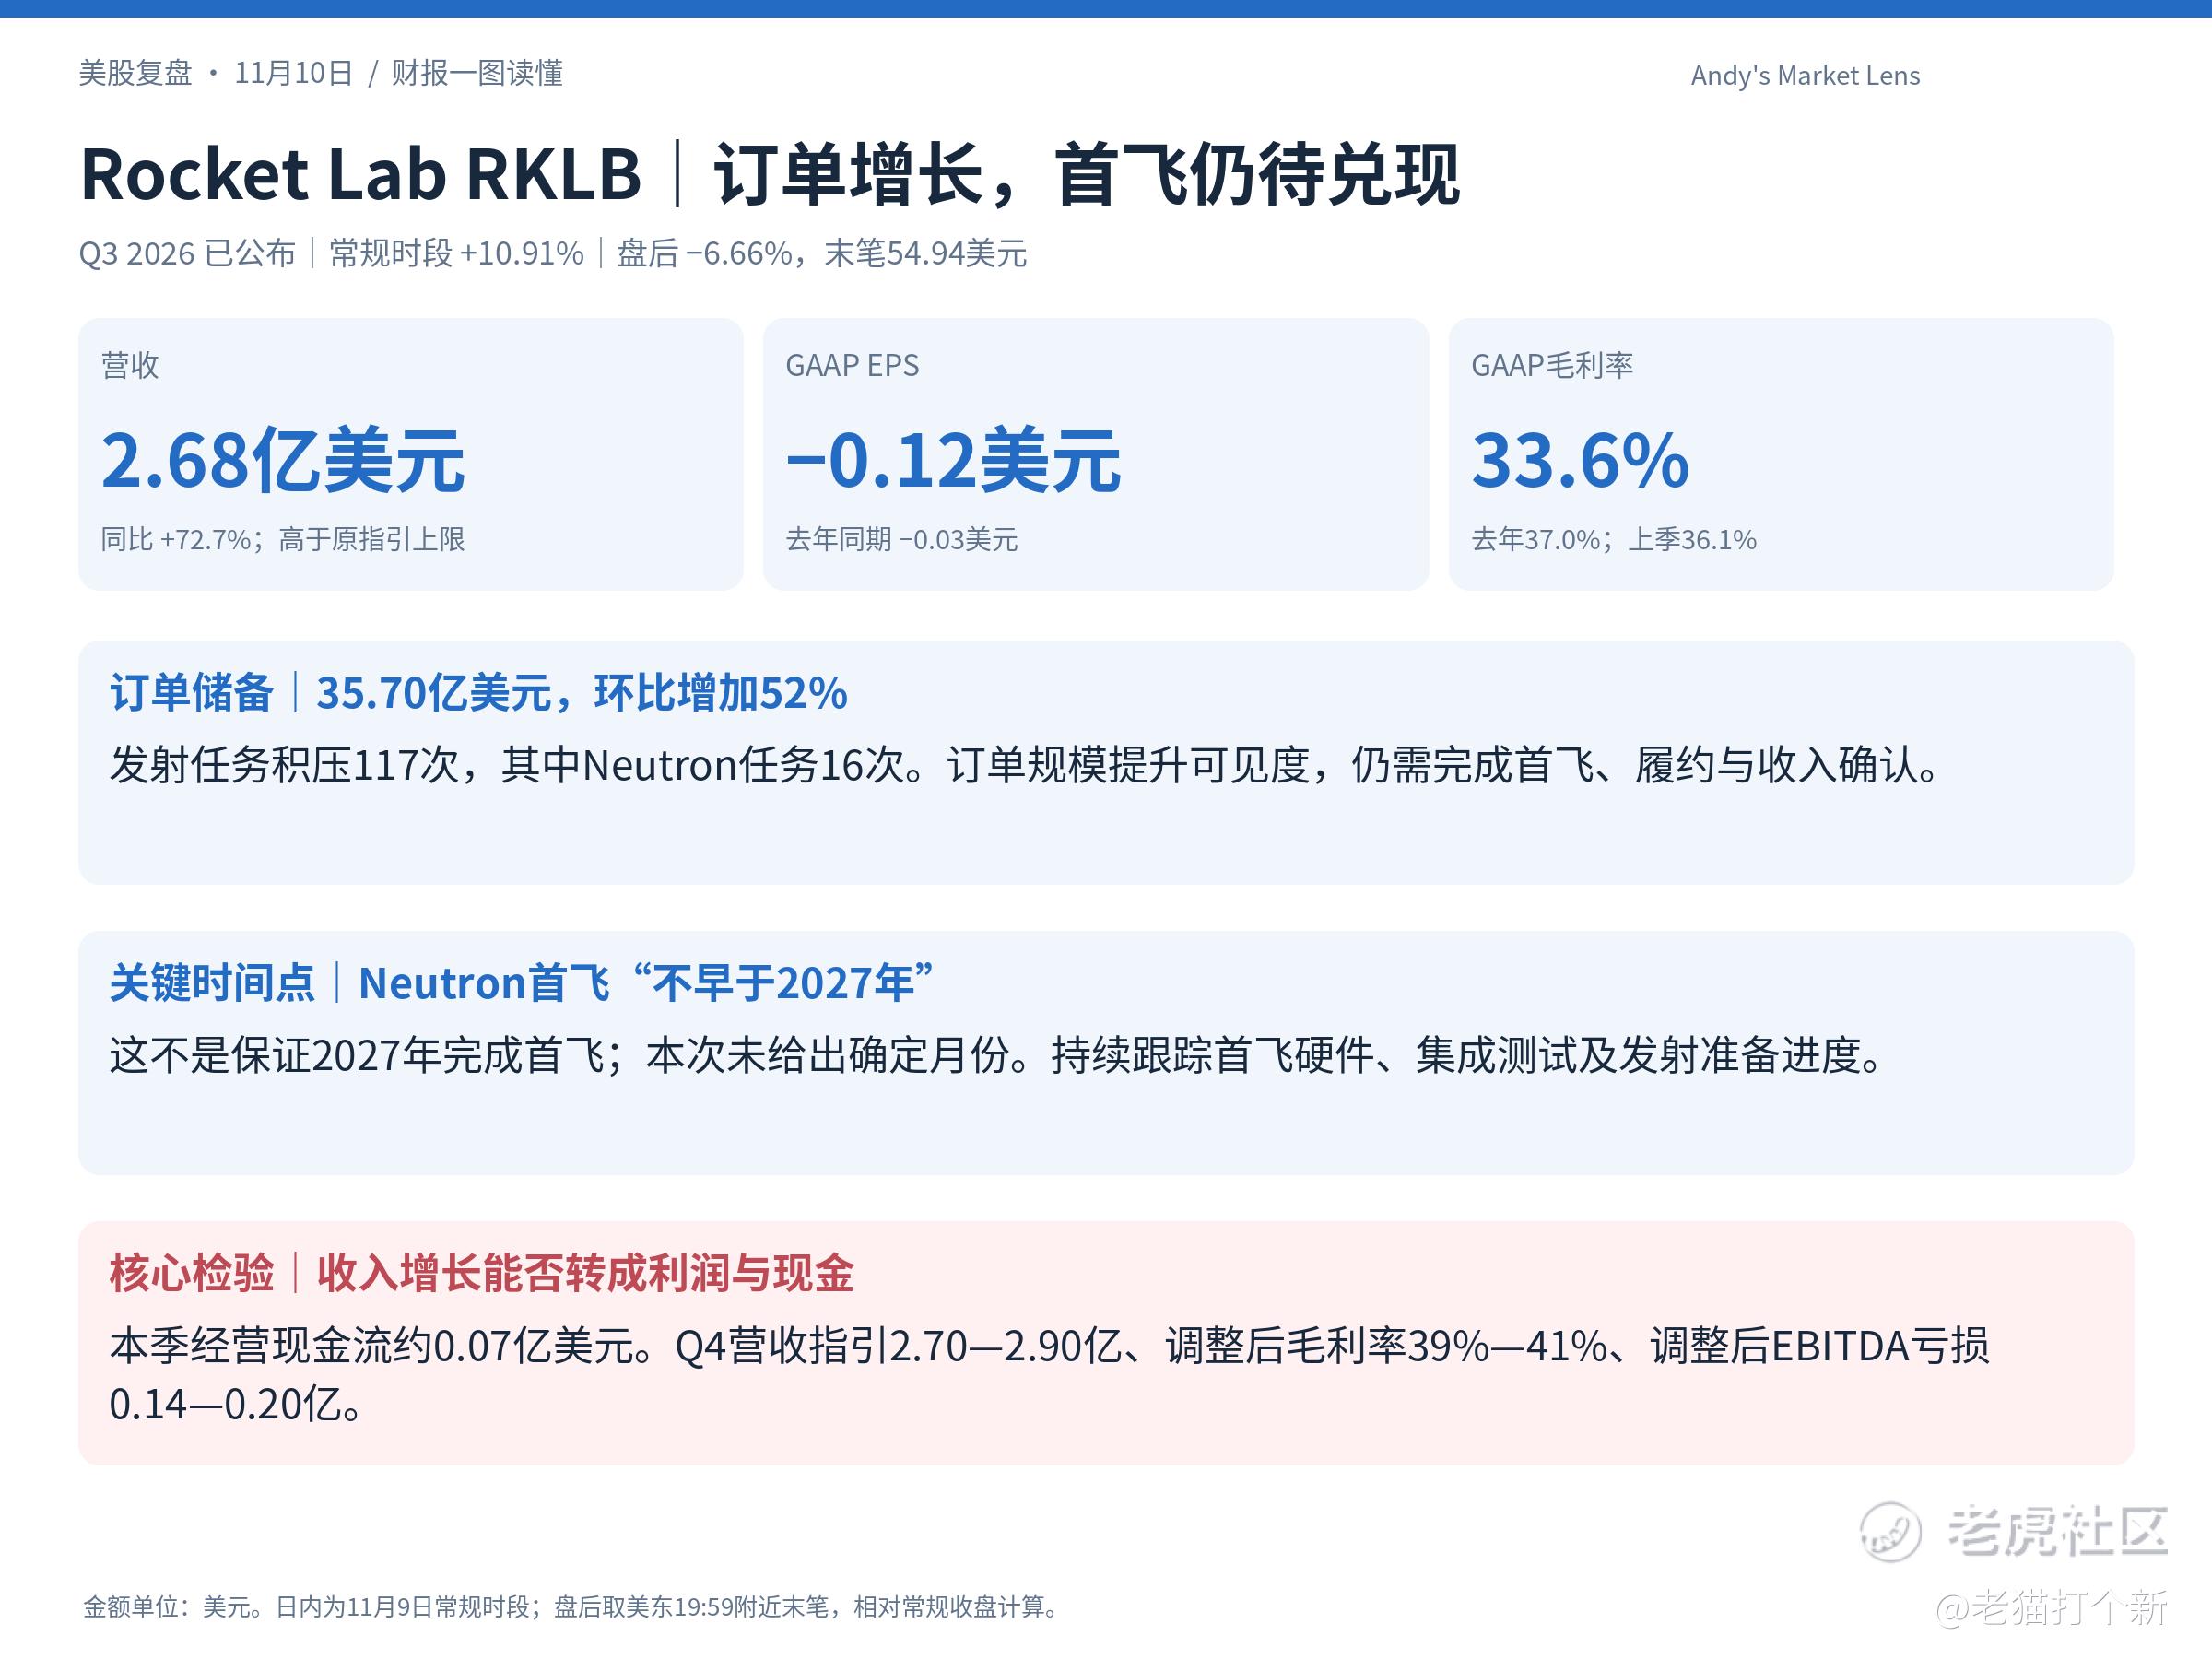
RKLB日内涨10.91%,财报后盘后末笔约54.94美元,较常规收盘跌6.66%。营收与订单增长证明需求,但毛利率回落、亏损扩大,说明扩张尚未顺畅转成利润。Neutron首飞目标为“不早于2027年”,并不是公司保证2027年一定完成首飞。 新火箭已取得的16次任务订单,需要成功首飞与后续履约才能兑现;本季经营现金流转正,也不等于研发、并购及建设投入已经结束。
AST SpaceMobile:日内涨14%发生在财报前,后续看卫星入轨。
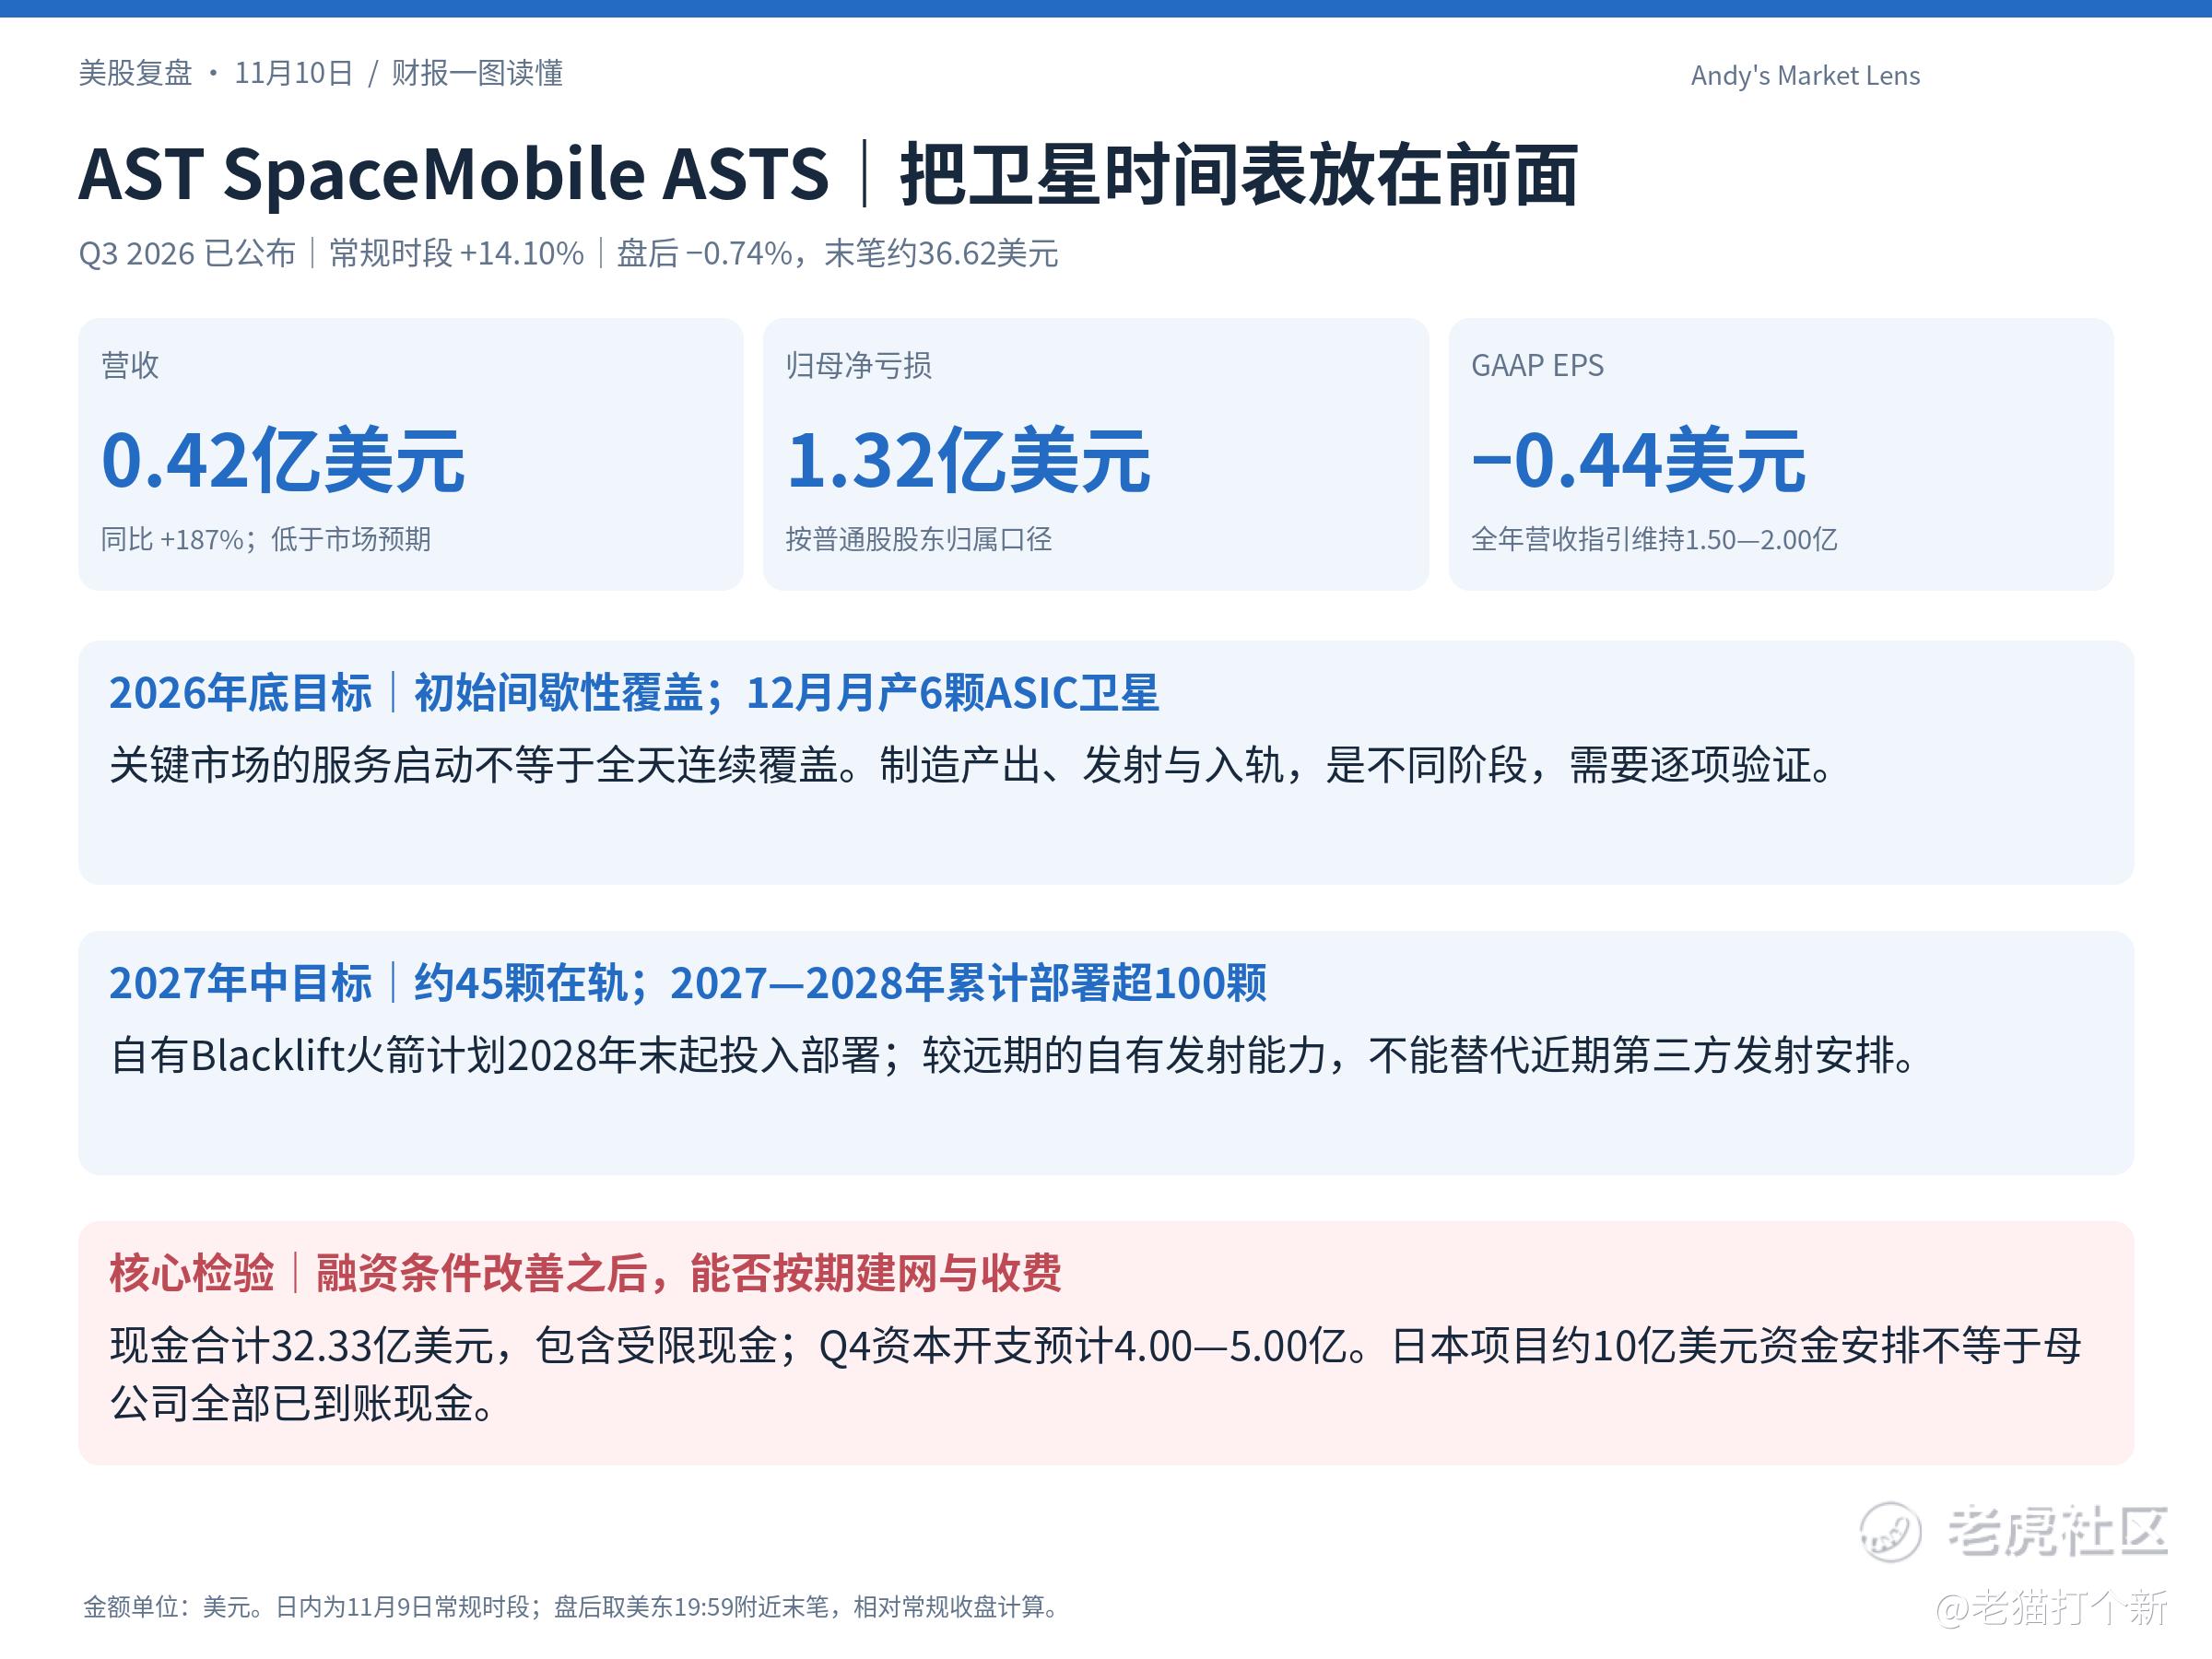
ASTS日内涨14.10%,盘后末笔约36.62美元、回落0.74%,不能把全天上涨写成财报获得的正反馈。公司收入未达市场预期,但维持全年目标;更重要的是2026年12月月产6颗ASIC卫星、年底前在关键市场开通初始间歇性覆盖、2027年中约45颗卫星在轨。日本项目资金安排改善建设条件,但并非全部已进入母公司账户;商业化质量仍要靠实际发射、服务可用时长和收入验证。
星座能源:盈利与指引兑现,新增核电容量也给出了时间表。
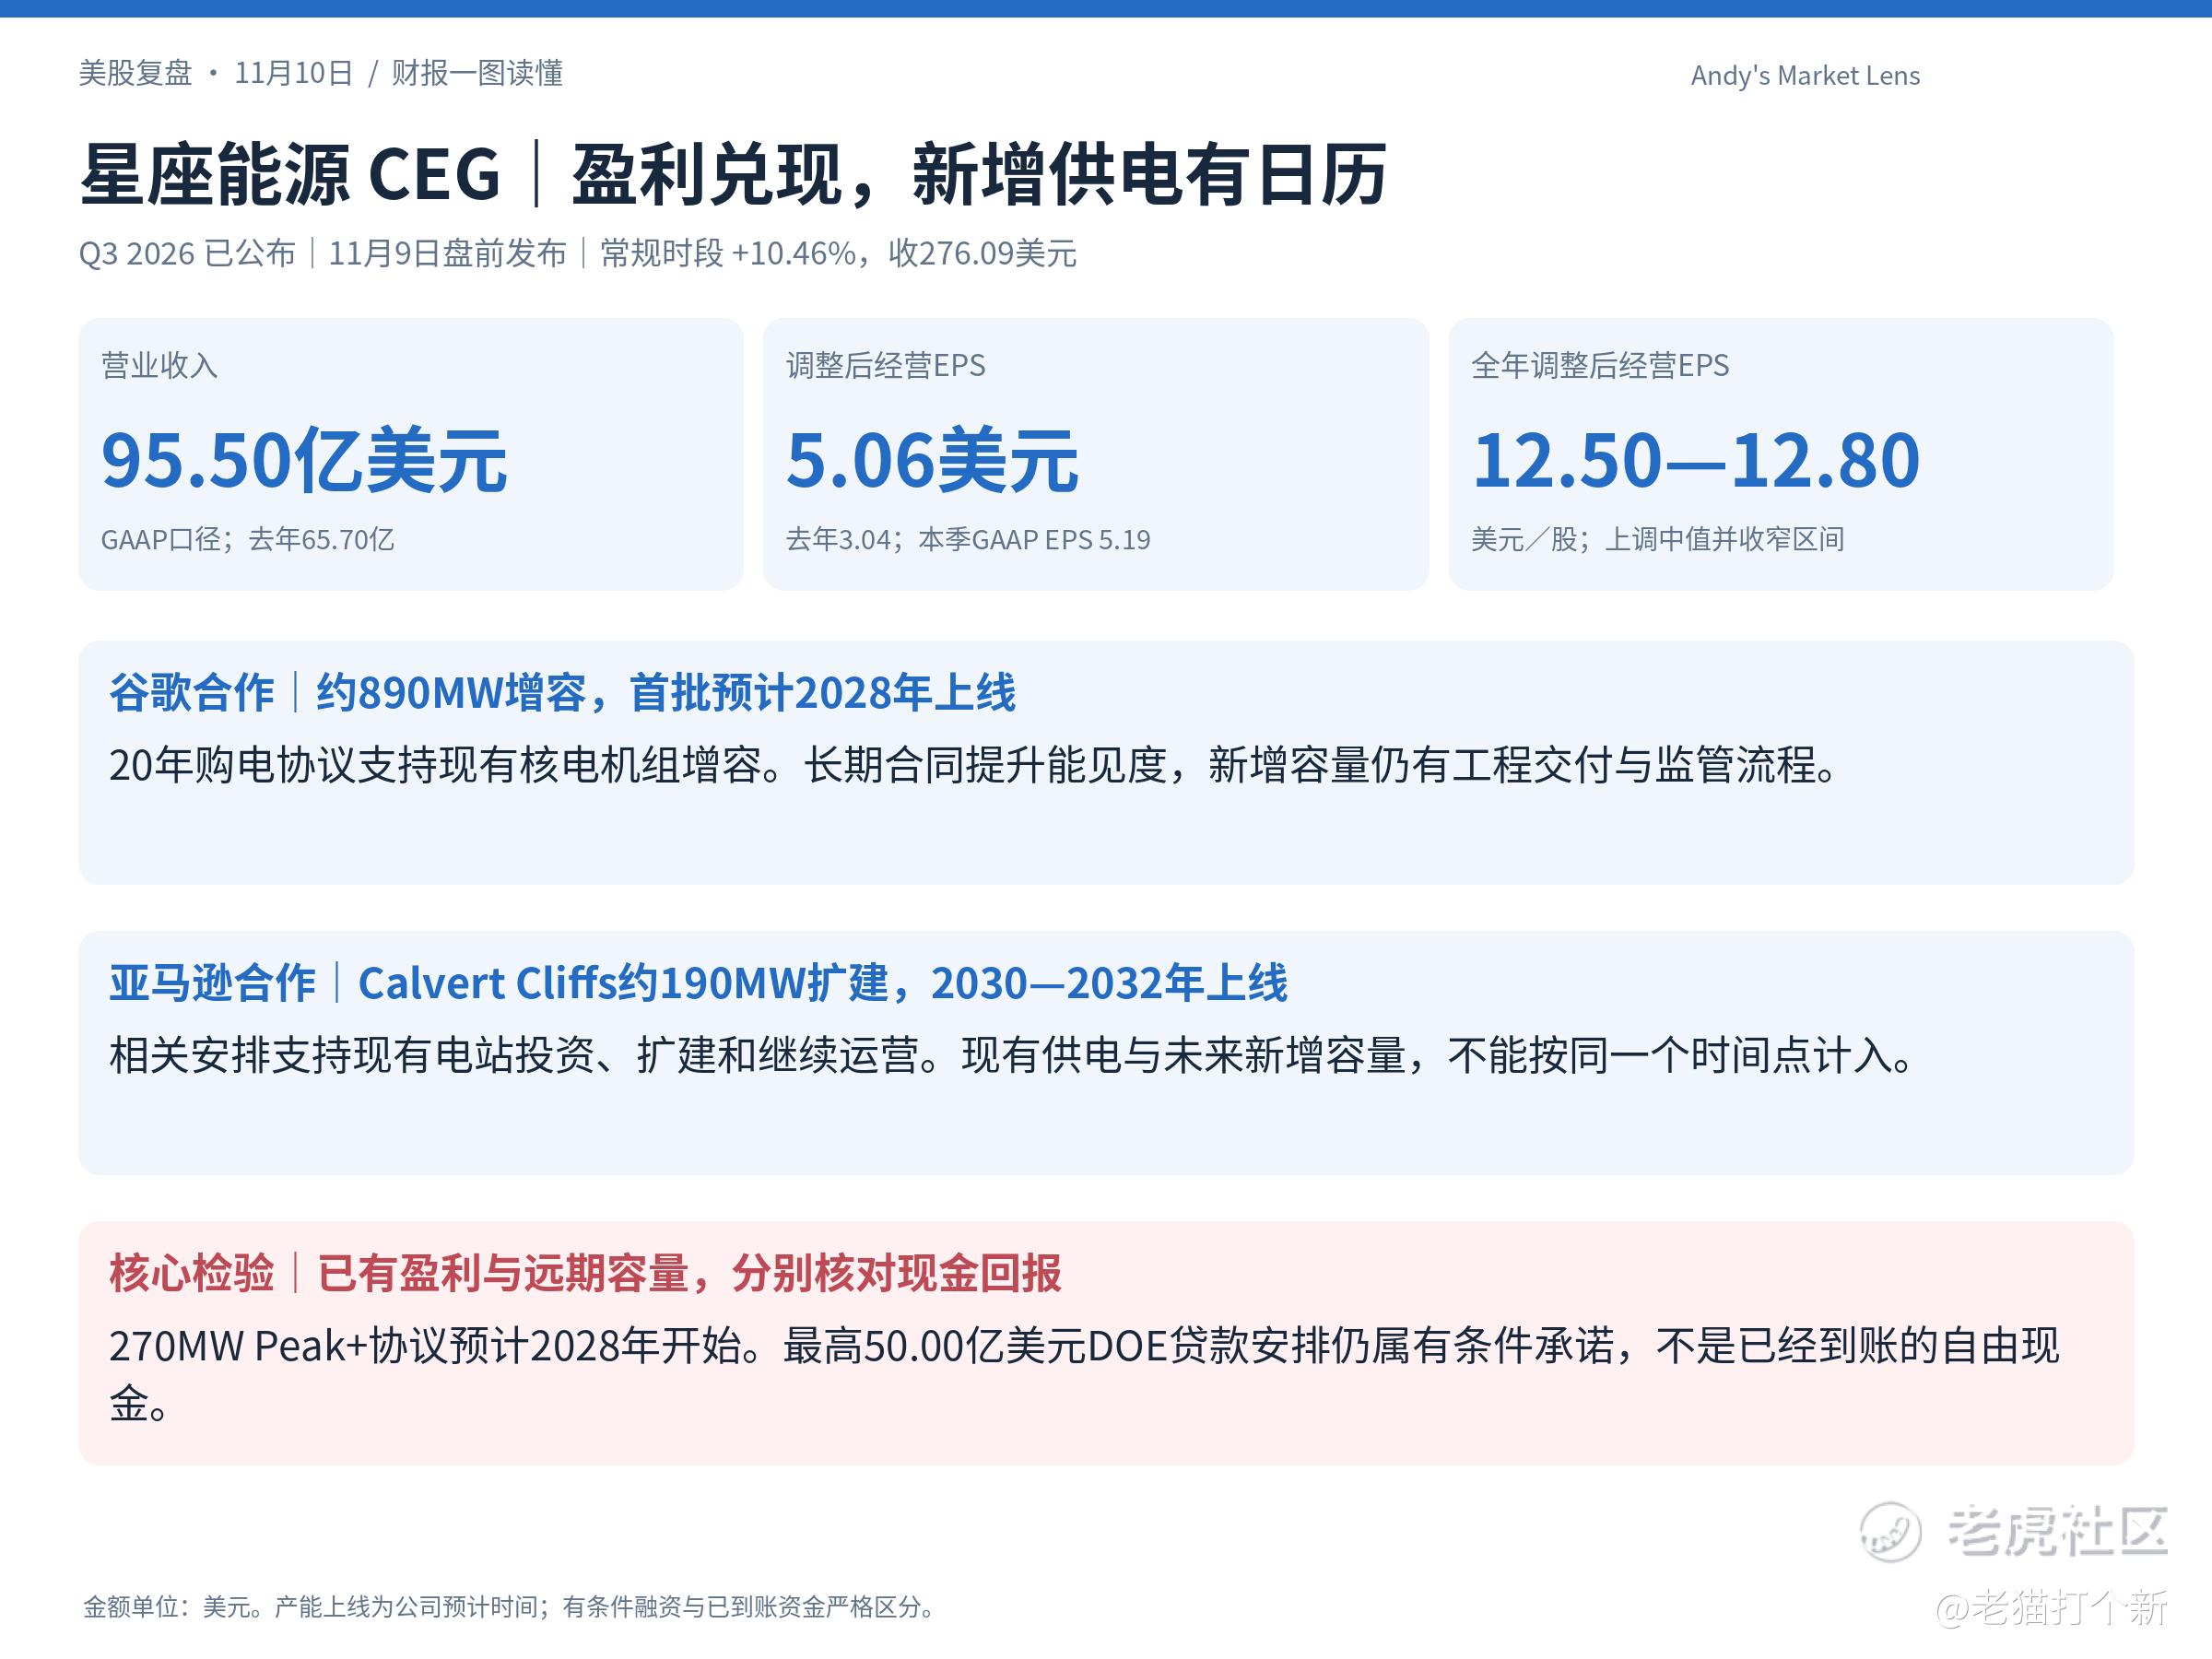
CEG盘前公布业绩,常规时段涨10.46%。调整后经营EPS升至5.06美元,全年指引中值上调,给AI供电需求提供了经营层面的支撑。更值得记住的是交付日历:谷歌协议支持的核电增容,首批预计2028年上线;Calvert Cliffs的190MW扩建预计2030—2032年上线。 当期盈利与远期容量价值需要分开评估,不能把长期签约容量全部算进近两年的新增供电。
Hims:收入增长49%,毛利率与利润指引却在承压。
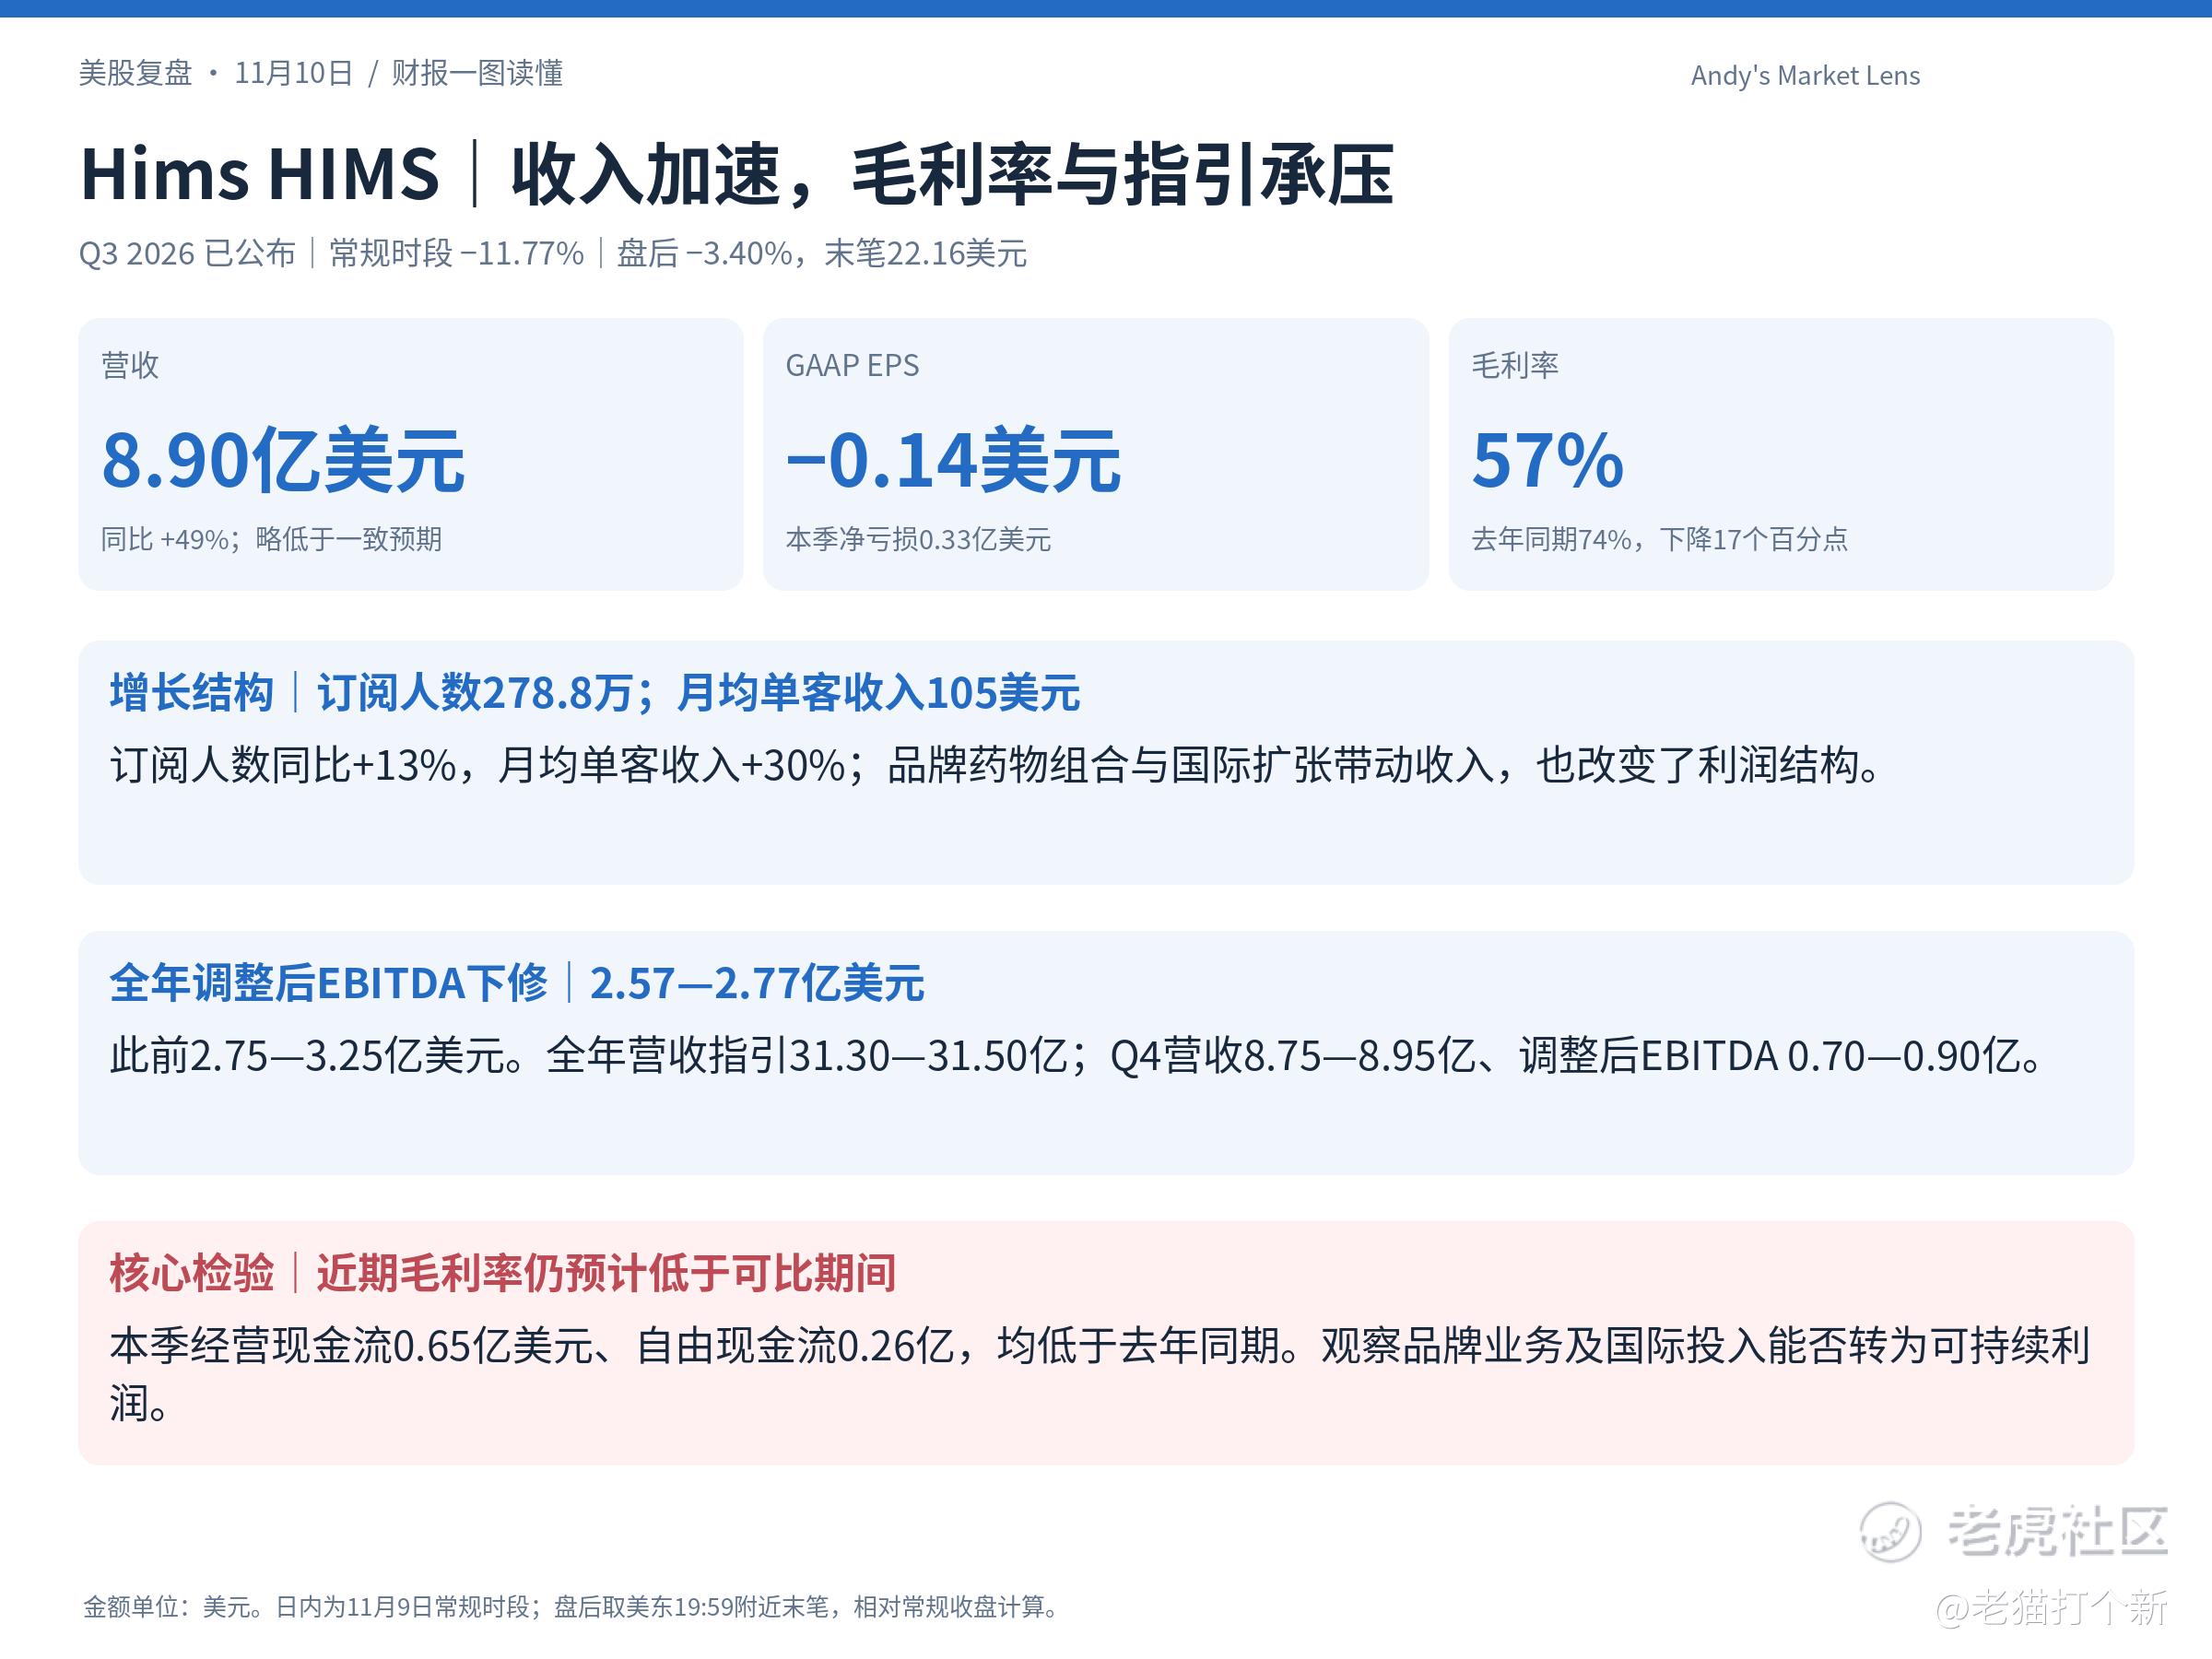
HIMS日内已跌11.77%,盘后再跌约3.40%至22.16美元,两段走势不能都归因于盘后财报。业绩显示增长与回报出现分化:品牌药物组合和国际扩张推高收入,但毛利率下降、现金流减少,全年调整后EBITDA指引下修。公司预计近期毛利率仍低于可比期间,收入增长不能直接外推成利润修复。 后续重点是单位客户贡献、品牌业务盈利和国际投入产出,不能只看订阅人数。
The Trade Desk:超低预期容易,证明增长恢复还需要更多证据。
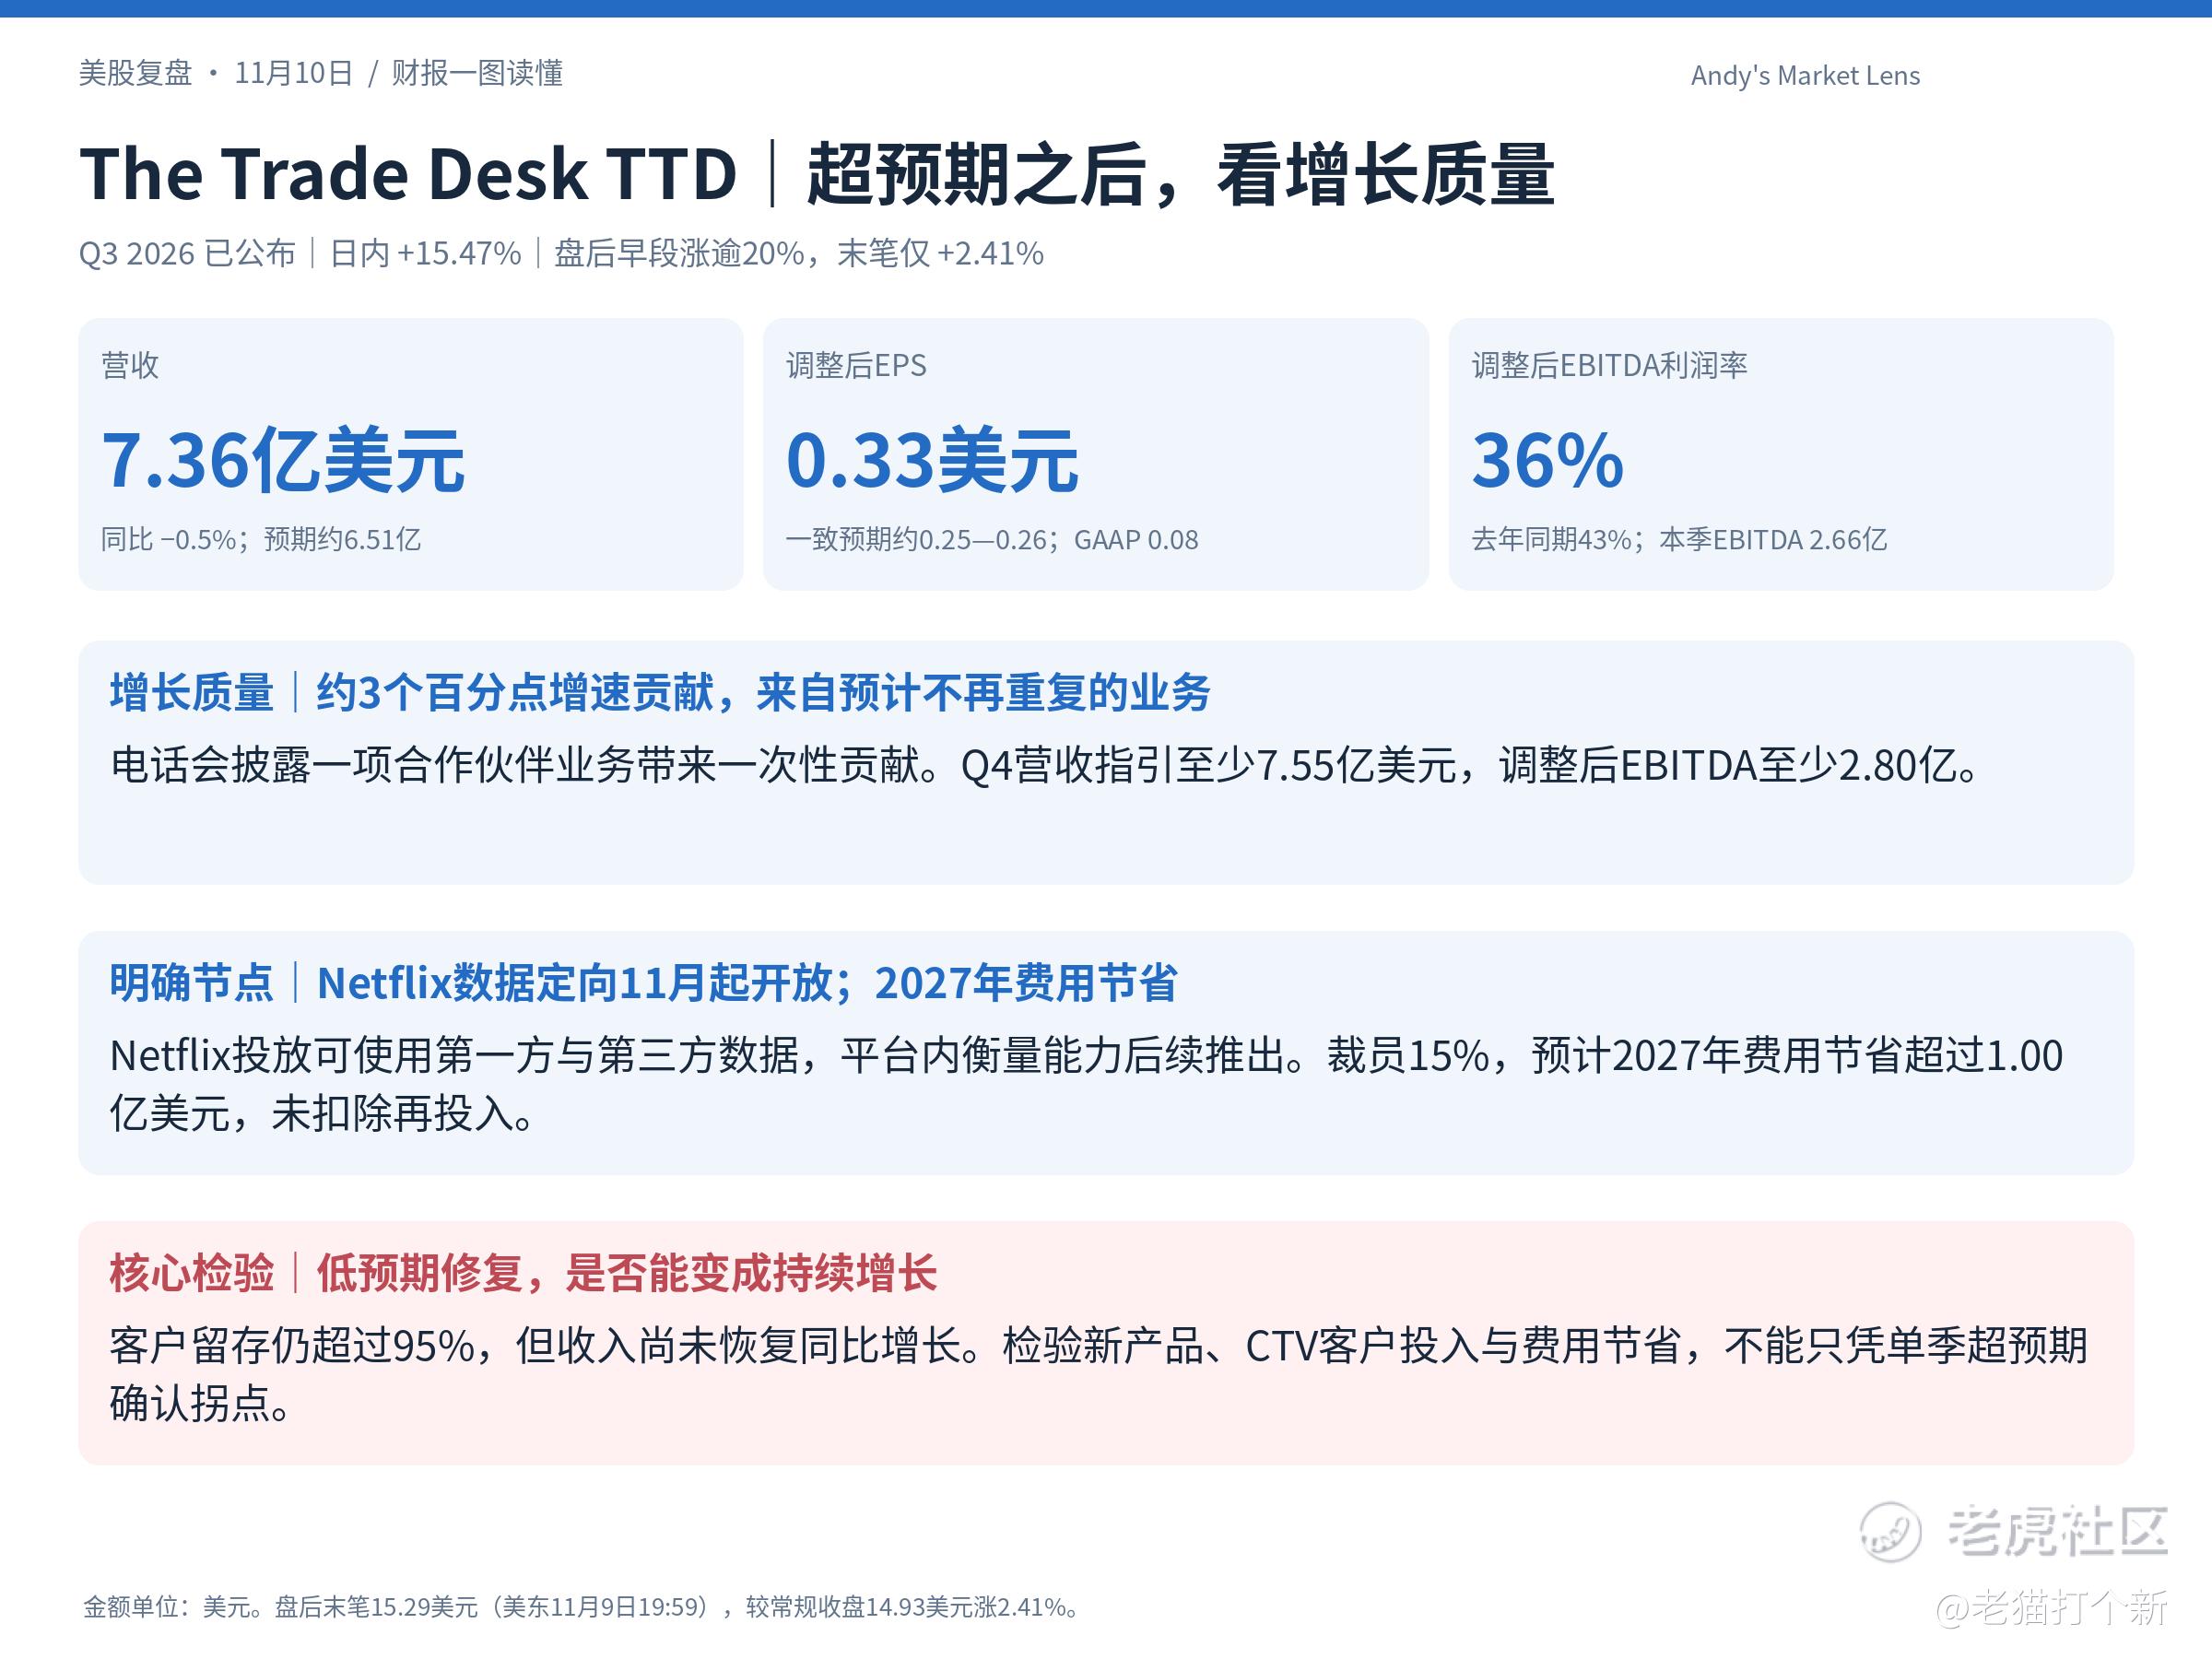
TTD日内涨15.47%,盘后早段一度涨逾20%,末笔涨幅收窄至2.41%。营收、调整后EPS超过预期,但收入仍同比下降,管理层披露约3个百分点增长贡献来自预计不再重复的合作伙伴业务。Netflix相关数据定向能力从11月开始开放;裁员预计带来2027年超过1亿美元年度费用节省(未扣除再投入)。 两者是后续修复的验证点;盘后大幅回吐也提醒投资者,单季超预期与持续增长恢复,需要分别判断。
存储:希捷补涨,四只标的全部走强。
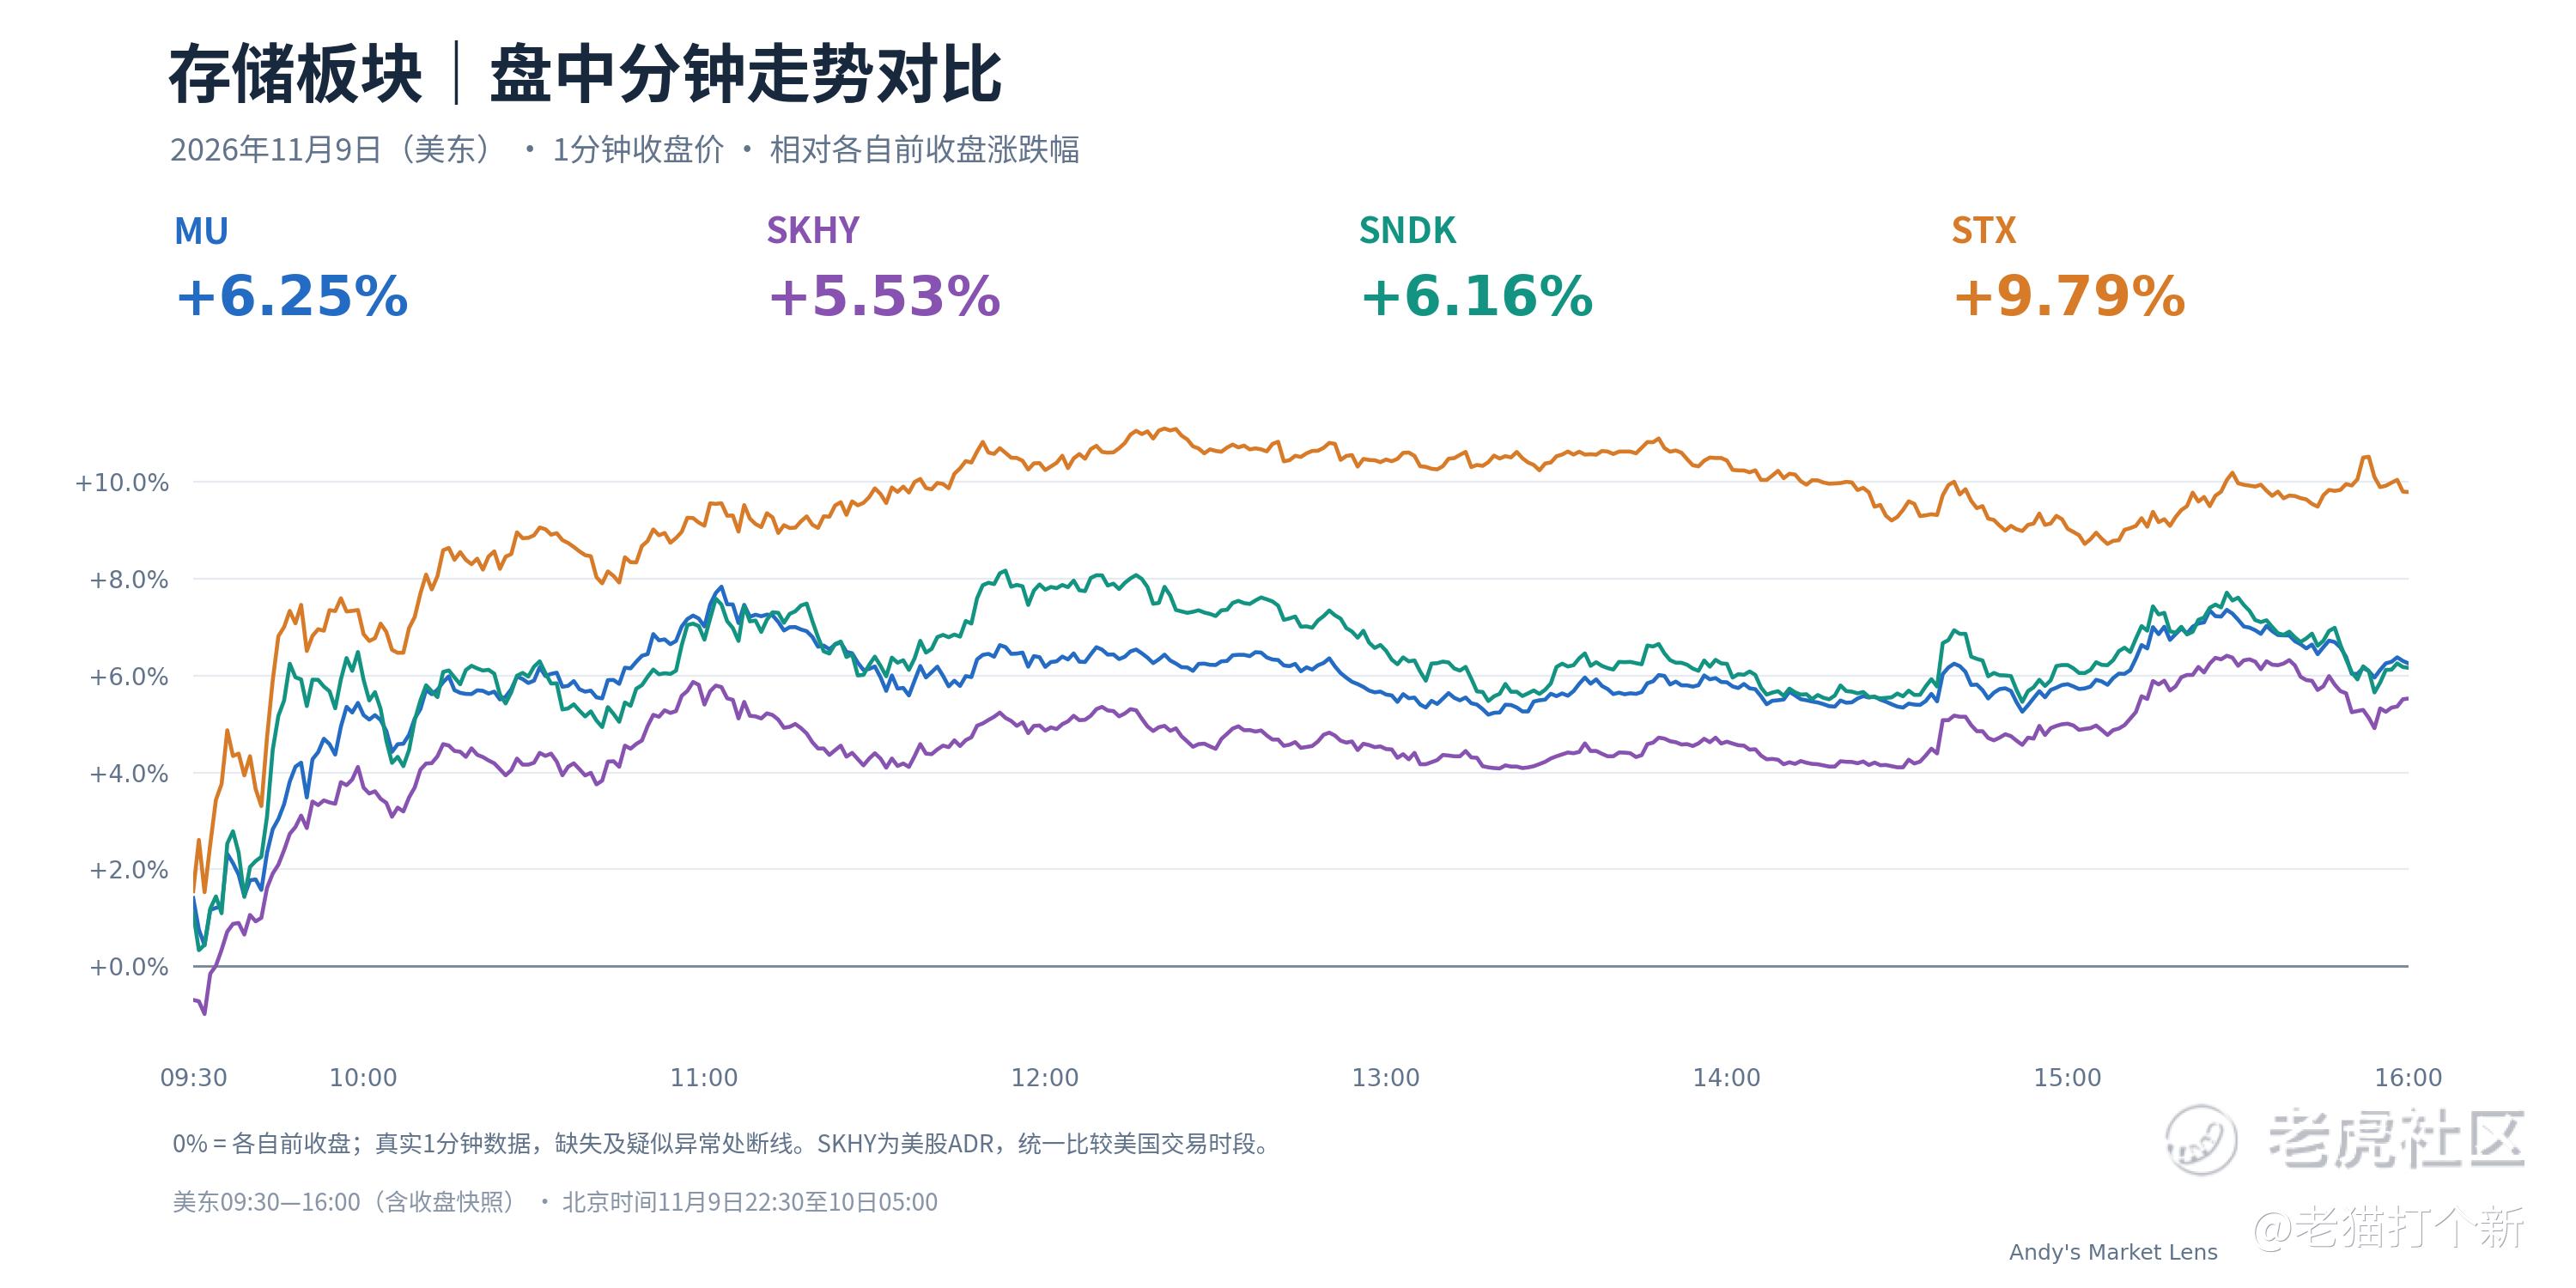
希捷涨9.79%领涨,美光涨6.25%、闪迪涨6.16%、SK海力士美股ADR涨5.53%,存储修复从芯片扩散到了硬盘。
光通信:Coherent继续领涨,板块涨幅普遍扩大。
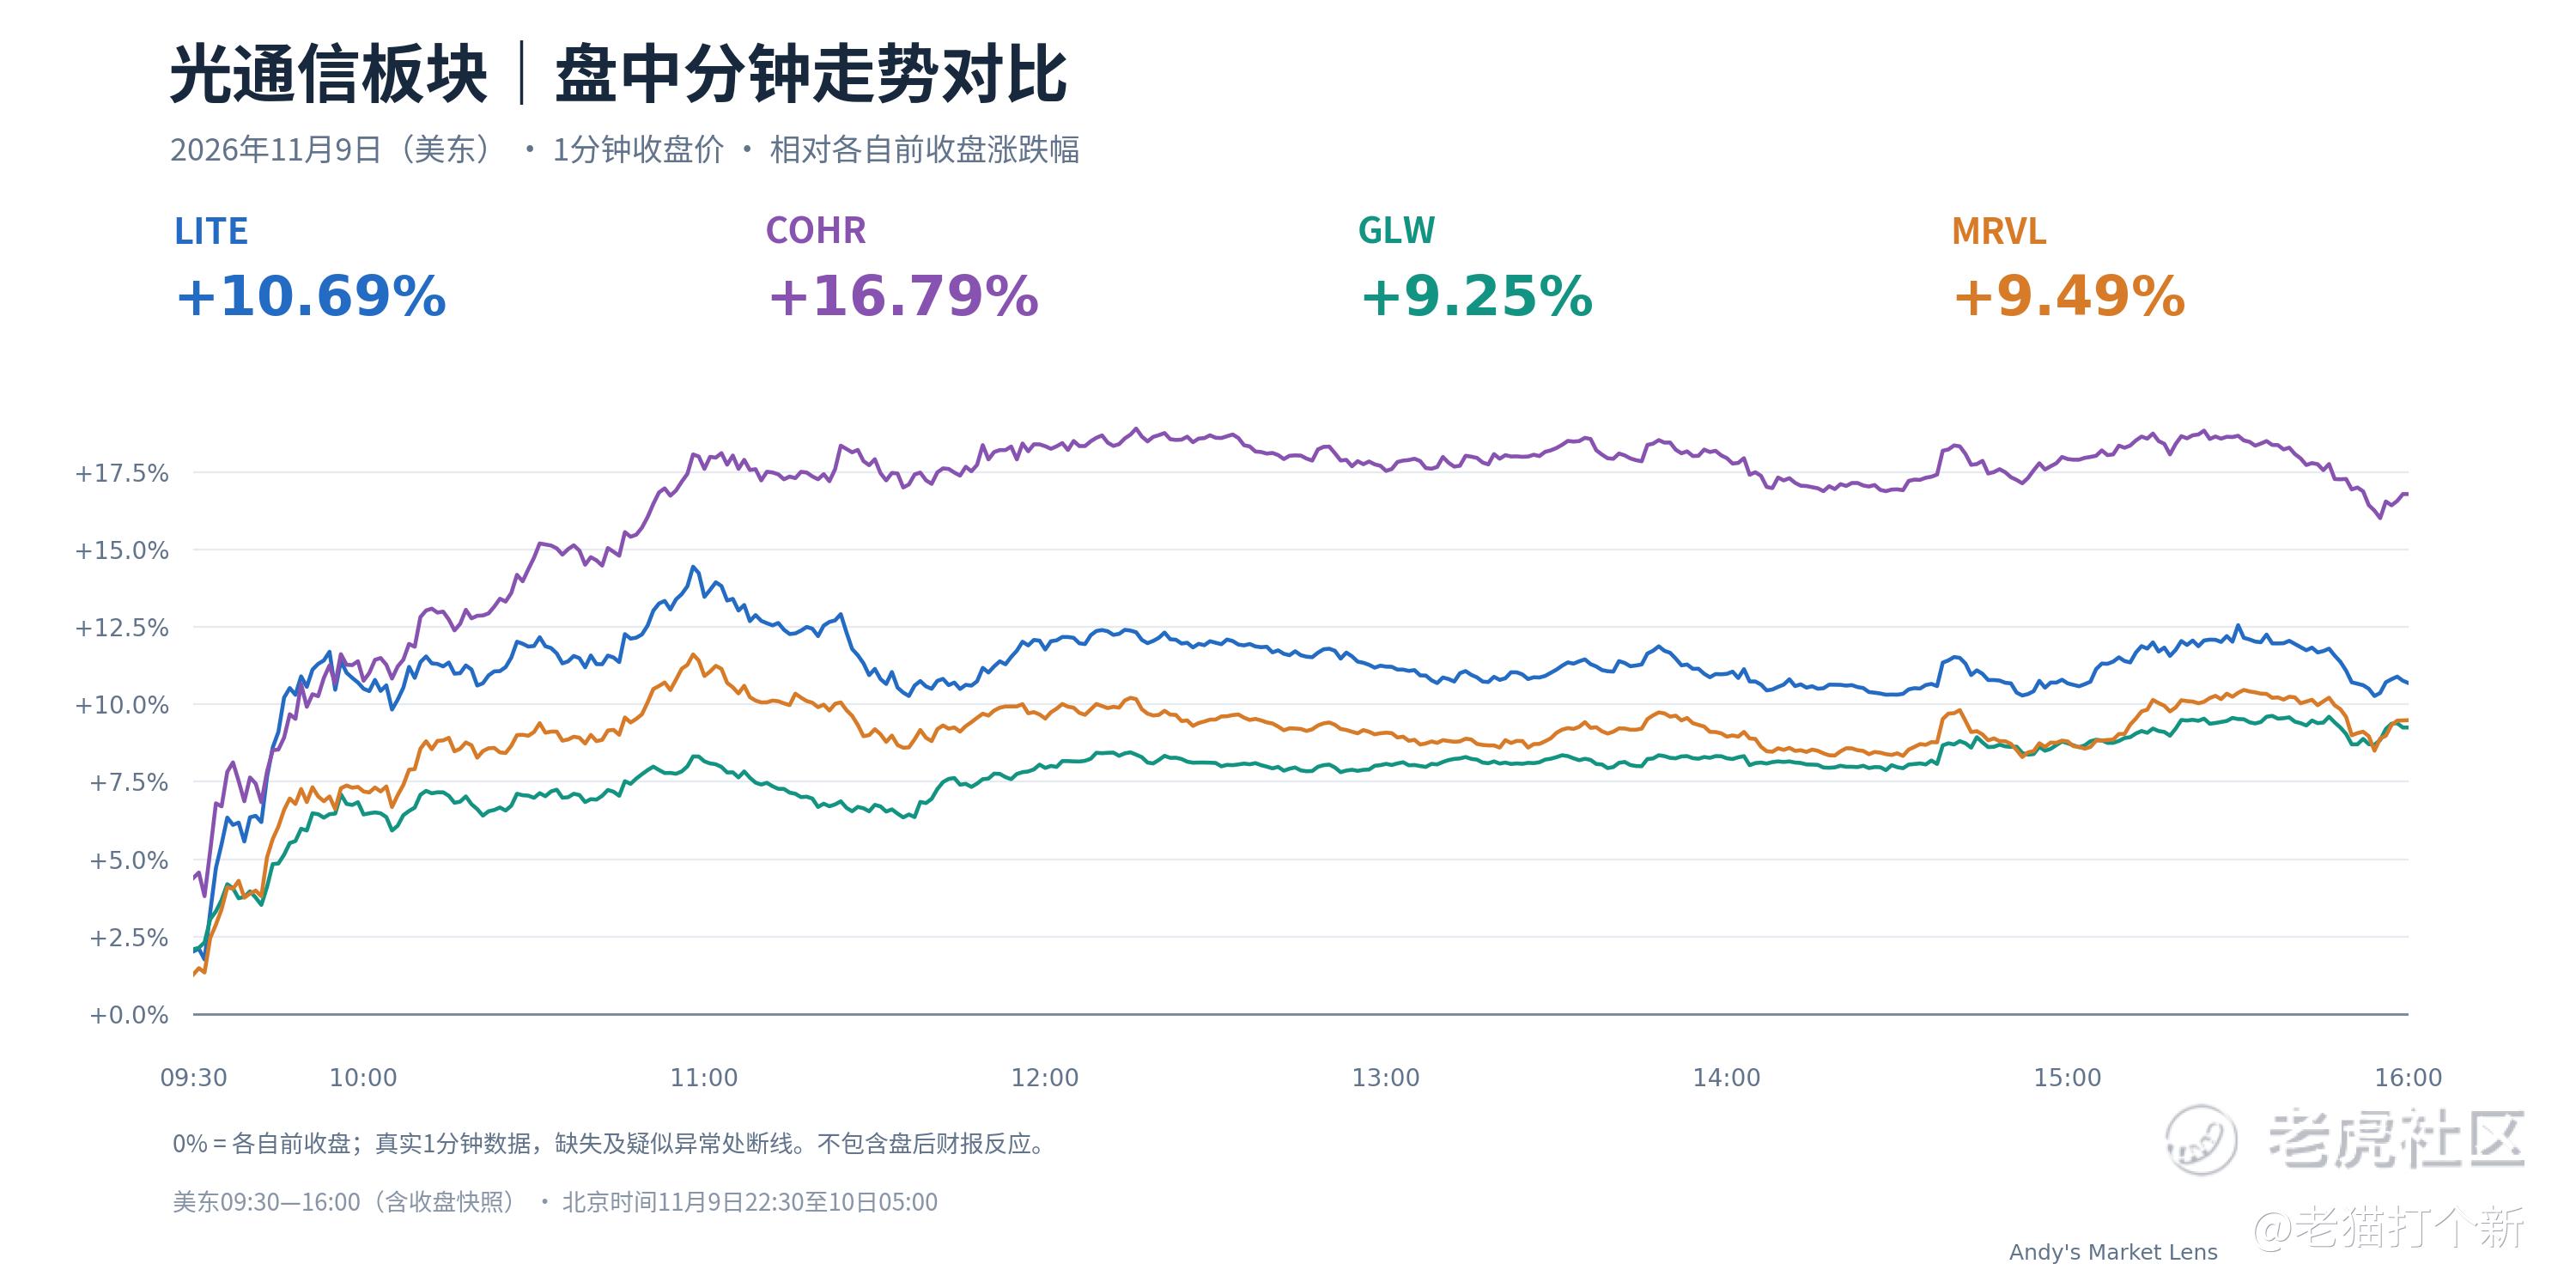
Coherent涨16.79%、Lumentum涨10.69%、Marvell涨9.49%、康宁涨9.25%,四只标的全部上涨,Coherent连续第二个交易日表现最强。
台积电与中国资产:已有数据更新,不再停留在日历预告。
台积电今天公布10月营收5868.90亿新台币,环比增长14.7%、同比增长59.7%,为先进制程需求提供了新的经营数据,但月度营收仍需与利润率、产品结构一起判断。中概股昨夜没有同步跟随美股普涨,阿里、拼多多等承压;中国资产继续看具体盈利与订单,少用整体风险偏好回升替代公司分析。
今晚验证:CPI与CoreWeave,分别检验利率和AI交付。
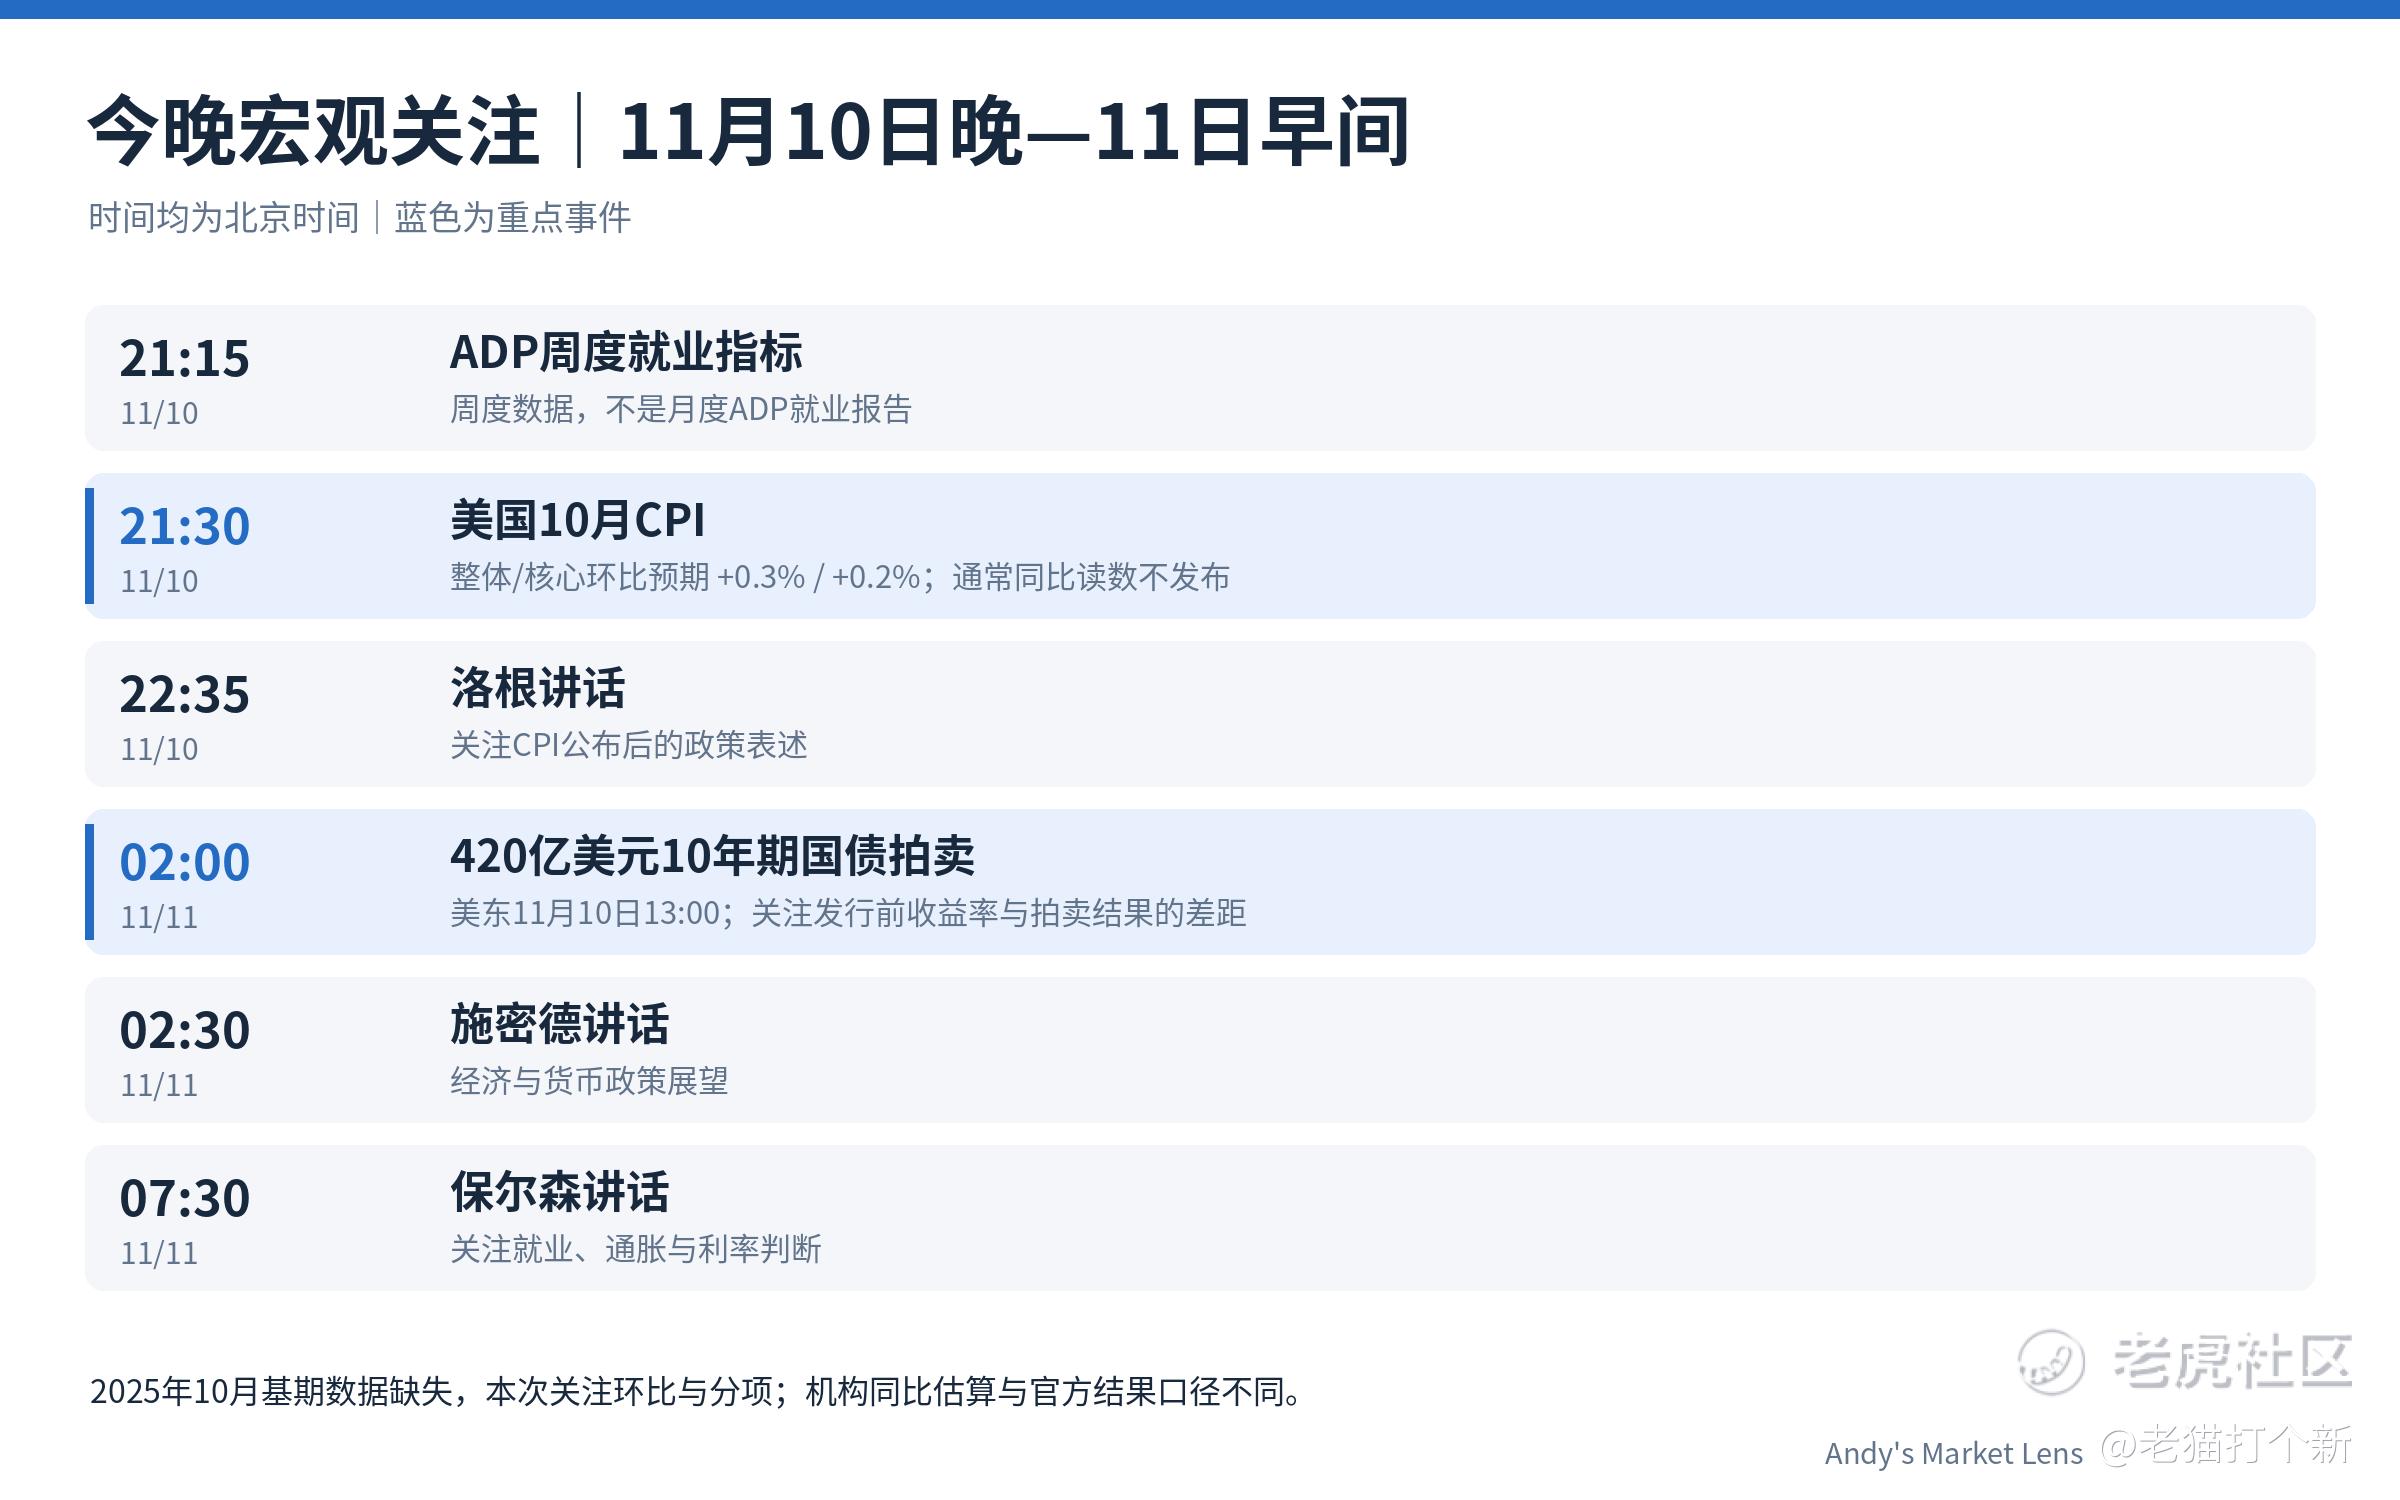
今晚21:30公布美国10月CPI,整体环比预期0.3%、核心环比0.2%。由于2025年10月基期数据缺失,本次不公布通常的同比读数;市场上的同比测算不能当作官方结果。若核心读数温和且分项改善,有助于缓和利率压力;若服务价格仍强,昨晚的反弹就仍需面对加息预期。
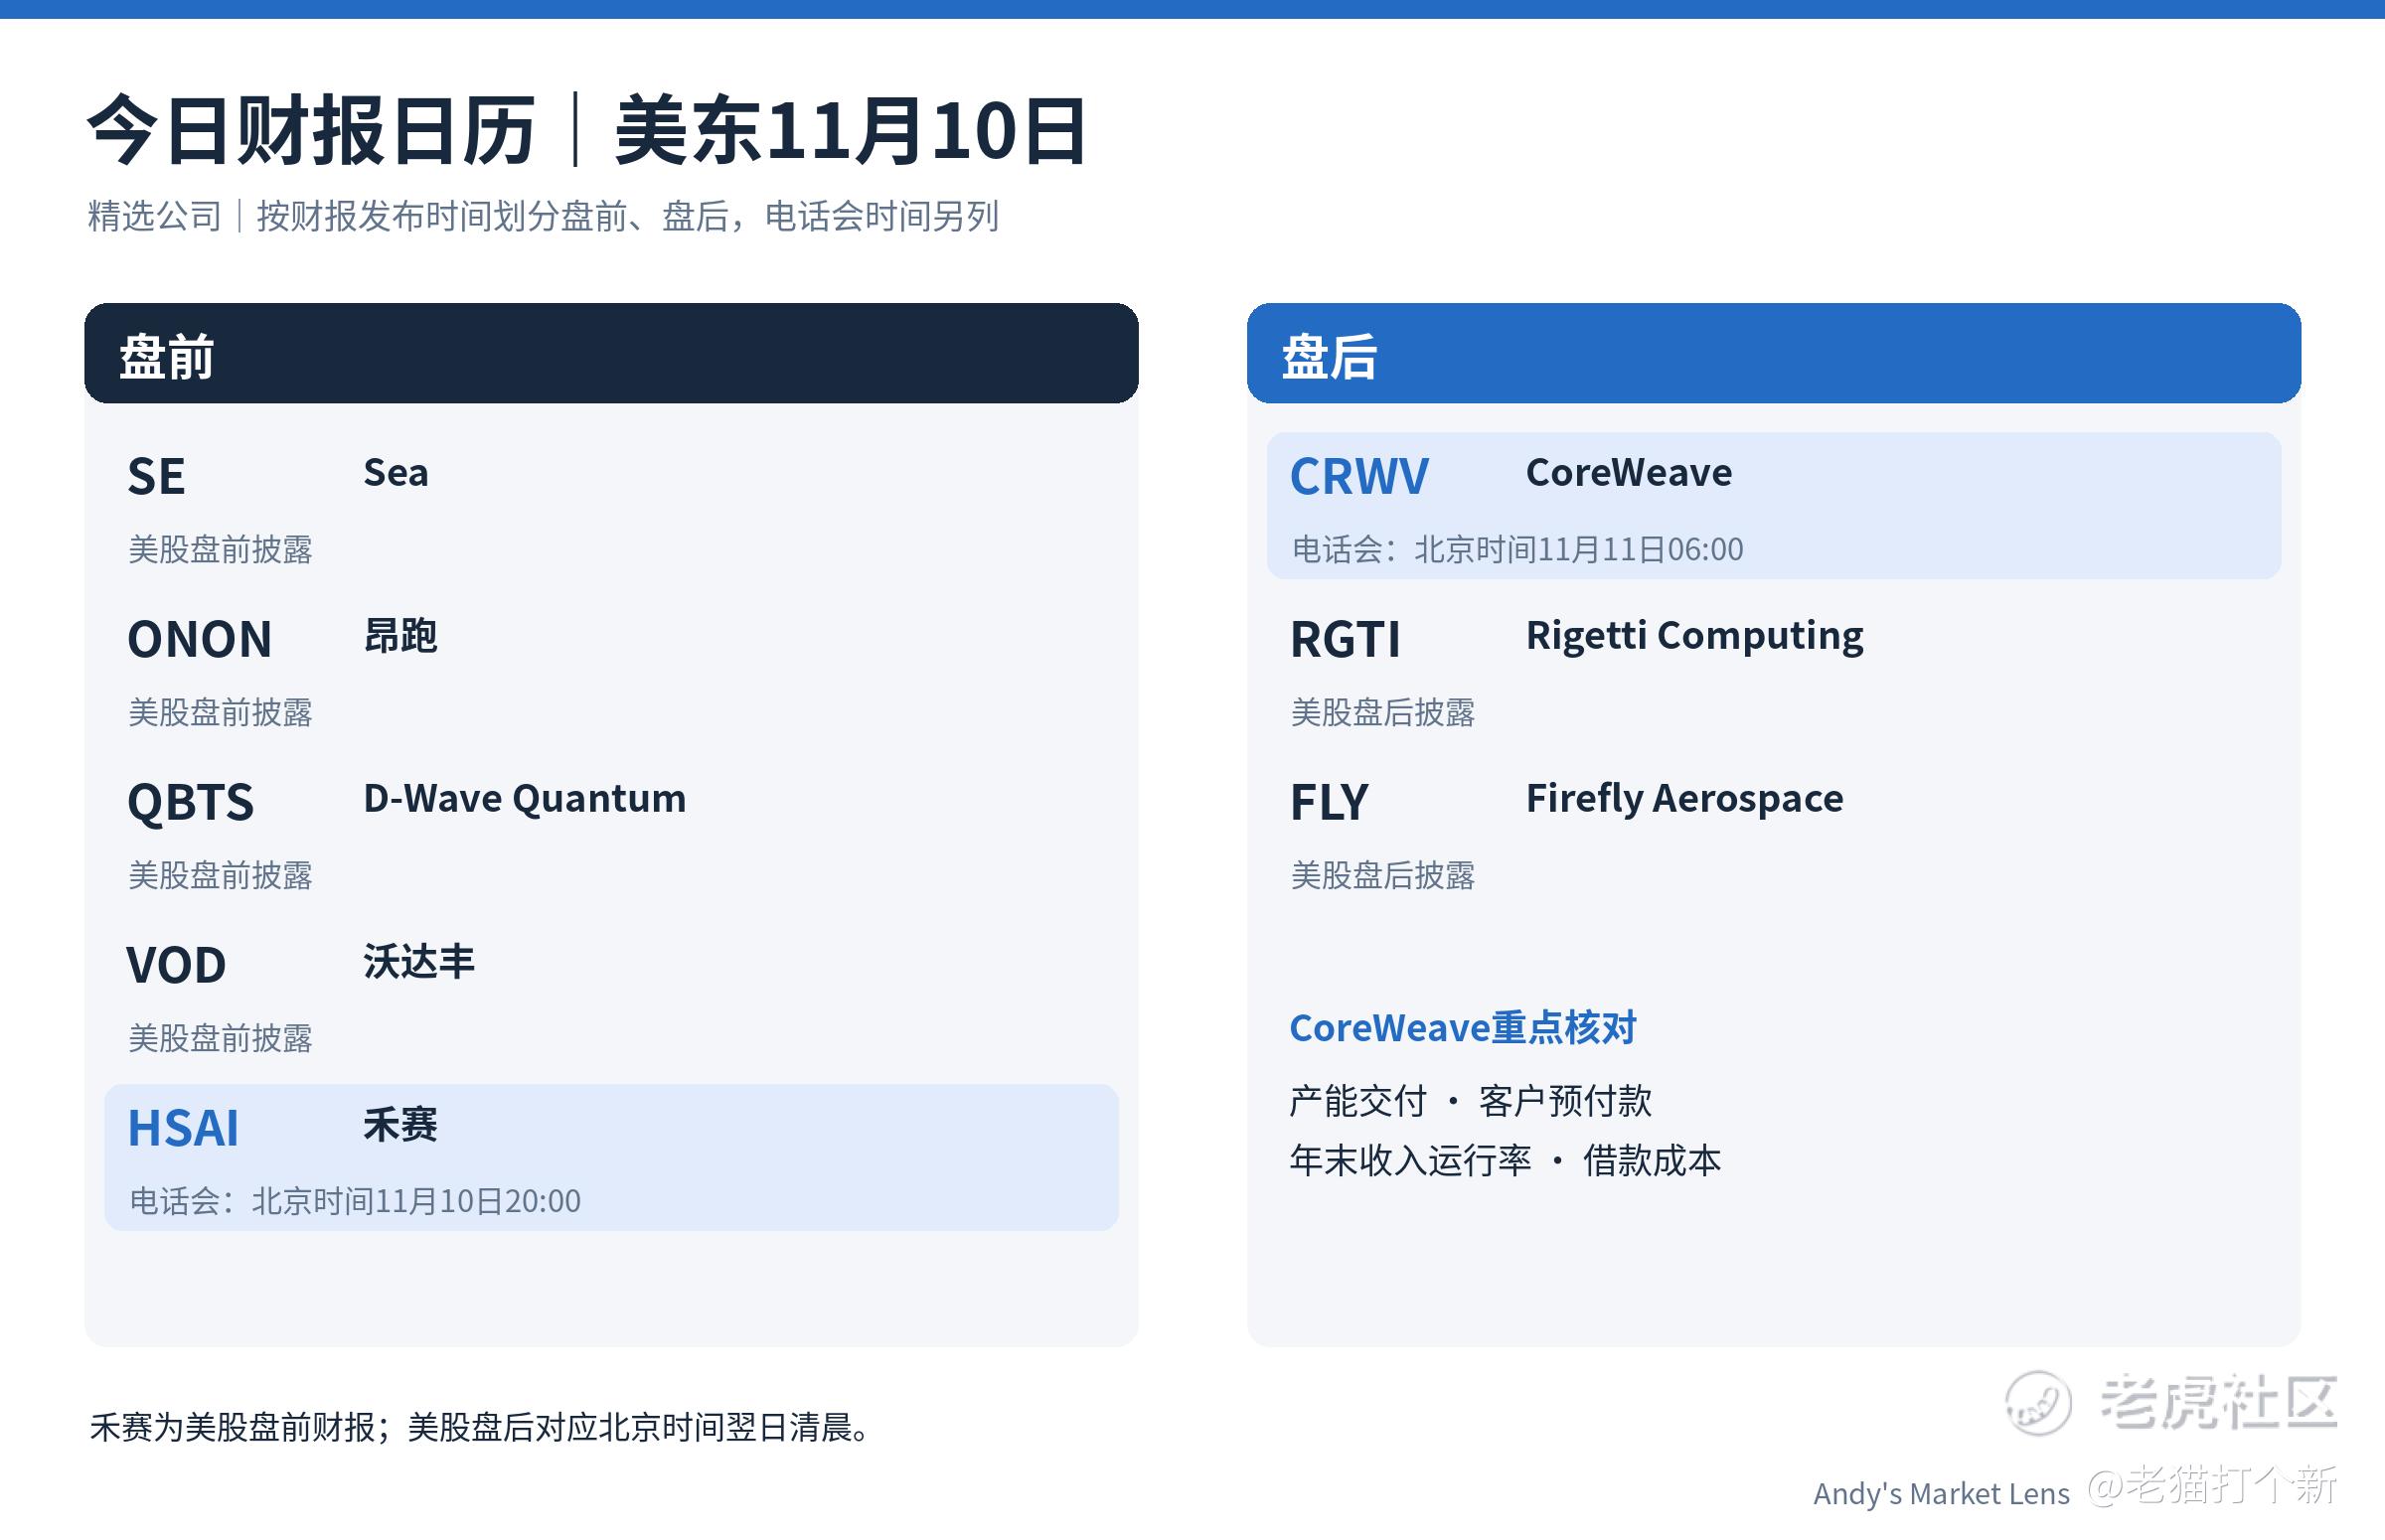
CoreWeave今晚盘后交卷,重点核对容量交付、预付款与融资安排。禾赛安排在今晚美股盘前公布,电话会北京时间20:00。
$特斯拉(TSLA)$ $ROUNDHILL GENERATIVE AI & TECHNOLOGY ETF(CHAT)$ $通用人工智能 ETF-AGIX(AGIX)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
