


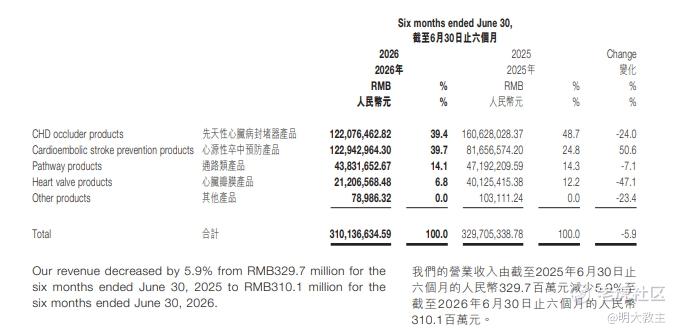
TAVR作为新晋业务,今年初在各地医保局挂网价格下调后, $心泰医疗(02291)$ ScienCrown ®因为上市产品有限,代际优势无法拉开,收入直接降了快5成,中报里公司明言“经销商经营信心受影响”。叠加TAVR仍未明确纳入指南推荐,主要适应症还是年长且危重人群,以后像想进入TAVR领域就得掂量掂量了。心泰这样多线业务都不算顺利的,后面想看成长且得等段时间了。
TAVR行业中竞争力和经营健康度(现金流等)均不错的当属 $沛嘉医疗-B(09996)$ ,除了港股流动性因素外,公司管理层和战略决策都是靠谱的!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论