


另镜 | 卫龙高管余风接任CEO,出海能否破解增长难题?
■创始人之一的刘福平辞任CEO
■年仅35岁的余风接棒CEO
■此次重大调整能否真正优化组织架构?
作者|晨曦
编辑|陈秋
另镜ID:DMS-012
11月3日,卫龙美味全球控股有限公司在港交所发布公告,公司管理层发生变更:原CEO刘福平辞任CEO,留任联席副董事长;原CFO余风转任CEO;陈阳接替余风,担任CFO。
近年来,卫龙收入总量还在增长,但增速明显下行。在国内主业进入存量竞争、魔芋增速下滑的背景之下,公司把增长希望押在海外。
刘福平继续担任联席副董事长,深度参与重大战略决策,并非退出公司;余风为内部提拔,几乎轮遍了核心业务条线;陈阳在雀巢体系工作多年,又在徐福记做过CFO。结合业务背景来看,这次调整是内部熟手接棒经营、外部国际化财务人才补位的组合安排,核心目标是承接全球化战略。
不过,新的管理层需要解决的难题不止于此。卫龙收入结构正在发生切换,蔬菜制品(魔芋爽、风吃海带等)取代调味面制品(辣条)成为第一大收入来源,调味面制品持续萎缩,新品尚不成气候。卫龙收入增速下滑的局面何时能扭转,目前尚难定断。
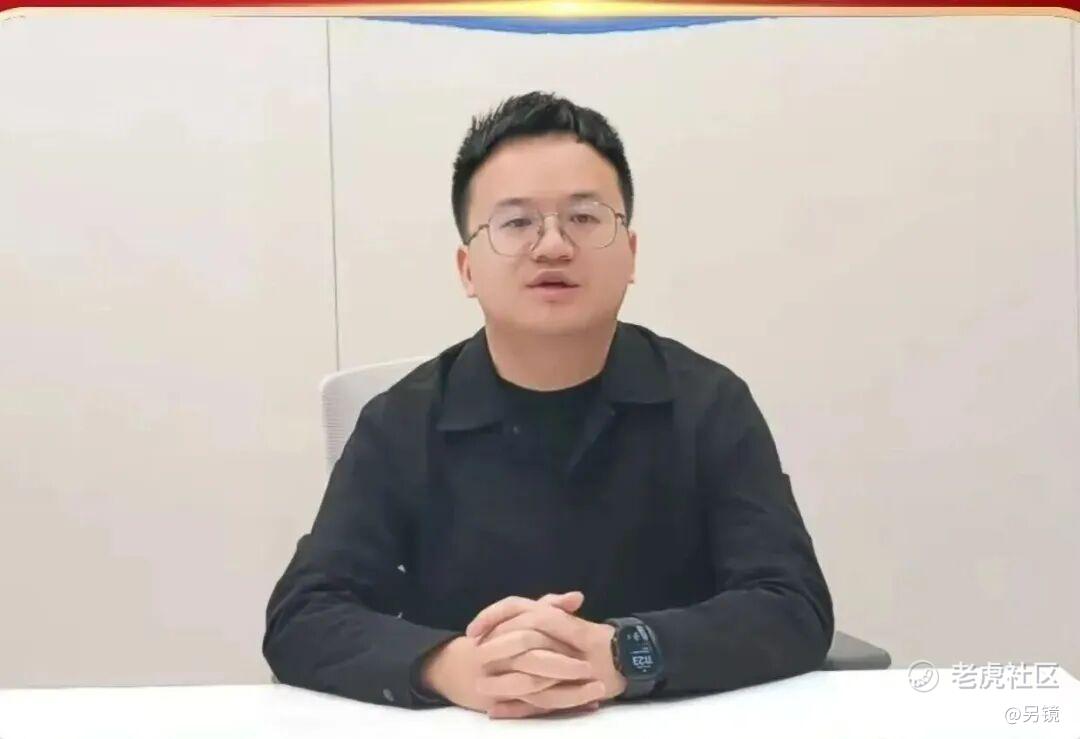
卫龙新任CEO余风
管理层换血
11月3日,卫龙发布公告称,因长期可持续发展的需要,刘福平已辞任公司首席执行官职务,自2026年11月3日生效。刘福平将继续参与集团重大决策,并在集团的战略规划、业务发展及企业管治等关键领域发挥重要领导作用,为集团的持续发展及长远战略目标的实现提供持续支持。刘福平确认与董事会概无分歧。
卫龙董事会进一步宣布,余风已获委任为公司首席执行官及联席副董事长,自2026年11月3日生效。因上述职务调整,余风亦已辞任公司首席财务官及高级副总裁职务,自同日起生效。
自同日起,刘福平职衔由公司副董事长变更为联席副董事长,并与余风共同担任公司联席副董事长。
根据卫龙披露的余风履历,其现年35岁,在休闲食品行业拥有逾15年的经验。自2011年10月加入集团至2023年5月,其在集团内担任过多个职位,历任助理设计师、研发工程师、研发经理、电商中心总经理、媒体中心负责人;
于2023年8月被董事会任命为市场中心副总裁,自2023年11月起,同时兼任人力资源中心负责人;自2024年3月至2026年11月,余风担任公司高级副总裁。自2025年9月至2026年11月,余风担任公司首席财务官。
根据公告,卫龙已与余风就委任其为首席执行官签订服务合同。根据服务合约,余风基础年薪为333万元。目前,余风持有卫龙551.29万股股份。
此次管理层更迭并不是家族退场。余风实际上为刘卫平、刘福平及刘忠思的表弟。刘卫平、刘福平兄弟是卫龙的创始人,也是实际控制人,二人通过信托及关联公司合计持有卫龙约78.33%的股份,对公司拥有绝对控制权。
卫龙公告中还称,陈阳已获委任为公司首席财务官,自2026年11月3日起生效。
陈阳现年46岁,拥有二十多年财务管理及会计相关工作经验,其工作经验涵盖财务计划与分析、预算管理、成本及供应链财务管理、资金及税务管理,以及内部审计与内部控制。
陈阳于2006年7月至2024年9月在Nestlé S.A.历任多个职位,包括总部会计、公司内部审计、冰淇淋事业部南区销售财务总监、冰淇淋事业部工厂财务总监、中国电商财务总监、瑞士总部亚大非大区财务管理总监、瑞士总部大中华大区财务管理总监及大中华大区财务计划与分析总监。自2024年10月至2026年8月,陈阳担任徐福记国际集团首席财务官。

押注海外业务
卫龙此次管理层调整,核心是在增长引擎换挡与国际化战略提速的背景下,进行的一次“内部培养+外部引入”的系统性管理架构升级。原CEO刘福平转任联席副董事长,仍参与重大决策,而接任者余风与新CFO陈阳的组合,分别对应了“战略连贯性”与“全球化财务能力”两大诉求。
卫龙称,本次调整有助于优化企业管治架构、提升管理效能、强化领导力梯队建设,为持续、稳健及长远发展提供有力支持。具体可以分为两个层面来看。
首先,内部提拔余风,可以保障战略连贯与执行效率。从余风履历来看,几乎轮遍了核心业务条线。由这样一位熟悉公司肌理的内部骨干执掌,有助于在品类切换期保持战略连贯性,减少磨合成本。刘福平转任联席副董事长后,仍会在战略规划与业务发展层面提供支持,形成“扶上马、送一程”的过渡。
其次,外部引入陈阳,有利于补齐国际化财务短板。
卫龙国内增长放缓,需要海外作为第二增长曲线。卫龙在2022年设立了上海第二中心,聚焦研发创新、品牌运营及海外业务拓展,定位对接全球市场的窗口。2023年3月,卫龙进一步成立海外事业发展中心,海外拓展有了专门部门负责。
卫龙海外业务亟待破局。卫龙虽已覆盖全球40多个国家和地区,但2026年上半年海外收入5896.1万元,营收占比仅约1.59%,仍处于培育阶段。从“试水”走向“深耕”,需要具备跨国企业管理经验的财务专才来支撑合规与财资管理。
近年来,卫龙持续引入联合利华、玛氏、乐事、麦肯锡等国际快消人才。本次人事调整是梯队建设一环,平衡家族管理稳定性与国际化专业能力。
陈阳的加盟被视为卫龙推进全球化在财务支撑层面的关键落子,重点在于强化海外财资管理、合规管控以及对接港股上市公司的国际治理要求。这也延续了卫龙近年从国际企业吸纳人才的思路,逐步搭建兼具国际视野与本土洞察的管理梯队。
两大引擎失速
除了海外业务亟待破局之外,新的管理层还面临诸多难题。近年来,整体来看,卫龙收入总量还在增长,但增速明显下行。分产品线来看,辣条这一传统基本盘从增长引擎变成存量收缩业务。蔬菜制品(魔芋爽、风吃海带等)称为当前核心支柱,但增速台阶式下滑。其他产品(臭豆腐、礼盒等)小体量高增长,但尚难形成第三大单品。
2023年至2025年,卫龙营收与净利润均保持逐年上升态势,营收从2023年的48.72亿元攀升至2025年的72.24亿元。总量还在增长,但增速明显下行。2024年和2025年,营收增速分别为21.3%和15.3%,2026年上半年,营收增速下滑至6.7%。
分析卫龙营收增速下滑的原因,在于支撑其高增长的两大引擎同时失速,老品类辣条在主动收缩与被动流失中加速下滑,而接棒的新品类魔芋在经历爆发后,因赛道拥挤和同质化竞争迅速降温。
辣条是卫龙起家的根基,但如今已成为拖累整体增速的主要因素。2026年上半年,调味面制品收入同比下降9.8%,降幅较2025年全年的4.3%进一步扩大,收入占比首次跌破三分之一至31.8%。
卫龙将下滑归因于主动调整资源配置及线下传统渠道流量下滑。这背后有两层含义:主动层面,卫龙正在将产能和资源向魔芋等蔬菜制品倾斜,辣条的设计产能同比基本持平,而蔬菜制品产能大幅扩张;被动层面,传统线下商超、流通渠道的客流持续萎缩,直接影响了辣条的动销。此外,麻辣王子等竞品持续抢占份额,以及辣条高油高盐的产品属性与当前健康消费趋势相悖,也在加剧这一品类的收缩。
行业整体数据同样印证了这一趋势:2026年一季度辣条在休闲零食细分品类中销售额降幅最大,同比下滑19.36%。
魔芋爽曾被视为卫龙最成功的第二增长曲线,但它的高增长窗口正在快速关闭。卫龙蔬菜制品收入增速从2024年的59.1%,降至2025年的33.7%,再到2026年上半年的15.8%,两年间增速缩水超过七成。
魔芋爽收入增速下滑核心原因是赛道从蓝海迅速变为红海。魔芋零食的进入门槛较低,盐津铺子、劲仔、洽洽、三只松鼠等超过30个品牌纷纷入局,产品口味高度趋同,差异化难以维持。盐津铺子2025年魔芋零食收入同比大增107%,直接分流了市场增量。
当入局者过多,价格战和渠道内卷便随之而来。一个值得警惕的信号是,2026年二季度国内魔芋零食销售额已同比下降8.03%,说明品类本身的拉力在衰减,消费者在大量同质产品面前开始审美疲劳。
辣条高油高盐的标签很难扭转,长期需求天花板肉眼可见,只能维持存量,很难重新增长。而魔芋赛道涌入大量对手,价格战压缩毛利。为维持品牌热度,广告、推广费用快速抬升,营销投入效率下降,侵蚀利润弹性。再加上海外业务亟待破局,这些,成为新的管理团队面临的核心经营课题。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
