


国星宇航 (06935.HK):国内太空 AI 算力龙头,即将港股 11 月 13 日挂牌
11月5日,国星宇航通过港交所聆讯正式启动全球发售,股份代号6935,最高发售价33.20港元/股,预计11月13日挂牌上市,独家保荐人为国泰君安国际。
这家公司是干什么的?
一句话概括:它是中国最早做AI卫星的民营商业航天公司,正在把"太空算力"从科幻概念变成可交付的硬件产品。
从"造星"到"用星":一条完整的太空产业链
国星宇航两条业务线。
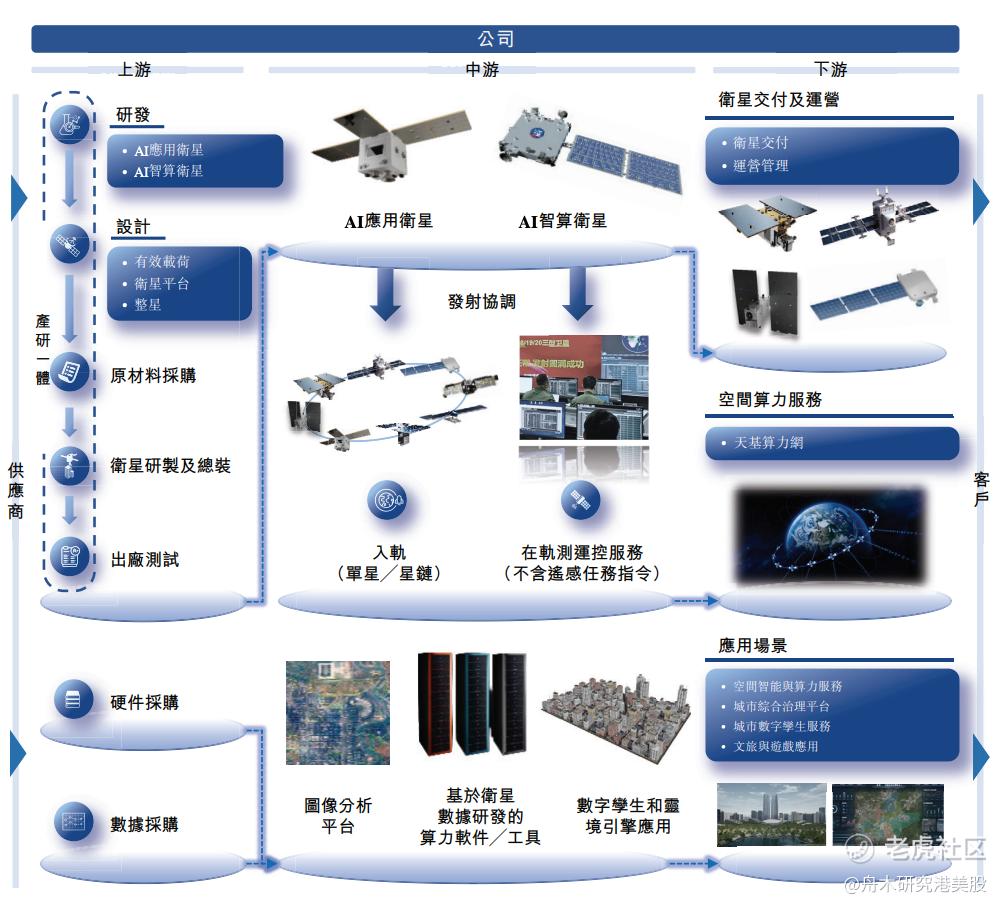
第一条,卫星及相关服务。 核心产品是AI智算卫星——把高性能计算载荷集成到卫星平台上,让卫星本身就是一个在轨计算节点,而不是单纯的数据采集终端。截至最后实际可行日期,公司自主研制了26颗AI智算卫星。
第二条,星基解决方案。 基于卫星遥感数据和AI算法,给政府、国企和科技公司做定制化解决方案,覆盖空间智能与算力服务、数字城市、城市治理、文旅等场景。
这是公司过去的基本盘,2023年收入占比高达90.7%,但结构正在快速变化。
核心数据:增长曲线和结构裂变
先看收入。2023年5.08亿,2024年5.54亿,2025年7.03亿。2025年同比增长27.0%。
真正让我停下来多看两眼的是收入结构的裂变:
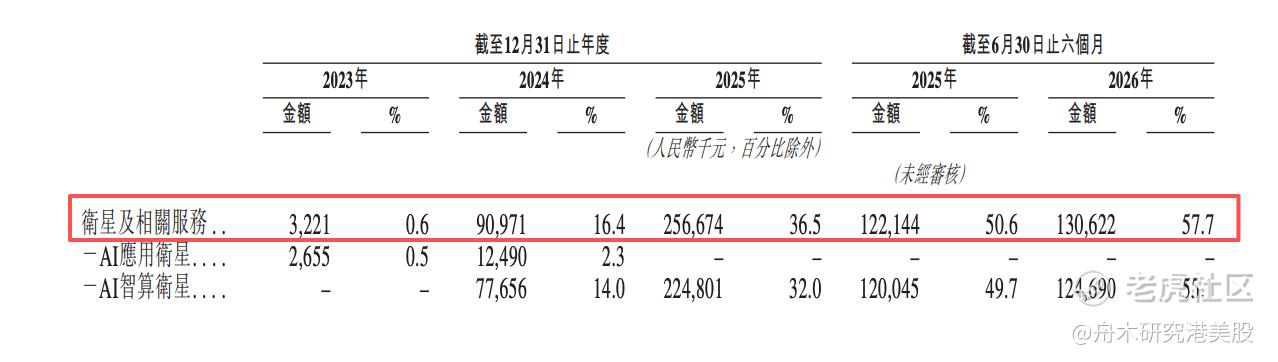
2023年,卫星及相关服务收入只有322万元,占总收入0.6%;
2024年跳到9,097万元;
2025年直接干到2.57亿元,占比36.5%;
2026年上半年进一步冲到57.7%,其中AI智算卫星单项就占了55.1%。
这意味着什么?公司的收入引擎已经从“项目制解决方案”切换到了“卖AI卫星”本身。 星基解决方案是存量,AI智算卫星是增量,而且增量正在以肉眼可见的速度吃掉存量的占比。
毛利率的故事更有意思。
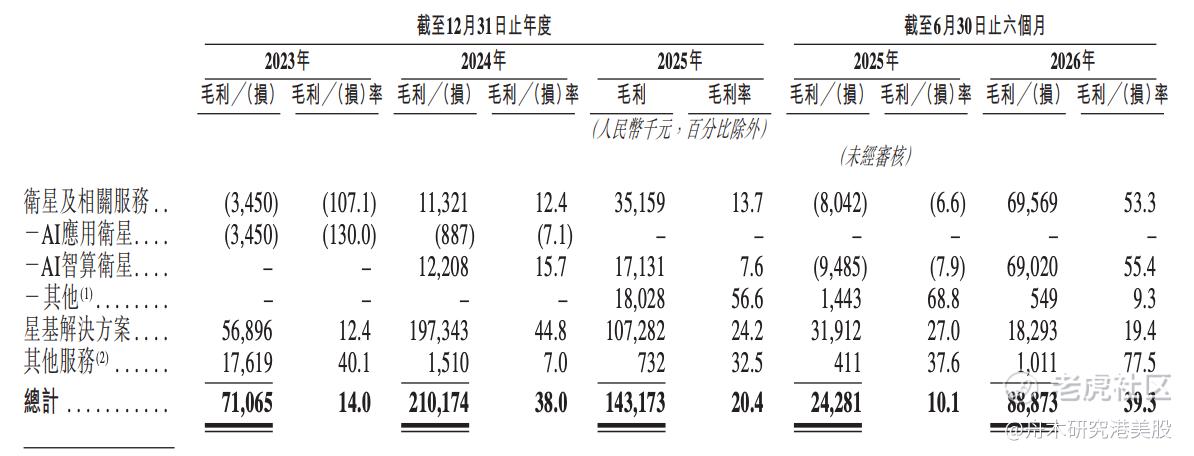
2025年整体毛利率20.4%,而AI智算卫星在2026年上半年毛利率拉到了55.4%,核心原因是卫星性能提升带来的平均售价上升,叠加批量采购把材料成本打了下来。
产品切换期的毛利率波动是行业常态,但AI智算卫星的盈利能力已经给出了明确的上行方向。
更关键的是,2026年上半年经营活动已经录得6,116万元的净流入,而2025年同期为净流出7,805万元。经营现金流转正,是这家公司从投入期迈向收获期的最硬信号。
另外,订单表比利润表更有说服力。截至最后实际可行日期,国星宇航手握114颗待交付的AI卫星客户订单,合约总值34.75亿元。对于航天这种长周期、项目制的行业,订单能见度就是估值锚。34.75亿的待交付合约,相当于2025年全年收入的近5倍,这不是“讲故事”能讲出来的数字。
为什么这只新股值得放进自选
第一,全价值链的稀缺性,市场没有给够定价。
根据弗若斯特沙利文的资料,按2025年收入计,国星宇航在从事卫星相关业务的中国民营商业航天企业中排名第七,市场份额2.1%。
但更关键的是另一个口径:在中国管理完整卫星产业价值链(研制、发射、运营和应用)的民营商业航天企业中,国星宇航排名第二,市场份额22.6%,而全中国具备这种全链条能力的民营企业只有约20家。
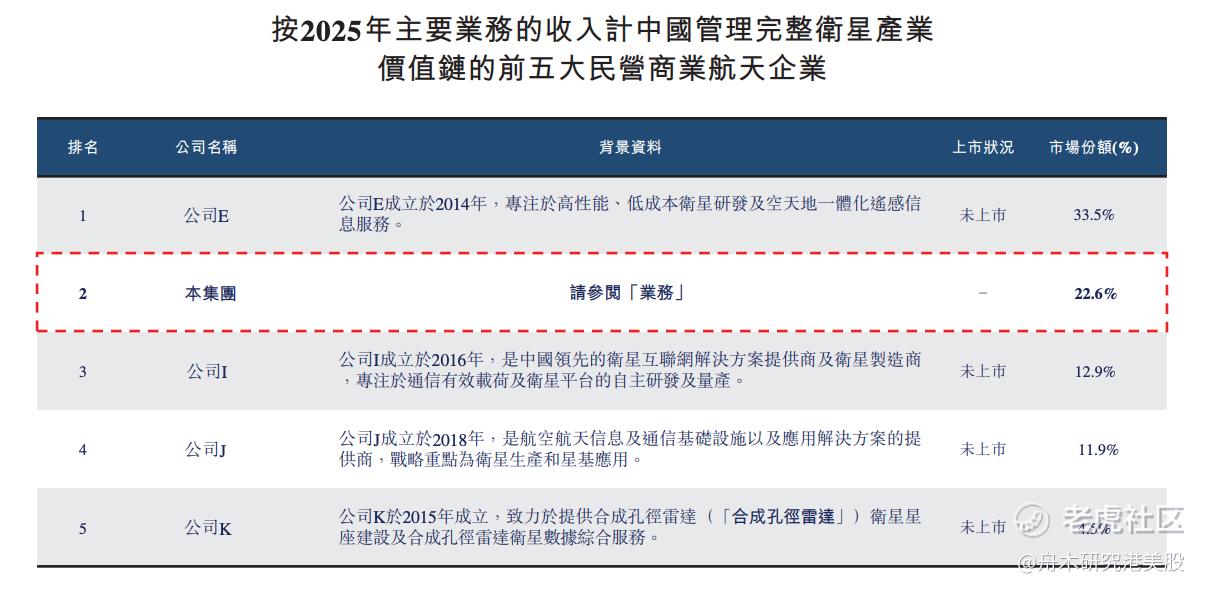
港股市场目前没有第二个纯粹的对标标的,这种稀缺性在IPO阶段往往会被放大。
第二,募资用途指向扩张,不是补流。
按发售价中位数29.05港元计,募资净额约7.724亿港元。分配上:35.6%用于提升研发能力,24.4%用于建设深圳中心,20.0%用于选择性战略投资及收购,10.0%偿还银行借款,10.0%作营运资金。
超过六成资金砸向研发和产能,说明管理层选择的是进攻,而不是防守。基石投资者方面,晶科能源投资和锦信东方合计认购6,000万港元等值股份,锁定了部分筹码。
打新的思考
最后再看本次招股的发行架构,其实藏着很友好的筹码信号。
国星宇航全球发售 3012.1 万股 H 股,香港公开发售仅占本次发售份额的 10%,对应上市后总股本占比仅 0.50%,公开发售合计仅 30121 手,公开筹码供给相当稀缺。
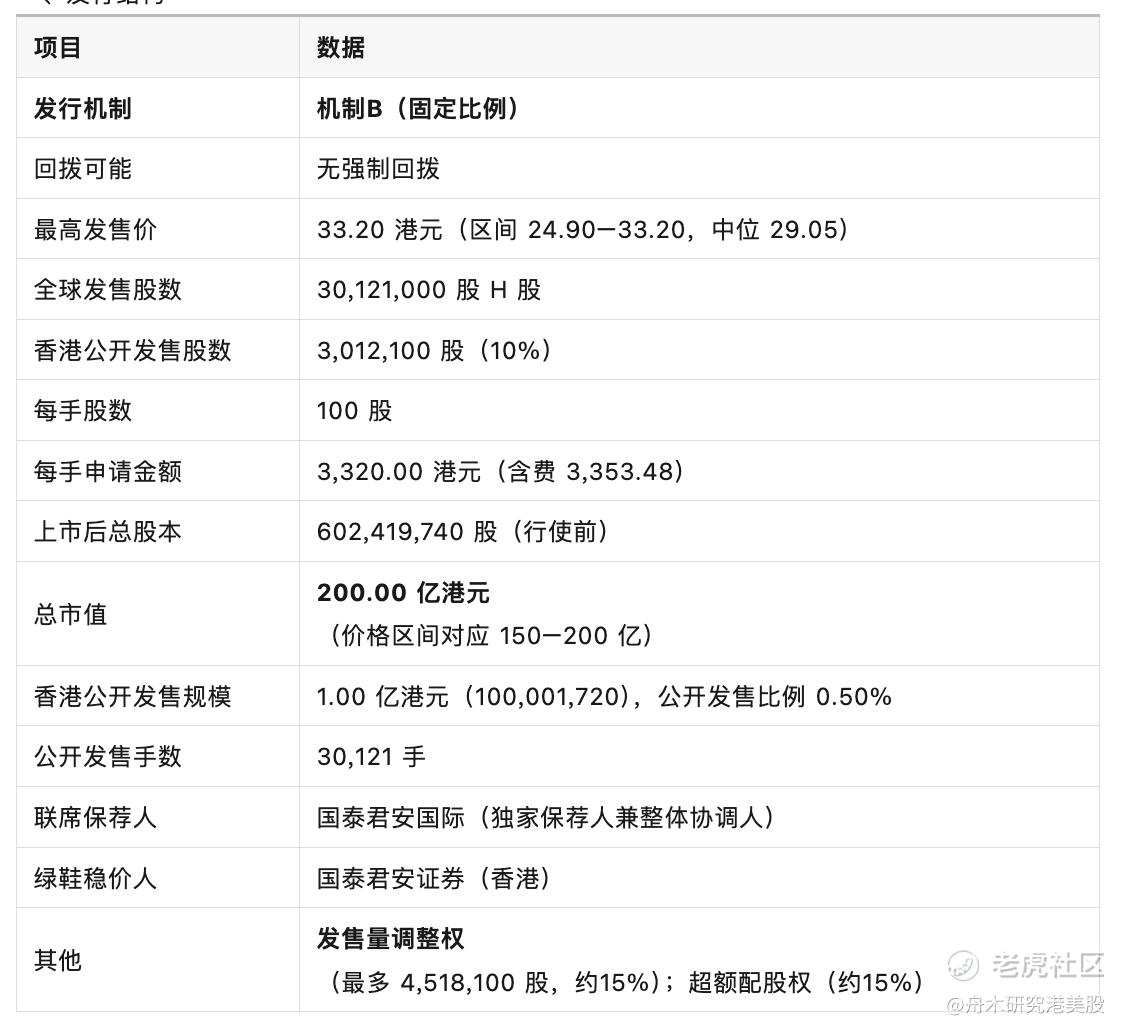
稀缺的公开筹码叠加绿鞋保驾护航,对于这条国内稀缺的太空 AI 算力主线来说,是加分项。
市场给它的定价,押注的不是当下的盈利,而是招股书中已经锁定的大额卫星订单、稳步推进的星算星座规划。频轨资源壁垒在手、订单持续落地、在轨大模型算力场景持续验证,国星宇航正在把 “天上算力” 从概念一步步变成可交付的业务。
商业航天的长坡厚雪才刚刚展开,这一次登陆港股,也给二级市场投资者提供了难得的、直接布局国内太空 AI 赛道核心标的的机会。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
