


【抄底分享4】爱马仕 Hermès 抄底机会终于来了!
肥猫的朋友们,又见面了!这里是不FOMO、不放马后炮、只分享简单实用好方法——你上你也行——的美股价值投资频道。
常言道:“男人的法拉利,女人的爱马仕。”这句话足以印证爱马仕在女性消费者心中的殿堂级地位与极强的品牌心智护城河。此前,我们已经深入聊过法拉利(详见《【会员】法拉利RACE——披着汽车外壳的奢侈品公司》及《【抄底验收1】你抄底的“法拉利”RACE,正在库库给你送钱》)。
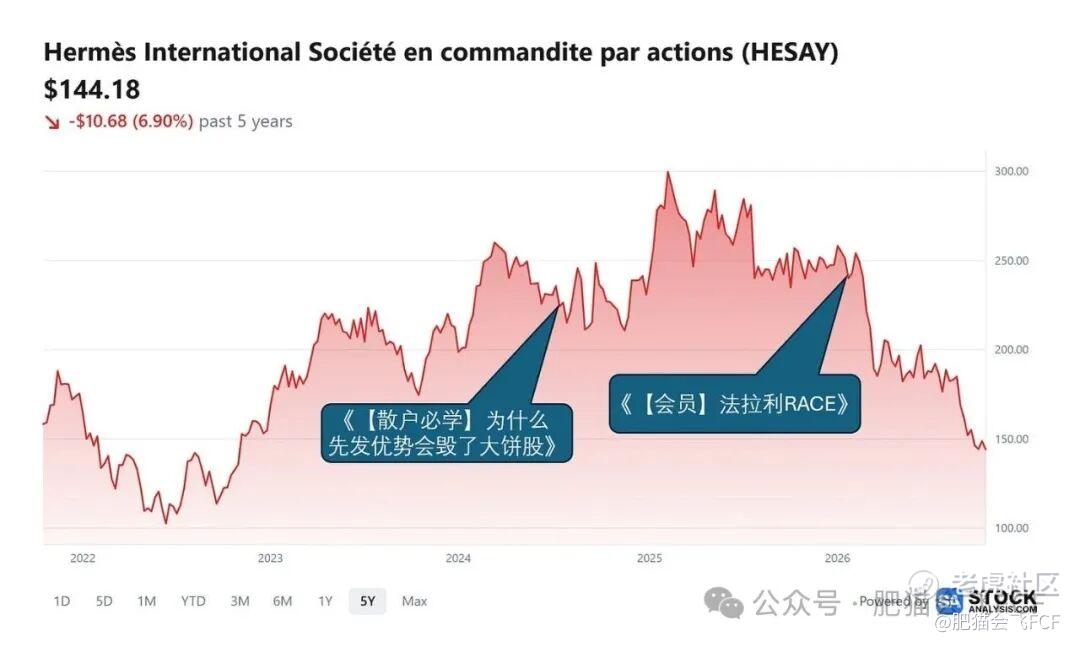
其实在之前的文章《【散户必学】为什么先发优势会毁了大饼股》中,我们也曾提及爱马仕(美股ADR代码:HESAY $爱马仕(HESAY)$ ),但彼时其股价与估值高企,缺乏安全边际。如今,这只顶级奢侈品巨头终于迎来回调“降价”,现在的你,敢逆势抄底吗?
在价值投资的世界里,逆势抄底靠的绝不是一腔热血或盲目的品牌信仰,而是扎实的财务数据与基本面趋势。下面我们就用数据说话,拆解一下爱马仕(HESAY) $爱马仕(HESAY)$ 当前的投资成色:
-
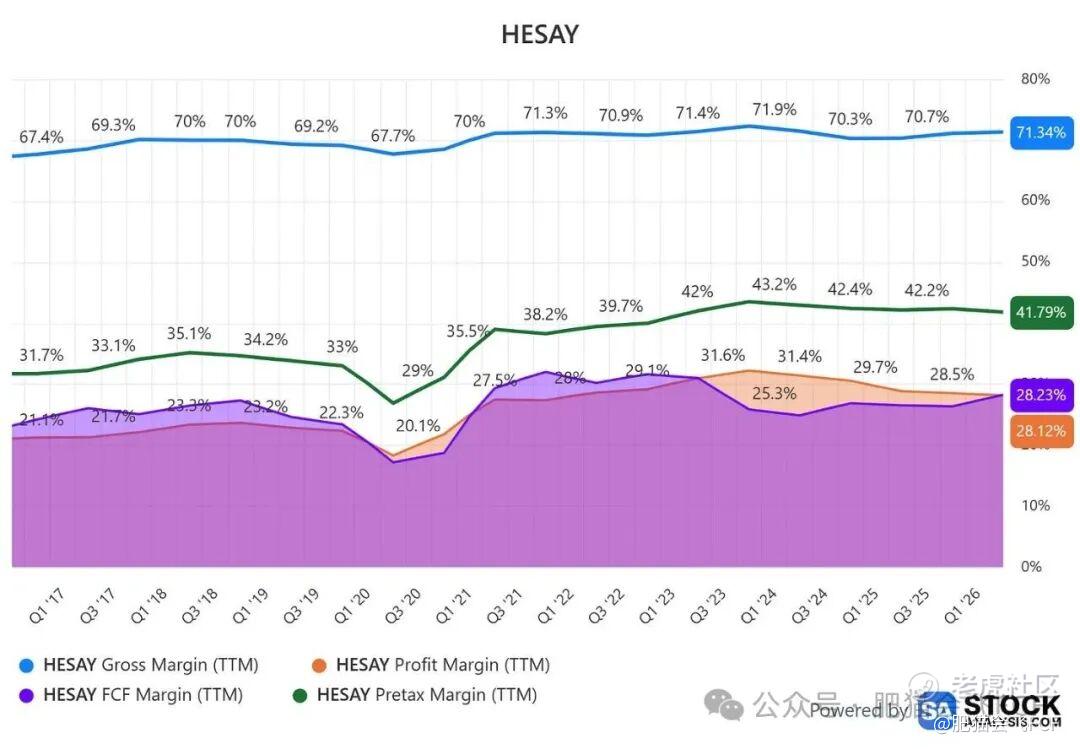
顶级的利润率与现金流表现:HESAY 的毛利率长期稳定在 70% 左右,净利润率也常年维持在 20% 以上(近年甚至逼近30%)。更难能可贵的是,公司的自由现金流(FCF)利润率与净利润率高度拟合。这充分验证了其盈利的高含金量——绝非停留在纸面上的“账面富贵”,而是实打实、源源不断的真金白银。
-
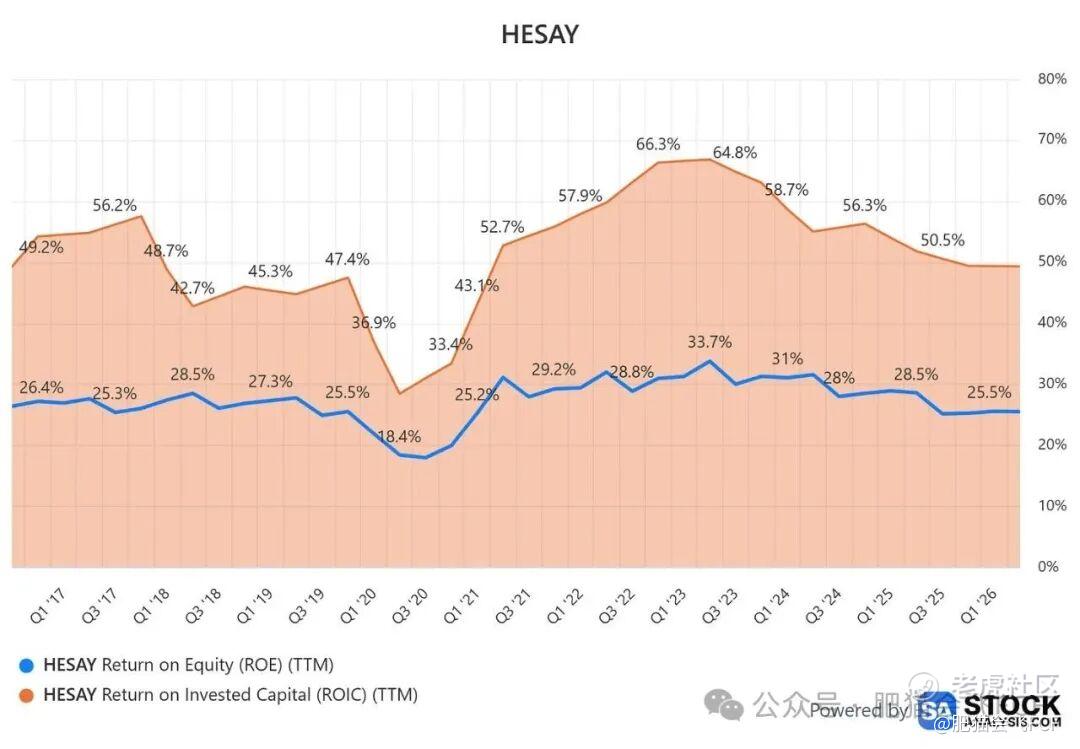
优异的资本回报率:HESAY 的净资产收益率(ROE)常年保持在 20% 以上,投入资本回报率(ROIC)更是常年高达 40% 以上。这意味着公司不需要依赖巨额的资本再投入,就能创造极高的商业回报,资本运作与经营效率堪称教科书级别。
-
稳健的债务安全边际:目前 HESAY 的债务权益比(Debt/Equity)仅为 0.12,债务与自由现金流之比(Debt/FCF)约为 0.45,说明公司仅需不到半年的自由现金流就能还清全部有息债务。同时,其利息保障倍数(Interest Coverage)高达 116 倍——这意味着公司单年的息税前利润(EBIT)足以支付长达 116 年的利息支出(事实上公司账上握有巨额净现金)。因此,投资者完全无需担忧 HESAY 的财务杠杆与破产风险。
-
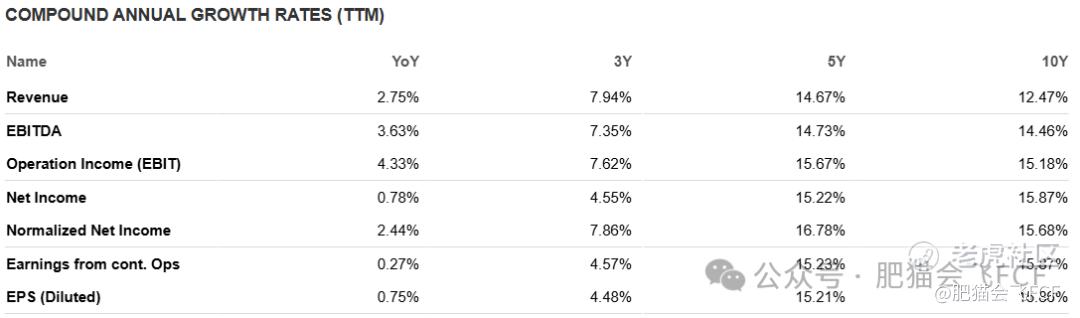
稳定满意的成长性:从成长维度来看,HESAY 的营收与利润长期保持稳步增长。尽管受全球宏观环境影响,近期奢侈品行业整体增速放缓,公司最近一年的每股收益(EPS)增速接近持平,但其过去 3 年的复合年均增长率(CAGR)依然保持在 6% 以上,展现出极强的品牌韧性,短期波动无需过度焦虑。
基本面与估值的显著背离:从估值维度审视,尽管从中长期趋势来看,HESAY 的每股收益(EPS)和自由现金流(FCF)一直在稳步攀升,但近期其市盈率(P/E)和市现率(P/FCF)却双双跌至阶段性历史低位。这种“基本面长期向上、估值乘数向下”的罕见背离,清晰地表明 HESAY 当前的股价已经步入了极具吸引力的历史低估区间。
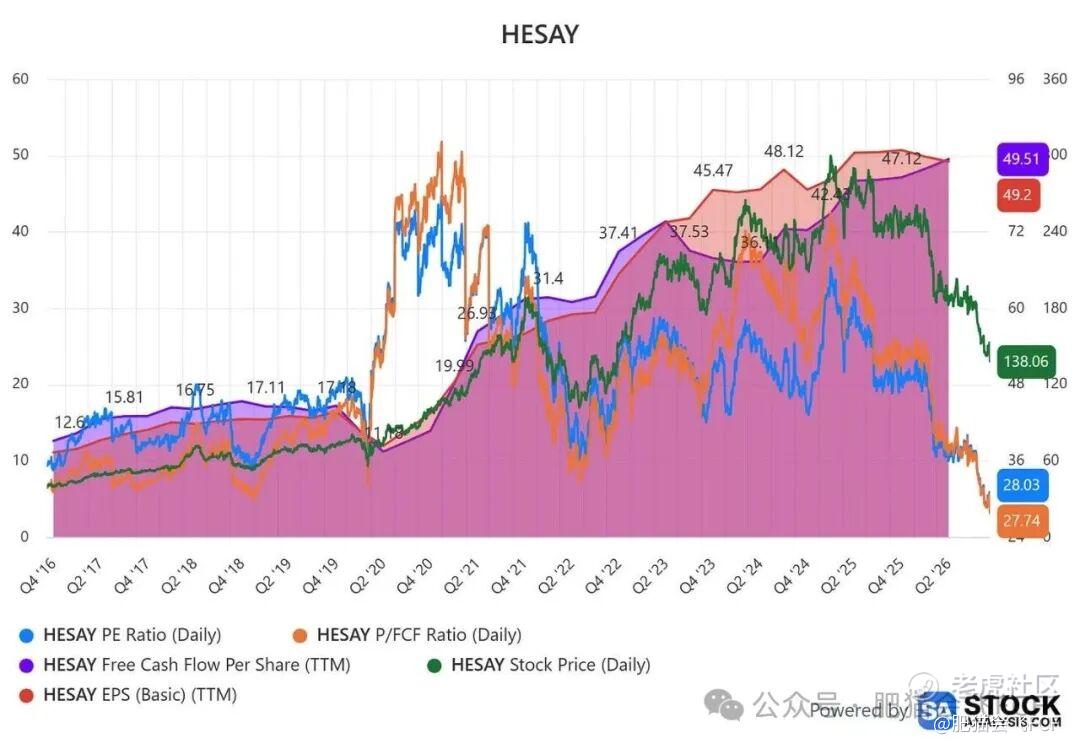
熟悉肥猫的朋友们都知道,我们做价值投资,向来不太关心“市场上是怎么看”的。不过为了分析视角的完整性,我们不妨顺带拆解一下:为什么 HESAY 这样一家好公司,股价却在不断下跌?背后的核心原因其实非常清晰:
-
短期增速放缓与大中华区逆风:受全球宏观大环境影响,奢侈品行业整体步入寒冬。爱马仕最新的季度营收增速放缓至 4.3%–7% 的区间,尤其是过去作为增长引擎的亚太(大中华区)市场复苏慢于预期;同时,香水美妆、丝巾等依赖中产阶级“尝鲜”的入门级品类出现下滑。
-
“杀估值”而非“杀基本面”:过去两年,当同行纷纷业绩暴雷时,市场把爱马仕奉为唯一的“避风港”,给到了超过 50 倍 P/E 的高昂溢价。如今,当市场发现爱马仕也无法完全脱离宏观地心引力、增速从双位数回归个位数时,机构资金便开始给它的估值“挤泡沫”。
HESAY $爱马仕(HESAY)$ 的抄底结论
综合以上五大财务维度,爱马仕(HESAY)无疑是一家护城河极深、财务极其健康的殿堂级行业龙头。其营收含金量极高、资本回报率惊人、现金流充沛且毫无债务压力。当前股价回调使其跌入历史估值低位区间,提供了难得的安全边际,非常契合价值投资者的左侧逆势布局标准。
不过肥猫也要照例提醒大家:好公司加上好价格,并不意味着股价明天就会立刻反转。在宏观与市场情绪波动依然存在的背景下,大家在实操时切记采用“分批建仓”策略,切勿一次性全仓梭哈(All-in),留足现金弹性,才能从容笑到最后!
免责声明:本文内容仅供参考,不构成投资建议。投资有风险,入市需谨慎。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
