


【港股IPO】国星宇航申购情况及打新分析
公司名称:成都国星宇航科技股份有限公司 $国星宇航(06935)$
保荐机构:国泰
绿鞋:有(国泰)
基石投资者:6.9%
募集期:11月5日-11月10日(下周二早)
主营业务:AI卫星及星基解决方案
一、保荐人、绿鞋、基石
国泰保荐,国泰绿鞋,基石6.9%。包括拓璞数控,两家航天概念股都是国泰保荐和绿鞋的。
打新指数:★★★
二、货量及孖展情况
机制B,10%,公配3万手,上限定价一手3320港元。截至今日下午4点,孖展倍数0.07倍,总额723万。
打新指数:★★
三、估值测评及基本面分析
两块业务,卫星及相关服务和星基解决方案,前者的噱头在智算卫星和太空算力部署。后者就是利用卫星遥感数据、人工智能及地理信息技术,为数字城市、城市治理、文化旅游等领域提供定制化解决方案。
先看看后者,根据沙利文的行业报告,2021-25年星基解决方案年化增长10%,2025-30年年化增长37.1%。
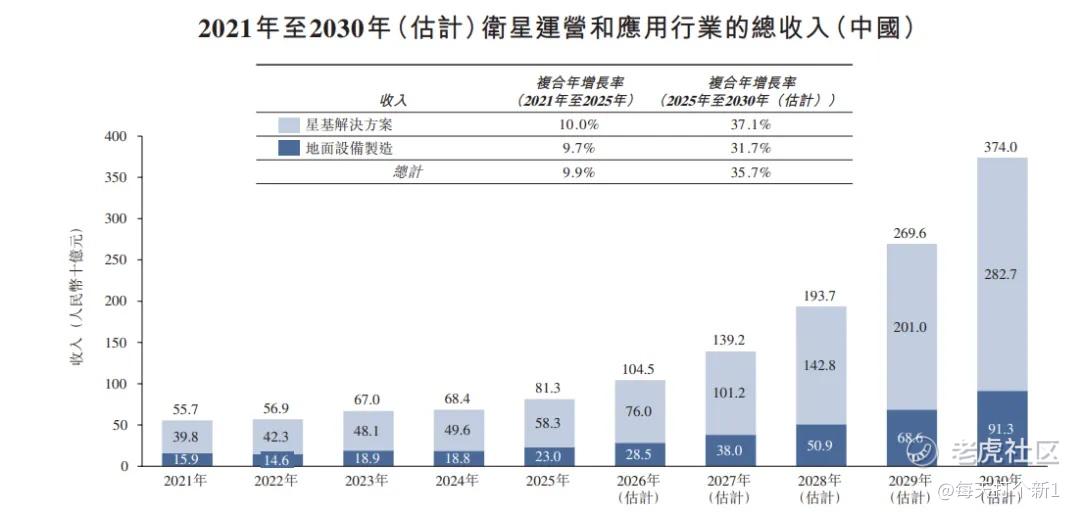
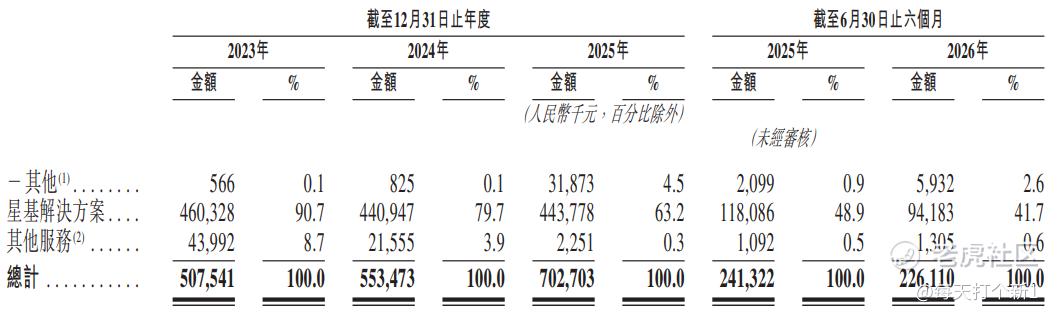
虽然2025年以前增长不快,但起码是有,但是公司这块业务营收,除了2025年同比基本持平,基本在走下坡路。
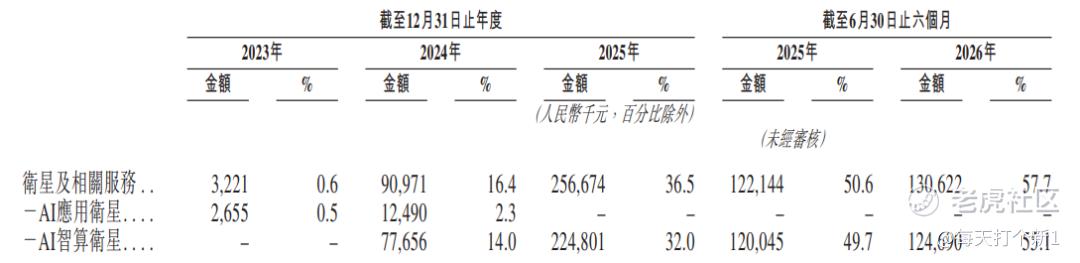
再看卫星这块,这个很有意思,AI应用卫星到2025年就彻底不做了,梭哈智算卫星。起步确实迅猛,2025年同比将近翻了两倍,但是2026年又增长失速,上半年同比仅增3.9%。
倒也不是没有优点,2026年智算卫星业务毛利率断档上升55.4%,去年同期还是毛损。
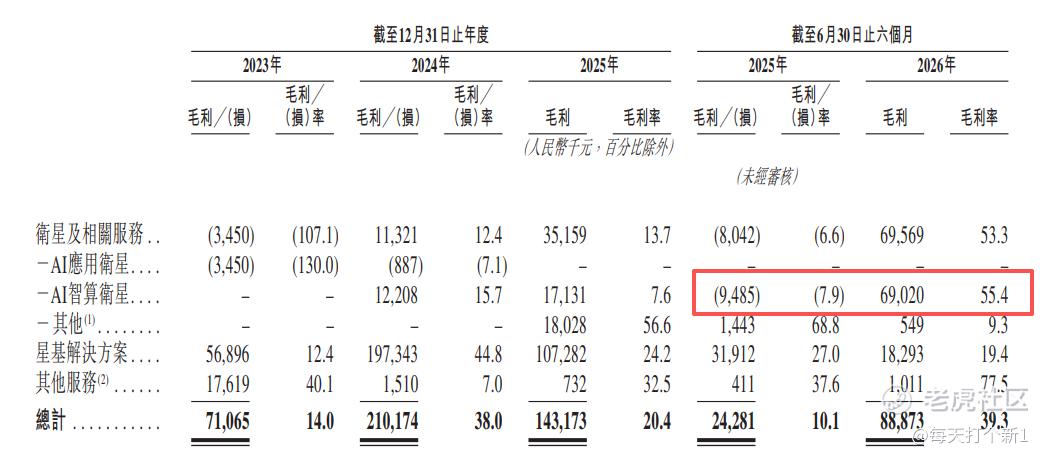
至于原因,公司表示是因为性能导致的售价提升,以及成本下行。
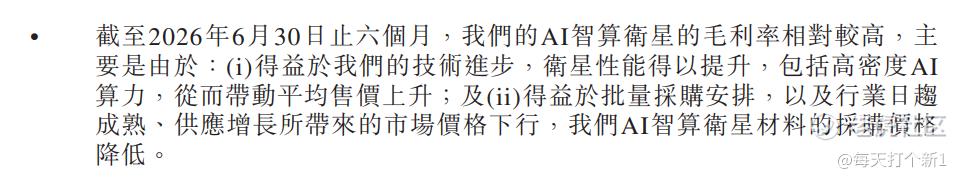
对此,我只能说两个字:扯淡!他上半年毛利高哪里是因为什么售价和采购价?明明是因为他一颗卫星都没有发射导致没有产生任何的发射成本!
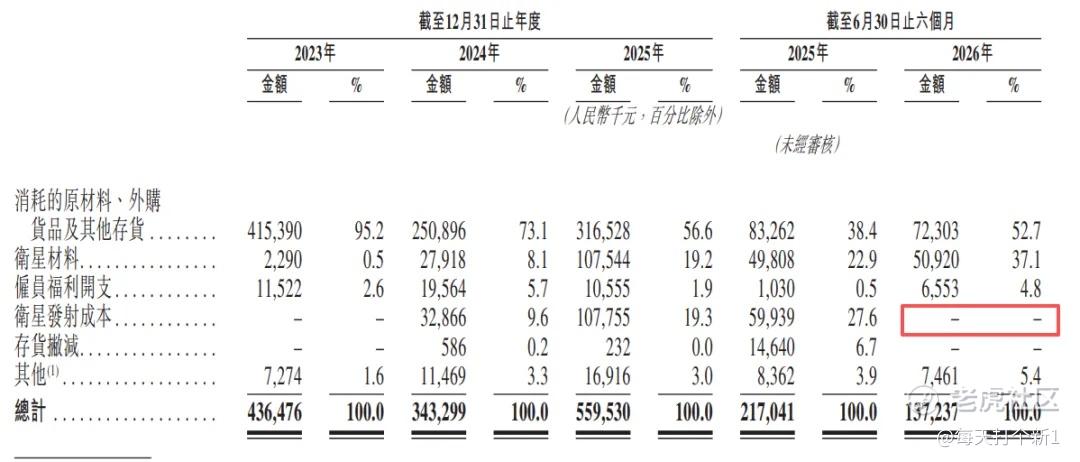
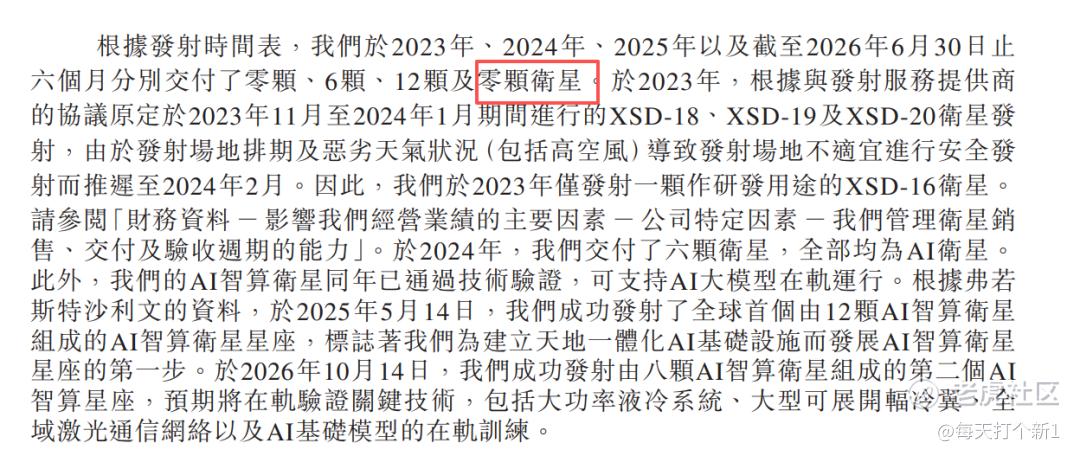
公司2026年卫星收入微涨,假设收入和发射成本基本对应,我就拿2025年同期的数据估算,那么6957万的毛利里面,要减掉6000万的发射成本,毛利仅剩约963万,用这个数字计算,那就是大约7.4%的毛利率,跟2025年刚好对得上。
港交所桑,不管管吗?
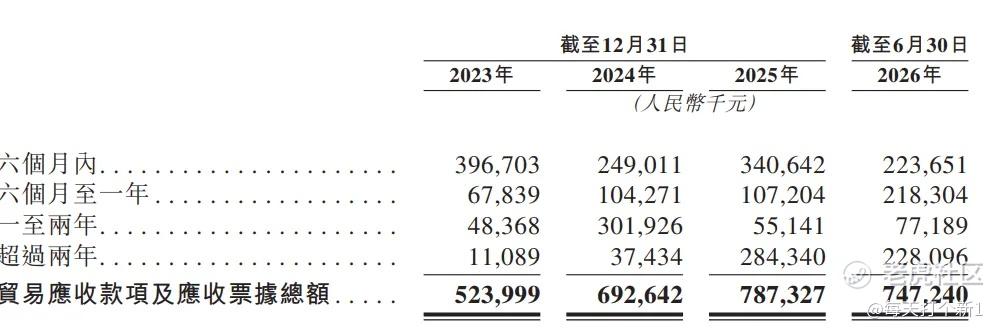
另外,公司的营收总额常年低于应收款,且2025年2年以上应收款2.8亿,占总应收款的近四成。
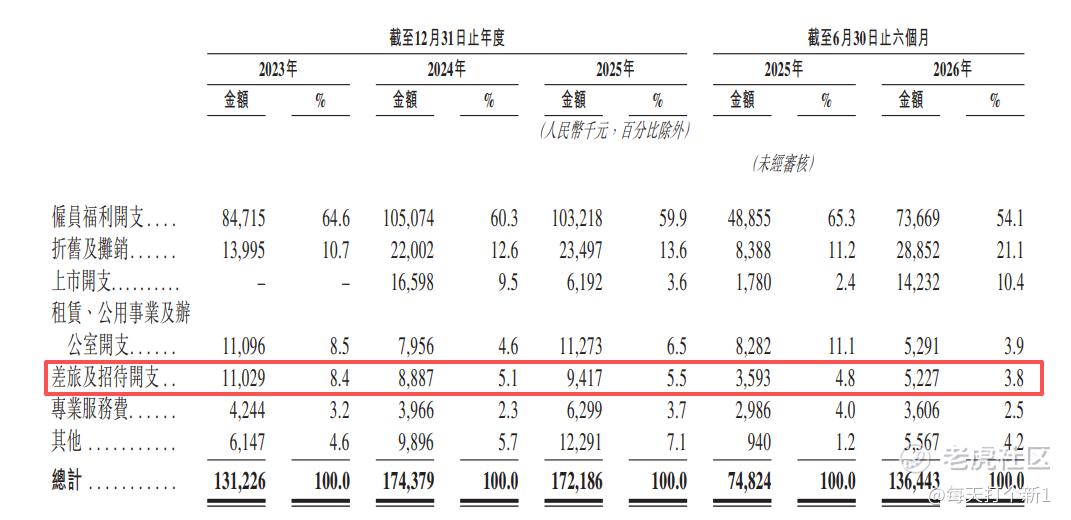
钱没赚到,管理开支却是很高,航天公司管理费用占比通常在10%左右,公司常年30%左右(今年上半年更是激增到60%),一年的差旅及招待开支近1000万,对于一家连续亏损、回款又困难的公司,这笔钱到底花出了多少订单和利润?不解释一下吗?
当然,公司也是有亮点的,聆讯版招股书最新更新,2026年上半年新签5份合约,总价值12.2亿,截至2026年11月,有114颗待交付的订单,总价值34.8亿。
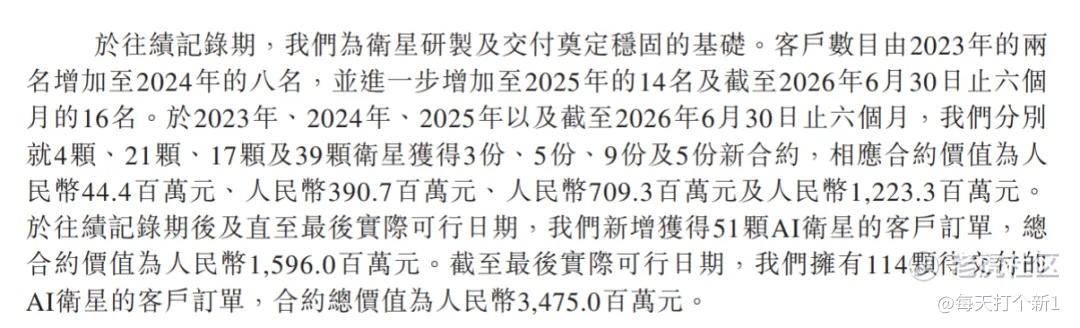
数字很漂亮,但是含金量有多少呢?首先最明显的便是收不到钱的问题,应收账款都快爆炸了;
其次是制造与发射能力,虽然每年基本都在增加,但是历史最高年度仅交付12颗,过去两年一共18颗,而公司计划2027年发36颗,2028年发60颗,饼会不会画的有点大;
然后是监管审批覆盖度,2027—28年计划研制的96颗卫星中,有74颗的新增核准尚未到手,占比约77%。如若未来核准或审批进度不及预期.....
最后看看估值吧,上限200亿,对应滚动ps为24.9。卫星业务可比公司选中国卫星和中科星图,前者9.7倍PS,后者20.6倍,公司业务更偏向中国卫星,综合下来我认为16倍左右比较合理,比下限150亿低21.5亿。
但注意,这里用的是A股的可比公司,如果算上AH折价率,按25%计算,那便是12倍。GGWP。
但还有一个点也很重要,这公司如果上半年上市,画画大饼讲讲太空算力的故事,市场可能还认,现在AI硬件跌的他麻都不认识了,地面的AI数据中心都在经历成本收益的考验,你还整个太空的,哪壶不开提哪壶是吧?
其实我觉得公司并不是故意卖这么贵,也是没办法。今年4月份按照115.5亿人民币(约136亿港币)的估值募了一轮,当时航天股刚跌到半山腰,当下上市航天股的估值跟那时候相比普遍下跌30-50%不等。
那公司就难受了呀,募资拿钱的时候很爽,现在航天股普遍下跌,他如果降得比最后一轮还低,投资人能答应?只好被迫卖高价,至于能不能卖出去那就听天由命。
其他的航天股,比如蓝箭航天、中科宇航、微纳星空原计划下半年上市,但九月底招股书财务数据过期之后均没有更新招股书。
那公司为啥硬着头皮还要发?对赌协议如下:
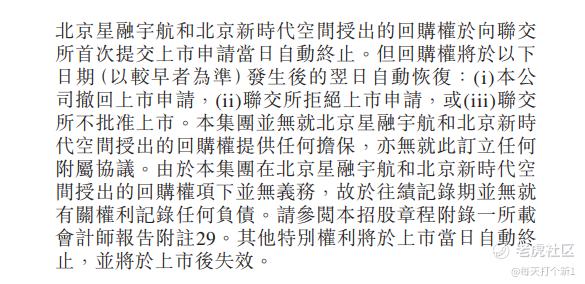
而且回购义务由股东承担,那更不能拖了。
这个跟远信的情况完全不一样哈兄弟们,远信是大股东直接掏钱做了回购,所以他为了不亏有市值需求。而国星宇航的回购义务落在相关股东身上,而且一旦撤回上市申请或上市申请被拒,回购权就可能恢复,二者有本质区别。
打新指数:★★~★★★(最终策略及评级发xing球)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
