


越南电商Q3活跃卖家环比同比均减少,但销售额反增5.16%,订单向头部商家集中,中小卖家出清
越南前三季度电商销售额增44.47%,跨境卖家份额从7.6%降至4.4%,本土卖家占95.6%
据越南电商数据机构Metric发布的《2026年第三季度在线零售平台全景报告》,第三季度越南四大电商平台Shopee、TikTok Shop、Lazada、Tiki合计销售额达150.38万亿越南盾(约合58.2亿美元),同比增长45.16%;销售商品量约10.89亿件,同比增长10.13%。前三季度累计销售额441.97万亿越南盾(约合171亿美元),同比增长44.47%。
但活跃卖家数量与销售规模出现明显背离。第三季度四大平台合计约有47.03万家产生成交的活跃卖家,同比减少2.47%,环比减少10.68%;同期总销售额环比增长5.16%。
据《越南经济时报》报道,这一背离表明市场增量主要来源于头部商家的集中放量,而非活跃卖家数量的扩张,中小卖家和低效店铺正在被加速出清。
Shopee与TikTok Shop的竞争差距大幅收窄。据Metric统计,两平台总市场份额差距已从2025年同期的近15个百分点缩减至2026年第三季度的1个百分点出头。其中TikTok Shop第三季度销售额同比增长75.9%,远高于Shopee的26.4%。
在品类分工上,TikTok Shop在男装和女装品类分别占据68.1%和64.5%的份额;Shopee则在手机平板、家电及家居生活品类分别占据72.1%、61.8%和53.1%的份额。两平台在美妆、食品百货、运动户外、健康产品等品类贴身竞争。
据越南《工商报》分析,卖家洗牌的核心驱动力是消费升级与官方店铺崛起。
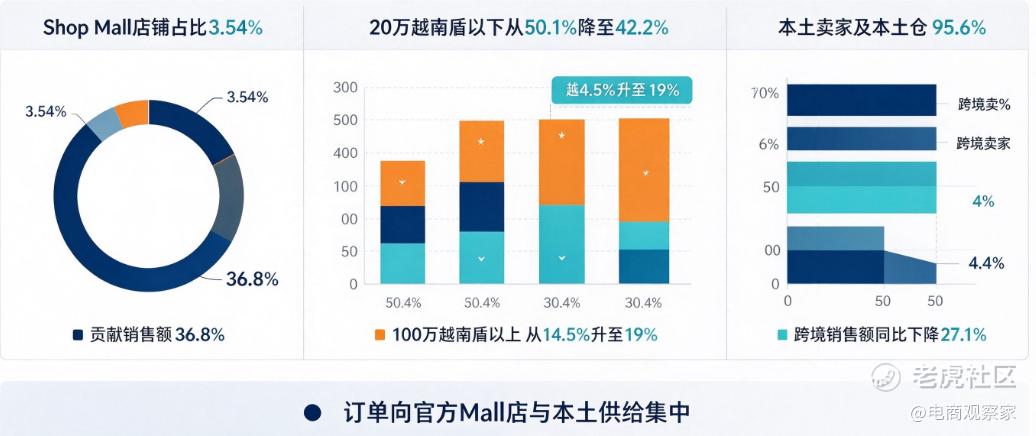
Shopee和TikTok Shop上,Shop Mall官方旗舰店仅占店铺总数的3.54%,却贡献了36.8%的总销售额,消费者对正品和高客单价商品的偏好持续强化。价格带结构同步上移:20万越南盾以下商品的销售额占比从50.1%降至42.2%,100万越南盾以上商品占比从14.5%升至19%。
据Metric数据,Shopee平台上本土卖家及本土仓发货占比已升至95.6%,对应销售额69.8万亿越南盾,上年同期为92.4%;跨境卖家销售额同比下降27.1%至3.2万亿越南盾,份额从7.6%萎缩至4.4%。这意味着依赖跨境直邮铺货的中国卖家在越南Shopee的生存空间正在被本土卖家和海外仓模式挤压。
Apple以约1.923万亿越南盾销售额位居品牌榜首,但同比下滑23.35%,是前十品牌中唯一负增长的品牌;Samsung销售额同比增长98.70%,本土乳业巨头Vinamilk同比增长225.86%。Samsung与Apple的销售额差距已从约1.69万亿越南盾收窄至约2900亿越南盾。
据AMZ123援引Metric数据,第三季度宠物护理品类销售额1.92万亿越南盾,同比增长38.2%,但活跃卖家数减少9%至2.07万家;家电品类销售额7.97万亿越南盾,同比增长51.4%,活跃卖家数减少13.9%至4.75万家。两个高增长品类均呈现销售额涨、卖家数降的特征。
Metric预测,第四季度四大平台销售额可达165.5万亿越南盾,环比增长10.05%,主要由11.11、12.12、圣诞及新年大促驱动。美妆、时尚、电子、家电和礼品类预计受益最大。
对跨境卖家而言,数据传递的信号明确:一是越南电商已从“铺货走量”阶段进入“品牌和正品驱动”阶段,Mall店和本土仓卖家享受流量倾斜,纯跨境直邮模式份额持续收缩;二是品类选择上,服装类优先布局TikTok Shop,3C家电类守住Shopee基本盘;三是卖家总数在缩窄,新入场者获客成本同步攀升,资源应集中到已验证的爆款链接而非广撒网铺货。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
