


2026最强消费龙头为什么是伊利?答案藏在三季报里
2026年,在消费板块整体表现仍然承压之际,一只乳业龙头却正悄然走出独立行情——它就是伊利股份。
自今年7月1日连续上涨以来,伊利股份累计上涨27.8%,持续刷新年内新高,不仅领涨消费板块,更大幅跑赢A股大盘。Wind数据显示,截至11月2日,同期食饮板块涨幅仅9.76%,沪深300指数下跌19.33%。伊利股份的强势表现可见一斑,堪称2026年最强消费龙头。
这家乳业龙头逆势走强的秘密是什么?答案在其刚刚发布的三季报里。
/ 01 /
营收、利润双增长,分红、回购齐落地
10月29日晚,伊利发布2026年三季报。
前三季度,公司实现营业总收入938.13亿元,在高基数基础上同比增长3.59%,核心经营利润更是实现9%的增长,达114亿元。
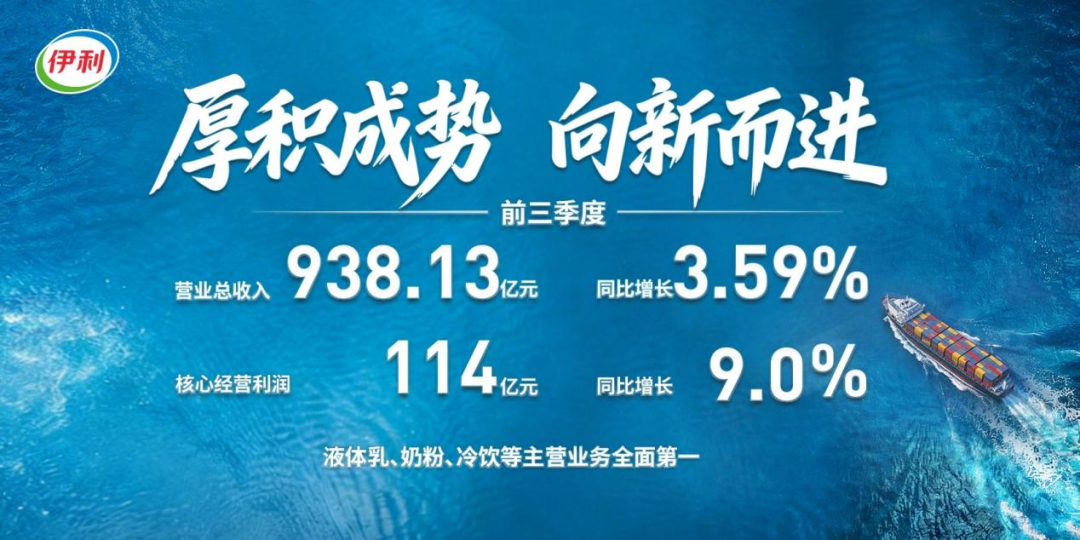
整体来看,这家稳坐亚洲乳业第一把交椅的龙头,无疑又交出了一份令人满意的答卷。具体来看,整体稳健增长的背后,是三大核心业务的齐头并进。
首先是液体乳业务,前三季度营收557.21亿元,稳健复苏,稳住了规模基本盘;其次是奶粉及奶制品业务,前三季度营收248.23亿元,稳健增长,再创历史新高;再次是冷饮业务,前三季度营收101.18亿元,为整体经营持续贡献稳定增量。
从行业对比来看,伊利三大核心业务营收规模均稳居行业第一,全品类均衡发展的优势愈发明显,中国乳业“一超多强”的格局进一步清晰。
值得一提的是,伊利的“一超”,不止“超”在规模上,更“超”在增长的稳定性和持续性上。
拉长周期来看,1995-2025年,伊利的营收从2.09亿元大幅增长到了1159.31亿元,净利润则从0.16亿元大幅增长到了115.65亿元,30年间,年化复合增速均超23%。这种穿越经济周期与行业波动的超高复利水平,在A股屈指可数。
同时,这种稳定性和持续性也表现在公司对股东回报的重视上。
就在三季报发布同期,伊利还发布了中期利润分配预案——拟派发现金红利总额26.6亿元,将经营成果及时回馈投资者。
事实上,同样拉长周期来看,自上市以来,伊利已累计实施现金分红28次,分红总额达672.95亿元。无论是分红的持续性,还是规模和比例,均位居行业第一,在整个A股亦名列前茅。
此外,公司此前公布的不超20亿元的回购注销计划亦已正式启动,10月22日已通过集中竞价完成首次回购,耗资近5000万元。
/ 02 /
“新鲜度领先”战略重塑液体乳竞争力,新业务打开第二曲线
为何在消费大盘整体承压的背景下,伊利能逆势实现稳健增长?核心在于一场前瞻性的自我变革。
从产品端来看,占营收比重超60%的液体乳无疑仍是伊利的基本盘。这方面,虽然过去的“普适性增长”已逐渐见顶,但在消费分级趋势愈发明显的背景下,下游市场依然存在较大的结构性机遇。而谁能抓住这一结构性机遇?在于谁能更好地满足消费者对口感和新鲜度等真实需求。
为此,伊利以“工欲善其事,必先利其器”的战略耐心和魄力,对液体乳业务进行了一场前瞻且颠覆性的数智化变革——以“新鲜度领先”战略为核心抓手,在渠道和产品两端同时重塑竞争力。
渠道端,通过数智化手段,构建“一物一码”的物码体系,给每一件产品赋予唯一的数字身份证。从生产线赋码、经销商扫码入库、门店扫码收货,到消费者扫码领奖,实现全流程数据追踪。这种全链路透明,全链路可控,保障了每一件产品在整个周转过程中以更新鲜的日期、更快地抵达消费者。
产品端同步发力。低温奶品类,全新推出应用"0.09秒超瞬时锁鲜"工艺的"秒鲜"产品,以浓醇原生的口感获得消费者广泛认可,上市数月销量快速抬升,口碑持续走高;常温奶品类,则开创性推出金典"鲜活"系列,以"顶配鲜活营养"的品质和饮用便捷性持续赢得市场,自二季度上市以来累计销量超过13亿,下半年已进入持续放量阶段。
渠道新鲜度管理×产品创新,二者协同发力的结果:公司液体乳渠道健康度已达到历史最好水平。可以说,以"新鲜度领先"为抓手、建立在数智赋能和扎实基础建设之上的体系化竞争力,正在成为伊利难以复制的护城河。
液体乳稳住基本盘之外,公司前瞻性布局的“精准营养”新业务,正在接过增长的接力棒。
譬如,成人营养业务正迎来突破关键期。随着高价值及功能性产品持续贡献增量,前三季度,成人营养业务实现双位数增长,尤其成人奶粉稳居行业第一,市场份额持续提升。益生菌和蛋白质补充剂等功能保健食品,前三季度更是实现翻倍增长。
再譬如,深加工业务的成长空间也进一步显现。前三季度,伊利B端业务整体达成年初目标,实现双位数增长,其中国产奶油、奶酪、黄油均实现20%以上增长。
/ 03 /
收获期将至,长期价值获一致认可
液体乳竞争力的增强与新业务的快速增长,不仅支撑了伊利前三季度的稳健增长,更大的意义在于,也为公司后续的高质量发展储备了充足的动能。
在10月30日的业绩说明会上,伊利进一步明确了全年经营指引:收入目标不变,核心经营利润率同比继续提升。同时,公司明确表示,四季度液体乳业务有望实现更好增长,2027年更将迎来液体乳业务的收获之年。
事实上,这些向好表现在双节期间也已现端倪。依托全新渠道体系,伊利全线发力,液体乳终端动销提速,零食店、会员店、电商平台均实现较好增长;战略新业务成人营养品实现双位数增长,为四季度冲刺及2027年加速增长蓄足动能。
基本面的持续向好也让这家乳业龙头的长期价值获得了市场各方的一致认可。
中金公司研报认为,原奶周期临近反转,2027年液体乳有望迎全面收获期。一方面,随上游原奶供需走向偏紧、价格企稳向上,行业竞争格局有望改善,利好龙头份额提升与利润率修复;另一方面,伊利以“新鲜度领先”战略重塑终端渠道,库存与产品新鲜度大幅优化,液体奶增长动能完成“换挡”,预计2027年有望加速增长。
中银证券指出,伊利基本面已触底企稳,随着上游原奶供需格局的持续优化,叠加公司自身在产品创新、新渠道拓展、供应链提效等方面的持续突破,下半年开始有望逐渐步入业绩收获期。
高盛则在近期发布的研报中,将伊利目标价上调至37元/股。资金层面,“聪明钱”也已率先开始抢筹,三季度北向资金继续增持伊利8903万股。
最后,回到开头的问题:2026最强消费龙头为什么是伊利?三季报给出的答案是:业绩有增长,业务有支撑,回报有诚意,未来有指引。
在这样的背景下,基本面向上-资金增持-估值提升的正向循环已经开启。

免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
