


赛力斯Q3扭亏赚14亿,问界高端车型持续交付 | 三季报
作者 | 孙宁郁
编辑 | 王以沫
扣非仍亏13.65亿,盈利修复仍待验证
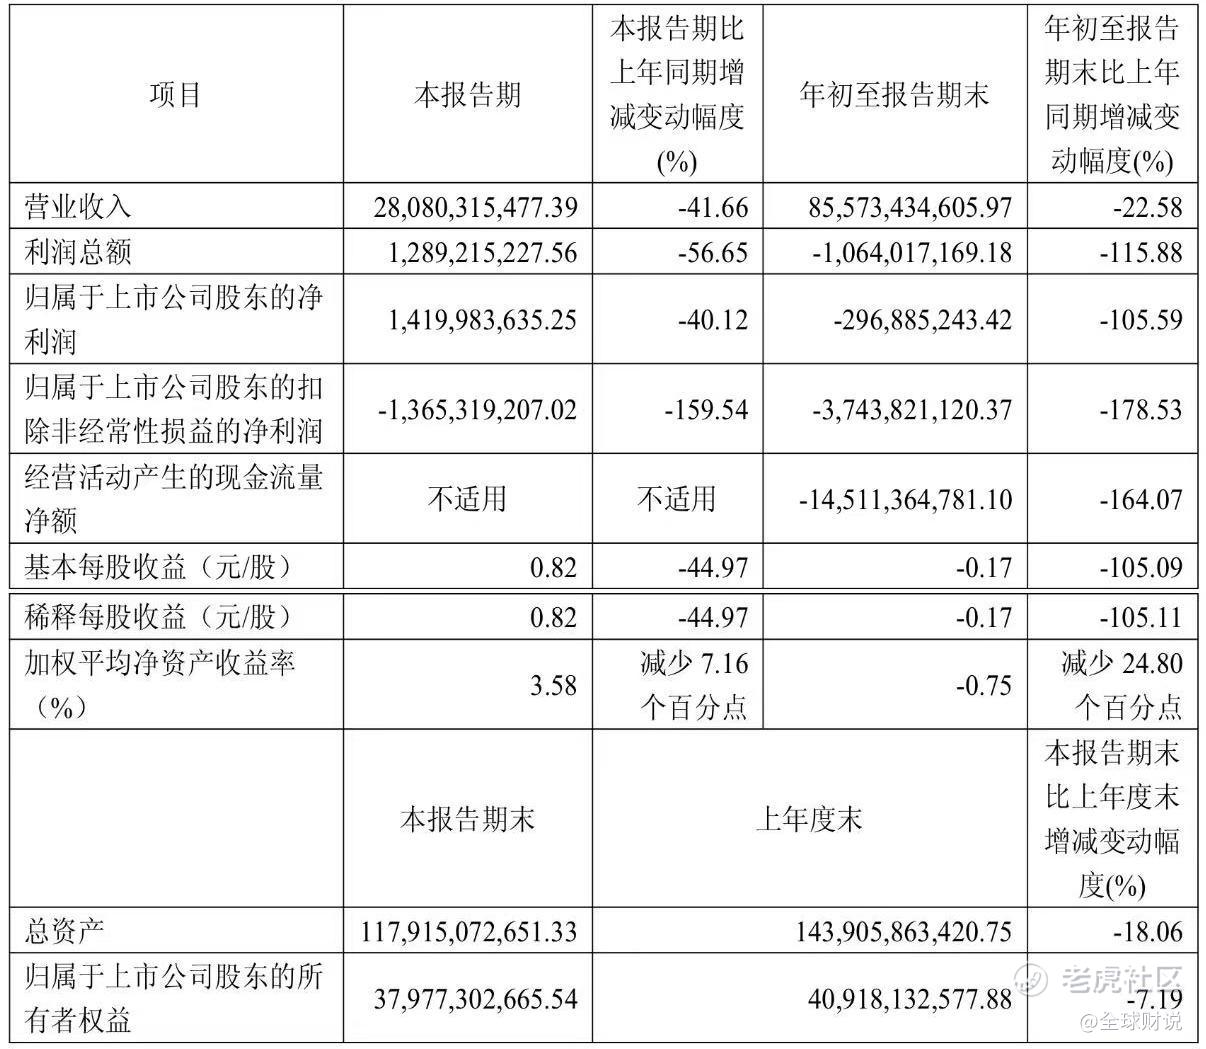
10月30日晚间,赛力斯(601127.SH / 09927.HK)发布2026年三季报,第三季度公司实现营收280.80亿元,归母净利润14.20亿元,环比扭亏。不过,扣非归母净利润仍亏损13.65亿元,前三季度累计归母净利润也处于亏损状态。
问界M9在高端市场保持竞争力,M6持续交付,新M8即将上市,但车型销量能否转化为稳定盈利,仍是赛力斯需要回答的问题。
盈利背后有反差
赛力斯第三季度实现营业收入280.80亿元,同比下降41.66%;归母净利润14.20亿元,同比下降40.12%。虽然单季度归母净利润环比转正,但与上年同期相比,公司收入和归母净利润均明显下滑。
前三季度,公司累计营收855.73亿元,同比下降22.58%;归母净利润亏损2.97亿元,上年同期则实现盈利。
更值得关注的是扣非归母净利润。
第三季度,赛力斯扣非归母净利润亏损13.65亿元,前三季度累计亏损37.44亿元。单看第三季度,归母净利润与扣非净利润相差约27.85亿元,说明非经常性损益对当期利润影响较大。
因此,14.20亿元的单季归母净利润虽然改善了报表表现,但尚不能证明主营业务已经恢复盈利。
现金流同样承压。前三季度,公司经营活动现金流量净额为-145.11亿元,上年同期则为正。
赛力斯此前解释,上半年主力车型处于产品迭代过渡期,销售规模效应未充分释放,同时电池、芯片等核心零部件价格上涨,叠加资产减值计提,影响了盈利表现。
第三季度归母净利润转正是积极变化,但主营业务盈利修复仍需要时间。
高端车型持续交付
赛力斯近年来最重要的转型,是通过与**合作打造问界品牌,进入国内高端新能源汽车市场。其中,问界M9是品牌向高端突破的代表车型。
根据问界官方数据,M9连续四个月获得50万元以上车型销量第一。
在传统豪华品牌长期占据的价格区间,问界凭借鸿蒙座舱、**乾昆智驾以及增程、纯电双动力方案,形成了较为鲜明的产品定位。
但高端车型销量领先,并不意味着高端汽车市场整体都在增长。随着传统豪华品牌加快电动化转型,国内新势力持续推出高价车型,问界仍需通过产品升级保持竞争力。
除了M9,问界也在拓宽产品覆盖范围。2026年推出的问界M6累计交付超过6万辆,承担扩大用户规模的任务。新款问界M8将于11月13日上市,预售价38.98万元起,继续面向家庭豪华SUV市场。
新车升级了智能辅助驾驶、底盘及座舱配置,搭载**乾昆智驾ADS5,并采用面向L3级自动驾驶的架构设计,但不代表已经获得L3自动驾驶上路许可。
随着M6、M8、M9覆盖不同价格区间,问界有机会降低对单一车型的依赖。
不过,高端车型售价较高,并不意味着利润一定更高。新品能否扩大销量、分摊研发和制造成本,才是影响盈利的重要因素。
主营盈利待修复
国内新能源汽车市场竞争日趋激烈,价格竞争已从中低端市场延伸至高端车型。
对问界而言,智能座舱和辅助驾驶仍是重要竞争力,但其他车企也在快速推进技术升级。与此同时,高端车型在研发、智能化硬件、渠道建设和售后服务方面的投入都不低。
赛力斯当前面临的主要问题,是如何将高端车型的市场认可转化为持续稳定的经营收益。
随着产品矩阵扩大,赛力斯与**的合作也在深化。在新的分工框架下,**持续提供智能化技术赋能,双方在产品开发、技术落地等环节协同推进,品牌、渠道与服务运营由赛力斯主导。
新车型能否快速完成市场导入,研发、营销和制造成本能否得到有效控制,将直接影响盈利表现。其中,新款问界M8是观察产品升级与经营效率的重要窗口。
但新能源汽车行业的竞争,最终仍要回到规模、成本和现金流。
未来几个季度,新M8上市后的订单转化、M6交付规模、M9销量稳定性,以及扣非归母净利润和经营现金流变化,都将成为判断赛力斯经营修复的重要指标。
问界已经在50万元以上市场取得一定竞争优势,但高端车型的销量表现与公司整体盈利能力之间,仍存在距离。
对于赛力斯来说,第三季度归母净利润转正是一个积极信号。接下来更重要的,是如何让不断扩大的产品矩阵形成稳定利润,在持续的市场竞争中实现真正的经营改善。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
