


源杰科技净利增近9倍,光芯片业务放量|三季报
作者 | 龚兴朝
编辑 | 陈肖冉
AI算力拉动光芯片需求,公司扩产加速
10月30日,源杰科技(688498.SH)发布2026年三季报,前三季度实现营收16.09亿元,同比增长319.83%;归母净利润10.24亿元,同比增长866.88%;扣非净利润9.24亿元,同比增长854.83%。
AI数据中心需求持续增长,推动源杰科技大功率CW激光器芯片批量交付,盈利水平明显提升。
不过,在业绩快速增长的同时,产能释放、技术迭代和市场竞争,也成为源杰科技下一阶段需要面对的考验。
业绩大幅增长
根据三季报,源杰科技盈利能力明显改善。
2026年前三季度,源杰科技毛利率达到81.7%,同比提高26.88个百分点;经营活动产生的现金流量净额为8.63亿元,同比增长1188.99%。主要是业务收入规模大幅增长且客户回款情况良好,销售商品、提供劳务收到的现金显著增加。
单看第三季度,源杰科技实现营收6.84亿元,同比增长283.55%;归母净利润4.17亿元,同比增长598.96%;扣非净利润4.09亿元,同比增长696.87%。
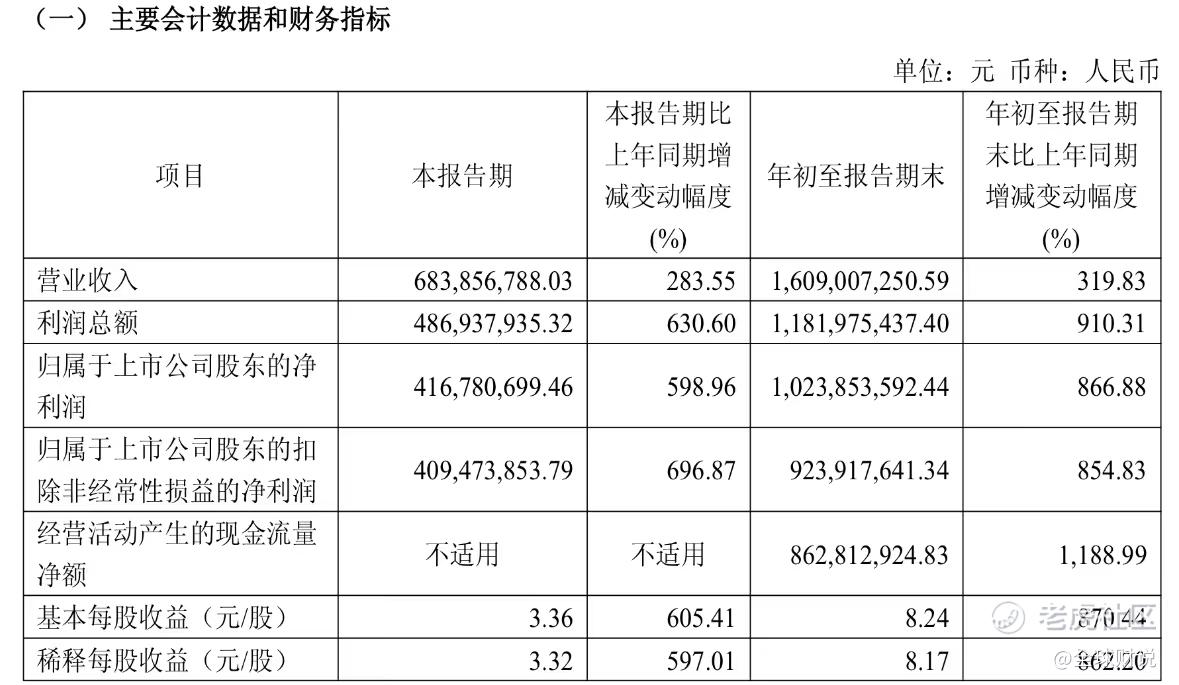
不过,与第二季度约4.28亿元的归母净利润相比,第三季度环比下降约2.54%。
另外,2026年前三季度归母净利润与扣非净利润相差约1亿元,非经常性损益中包含股权投资公允价值变动等因素。扣除后,公司净利润仍实现超过8倍的增长,说明主营业务是本轮业绩提升的主要支撑。
这份财报进一步确认了公司数据中心业务的增长趋势,但利润环比小幅回落,也让后续盈利水平的持续性值得关注。
CW芯片放量
源杰科技成立于2013年,并于2022年登陆科创板,主营半导体激光器芯片研发、生产和销售。
公司采用IDM模式,覆盖外延生长、晶圆制造、芯片加工及测试等环节,具备较为完整的自主制造能力。
过去,源杰科技主要服务于光纤接入、移动通信等电信市场。随着AI算力建设加速,数据中心成为新的增长来源。
2023年至2025年,数据中心业务营收占比由3.2%跃升至占比65.4%再到2026年上半年占比进一步攀升至83.69%。而同期,电信市场类产品收入占比收缩至16.04%。
这一结构变化不仅重塑了收入来源,也直接拉动了整体盈利水平。2026年上半年数据中心类产品毛利率高达83.99%,远高于电信市场类产品的62.19%。
支撑这一结构切换的核心产品,正是大功率CW激光器芯片。
AI服务器集群需要大量高速数据传输,推动800G光模块规模部署,1.6T光模块进入商业化应用阶段。
据LightCounting预测,2026年全球数通光模块市场中800G与1.6T合计占比约64%,800G/1.6T主导需求的格局在未来三年仍将延续。
CW激光器能够为硅光芯片提供连续光源,其输出功率、稳定性和可靠性,直接影响高速光互连系统的性能。
源杰科技已经在这一市场取得实际进展。
2026年上半年,数据中心业务实现收入7.74亿元,同比增长640.29%。70mW、100mW大功率CW激光器持续大批量交付,是数据中心业务的主要产品。
在EML芯片方面,100GPAM4EML产品已经批量出货,200GPAM4EML产品正在推进客户验证。
此外,源杰科技还在研发120mW、300mW、400mW等更高功率CW激光器,面向下一代光互连技术需求。
不过,不同产品的商业化进度存在差异。
目前,源杰科技收入增长主要依靠已经批量交付的CW产品,更高功率光源及高速EML产品仍需要经过验证和产能爬坡。
随着订单增加,源杰科技也在扩大产能。
10月16日,源杰科技公告,投资约12.51亿元建设的光电通讯半导体芯片和器件研发生产基地二期项目取得进展。
项目土建、部分洁净室及配套设施已经完成建设,首批生产设备预计近期进厂,计划2026年底至2027年初开始形成产能。
值得一提的是,光芯片制造涉及复杂工艺,新增设备还需要经过调试、良率提升和客户认证,产能形成并不等于立即实现规模交付。
增长仍有考验
源杰科技的业绩增长,反映出AI算力需求正在向产业链上游传导。
过去,市场更多关注GPU、AI服务器和光模块厂商。随着高速光模块规模化应用,上游激光器芯片的商业价值也开始显现。
尤其在硅光技术路线下,高性能光源是关键器件,为国内光芯片企业进入高端数据中心供应链创造了机会。
但高速增长也伴随着新的竞争。源杰科技前三季度毛利率达到81.7%,既受益于高毛利数据中心产品占比提升,也与当前市场需求、供给能力和规模效应有关。
未来随着国内同行扩大CW激光器产能,下游客户拥有更多供应商选择,产品价格和毛利率可能面临调整。
另一项变量来自技术迭代。
目前,800G光模块已进入规模部署阶段,1.6T产品正在扩大商业应用。同时,CPO共封装光学、NPO近封装光学等技术持续发展,推动高速光互连向更高集成度、更低功耗演进。
这些技术并不意味着CW激光器需求必然减少。部分新型光互连架构仍需要外置光源,甚至对激光器功率、稳定性提出更高要求。
问题在于,未来的产品规格、封装形式和供应链分工可能发生变化。现有厂商能否及时完成产品升级,将影响下一轮竞争格局。
对源杰科技而言,当前最重要的成果,是已经通过大功率CW芯片实现数据中心业务的规模化增长。
需要注意的是,行业需求增长,并不意味着企业利润能够持续保持数倍增速。
未来几个季度,新增产能能否顺利释放,毛利率能否保持稳定,以及更高功率CW芯片、高速EML产品能否形成新的收入贡献,将是观察源杰科技经营变化的关键。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,全球财说及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成医疗和投资建议。市场有风险,投资须谨慎!未经许可不得转载、抄袭!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
