


Illumina|营收增长+利润增长+中国区超预期增长+调高全年财务指引=股价崩了
环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

朋友们,看见标题大家一定绷不住了吧?我也是。
在看完整个Illumina 2026Q3财报后,我感觉也是懵逼的。
这不挺好吗?为什么大家还不满意?出了财报的盘后居然直接跳水11个点...
在看完财报会的分析师提问后,我大概理解了投资方的逻辑。
第一,营收合格,但并未超预期,是否增长乏力?
第二,外部竞争加剧和NovaSeq X切换逐渐完成,测序仪在2027年的增长是否会放缓?
第三,AI、多组学等新兴业务对收入的贡献并未体现,未来管理层预期并未带来惊喜。
接下来,我们将详细梳理Illumina这份三季报,并试图回答这3个问题。
PART 01

“合格与惊喜”

Illumina给自己定下的KPI是2026Q3营收11.4亿~11.6亿美元,EPS 1.33~1.38美元。
完成情况如何呢?
2026Q3 Illumina营收11.7亿美元,增长7.6%。
EPS 1.44美元,不仅合格还超出预期了嘛。
然而,实际上这个数字剔除了关税影响,实际上应该长这样。
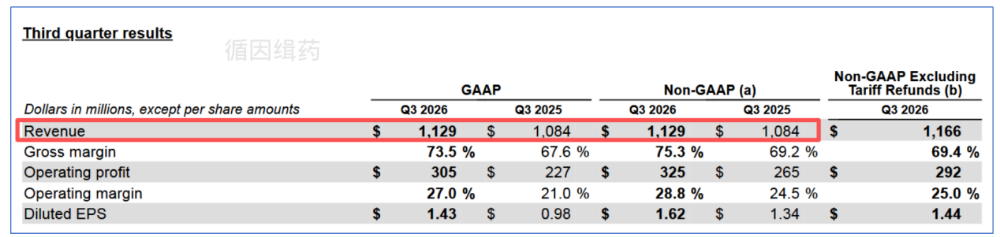
2026Q3 Illumina营收11.29亿美元,同比增长4.2%,并未达成此前的KPI。
简单的说,Illumina在Q3 2026确认了IEEPA关税(你就理解成特朗普关税)退款收益,其中一部分预计要返还/抵减给客户(3700万美元左右),因此在Q3计提了客户退款,导致收入减少。
他竟然给客户退款了,真的,我哭死...
另外,需要注意的是,美加(USCAN)市场营收6.65亿美元,同比增长12%。
即便按照退税后的6.37亿美元计算,依然同比增长6.9%。
大中华区更是超出预期,2026Q3营收5900万美元,同比增长13%。
CEO在回答分析师提问的时候表示:“We see a lot of interest for a lot of our innovations in China, and we believe the opportunity in China is big. I think the Chinese customers want to see Illumina playing in the market space, and we will continue to do our best to have a future in China.”
总结下就是,我们认为中国机遇很大,那里的客户爱我们,我们都有光明的未来。
不过,事情肯定没有这么简单,后面我们会聊。
PART 02
“增长之忧”
我们把Illumina季度营收情况汇总来看,2026Q3环比营收其实是有所下滑的。
当然,这里有关税问题,但是从整体来看Illumina长期徘徊在11亿美元的门口了。
这很难不让华尔街那帮子人怀疑其增长的后劲还有没有,还能不能创造超额收益了。
本季度,剔除大中华区测序耗材营收7.48亿美元,同比增长6%,环比也是正增长。
实际上,考虑加入中国区之后测序耗材收入7.64亿美元,同比增长2.3%,环比下滑1.3%。
要知道,中国区并未禁止你买测序试剂耗材哦,又凭什么剔除呢?
此为增长忧虑之一。
旗舰机型NovaSeq X在上个季度创下95台的纪录后再次回落,只有80台。
且,设备营收只有1.03亿美元,同比也是负增长。
大家注意,2025Q3记录到的NovaSeq X是55台。
也就是说,除了NovaSeq X,Illumina的其他测序设备退步非常大。
此为增长忧虑之二。
剔除大中华区,临床测序试剂耗材增长继续维持高位,2026Q3同比增长达到14%。
但是,实际上这个增速是在回落的,2026Q1还有20%呢,怎么能保证后面不继续掉呢?
这也很好理解,NovaSeq X在目前临床上应用已经占到了78%,而相对于低通量平台X的耗材均价更低。
分析师们在提问时也提到了这一点,对此,管理层也承认了这一点。
但是,管理层同时给出他们的观点:
第一,平均价格下来了,但是通量上去了,总价仍然会抬升;
第二,客户也在用更大的Panel,对于通量的需求也更多。
预计,2027年测序试剂耗材整体仍然能维持在高个位数。
PART 03
“AI/新产品的危与机”
关于AI和新产品的部分,在Illumina的PPT里面并未体现。
我们梳理分析师提问才找到了一点点,这里做下小汇总。
关于新产品,管理层表示SomaLogic在内的新业务/新产品目前基数还很低。
SomaLogic部分的蛋白组学产品被归类在Microarray业务中,本季度总营收1.08亿美元,占总收入的约9%。
单细胞业务方面,Billion Cell Atlas项目已经在持续交付数据,预计将有更多积压订单转化为收入。
数据与多组学业务将在战略期后段贡献 1–2 个百分点的增长,预计2027 年及以后体现在数字上。
CFO 给的时间节点更具体,表示大约在 2027 年可以在财报中开始体现,若 AI 机会兑现,"可能显著大于"这一水平。
不过,分析师们还是很焦虑。
有分析师表示,虚拟细胞/模型这一AI机会很好,但是现在大家已经开始谈论50美元基因组了(指Ultima,我们也聊过),跟不跟?
CEO表示,仅仅谈测序价格没意思。
“AI 模型远不止是一个全基因组定价的问题。关键在于创建跨越基因组、转录组、甲基化组以及蛋白质组的超大数据集的能力”。
你觉得有道理吗?
PART 04
最后
Illumina对2026全年的财务指引进行了调整,与上次相比全年营收上调了4000万~200万美元。
预计2026Q4营收12.2亿~12.4亿美元,有机增长4.5%左右。
看起来还不错。
不过,我们这里还要补充两点。
第一,2026Q3 Illumina的股票回购很少,只有900万美元。
第二,美国借口新疆问题把华大系又给纳入所谓涉疆名单管控,这很可能会引发中国的对等反制。
这都会影响后续Illumina的股价表现,大家只能走一步看一步了。
好了,我们总结一下。
第一,Illumina的业绩合格,但是缺乏惊喜。
第二,外部竞争加剧或者其他原因,导致Illumina中低通量设备销售下滑明显。
第三,新业务增量尚未体现,AI拉动效应尚未明显感受到。
这三点明确了Illumina已经处于转型期,未来关键还是看新业务和AI的拉动效应,这是我们最直接的观察点。
好了,今天的瓜我们先吃到这里,明天的瓜我们明天再吃,散会!
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
