


【港股IPO】和美药业、芯德半导体、宏芯宇打新分析(宏芯宇的基石要笑死我了)
我想大家应该猜到我要说什么了。
港交所你丫有毒吧,10月份前29天一共上4支票,结果第30天一天上6支?月底冲业绩呢?
和美药业:
1. 国投证券保荐业务的处女单,公配5.5万手,基石23.8%,国投自己当绿鞋。
2. 核心药物莫米司特,靶点是PDE4B/ PDE4,其中,中重度斑块状银屑病去年九月已完成NDA,今年7月开始商业化。
3. 不过,该药的商业化前景有待考证,最重要的一个原因就是这玩意巨TM贵。莫米司特一年治疗费要8万多,而现有的阿普米司特一年一万,德卡伐替尼一年两万,你这药里面掺了金箔啊?隔壁有成熟的、加入医保的、便宜的多的替代品,凭啥花近九倍的价格买你的天价药。
更何况是银屑病这种需要长期管理的慢性疾病,患者对持续用药成本更加敏感。
至于说莫米司特效果更好,更安全,这点我是相信的,不然贵九倍岂不是把患者当傻子玩儿。但是就近要好多少,安全多少,值不值得这个价,性价比高不高,还需要头对头实验验证,而当前缺少此类数据。
截至10月下旬,披露的产品供应量仅约2,000盒,覆盖9家经销商。
任重而道远啊。
4. 另一款相对核心药物,Hemay022,是一款是用于晚期ER+/HER2+乳腺癌的EGFR/HER2抑制剂。
这种HER2乳腺癌的药物,光我印象中,这两年以此为核心药物上市的次新股就有好几家,可见这个赛道有多卷。
而且公司进度很拖,2014年I期临床,如今依还在没完成III期,III期试验2022年1月启动,计划招募339名患者,结果截至2026年10月下旬,实际入组212人。
我司招员工都比这个快。
5. 2024年底的E轮融资39亿人民币,本次卖85.4亿,从发行上市的角度来说,小贵但不算离谱。不过再往前看,2022年底的D轮融资估值33亿,两年过去只涨了不到20%,可见公司在一级市场的认可度并不高。
打新指数:★★~★★★★(最终策略及评级发xing球)
芯德半导体:
芯德半导体:
1. 华泰独家保荐,无绿鞋,机制B,公配10%,一共约2.13万手,上限一手4,800,基石32.27,阵容一般。
2. 主营半导体封装测试,技术覆盖,QFN、BGA、LGA、WLP以及2.5D/3D封装。按照2025年先进封装及测试收入计算,公司在国内通用OSAT厂商中排名第七,市场份额0.6%
老股东阵容还不错,小米、OPPO、联发科旗下基金都投过。
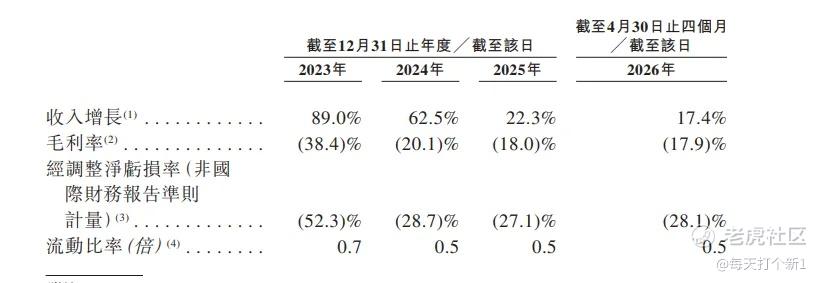
3. 看业绩,公司营收增长还行,2023-25年年化增长41%,但是,出现了明显的增收不增利,公司的经过调整净亏损在2023-25年分别为2.7亿、2.4亿、2.7亿,2026年前四个月亏1亿,同比增加1300万。
毛损情况有一定的改善,但改善幅度逐渐趋缓,相比2024年毛损同比大幅下降18.3%,2025年和2026年的改善程度分别为2.1%和0.1%,按这速度,毛利转正遥遥无期,更不用说净利润了。
4. 公司的封装业务占比99%以上,根据招股书解释,除了WB-QFN,其他全是先进封装。
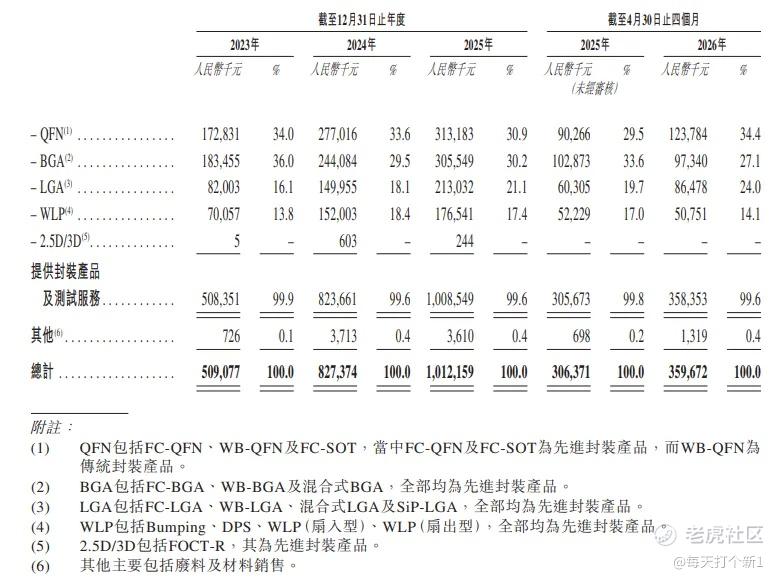
这个分类本身符合行业口径,但实际上,所谓“先进封装”的范围非常广,BGA、LGA、WLP等成熟封装品类也被划入了先进封装范畴。资本市场炒的2.5D/3D高端异构集成,与这些业务的技术壁垒和单价并不是一回事。
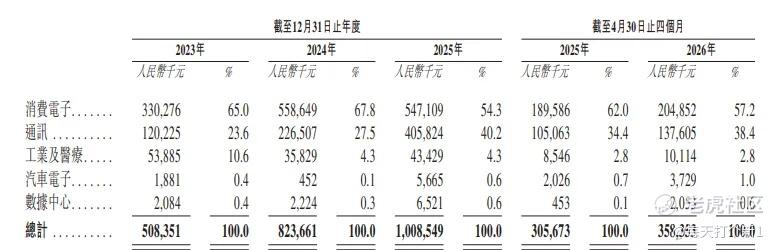
更直观的来看,公司的业务构成依然消费电子为主,数据中心相关仅占0.6%,而且从2023年至今,在极低基数的情况下,占比增长并不明显。
5. 至于估值,我算出来的有点不好意思说,我怕公司顺着网线来打我。
当下这个67-77亿的估值,很明显是根据2.5/3D业务2027-28年大爆发为前提给的。
但问题是,明年一季度才刚开始量产,这个饼我不是很想吃。
打新指数:★★~★★★★(最终策略及评级发xing球)
宏芯宇:
1. 好消息,存储!坏消息,消费级存储。
2. 中信保荐,公配1.5万手,基石39.53%。别的基石就不说了,但我发现里面有老熟人传音和江波龙,点进去差点没笑死。
大家看看他们哥儿仨历史基石记录:
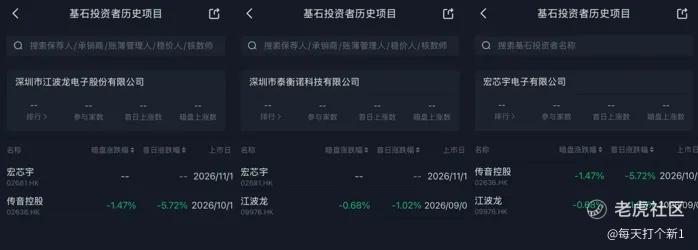
此三人互为基石。
说什么英伟达循环融资,哥儿仨循环基石了解一下。
而且要注意,江波龙和传音都破发了,要是宏芯宇不破发,他能干?我投你俩都亏钱,你俩还有脸在我身上赚钱?
二桃杀三士,不患寡而患不均。
3. 直接看估值吧,按上限定价,宏芯宇2.08倍PS,6.6倍经调整PE。相比之下,江波龙用Q1的财务数据(宏芯宇数据截至4月30日)除以当前市值的话,1.93倍PS,10.1倍PE,宏芯宇差不多打了个7折。
二者Q1同比增速相近,都在26倍左右,不过不论是产品成熟度(江波龙的企业级存储)、客户结构(江波龙的AI数据中心赛道),还是产品集中度(江波龙更均衡),江波龙均占优。但不可否认,两家都有极高的周期性风险。按照当前已知信息,公司相比江波龙打个七折,其实还算合理。我的心理价位是6-7折。
但要注意,江波龙已经出到了今年三季报,但公司的招股书只更新到今年前四个月,所以由于存在信息差,我们并不知道近半年来公司具体情况,要给一个准确估值,很难。
打新指数:★★★~★★★★(最终策略及评级发xing球)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
