


泡泡玛特最新业绩:王宁守IP,段永平守时间
就在10月27日,泡泡玛特对外披露了公司第三季度最新业务状况(未经审核),期内整体收益同比下降45%-50%;其中美洲市场同比下降70%-75%,欧洲及其他地区市场同比下降 50%-55%。而在中国市场,则是线下渠道收益同比下降 5%-10%,线上渠道收益同比下降 45%-50%。
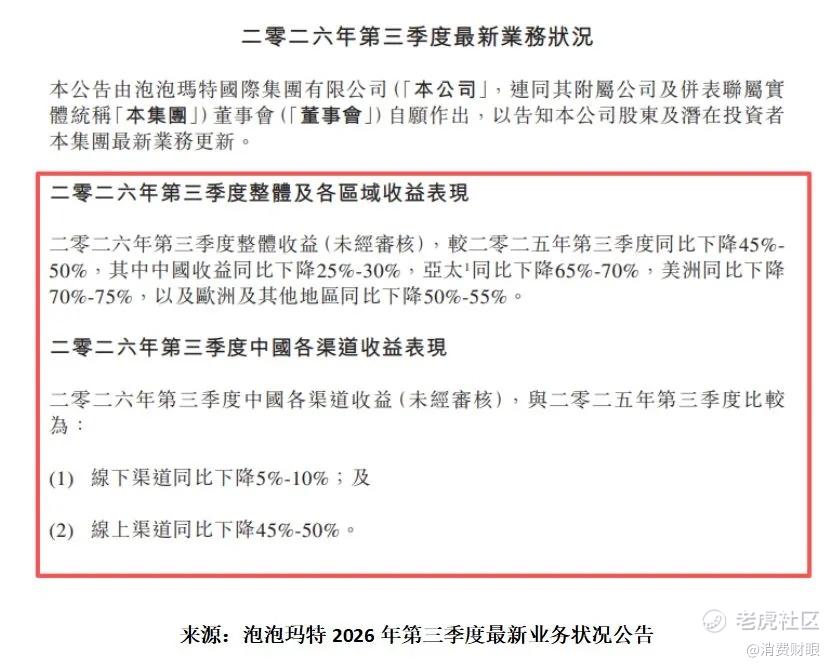
这份业绩展现出来的数据,确实会让很多人产生“泡泡玛特到底还行不行”的想法。可该季度业绩出现的显著下滑是有特殊原因的,比如线上投机需求退潮、海外流量回落、公司调整爆款销售模式等等,都会放大同比降幅。
因此,我们如果只以表面上的单一数据,就过早给泡泡玛特这家公司下定论,那未免过于武断了。真正需要关注的,是这家企业能否从“爆款+炒货+流量”驱动,转成“长期IP平台”驱动。
01■
线下没塌,真粉还在
第三季度的国内市场收益,相比于线上渠道的大幅下滑,线下渠道的表现则显得更稳。公司管理层在第三季度业绩电话会就表示:“品牌线下门店的顾客热情依旧高涨,从全年来看,中国市场的表现依然稳健,全年业绩仍有望实现同比正增长。”这说明泡泡玛特产品的到店消费和门店场景的粘性还在。
为什么国内市场的线上渠道收益同比下滑幅度那么大?这一点,公司首席运营官司德在第三季度的业绩电话会上,同样也有所解释。司德坦言:“去年三季度线上是抢购、二手炒货热度最高的时候,大量用户集中在线上蹲新品、抢限量款,形成一个异常高的基数。今年二级市场‘炒娃’热度明显回落,这是线上下滑幅度更大最主要的原因。”
还有一点值得我们重点关注,那就是今年三季度的亚太市场,公司已有多达6个IP合计贡献超60%销售额。也就是说,公司正在从“一个LABUBU撑全场”转向多IP均衡,IP结构正在发生一次巨大的换挡。
而且,关于库存及海外滞销商品的问题,泡泡玛特管理层也表示:“集团库存水位曾在今年5月达到高点,随后通过优化补货、调整商品结构及跨区域调拨等方式进行管理。”截至9月底,集团整体库存水位自8月开始回落,至9月底已经呈现比较明显的下降趋势。公司同时强调暂时不会通过大规模打折去库存,以免伤害品牌价格体系。
在消费财眼看来,泡泡玛特的现状是清晰的,特别是亚太和国内市场,其线上“投机退潮”挤掉的是泡沫,而线下真粉托住的是基本盘。还有,多IP布局也让产品结构更均衡,库存有序回落且不靠打折伤价等等,只要这几条线继续走稳,那么泡泡玛特不仅有望在潮玩行业的周期波动中守住品牌势能和经营质量,还能得到更稳健的长期增长支撑。
02■
线上“投机泡沫”被挤掉,反而更有利?
正如文章开头所提,这份第三季度的业绩数据之所以看起来下滑这么猛,核心原因就是2025年同期的基数太高。当时,LABUBU在全球爆火,海外线上、抽盒机、黄牛溢价、流量型用户一起把单季收入推到历史峰值。
2026年上半年,THE MONSTERS(LABUBU所在系列)收入44.54亿元,同比下降7.5%,营收占比从上年同期的34.7%回落至26.0%。在去年高基数下,该系列经过爆发后收益从高点不断下滑,直接对整个公司的增长形成了拖累。
简单地说,去年海外爆发时,很多新用户是被LABUBU吸引来的流量型消费者,热潮退去后流失问题就直接暴露了。
而在很多人看来,线上“投机泡沫”被挤掉,反而有利于泡泡玛特的品牌健康。毕竟,如果继续靠黄牛溢价和抢购维持高增长,虽然短期业绩很好看,但长期下去会伤害品牌定价和消费者信任。
面对线上收益的下滑,公司首席运营官司德就曾明确表示:“我们不会用大额满减、打折去拉动线上销量。线上接下来重心是回归正常零售,弱化炒货属性,持续上新、做会员运营、限定款发售,维护价格体系,而不是单纯冲GMV。”
换句话说,泡泡玛特眼下要还的不是“品牌崩塌”的账,因为它的处境还没有到这一步。它要还的,是高基数与流量退潮的“账”,挤掉泡沫、回归正常零售,反而更有利于它走得更远。
03■
创始人王宁和知名投资人段永平,一个在守经营、一个在守时间
泡泡玛特这轮财报最值得讲的部分,是公司创始人王宁,以及持股仅次于王宁的知名投资人段永平。他们俩,一个在经营端克制,一个在资本端坚定,形成了很少见的“创始人+长期股东”同频。
(1)王宁的克制。在今年的中期业绩会上,泡泡玛特创始人王宁曾坦言:“去年三季度有非常高的基数,可预见下半年的压力会比上半年更大一些。大概率是完不成今年20%的增长目标。”他还将今年定义为“经营调整年”,且强调不希望为了市场预期做出不利于公司发展的决策。
这种提前打预防针的克制在消费股里并不多见,体现了公司决策层在短期业绩压力和长期品牌价值之间,选择了后者;在市场预期和经营理性之间,选择了理性。
(2)段永平越跌越买,但他还在守。段永平目前通过H&H International Investment持有泡泡玛特约1.06亿股,持股比例约 8.01%,仅次于王宁。更重要的是,段永平在股价回调后仍表示“应该还会再买一些,但不会超过10%”。显然,对于泡泡玛特这家公司,段永平看的是其十年或更长期的利润,而不是短期单季波动。
更准确地说,王宁和段永平对泡泡玛特这家公司,实际上押的是同一件事,那就是IP平台的价值;王宁要做的是把泡泡玛特做成全球IP运营平台,段永平则是在用真金白银押注它的长期利润能力。
04■
短期回撤,不等于平台失效
业绩的短期回撤并不能代表全部,关键在于泡泡玛特的IP平台、用户粘性和全球化能力有没有被破坏?
在中国市场,上文我们也已经讲到了,线下降幅远小于线上,这就说明泡泡玛特的门店、抽盒机和私域用户的消费习惯表现仍相对坚挺、有韧性。
还有,除了正在大幅回落的LABUBU之外,星星人上半年实现收入同比增长高达580.6%,收入占比升至15.4%。目前,星星人已经成为公司的第二大IP,也是增速最快的IP。而亚太市场已经实现了多IP共同贡献,可以说公司已跳出了对单一爆款的依赖。
就算从整个海外市场的层面看,泡泡玛特的长期空间依然存在,只是当下它需要先消化高基数和库存。管理层此前就明确表示“公司将继续推进海外旗舰店、LABUBU影视化及主题乐园等项目”。显然,这家公司正在试图用长期投入换未来空间,同时也在用务实节奏守住当下的基本盘。
而10月21日,段永平在社交平台上公开表示“应该还会再买一些,但(持股)不会超过公司(泡泡玛特)的10%”。段永平表示还会继续加仓这一点,就是在继续用仓位表达对公司长期IP平台能力的判断。
总的来说,不管是管理层的任何策略,还是段永平这类投资人在股价回调后继续加仓,长期看他们都是在用实际行动努力把泡泡玛特从“一个爆款公司”改造成“一个可持续的IP平台”。
#泡泡玛特 #LABUBU #三季报 #段永平 #IP平台
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
