


重磅品种顶线数据读出叠加板块β带动,天辰生物-B(01779)股价企稳在即?
近期恰逢美联储议息会议窗口期,尽管整体市场不具备系统性反转的条件,但由于目前正值ESMO年会以及市场Q3财报密集披露的交叉节点,港股创新药板块依然有望迎来超跌后的结构性机会。
而在板块β带动下,天辰生物-B(01779) $天辰生物-B(01779)$ 也迎来的久违的单日大涨。
空头动能衰减后,何时迎来企稳行情?
10月28日单日的股价大涨对于天辰生物而言,短线上的积极意义毋庸置疑。
自今年入通以来,在市场流动性及港股创新药板块波动的双重影响下,天辰生物股价振幅明显增大。而近几个月来正值港股创新药板块再度进入回调期,板块PE(TTM)再次回到28-30倍,处于历史15%-25%的极低分位,不仅低于A股创新药(40-50倍),同样也低于美股生物科技板块,存在充足的估值安全边际。
在此影响下,9月24日以来,虽然其多项摆动指标已进入历史超卖区,但也让天辰生物股价在短期内的技术性反弹需求愈发强烈。
近日板块β的“点火”便让天辰生物股价有看向企稳的趋势。10月28日,港股创新药、CXO板块集体修复,创新药纯度指数盘中走强,对应ETF则在回调区间单日净流入约1亿元。
智通财经APP观察到,天辰生物股价当日早盘高开,开盘10分钟内最高涨幅拉升逾9%,虽然后续涨幅回落明显,午盘后的股价涨幅甚至一度回撤至不足1%,但606最终收盘前的一波强势拉升,将其股价带回60.95港元,涨幅也定格在7.59%。
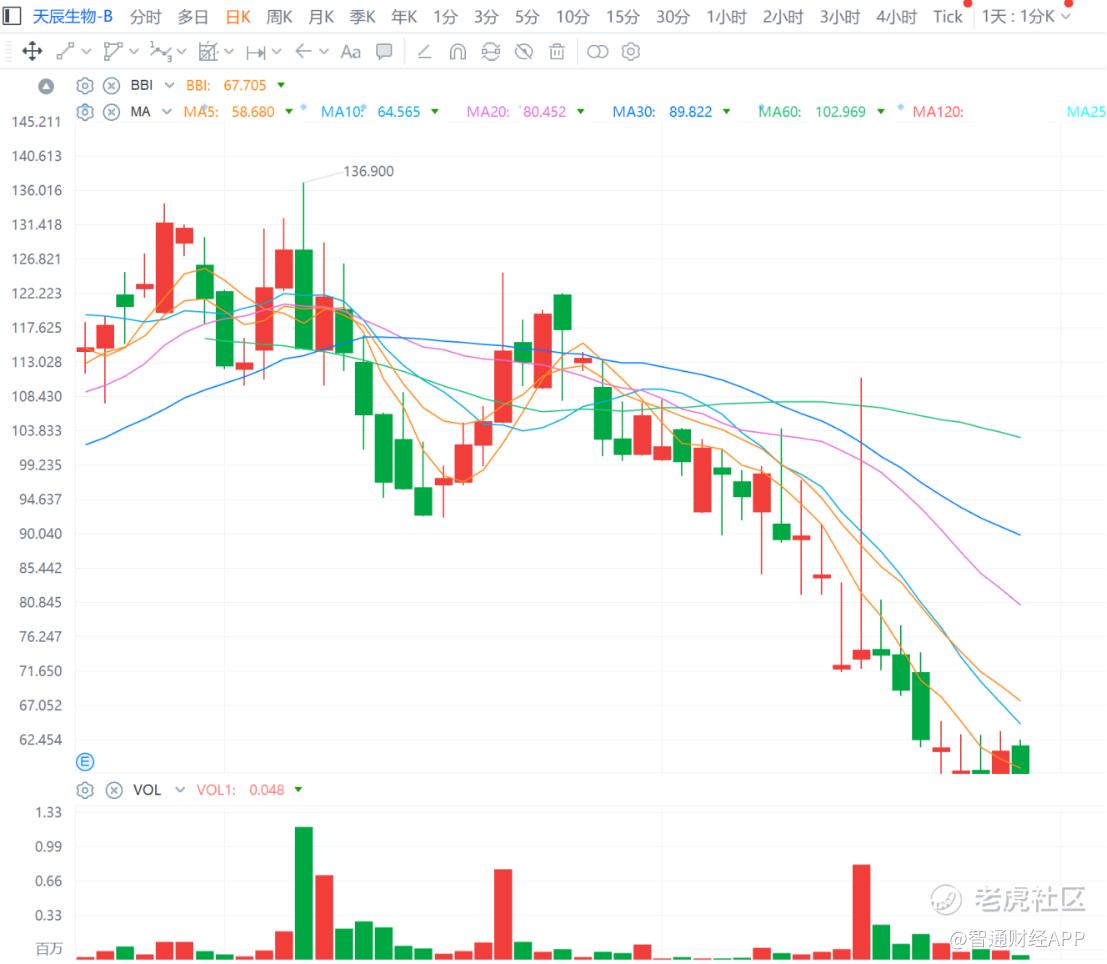
虽然在10月28日大涨之后,天辰生物股价在次日再度下跌,但其单日上涨的积极意义在于确认了“空头动量衰减”的趋势。
从技术面角度来看,在此前近一个月的行情中,天辰生物场内显示出均线空头排列完整、OBV持续流出及量能极度萎缩的典型空头主导行情,甚至在10月16日还出现明显放量行情和一根极端上影线,场内情绪低迷可见一斑。
但在10月28日至29日,得益于板块β带动,天辰生物以60.95港元收盘价重新站上5日均线,盘中股价从低点抬高,显示出久违的偏稳信号。在动量指标方面,虽然MACD双线仍在零轴下方,但MACD柱在近5个交易日已出现连续收敛;RSI指标上,其RSI6已从27.11回落至23.66,预示着天辰生物股价或在从极端超卖修复,“下跌动能减弱”的信号开始出现。
目前来看,天辰生物在10月28日的股价大涨,将此前空方主动的盘面形态切回至多空拉锯的格局,若后续公司股价能稳定站上5日均线的同时,收复其在10月28日的盘中高点63.35港元,进一步消化10月28日当天盘中的冲高回落压力,天辰生物股价便有望在技术上确认新一轮的股价修复与反弹行情。
顶线数据读出,但市场更看重商业化兑现?
10月21日,天辰生物发布公告,宣布其自研的C5+C3b双功能抗体融合蛋白LP-005,用于治疗阵发性睡眠性血红蛋白尿症(PNH)的中国多中心II期临床试验读出顶线数据。
据智通财经APP了解,这项研究是多中心、随机、开放标签设计,设900mg、1200mg、1500mg三个剂量组,每4周静脉输注一次(Q4W),总疗程48周;主要终点为用药12周后血清乳酸脱氢酶(LDH)相对基线的变化,以及24周时无需输血、血红蛋白(Hb)较基线提升≥2 g/dL的患者比例。共有30例PNH患者入组,27例完成24周治疗。
研究显示,在此次研究中,1200mg与1500mg剂量组12周溶血控制率(LDH<1.5×ULN)均达100%,显示出其不输第一梯队药物的显著疗效;而三剂量组输血避免率100%、无突破性溶血;1500mg组24周85.7%(6/7)患者实现血红蛋白提升≥2 g/dL且无需输血。
而在安全性方面,此次研究未有报告与治疗相关的严重不良事件(SAE)。LP-005整体展现出良好的安全性及耐受性特征。
对此,国金证券发布研报指出,非头对头对比,此次天辰生物展示的LP-005临床数据,其表现与PNH适应症领域"近端口服单药"路线的标杆诺华iptacopan的APPOINT-PNH研究(92%/63%)基本相当,并且LP-005还拥有Q4W 静脉给药的便利性优势。
该研报认为,补体药物竞争正由单靶点阻断向多节点干预延伸,LP-005的C3b/C5双靶点布局具备差异化潜力。目前LP-005正在拓展补体介导肾病及牙周炎,狼疮性肾炎、抗肾小球基底膜肾炎、血栓性微血管病等II期已开展,后续有望陆续读出数据。基于上述原因,虽然国金证券未在此次研报未给出目标价,但维持对天辰生物的“买入”评级。
但在另一方面,市场对补体赛道的竞争格局其实早已有定价。国金证券在研报中提示,Jasper的KP104也是双功能补体分子,若年底IgA肾病数据积极,可能带动市场对双功能补体分子的关注。换言之,如果竞品数据更强,或在一定程度会削弱LP-005后续的稀缺性预期。
从10月21日之后的二级市场表现来看,市场交易主体显然尚未交易LP-005的顶线数据带来的积极影响。这或许是因为在这轮板块β行情恰逢ESMO年会收尾与三季报密集披露的交叉窗口,创新药板块启动主要得益于事件催化与业绩验证的双重支撑。也就是说,投资者对创新药标的的定价核心,仍放在商业化兑现方面。
对于天辰生物而言,其LP-003抗IgE抗体的商业化节奏才是公司现阶段的核心定价锚。据智通财经APP了解,今年8月20日,CDE官网显示,天辰生物自主研发的LP-003注射液上市申请正式获得受理,申报适应症为季节性过敏性鼻炎(SAR),这也是天辰生物首个冲刺商业化的1类创新生物药。
LP-003作为一款具有新型序列设计的抗IgE抗体,主要通过高亲和力结合血液和组织中的游离IgE,阻断其与高亲和力受体FcεRI的结合,从源头切断IgE介导的过敏级联反应。CSU II期头对头数据优于奥马珠单抗,则进一步强化了LP-003具备差异化潜力的逻辑。
从市场角度来看,过敏性鼻炎是鼻黏膜的非感染性慢性炎症,我国患者基数已突破2.46亿。尽管鼻用糖皮质激素和第二代抗组胺药是一线标准治疗,但仍有约60%的中重度患者面临疗效不佳的困境,因而临床存在巨大的未满足需求。
若顺利获批,LP-003将成为奥马珠单抗获批20余年来,全球首个上市的创新抗IgE抗体药物,直接撬动国内庞大的过敏疾病治疗市场。近期机构观点也强调LP-003具备BIC潜力,并表示公司2027年后收入弹性来自LP-003商业化。
因此,LP-003的BLA审评进度和其后续的商业化兑现情况,或许才是短线上有望驱动天辰生物股价从企稳修复走向反转的重要催化因素。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
