


美股新股前瞻|毛利飙升:海纳建筑藏着怎样的“业务底牌”?
香港地基工程行业的调整已由周期性波动转向结构性收缩。2025年主要承建商完成的私人地盘工程名义总值同比下跌16.9%,2026年第一季度延续15.9%的同比降幅;建造业议会预测2026/27年度私营工程总值约900亿港元,较2018年高峰回落43%。政府每年约1200亿港元的基本工程投资虽形成一定托底,但难以完全对冲私营需求收缩。与此同时,劳工短缺推高分包与施工成本,地基工程等劳动密集型环节的成本刚性尤为突出,行业毛利率中枢持续下移。
需求收缩与成本刚性叠加,正在同步收窄中小承建商的盈利缓冲与资本运作空间,也使此类企业的上市安排更趋务实。在此节点上,香港地基工程承建商海纳建筑(Advance JV Group Limited,下称“海纳建筑”)向美国SEC公开递交F-1招股书,计划以每股1.5至2美元发行250万股普通股,按发行价区间上限测算募资总额约500万美元。
毛利率逆势上行
招股书显示,海纳建筑的运营实体是2021年更名并聚焦地基工程赛道的香港海纳建筑有限公司。其核心业务围绕地基工程全链条展开:桩基础、基坑支护、地基加固,场地清障与土方调配,以及配套的地质钻探与岩土勘察。公司持有香港屋宇署颁发的地基施工、场地勘察、场地平整三类专项承建商牌照,也取得了建造业议会注册资质,客户上游多为香港楼宇及基建项目的总包与分包企业,终端业主以政府部门、公共机构为主,兼顾中小型私营项目。
这是一家典型的香港本地细分领域分包商。它的竞争力不在于对香港高密度城区狭小作业空间的施工管控经验,以及在公共工程与私营项目之间灵活切换的生存能力。这种定位决定了它的收入体量天花板:即便在最好的年份,全年营收也不过千万美元级别。
截至2025年11月30日止六个月(2025/26财年中期)财务数据,公司陷入了“营收微降、净利腰斩”的困局;但深入拆解利润表结构可以发现,其核心主业的盈利能力并未恶化,毛利率甚至实现了逆势扩张。
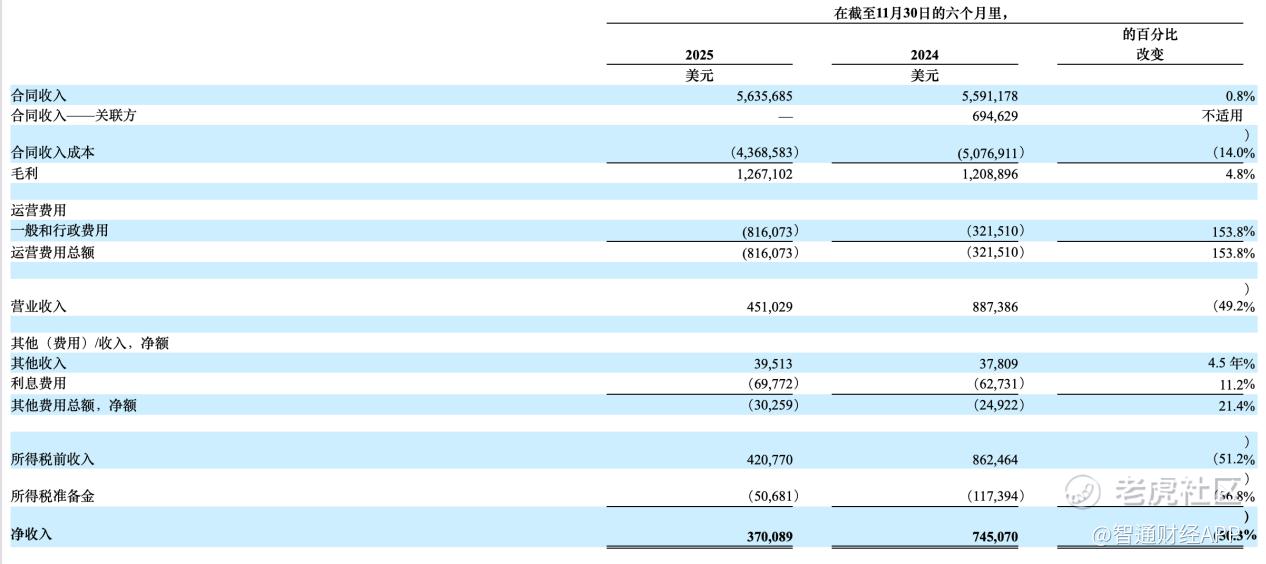
报告期内公司录得合同收入563.57万美元,相较上年同期的628.58万美元下滑10.3%。这一降幅与香港私营地盘工程量持续萎缩的宏观趋势相吻合。值得警惕的是收入结构的突变。2024年同期,公司来自关联方的合同收入高达69.46万美元,而2025年同期该指标直接归零。若剔除关联方贡献,公司来自独立第三方的收入从559.12万美元微增至563.57万美元(同比微增0.8%)。这一方面说明公司在失去关联方业务输血后,仍在外部市场保持了基本盘的稳定;但另一方面,在行业整体盘子快速缩水的背景下,缺乏新增量市场的突破,收入天花板已现。
尽管营收承压,海纳建筑在利润表上半部分的表现却可圈可点。报告期内,合同收入成本从507.69万美元大幅压降至436.86万美元,降幅达14.0%,快于收入降幅。受此驱动,公司实现毛利126.71万美元,同比增长4.8%;更关键的是,毛利率从上年同期的19.2%逆势攀升至22.5%。
在劳工短缺推高行业分包与施工成本的当下,公司毛利率不降反升,反映出两点积极的经营信号:一是公司在项目遴选上更为克制,摒弃了“流血抢单”的低毛利项目;二是分包商管理与内部成本管控(如材料采购、施工作业效率优化)取得了实质性成效。这表明海纳建筑在细分赛道的成本护城河依然存在。
财务表现的最大转折点出现在运营费用端。报告期内,公司一般和行政费用(G&A)从去年同期的32.15万美元激增至81.61万美元,同比暴涨153.8%。受此拖累,公司营业利润从88.74万美元大幅缩水至45.10万美元,近乎腰斩。
在非经营性收支方面,公司面临一定压力。报告期内利息费用录得6.98万美元,同比增加11.2%。在美联储高利率环境及香港本地融资成本高企的背景下,地基工程这类重资产、长周期的项目对营运资金占用极大,利息支出的刚性上升直接侵蚀了微薄的营业利润。此外,其他费用净额同比上升21.4%至3.03万美元。
受上述因素综合影响,公司所得税前收入同比下滑51.2%至42.08万美元,所得税准备金相应从11.74万美元降至5.07万美元。最终,净利润录得37.01万美元,较上年同期的74.51万美元下跌50.3%,净利率由11.9%收窄至6.6%。
新业务“奇兵”救主
尽管毛利率逆势上涨,但从收入与成本的双向拆解来看,海纳建筑的传统核心业务正在遭遇显著逆风。不过,令人欣慰的是,新增业务则在极短时间内改变了公司的收入面貌。
作为公司长期以来的绝对基本盘,地基工程服务——固定价格合同的收入从上年同期的628.45万美元锐减至487.85万美元,同比大幅下滑22.4%。在成本端,该项业务的成本从507.60万美元降至396.20万美元,降幅21.9%。
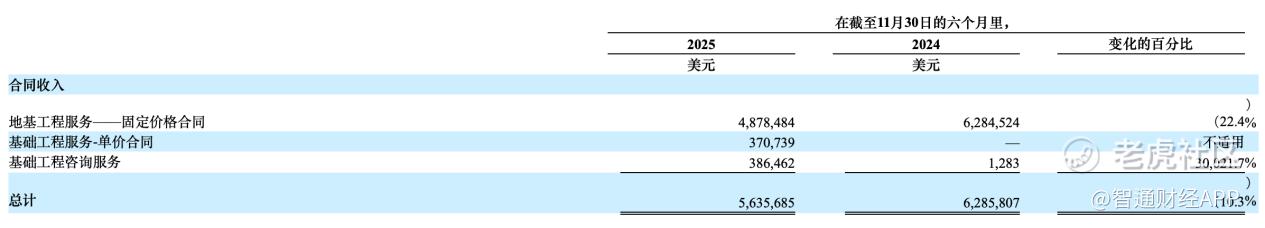
这一数据直观映射了香港私营地盘工程需求萎缩的宏观现实。在固定总价模式下,承包商需要承担工期延误与原材料价格波动的全部风险。在劳工短缺、成本刚性的当下,海纳建筑显然主动放弃了部分垫资压力大、利润微薄甚至面临亏损风险的固定造价订单,以避免“接单找死”的现金流陷阱。
在固定价格合同大幅缩水的背景下,公司新增了基础工程服务——单价合同业务,期内录得收入37.07万美元,成本31.92万美元。单价合同(通常按实际工程量结算)能有效规避材料与人工成本波动风险,将部分成本超支压力转移给甲方。尽管初期规模不大,但这标志着公司在风险敞口管理上迈出了务实的一步。
最引人注目的变化来自基础工程咨询服务。该板块收入从上年同期的仅1283美元,爆发式增长至38.65万美元,增幅超30000%)。正是这37万美元的单价合同增量,叠加38万美元的咨询增量,硬生生将公司总营收的跌幅控制在不那么难看的位置。
前序分析曾指出,海纳建筑期内整体毛利率从19.2%逆势攀升至22.5%。结合业务拆解数据,这要归功于高毛利新业务的补贴。期内,占绝对大头的固定价格合同业务,其毛利率并未提升,反而从19.2%微降至18.8%;其贡献的毛利额从120.85万美元锐减至91.65万美元。
这说明,在行业整体工程单价承压的环境下,即便是海纳建筑这样的老牌分包商,在传统施工环节的议价能力也受到了挤压,绝对利润空间正在变薄。
公司整体毛利率得以跃升3.3个百分点至22.5%,完全归功于基础工程咨询服务高达77.4%的惊人毛利率。该业务以占总额不足7%的营收,贡献了29.91万美元的毛利,占公司总毛利(126.71万美元)的比重高达23.6%。咨询服务属于典型的轻资产、高壁垒业务,不涉及重型机械调度与大量劳工依赖,边际成本极低。海纳建筑将业务链向上游的勘察、设计、项目管理咨询延伸,不仅赚取了高额附加值,更有效对冲了施工端利润被侵蚀的风险。
基于上述拆解,海纳建筑的未来成长空间不再取决于能接多少“打桩”的活儿,而取决于其业务结构转型的深度与广度。在港股/美股市场,纯粹的施工分包商通常只能获得极低的市盈率,而工程咨询与设计类企业的估值则显著占优。海纳建筑若能持续放大咨询服务板块,将重塑其估值逻辑。然而,从1,283美元跃升至38万美元可以看作“破冰”,但要从38万美元走向数百万美元级别,则需要极强的跨专业团队建设与外部市场拓展能力。短期内,该业务基数过小,尚不足以支撑公司实现跨越式发展。
综上,海纳建筑的中期业务表现,展现了一家区域中小建企在周期底部的生存智慧:用高毛利的咨询业务填补传统施工收入的缺口,用灵活的单价合同对冲固定造价的风险。其未来的成长空间,取决于其能否将偶然爆发的咨询业务固化为常态化能力。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
