


谷歌盘前暴跌10%,微软上涨4%:两张图看懂最新财报,差距在哪里?
同样押注AI,微软和谷歌周四交出了两份截然不同的财报后市场反应。
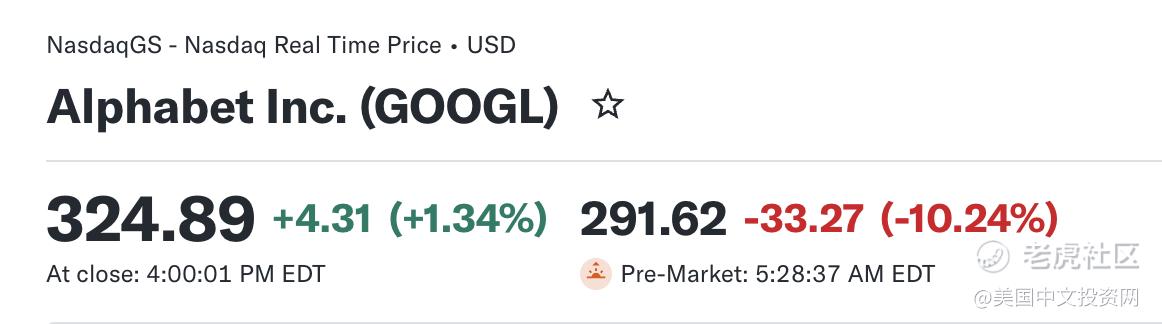
$微软(MSFT)$ 第一季度营收、盈利双双超预期,Azure云业务增长强劲,资本开支还低于市场预期,股价盘前上涨近4%。
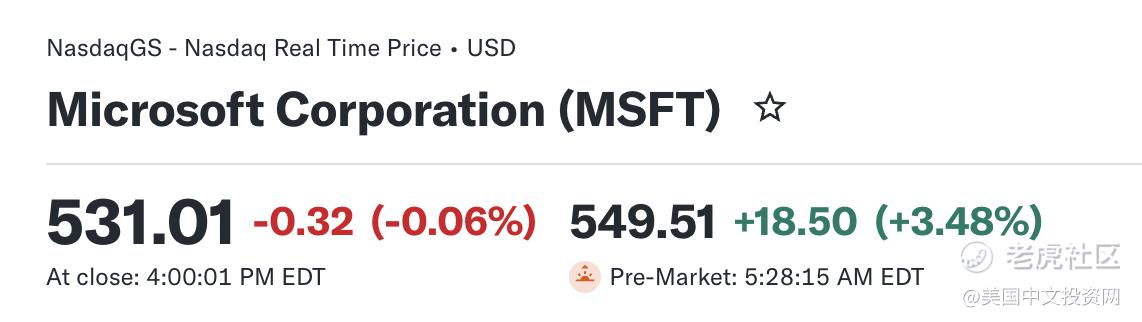
$谷歌A(GOOGL)$ 第三季度营收增长25%,Google Cloud更是增长超过一倍,但搜索业务不及预期,自由现金流大幅转负,净利润同比下降25%,股价盘前暴跌超10%。
一、微软:Azure增长48%,业绩超预期,资本开支低于预期
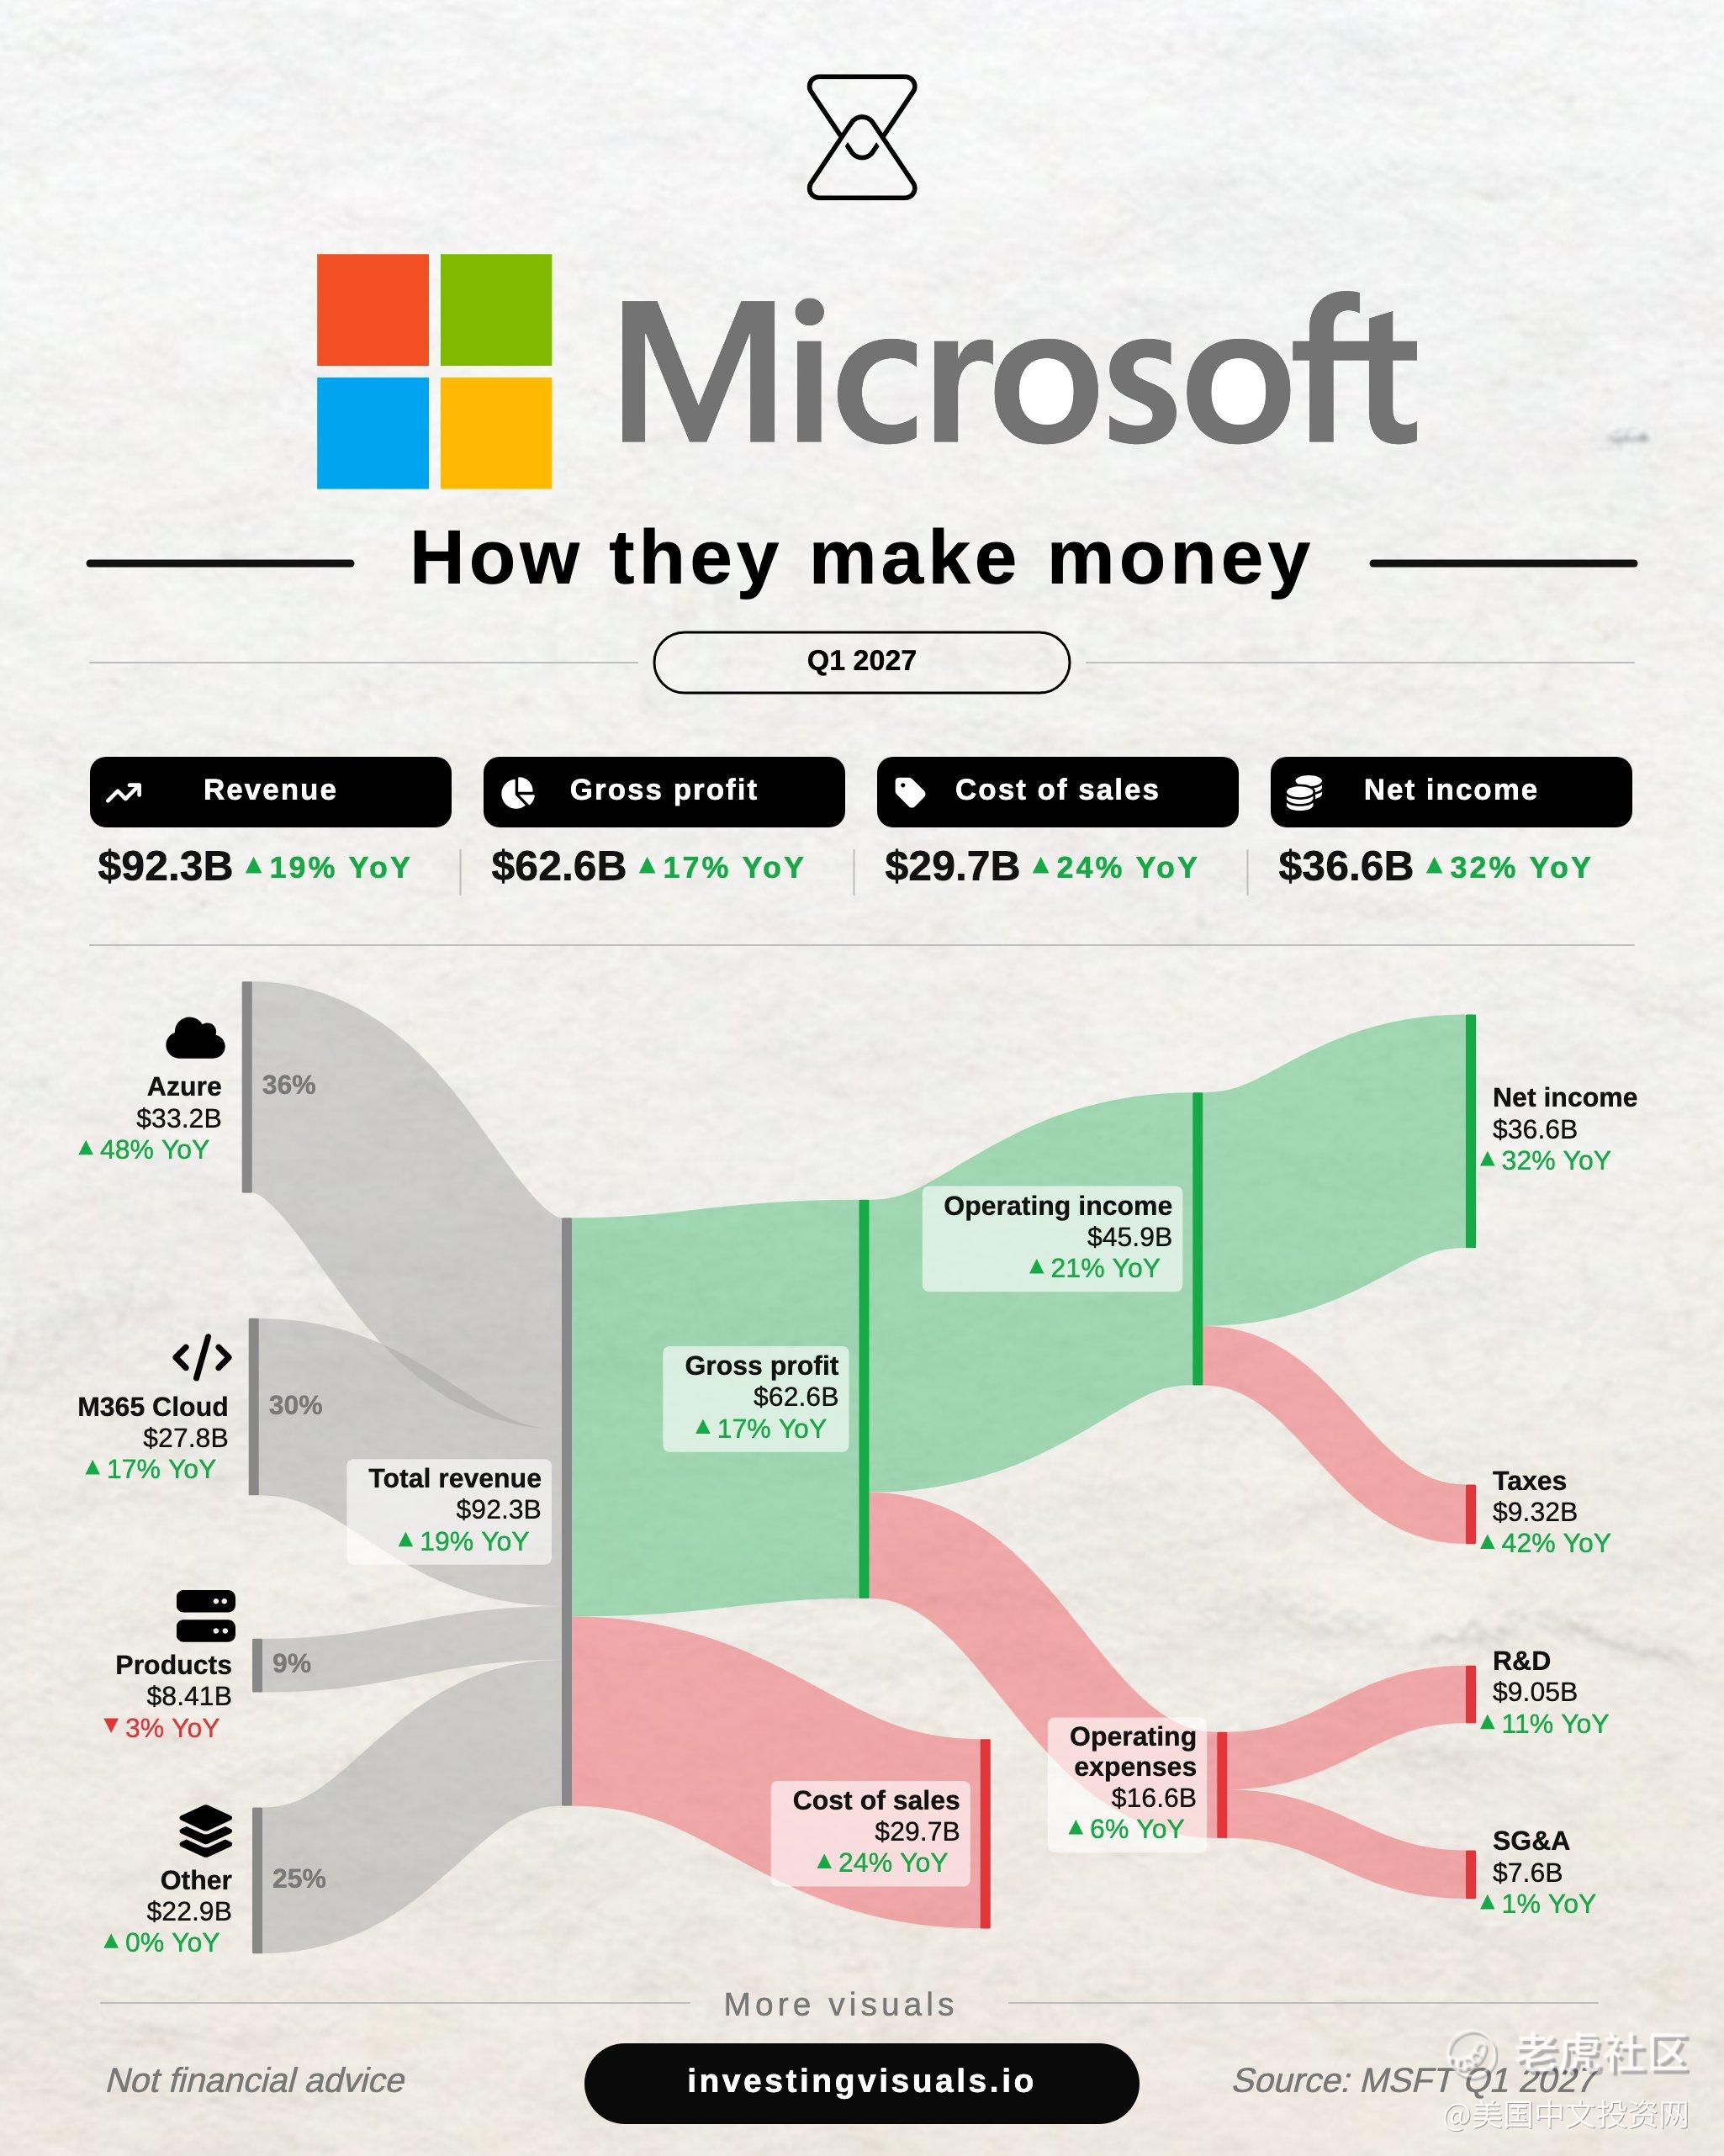
2027财年第一季度营收达到922.8亿美元,同比增长19%,超过市场预期的906.3亿美元。
调整后每股收益为4.89美元,高于分析师预期的4.73美元。
财报数据一览:
营收: 923亿美元,同比增长19%
毛利润: 626亿美元,同比增长17%
销售成本: 297亿美元,同比增长24%
净利润: 366亿美元,同比增长32%
营收构成:
Azure云业务: 332亿美元,同比增长48%
Microsoft 365云服务: 278亿美元,同比增长17%
其他业务: 229亿美元,同比增长0%(基本持平)
1. Azure仍是核心增长引擎
Azure营收达到331.7亿美元,同比增长48%,剔除汇率影响后增速同样达到48%,比分析师预期高约3个百分点。管理层预计,当前季度Azure增速将进一步达到49%至50%,高于市场一致预期约4个百分点。
其他业务方面,Microsoft 365云服务营收278亿美元,同比增长17%;产品业务营收84.1亿美元,同比下降3%;其他业务营收229亿美元,基本持平。
这意味着,微软的增长主要由云计算与企业级AI需求驱动,而不是所有业务同步扩张。
2. 资本开支低于预期,缓解市场对AI投入的担忧
微软本季度包含租赁费用在内的资本开支超过393.7亿美元,低于分析师预期的459.3亿美元,差额约65亿美元。
在AI基础设施投入不断攀升的背景下,市场不仅关注微软能否继续增长,也关注资本开支的规模是否可控。微软的业绩超预期,同时资本开支低于预期,让投资者看到了增长与投入之间相对积极的平衡。
二、谷歌:云业务增长103%,却难掩搜索失速与现金流压力
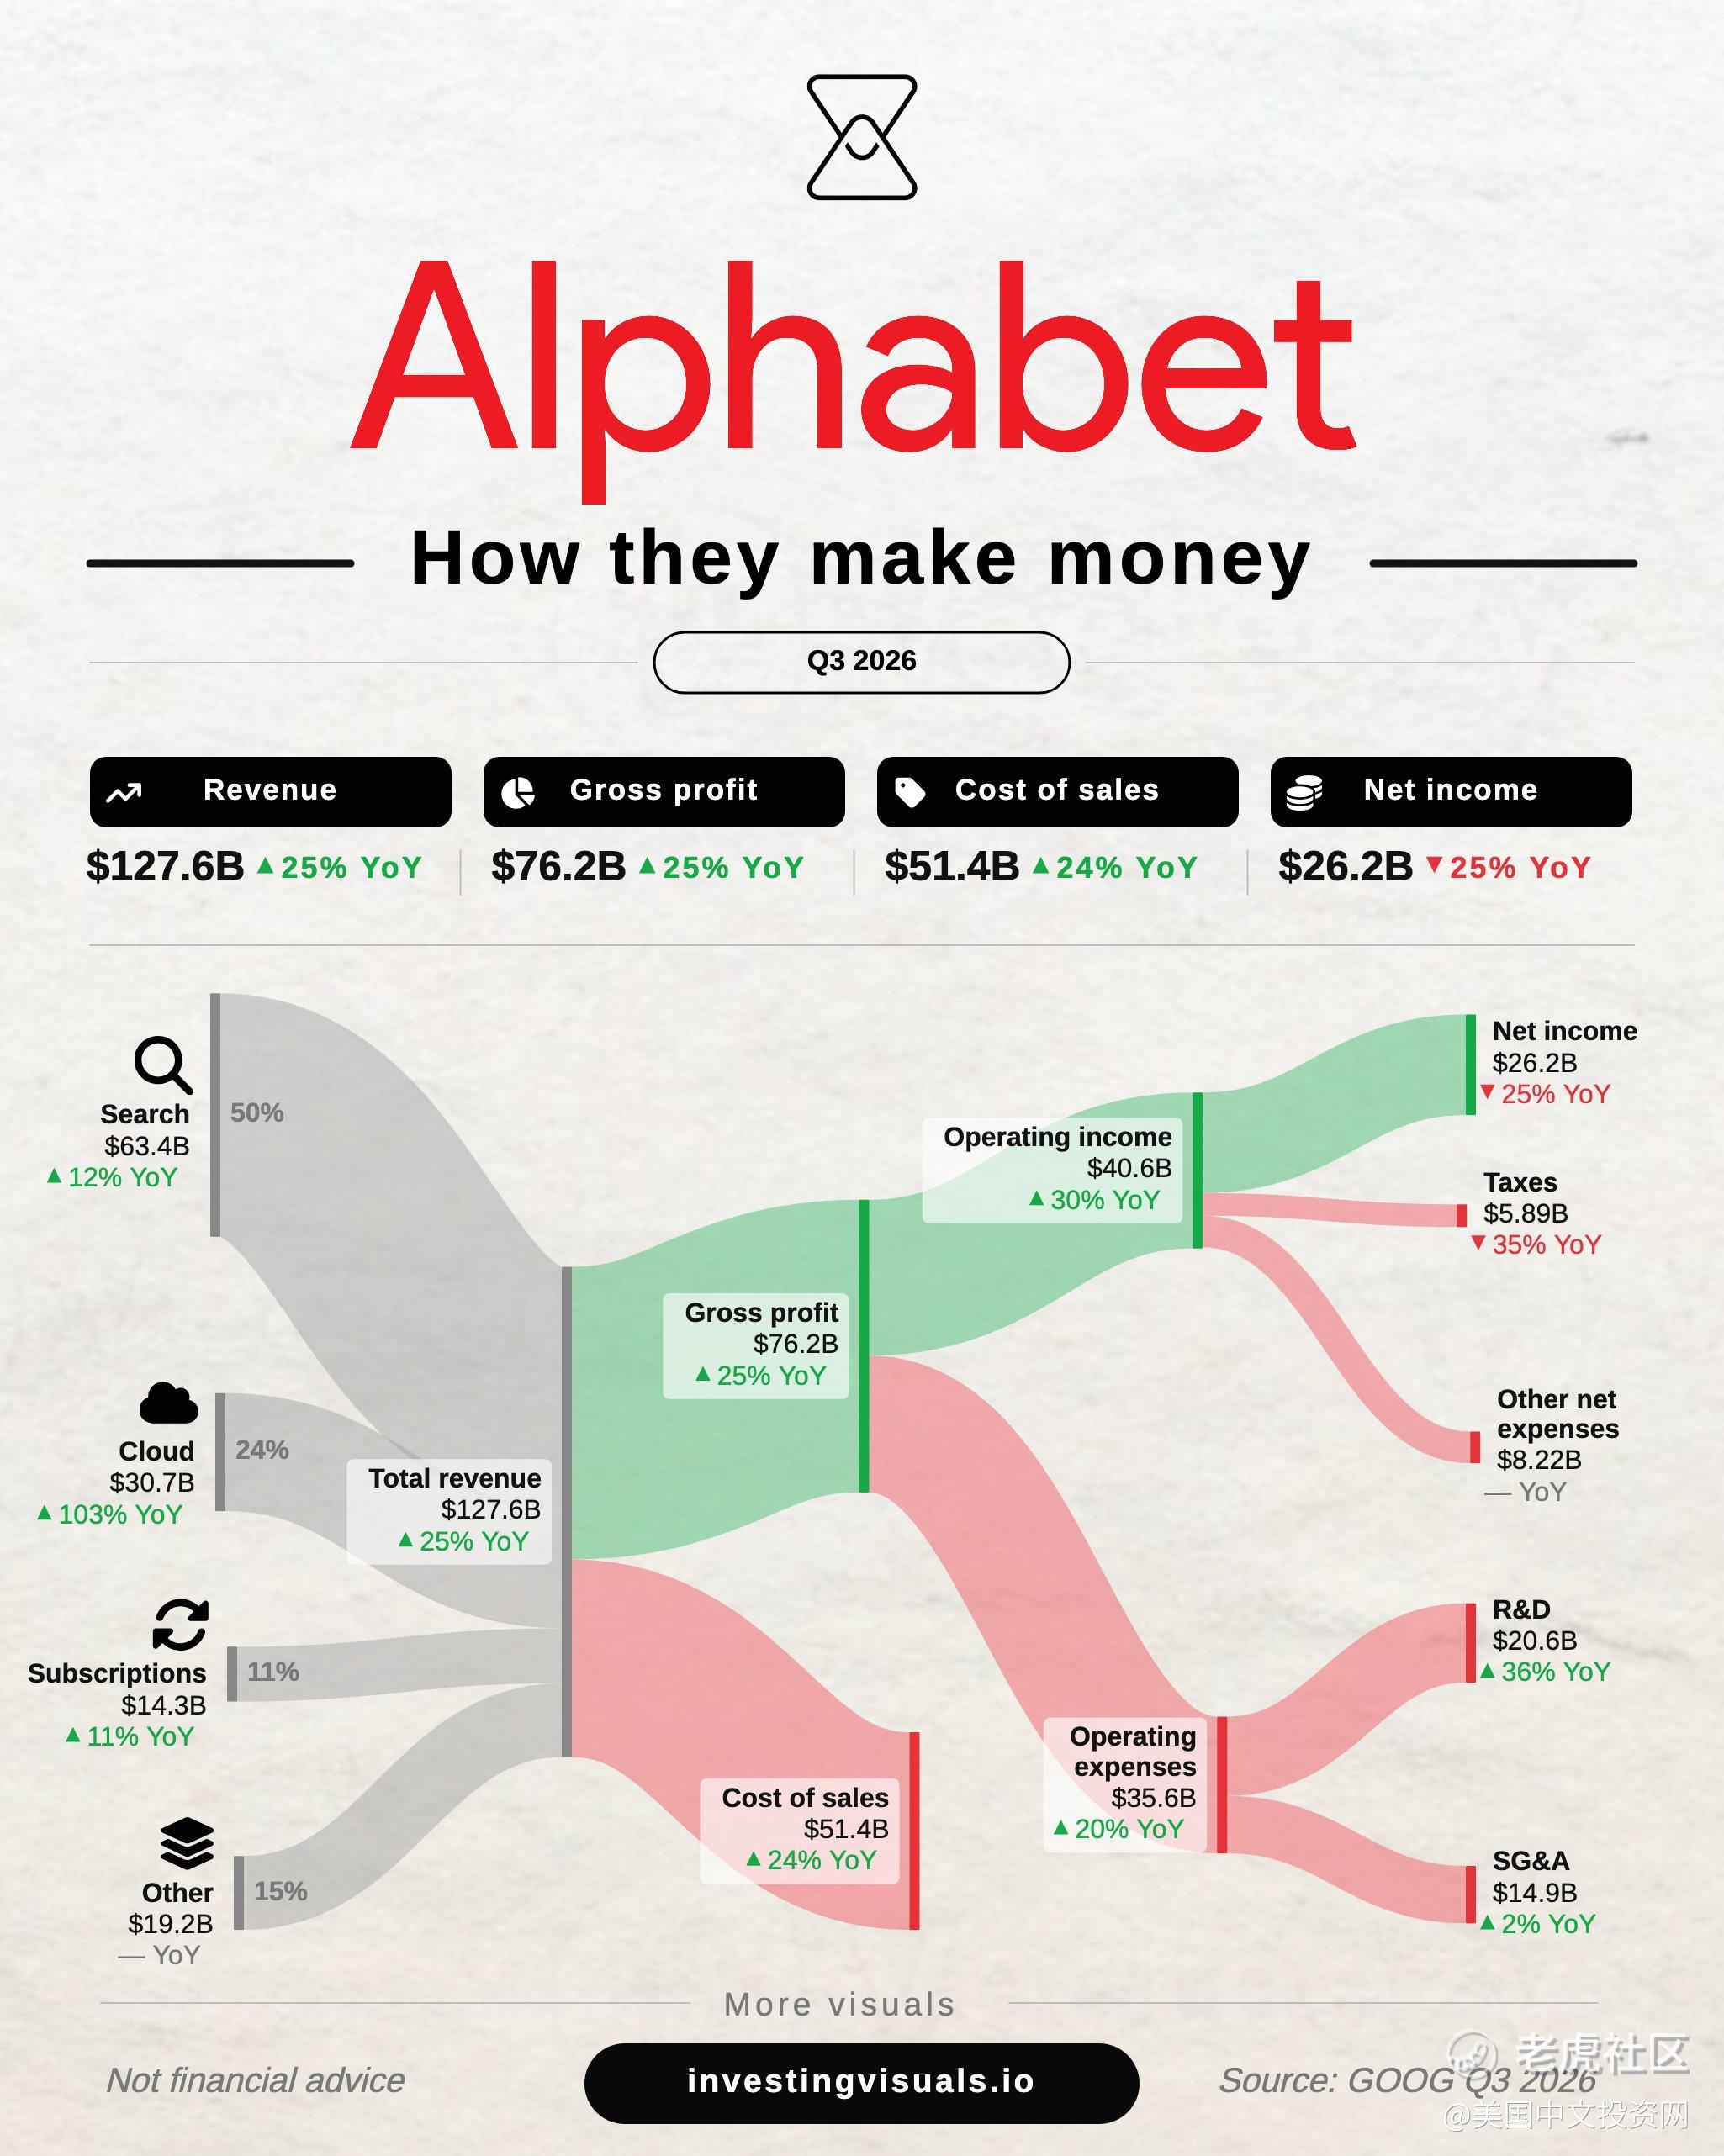
Alphabet 2026年第三季度(Q3):
营收达到1275.8亿美元,同比增长25%,但低于分析师预期的1282.2亿美元;
调整后每股收益为2.67美元,也低于预期的3.02美元。
这是公司近四年来首次营收和盈利双双不及市场预期。
财报数据一览:
营收: 1276亿美元,同比增长25%
毛利润: 762亿美元,同比增长25%
销售成本: 514亿美元,同比增长24%
净利润: 262亿美元,同比下降25%
营收构成:
谷歌搜索(Search): 634亿美元,同比增长12%
谷歌云(Google Cloud): 307亿美元,同比增长103%
其他业务(Other): 192亿美元
订阅业务(Subscriptions): 143亿美元,同比增长11%
1. Google Cloud增长惊人,但搜索业务成隐忧
谷歌云营收达到307亿美元,同比增长103%,高于分析师预期的287亿美元,继续从亚马逊AWS和微软Azure手中争夺市场份额。
但作为谷歌最重要的现金流来源之一,搜索业务营收为633.5亿美元,同比增长12%,低于市场预期的649.6亿美元。
市场担心,随着ChatGPT、Claude等AI产品不断发展,用户获取信息的方式正在发生变化,谷歌搜索可能面临结构性竞争压力。
目前,搜索业务依然保持增长,但增速和业绩不及预期,已经足以引发投资者对其长期竞争力的重新评估。
2. AI投入持续扩大,自由现金流承压
谷歌第三季度自由现金流为负90.7亿美元,远差于市场预期的负27亿美元。
公司资本开支达到513.6亿美元,低于分析师预期的550.9亿美元,但仍处于高位。
更值得关注的是,Alphabet维持2026年全年1950亿至2050亿美元的资本开支指引,并预计2027年资本开支将超过3000亿美元。
这意味着,谷歌未来仍计划大幅增加AI基础设施投入,而投资回报能否跟上,成为市场关注的焦点。
此外,公司长期债务从去年同期的216亿美元增至1251亿美元。债务规模的快速上升,也让投资者更加关注未来资本支出的融资方式及现金流状况。
需要注意的是,谷歌本季度净利润同比下降25%,部分原因还包括股权投资项目由上季度大幅收益转为本季度亏损。因此,不能把净利润下滑完全归因于AI业务经营恶化。
三、为什么微软涨、谷歌跌?三个关键差异
两家公司的财报放在一起看,市场反应的差异就比较清楚了。
差异一:增长是否超出预期
微软营收、盈利双双超预期,Azure增长48%,管理层还给出了更强的下一季度增速指引。
谷歌虽然营收同比增长25%,云业务增长103%,但整体营收和调整后每股收益双双不及预期,搜索业务也低于预期。
差异二:AI投入与现金流的平衡
微软资本开支比分析师预期低约65亿美元,说明本季度投入压力没有市场预想的那么大。
谷歌自由现金流转负90.7亿美元,明显差于预期。尽管资本开支本身低于分析师预测,但现金流表现仍令市场失望。
差异三:核心业务的确定性
微软的增长由Azure和Microsoft 365云服务支撑,企业级云需求持续释放,管理层对Azure下一季度增速也更有信心。
谷歌云表现出色,但搜索业务的竞争压力引发了另一层担忧:AI究竟会成为搜索业务的新增长引擎,还是会改变原有的搜索商业模式?
总结
两家公司真正的差距,不在于谁的AI业务增长更快,而在于增长质量、现金流表现,以及巨额AI投资能否带来足够回报。
可以看到,市场并不是不愿意为AI投入买单,而是越来越在意投入之后能得到什么。
这也解释了为什么在同一轮AI投资浪潮中,微软获得了市场奖励,而谷歌却遭遇了明显惩罚。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 香菜拿鐵·11:09这篇文章不错,转发给大家看看点赞举报