


江西70后闷声干到8.69亿!这家雪王和瑞幸背后的供应商要上市?
蜜雪冰城要自己造HPP果汁产线了。
这句话写在它2026年的中期业绩公告里,篇幅不长,却让山东一家正在排队上市的公司有点难受。
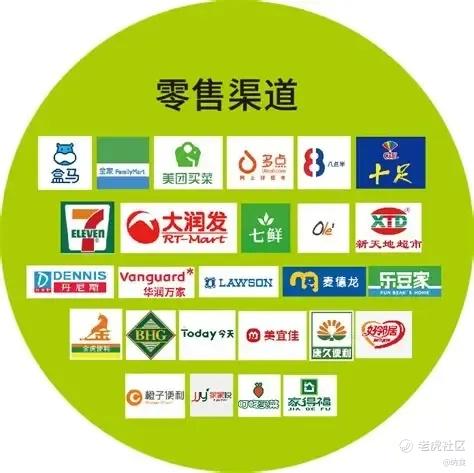
这家公司叫唯可鲜,窝在山东泰安宁阳,消费者几乎没听过。但蜜雪冰城果茶里的果汁浓浆、瑞幸果味饮品用的基底,很可能就出自它的车间。2025年,蜜雪一家就向它采购了3.23亿元,撑起它37.20%的营收。
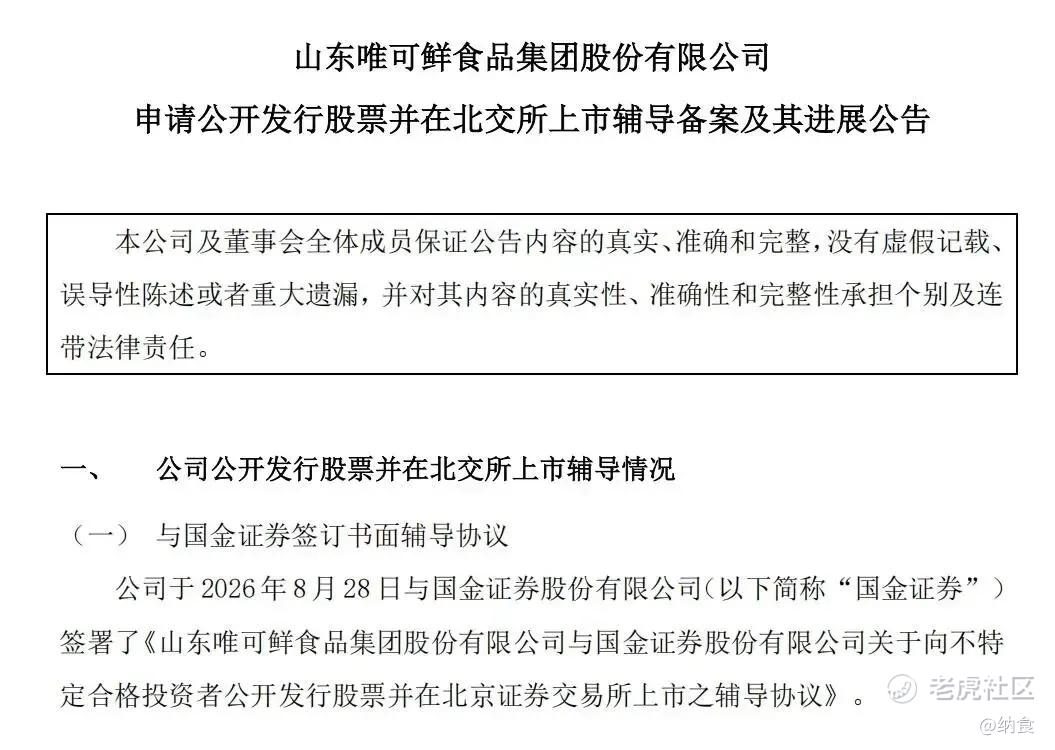
做代工最怕的从来不是丢一张订单,是客户自己把这门手艺学会。唯可鲜眼下的处境正是这样:一边排队等着敲钟,一边看着最大的客户把同样的产线建进了自家工厂。9月7日它刚完成北交所上市辅导备案,距离签下辅导协议只隔了十天。
时间也卡得紧。备案前一个月的1.161亿元定增带着回购条款,2031年12月31日前没能完成合格上市,实控人肖志剑、肖逸兄弟要按本金加每年6%的利息把股份赎回去。
客户在建自己的产线,投资人在数着日子。留给唯可鲜的时间,还够它把这个故事讲完吗?

B端撑起八成营收,
高增长迎来拐点
唯可鲜的生意说起来不复杂。
它给茶饮、咖啡和连锁餐饮供果汁浓浆、果酱、茶底这类原料,这块占了收入的八成以上;剩下不到两成,是贴着自己牌子卖的HPP瓶装果蔬汁和冷萃茶。前者藏在后厨,后者摆上货架。
托着它一路狂奔的是前面那八成。门店开得越多,标准化原料的胃口就越大,它的产线基本是跟着客户的开店节奏在转。
2019年底蜜雪冰城的门店还没破万,到2026年6月末已经63987家。客户每多开一家店,它就多一份订单。这种跟着别人扩张一起长的模式,顺风顺水的时候格外舒服。
问题出在2026年。
这一年它卖出去的货明显更多,营收涨了四分之一,可落到账上的钱反而少了两成多。毛利率从2025年的23.84%掉到20.33%。原因并不难找:下游几块钱一杯的柠檬水、长期守在9.9元的咖啡,品牌端要省下的每一分成本,最后都沿着采购单往上推。公司把降价说成主动让价换量,放在整条产业链上看,其实就是价格战传导到了供应商头上。
回头再看2025年那份近乎翻倍的净利润,成色也要打点折扣。那一年销售费用从6112万元压到3218万元,砍掉将近一半,理由是电商推广投放收缩。生意做大是一半,把花销省下来是另一半。而省出来的钱,通常只能省一次。
天天冷压榨果汁的唯可鲜,自己也在被价格战榨一遍。
41岁二次创业,
江西70后凭什么拿下雪王与瑞幸
掌舵人肖志剑1977年生,从研发岗入行,后来在北京自办公司做天然健康食品,认准一个道理:饮品好不好,先看产地。
2018年,41岁的他放下原有积累去异地建厂,落脚山东泰安宁阳县,这里处在果蔬种植带,原料运距短、成本低。当年10月新厂建成,取名泰乐源。开工时他先压下做自有品牌的念头,把产能全部对准B端,正好赶上万店连锁批量铺开:2019年接触蜜雪冰城,2021年进入对方供应体系,瑞幸、海底捞随后跟了上来。
真正让它甩开同行的,是2021年那次押注。
HPP超高压冷杀菌不加热,靠400至600兆帕水压让细菌失活,维生素C留住九成以上,口感接近现榨也不用防腐剂。门槛摆在明面上,一条产线超过1500万元,多数小厂看到就退了。同行大多在观望,肖志剑判断它迟早规模化,又上了一座专门的HPP工厂。
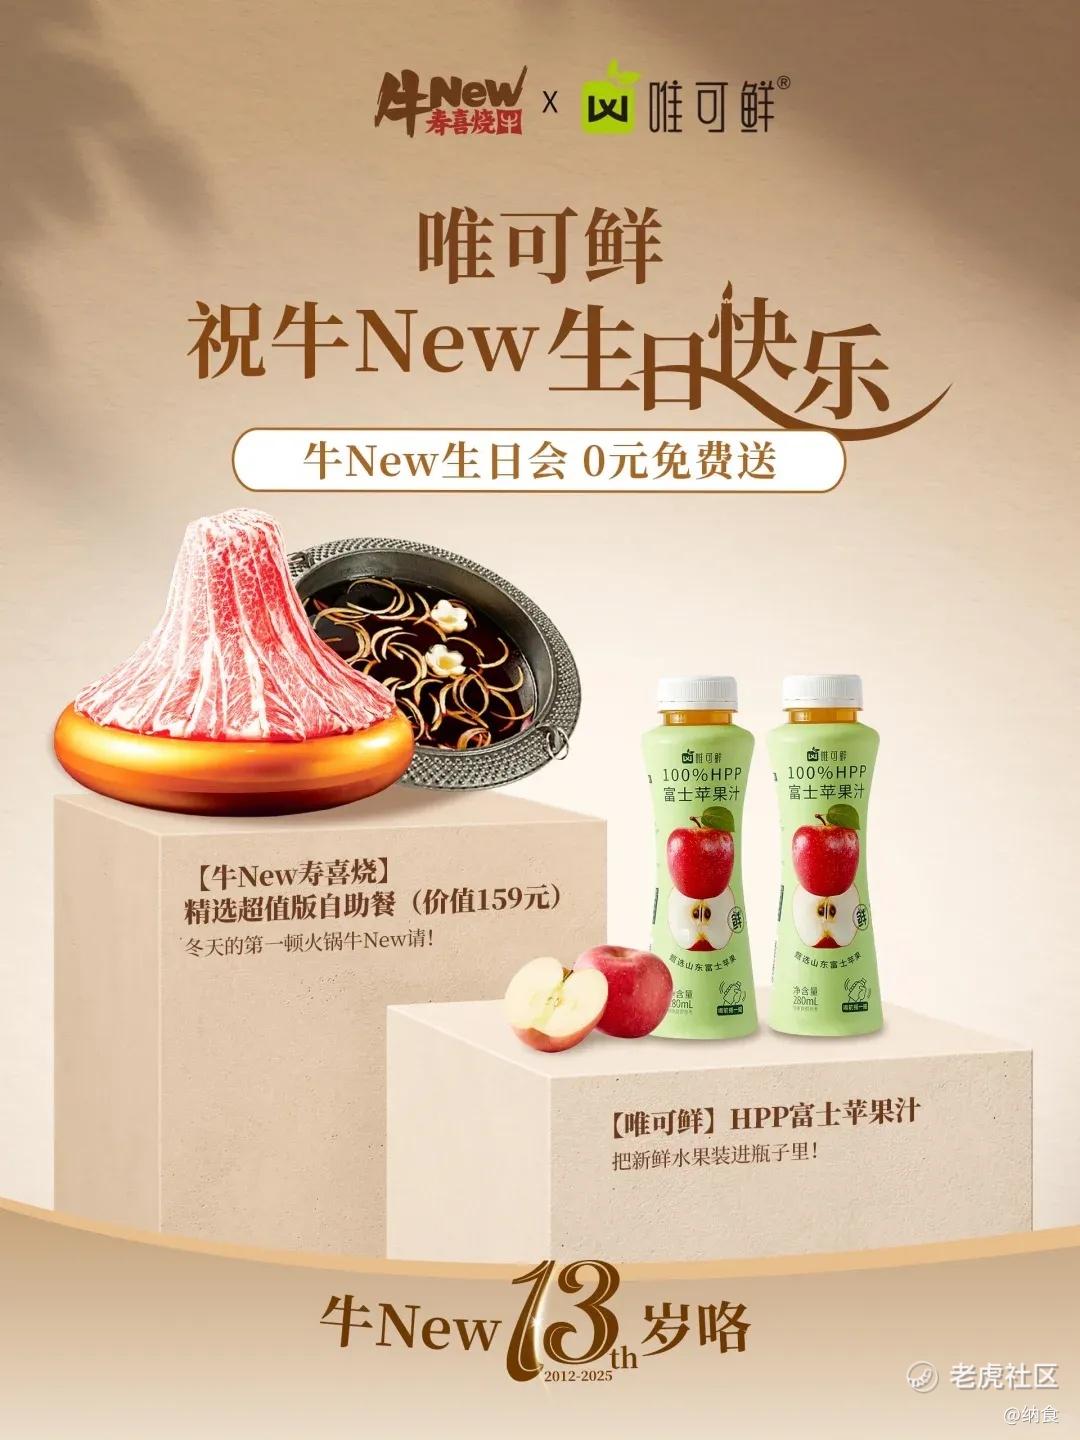
2022年自有品牌推出,铺进盒马、胖东来和各大电商,那会儿消费者对这三个字母还没概念。
后来盒马那款红心苹果汁卖到二三十元一瓶还经常断货,印证了他的判断,唯可鲜也成了国内较早把HPP同时用在B端C端并做到规模化的企业。麻烦也跟着来了:它一边给古茗、蜜雪、沪上阿姨供货,一边把自有品牌摆上盒马、胖东来的货架,跟客户的同类产品并排陈列。它擅长的技术别人也在补,古茗2025年12月就在浙江门店上线HPP果汁,之后又自建产能往外部渠道铺。
供应链企业排队敲钟,
上岸的只是少数
唯可鲜不是第一个走到这一步的。
现制饮品扩张这几年,供应链公司密集进入资本市场:2025年富岭股份上市首日高开339.25%、市值一度超过137亿元,恒鑫生活首日上涨79.06%,2026年7月百利食品通过北交所上市委会议。算上德馨食品和唯可鲜,近五年走上IPO赛道的茶饮供应链企业约有十家。
淘金的还在山上抢地盘,卖铲子的已经先一步敲开了交易所的门。
可门后的日子并不好过。2023年12月,德馨食品在两轮问询后撤回申请,鲜活饮品同期终止,两者只差两天。背后是行业换挡,窄门餐眼数据显示,截至2026年上半年末全国茶饮门店约38.31万家,近一年净减少4.32万家。头部仍在拓店,行业整体利润已开始回落。
更麻烦的是产业链关系在变,客户可能转身成为对手。
蜜雪集团那份中期业绩公告里写得明白,公司正推进端到端供应链升级,投入就包括HPP超高压处理产线和鲜奶产线。这不是假设题:它近四成收入来自蜜雪,而对方已经把计划写进了公告,供应商还剩多少不可替代性,得重新算一遍。
审核端还有两道坎。客户集中度方面,前五大客户占营收七成以上,蜜雪单独占37.20%,这类指标一直是IPO审核的重点问询方向;合规方面,挂牌期曾因超产能生产、排污手续、节能审查被问询,单看都不严重,叠在一起却要逐条解释。
八年前肖志剑把工厂搬到宁阳,赶上健康饮品的上行周期;八年后公司冲刺北交所,要完成的是从代工供应商到品牌型企业的转身。这次转身撞上两个同时发生的变化:行业从增量转入存量,客户开始自己造产能。
代工厂能站的位置在收窄,一条路是冲IPO换个不容易被替换的位置,另一条是被巨头纳入体系做其中一环。对赌划死了时间:
2031年12月31日前未能合格上市,实控人须按本金加6%年息回购股份。
对品牌方和经销商来说,意义落在一个很具体的问题上:挑代工伙伴,不只看它能不能把货做出来,还要看它有没有亲自下场卖货的打算。既供货又自营,今天交出去的配方和产能,明天可能出现在隔壁货架上。
换个角度看,代工厂做自有品牌也情有可原,前端打价格战时,最先被挤压的就是上游。
现制饮品扩张这几年,把唯可鲜推到了8.69亿元的收入规模,也让它把蜜雪和瑞幸变成最重的两块依靠。泼天的富贵和可能的背刺,来自同一个客户。接下来要看的是,它能不能在客户动手之前,把那份不可替代性重新建起来。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
