


“喝大水”上热搜,饮料企业集体把瓶子做大?
一瓶水正在变大。 近日,各大平台热榜陆续出现"全网进入大水时代",年轻人把放下奶茶咖啡、随身拎一瓶1.5升到2升纯净水的做法总结成"弱者喝饮料,强者喝大水",还衍生出"小水解渴,大水解人生"这类说法。
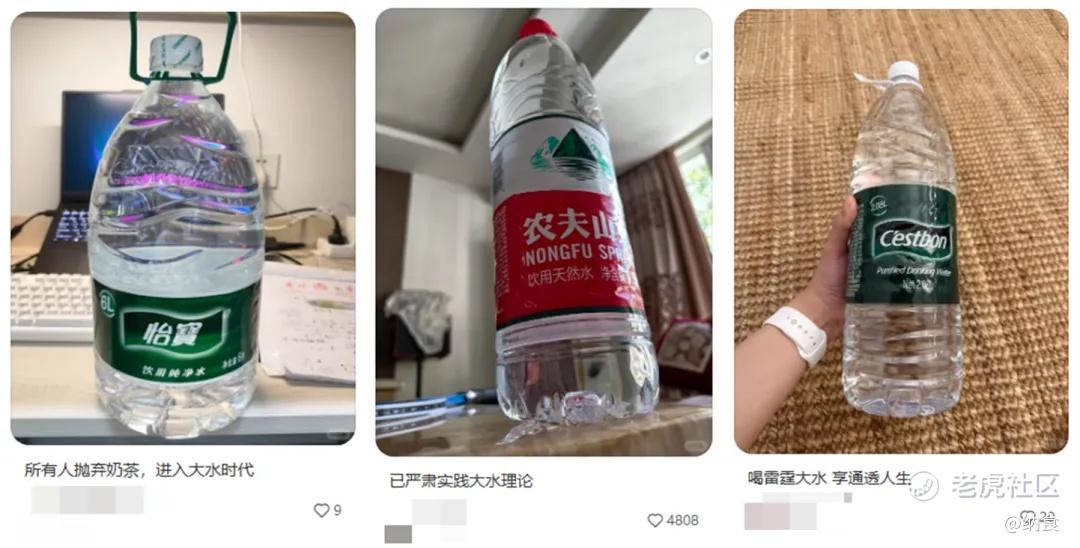
图片来源:小红书
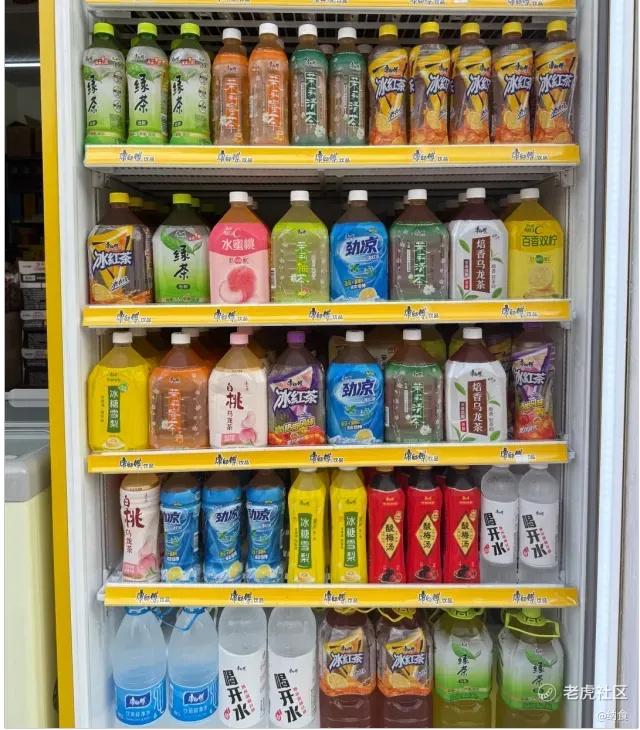
但是纳食发现热搜里说的只是几块钱的纯净水,但商超货架上的变化却不止于水:农夫山泉、元气森林、果子熟了、康师傅的大包装产品被摆进了消费者视野正对的位置。

从500毫升到2升,
货架上的瓶子在集体变大
在纳食的走访中发现,超市里1.5升装东方树叶与900毫升、500毫升装摆在同一个货架上,正对消费者视野的第二、三排都是大包装,在永辉超市,元气森林2升装被陈列在自家480毫升常规装的正下方,旁边就是1.5升的农夫山泉饮用天然水。除了传统品牌,渠道自有品牌也加进来了,一位消费者的表示“大瓶装算下来每毫升更便宜,放办公室一天刚好喝完,不用来回跑便利店”。
各家的规格矩阵也已经铺开。
元气森林目前的大包装产品包括2升气泡水、1.8升冰茶、900毫升冰茶、950毫升和900毫升的外星人电解质水0糖版、900毫升好自在红豆薏米水以及900毫升冰鲜柠檬水,旺旺基于果粒多、O泡果奶推出1升、1.5升大包装,指向居家和聚会场景,东鹏的750毫升"上茶"系列(茉莉上茶、乌龙上茶、英红上茶)以"大容量加高性价比"切入家庭消费和下沉市场,据其2026年半年报,公司茶饮料上半年收入10.58亿元,同比增长208.99%。
单价的变化通过货架上能算出来。
500毫升东方树叶茉莉花茶售价4.5元,900毫升6.5元,1.5升9.9元,折算每百毫升分别是0.9元、0.722元和0.66元,永辉超市元气森林480毫升装单价4.8元,2升装7.9元,每百毫升从1元降到0.395元。
瓶子变大、单价变低,这个组合恰好接住了当下消费者对"质价比"的偏好。
把瓶子做大,
企业算的是成本和场景两笔账
先看成本这笔账。
贝恩《2025饮料包装经济报告》测算,1.5升瓶型的包材成本占比只有15%,比500毫升瓶低7个百分点,毛利率可抬升5到8个百分点。物流端的账同样划算,12瓶1升装整箱的重量与24瓶500毫升装持平,装卸次数减少50%,头部零售商的仓储破损率随之下降15%。农夫山泉2026年上半年毛利率为60.9%,同比提升0.6个百分点,原因归于产品品类结构变化和果汁、糖等原物料采购价格下降。
再看场景这笔账。有行业人士认为,品牌扎堆布局大包装,本质是存量竞争下的场景挖潜,随身小瓶的增长已经见顶,家庭囤货、露营、办公室分享等需求在抬头,叠加即时零售的成熟,大包装成了拉动销量、强化性价比感知的抓手。
东鹏饮料方面的表述更具体:家庭聚餐、户外露营、餐桌分享、多人囤货这些场景有强烈需求,推出大包装是补齐规格矩阵,打通商超、餐饮、即时零售等渠道,和原有小规格形成互补,而不是简单替换。元气森林也强调,不同规格对应不同场景,长时间运动时一瓶常规容量不够喝,宴请聚餐时大瓶更方便分享。
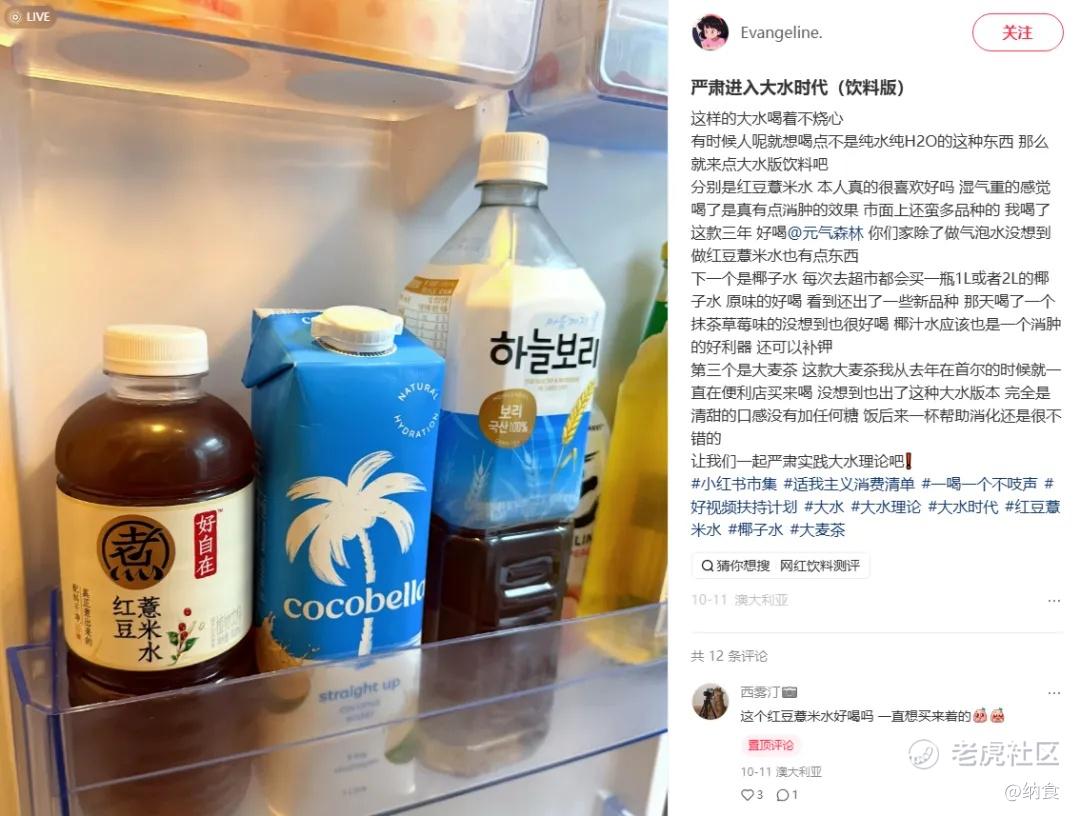
图片来源:小红书@Evangeline.
规格变大的下一站,
是渠道和场景的重新分配
把这件事放到行业盘面里看会更有意思。
马上赢线下零售监测显示,2026年第二季度全国饮料品类整体销售额同比下降11.78%,尼尔森IQ数据显示2026年5月饮品行业全渠道增速同比下降8.7%、线下下滑10.1%。在这样一个普遍收缩的大盘里,唯一保持两位数增长的细分赛道是无糖茶,马上赢数据显示其2026年第二季度销售额同比增长16.1%,东方树叶在无糖即饮茶市场的份额达到87.8%。
而无糖茶"量增价减"的现象,核心驱动力正来自大规格化,900毫升、1.5升家庭装、750毫升量贩大瓶成为行业主流布局,消费者用更低的单位成本换更多的饮品,行业把它归为消费升级式的降价,而不是同规格产品的恶性价格战。
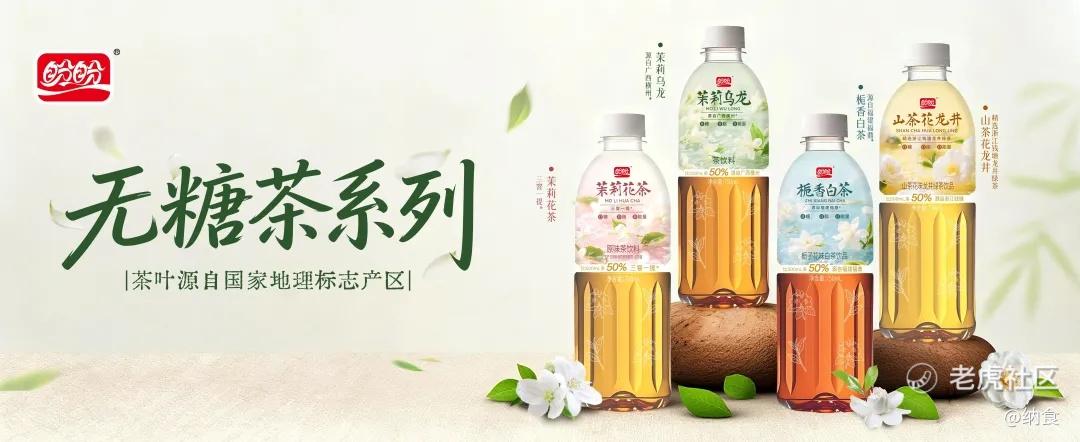
特别是盼盼饮料今年750ml无糖茶系列定价3元,以0.4元/100ml的均价,再次打破了原本平稳的格局,做到打透高频“水替”场景,更收获无数消费者和经销商的一直追捧和认可。这也解释了为什么这一轮大包装不是某一家企业的动作:当增量从新客转入存量场景,谁能用定价、规格把场景切得更细,谁就多一块可争的份额。
除此之外,渠道结构跟着被重排。
大包装天然适配商超家庭采购、餐饮餐桌分享、即时零售前置仓和零食量贩的整箱提货,对经销商来说,规格变多意味着选品和库存结构要同步调整,整箱生意客单价更高,但对仓储、周转和配送的要求也更高。
但大瓶能带来份额,不一定能带来更轻松的生意,企业的经营重点正从"卖水"转向"经营饮水场景",真正被考验的是供应链效率、配送能力和渠道覆盖。
结语
从500毫升到2升,表面上是包装规格的调整,落到经营层面是一次围绕场景的重新分工。
过去饮料行业比的是谁能把货铺得更广、把单点打得更爆,如今比的是谁能把规格矩阵排得更清楚、把渠道和场景对得更准。
对品牌来说,大包装是拓场景的工具,也是供应链效率的考试,对经销商和渠道商来说,多几个大规格SKU的背后,是客单结构、仓储周转和终端陈列的一次重新算账。
饮料行业这一轮集体把瓶子做大,值得关注的从来不止是容积,还有它背后那套围绕消费时刻重新组织产品和渠道的能力。
后续发展,纳食也将持续关注。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
