


三季度营收同比增长17倍,摩尔线程较2年前的寒武纪只差“天时”
出于回报率担忧以及流动性预期转弱等原因,上半年风光无限的半导体三季度大幅回撤。年内最大涨幅翻倍的中证全指半导体产品与设备指数三季度跌超36%。截至10月28日收盘,该指数全年仅余9.45%涨幅,涨幅几近抹平。
相较于业绩有见顶风险,全球新一轮产能即将激增的存储芯片,其他半导体细分赛道不乏有跌的比较“冤枉”的,就比如以摩尔线程为首的国产GPU。
01 三季度收入15.5亿超2025全年,摩尔线程系国产GPU公司中商业化节奏最好的
看过 $摩尔线程-U(688795)$ 三季报后,我认为关键点有以下五点:
(一)摩尔线程前三季度实现营业收入32.9亿元,同比大增319.1%;公司单季度收入15.5亿元,史诗级大增1773.9%,环比也有约55.4%的增长。摩尔线程这一个季度就超过去了去年全年营收,和上半年也相差不多,照此推算公司全年营收将超50亿元!摩尔线程几家可比公司三季报在本周晚些时候才挂网,摩尔线程大概率是“国产GPU五小虎”中的收入领跑者。
(二)摩尔线程前三季度净利润3770万元,同比大幅扭亏;扣非虽有1.31亿的亏损,但单季已实现2007万元盈利。之前部分国产GPU公司在中报中已宣布“盈利”,但从刨除股权投资的扣非净利润口径看,还没有国产GPU公司主业真正盈利。本次摩尔线程单季首度盈利预示了国产GPU中首家趋势性盈利公司已经出现。
(三)摩尔线程三季度应收账款/应收票据周转天数仅为58.62天,较可比同行中报平均水平低了50天左右。
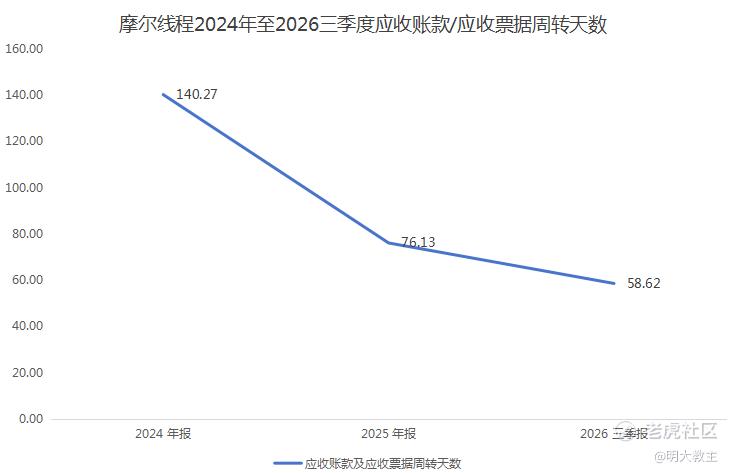
Q3摩尔线程营收15.5亿,应收账款仅增加1.1亿,占营收的7%。换言之经营现金回款约93%,说明客户付费意愿极其强烈,商业模式非常健康。这种优势还将传导到产能侧,从而环环相扣形成可持续的长期经营壁垒。
(四)据IDC统计,国内AI芯片公司上半年出货量约110万颗,其中摩尔线程5.6万颗,占比5.1%。摩尔线程也是国产GPU公司出货量最高的,并大幅领先可比同行。
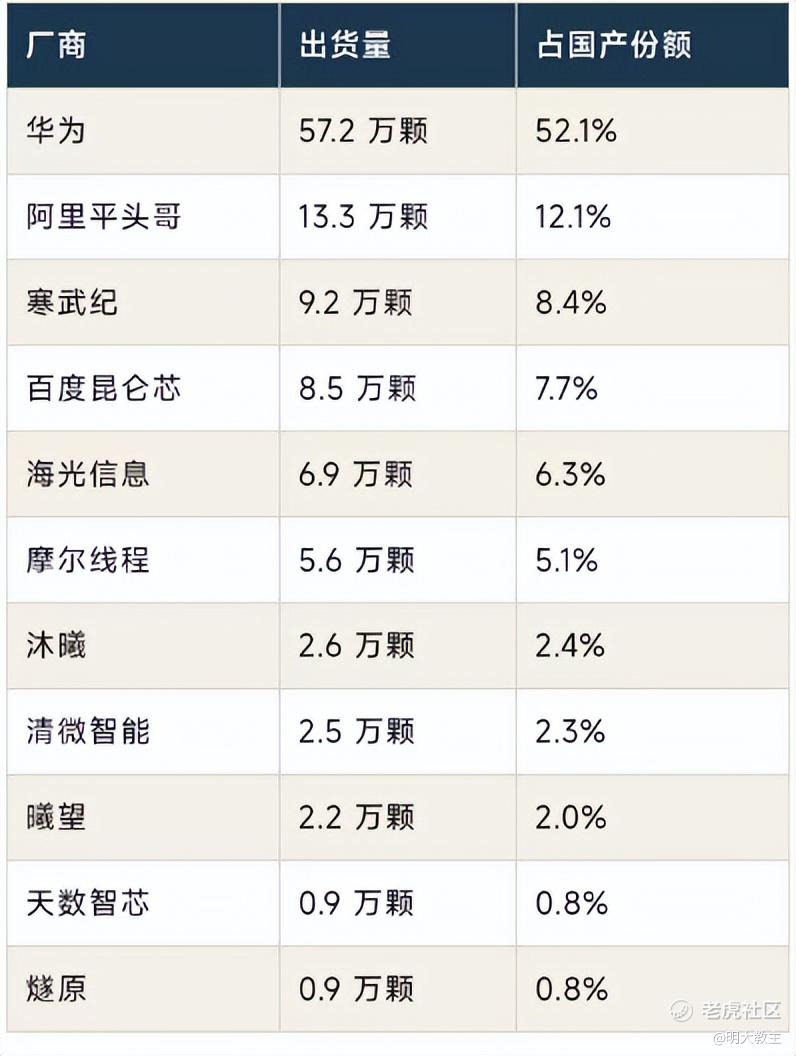
**明年的产能将从中芯释放,摩尔线程明年产能或更宽裕。随着摩尔线程商业化潜力如期释放以及经营质量越发夯实,产能份额将更进一步。
(五)前三季度摩尔线程研发投入13.4亿元,超去年全年研发投入,研发费率高达40.7%。反观摩尔线程销售费率、管理费率分别仅有6.6%和7.1%。2022年以来摩尔线程研发总投入超65亿元,是典型的新质生产力企业。
万卡级规模的夸娥智算集群,加速物理AI落地的首个全栈具身智能仿真平台MT Lambda,再到不断进化的MUSA生态······摩尔线程研发成果遍地开花。截至中报期末,摩尔线程累计申请专利2167项,发明专利2049项。累计获得授权专利788项,发明专利725项,稳居国产GPU企业前列。
我一直认为,单纯看专利数量无法公允衡量一家公司的研发实力,能够客观反映研发绩效的指标是毛利率。尽管随着智算集**付规模的扩大,外购硬件占比增加,近年来国产GPU公司毛利率均有所下降。但摩尔线程三季报毛利率仍有53.71%,与沐曦中报57.22%接近,好于壁仞科技42.66%,燧原30.37%以及天数智芯43.9%(GPU业务)的中报毛利率表现。
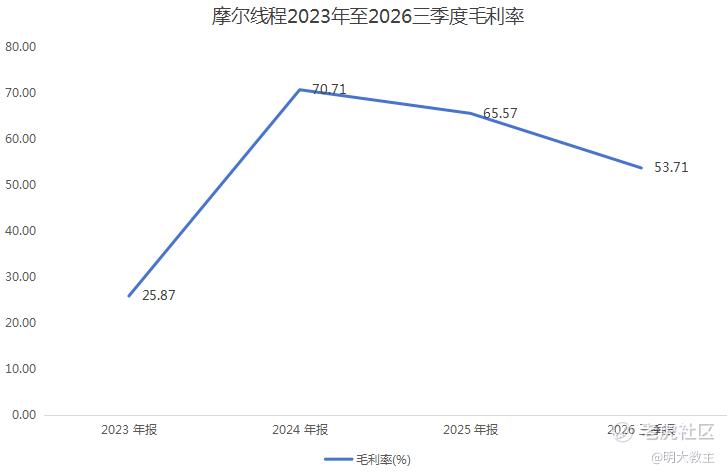
摩尔线程研发净投入长期领先,在营收狂飙的同时经营质量并未受损,值得点赞。
02 AI Infra 供货放量,摩尔线程照寒武纪只差“天时”
现在摩尔线程给我的感觉好似2024-2025年的寒武纪。彼时因AI芯片需求增加+国产替代+业绩扭亏+科技风格上行等多重有利因素共振, $寒武纪(688256)$ 近两年最大涨幅超10倍。
受美出口管制影响,英伟达A100、H100、H200等GPU已经很难获取,“特供版”性能也不尽人意。即使英伟达短期放开了对华的供应限制,长期“卡脖子”问题依然需要自研解决。GPU国产替代逻辑和寒武纪当时别无二致。
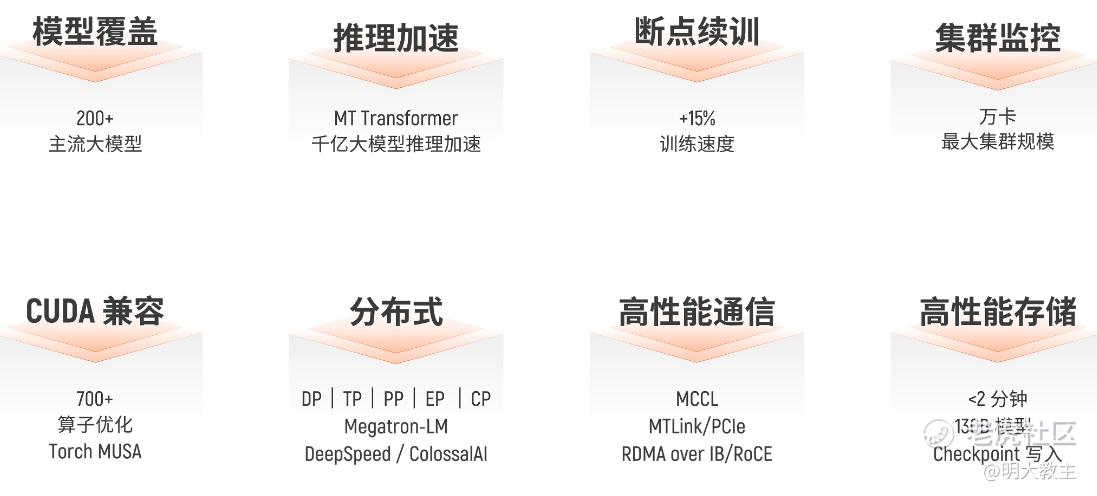
当前,摩尔线程MUSA生态已完成对CUDA的深度适配,实现100%数据库兼容、3000+ PyTorch算子兼容;支持CUDA源代码快速迁移至MUSA,并获vLLM、SGLang、LMCache、Slime、RLinf等不同领域主流开源生态官方支持;对DeepSeek、Kimi、GLM等主流大模型均可实现Day-0快速适配,能最大程度争取英伟达停供后留白的市场份额与核心客户。
IDC发布的《2026年中国人工智能计算力发展评估报告》显示,2025年我国通用算力规模为85.8 EFLOPS,到2029年有望达到291.2 EFLOPS,期间年化增速27.7%;同期智能算力规模有望从1371.1 EFLOPS增至10524.3 EFLOPS,年复合增长率50.3%。
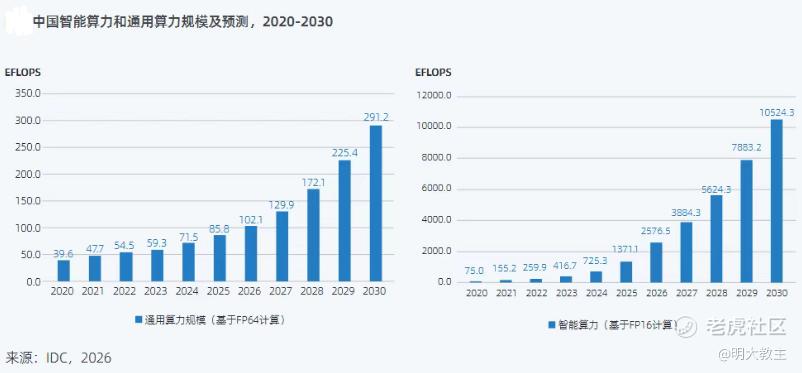
国新办上周披露的数据显示,截至9月底我国智能算力规模2592 EFLOPS,同比增长146%。我国对新兴科技采取“适度超前布置”,智能算力实际增速还要高于机构预估水平。
摩尔线程在今年中报前后曾表示“已导入互联网头部企业与电信运营商客户”,彼时投资者并不知所谓的大客户是哪些。直到9月京东云宣布拟建设摩尔线程十万卡全功能GPU集群,投资者才拨云见日。
截至今年6月底,我国已部署50多个万卡集群,但仅极少数公司跑通十万卡规模。公开数据显示,摩尔线程Dense大模型训练模型算力利用率60%,MoE大模型训练MFU达40%,有效训练时长达90%,训练线性扩张效率达95%。京东之所以选择摩尔线程,便是看好后者国产训练级GPU能力及大规模集群丰富的交付经验。
互联网是国产GPU最大的需求领域,京东愿意将与摩尔的合作从万卡扩大到十万卡,足见核心客户复购意愿之高。据悉摩尔线程三季度除向京东发货外,还完成了向腾讯发货,其互联网客户很可能正处于放量初期。
《信息通信行业发展“十五五”规划》提到“要有序部署万卡、十万卡及以上智算集群”。若本次与京东的十万卡项目能顺利跑通,实现“从1到100”,将为其他互联网大幅减少抉择成本。
2026年中国算力大会披露数据显示,2025年我国算力中心市场整体收入约3454亿元,三大电信运营商就占了其中的28%,是最大的算力中心收入方。摩尔线程电信运营商客户订单释放同样值得期待。
和寒武纪当年一样,摩尔线程同样是需求爆发+国产替代+扭亏的“三击”标的,只不过上市时间偏晚,只赶上了科技风格最后的“鱼尾”行情。被称作“第四次工业革命”的AI叙事并不只会是短短几年,待到下一个科技景气度上行期,国产GPU板块未必不能复制寒武纪这两年表现。即使没有风格加持,单看摩尔线程这超强成长性也足以支撑股价。
03 摩尔线程商业化爆发确定性极强
A股科技公司估值做不到纳斯达克那般“为梦想买单”,而是更看重实打实的赚钱能力。国产GPU赛道中确定性最强的当属摩尔线程。考虑到GPU行业的供货方式和供小于求的实际情况,存货+预付账款(尤其是存货)一定程度上能反映国产GPU公司中期业绩爆发力。
摩尔线程2024年、2025年及2026上半年预付款分别为5.67亿、17.82亿和13.44亿,存货分别为6.47亿、13.32亿和35.5亿;沐曦同期预付款分别为8.9亿、8.34亿和21.94亿,存货分别为7.77亿、14.96亿和14.32亿;燧原同期预付账款为1.32亿、3.88亿和74.72亿,存货为7.97亿、8.63亿和7.27亿。摩尔线程预付账款、存货增长更连贯,总额也高,说明摩尔线程商业化节奏更好,未来业绩增长也更连贯。连续增长正是A股机构最青睐的成长股特质。三季报显示摩尔线程存货、预付账款分别有33.62亿和25.98亿,按公司存货周转期推测这60亿明年都将转化为营收。加之京东等互联网客户订单、电信运营商订单以及词元经济客户订单陆续兑现,明年公司营收或突破百亿大关。
摩尔线程及其国内可比同行均上市不久,单独用PS指标难以衡量“估值锚”;直接与 $英伟达(NVDA)$ 对比则存在跨市场和企业成熟度的差异。回看寒武纪在净利润大幅减亏的2023和2024年,公司PS(TTM)分别为77.12倍和387.2倍。而截至10月28日收盘,摩尔线程PS(TTM)仅70.59倍,比寒武纪2023年时还低。若维持当前股价不变,并计入业绩爆发,摩尔线程今年末、明年动态PS估值或来到36倍、18倍的极低估区间!
“新质生产力”将会是未来我国经济发展的长期引擎,也是A股市场的“焦点”所在。三季报前后,A股科技板块不论超出预期还是不及预期的公司都难逃下跌,科创50更是在短短四个月内就跌超40%,是典型市场恐慌引发的超跌。不过这也为绩优标的买入并持有提供了不错的安全垫。个人已将摩尔线程列入观察自选,并持有少数仓位,看看科技风格短期的不受待见能否换来长期的超额收益。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
