


创新药里的优等生
环球视野,深度视角
各位亲爱的股东,大家早上好中午好晚上好!

在看财报之前,我们看下行业:
十部门9月印发的《医药工业发展“十五五”规划》(工信部联规〔2026〕210号)里,写了一条很硬的指标:到2030年,全球年销售额超10亿美元的品种,要跑出5个以上。
名单是谁,规划没有写。
诺诚健华联合创始人、董事长兼CEO崔霁松接受时代财经专访时说:“到2030年,预计有五至六款创新药获批上市,三到四款产品全球化,五到十款差异化候选分子进临床。”公司发展节点和规划一样,也都落在2030年。”
于是,我们按进度、体量、赛道位置排一遍:奥布替尼,已经在兑现;美托克拉(mesutoclax),敢跟全球标杆头对头;ICP-332(soficitinib),全部踩在一条刚被重新定价的赛道上。
先把底盘钉住,来看业绩:
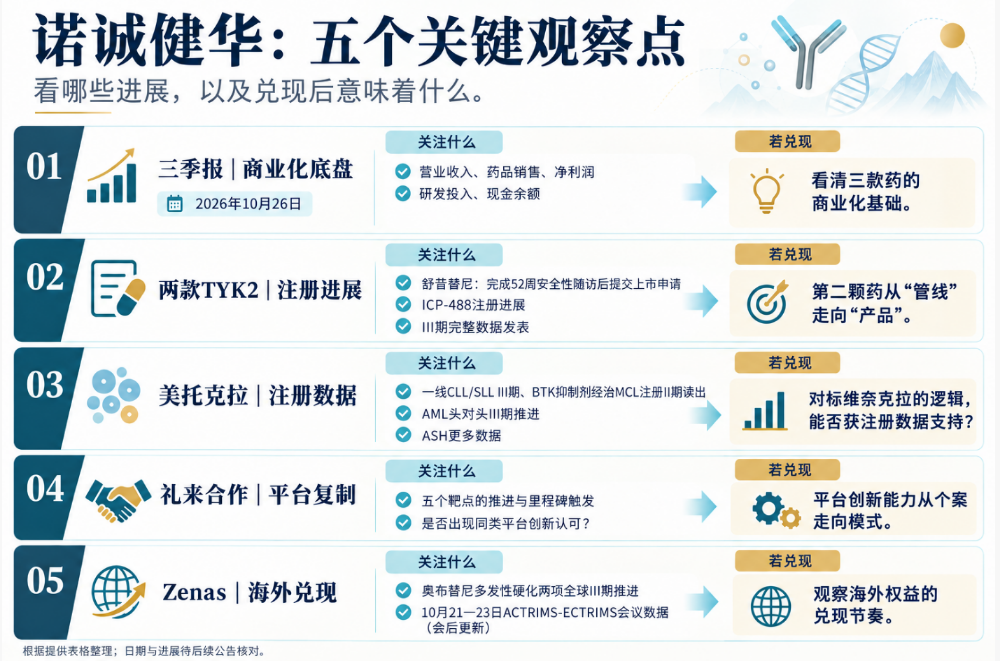
10月26日三季报新鲜出炉,营业收入21亿元,药品销售收入14.5亿元,归母净利润6.5亿元。三款已上市产品撑着血液瘤和实体肿瘤的准入与销售底盘,坦昔妥单抗、佐来曲替尼都在里面,这里不单拎。
底盘之上,具有十亿美元潜力的名单是下面三款创新药。
第一颗:

奥布替尼:这是一款很有深度的药

奥布替尼不用靠想象力。四个已获批适应症全部进了2026年新版国家医保目录,中国唯一MZL适应症的BTKi,一线CLL/SLL进医保后放量提速——它的销售不断在涨。
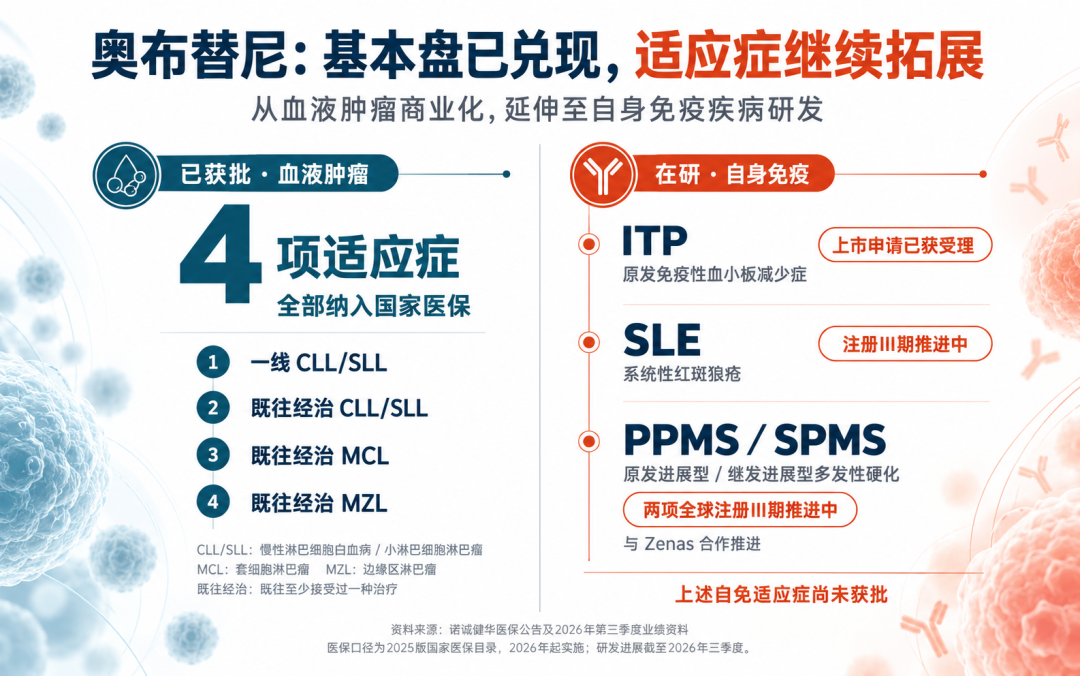
十亿美元分子很少靠“现有适应症躺赢”。真正抬天花板的,往往是适应症拓开、用药周期拉长,从单一管线变成可覆盖更多病程的基础用药。奥布替尼的下一程,恰恰在自免:ITP上市申请已获受理,SLE处III期,多发性硬化由合作方Zenas推全球III期(PPMS、SPMS两项注册III期同步开展)。
同一颗BTK,血液瘤端负责兑现与现金流,自免端负责把生命周期往外推。打开测算器,你会发现:若血液瘤端按国信证券预测走到接近27亿元人民币量级,同时ITP率先落地、SLE与MS陆续贡献,这条曲线就不再是“血液瘤单品”的斜率,而是“基石适应症 + 增量适应症”的复合斜率。往10亿美元去,剩下的更多是渗透率、适应症落地节奏和时间。
若只盯现有血液瘤适应症,它是稳健增长的BTK;若把自免增量算进生命周期,它才开始具备冲击十亿美元名单的形状。它已经在兑现,而且还在拓生命周期。
第二颗
美托克拉:维奈克拉的天花板,是参照不是终点
BCL2赛道不缺重磅选手。全球标杆有多高?艾伯维财报:维奈克拉2025年全球净收入27.92亿美元。老年或不耐受强化疗的初治AML,是它的核心人群,也正是美托克拉头对头研究入组的人群。
10月13日,美托克拉联合奥布替尼治疗边缘区淋巴瘤的注册III期获批——这是它的第五项注册临床。一线CLL/SLL固定疗程注册III期已完成入组;BTK抑制剂经治套细胞淋巴瘤注册II期已完成入组;AML头对头III期在推;复发/难治套细胞淋巴瘤III期在推;再加上刚获批的MZL。一个分子,五个注册位同时铺开。
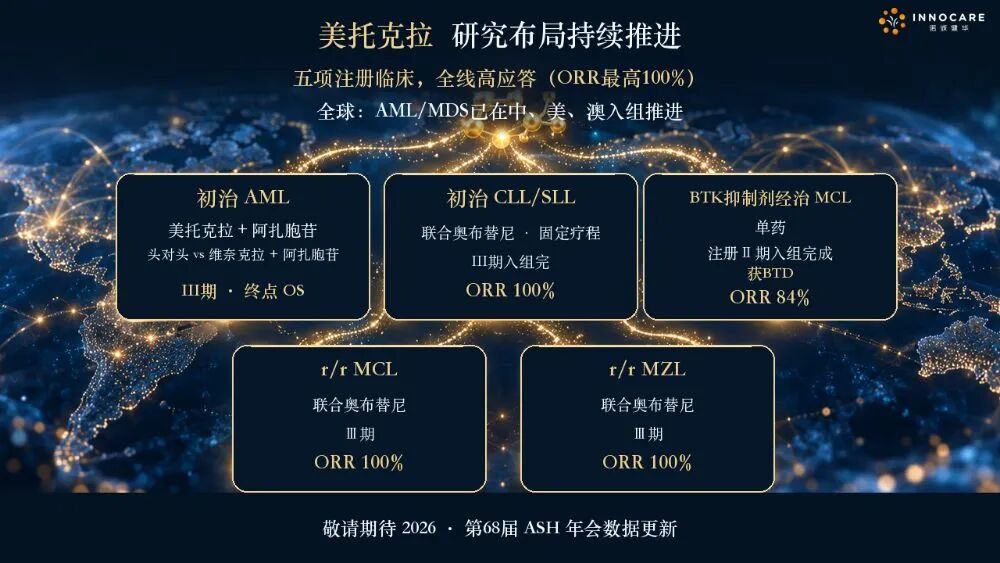
美托克拉五项注册临床布局——初治AML(头对头维奈克拉,Ⅲ期,终点OS)、初治CLL/SLL(联合奥布替尼、固定疗程,Ⅲ期入组完成)、BTK抑制剂经治MCL(注册Ⅱ期入组完成,获BTD)、r/r MCL与r/r MZL(联合奥布替尼,Ⅲ期);AML/MDS在中、美、澳多中心推进。
敢头对头,终点直接设总生存期(OS):联合阿扎胞苷,对比维奈克拉联合方案,用于初治AML这本身就是表态——把自己的参照挂到了全球标杆身上。
早期数据给了底气。2026年ASCO披露:可评估初治AML患者复合完全缓解(cCR)率81.8%,缓解者中86.5%为MRD阴性;125mg组6个月总生存率90.5%;30天、60天死亡率均为0。淋巴瘤上还有自家BTK做搭档——一线CLL/SLL研究中,125mg组客观缓解率100%、完全缓解率38.1%,第36周uMRD率65%。手握自研BTK与BCL2,可以做全口服、无化疗的固定疗程组合。
差异点可能出在MDS。维奈克拉在高危MDS上碰过壁;美托克拉在10例可评估初治MDS患者中客观缓解率100%(CR 40%、骨髓CR 60%)。样本量还小,但方向值得盯。监管侧:它是中国首个获CDE突破性治疗药物认定的BCL2抑制剂,已拿2项BTD。
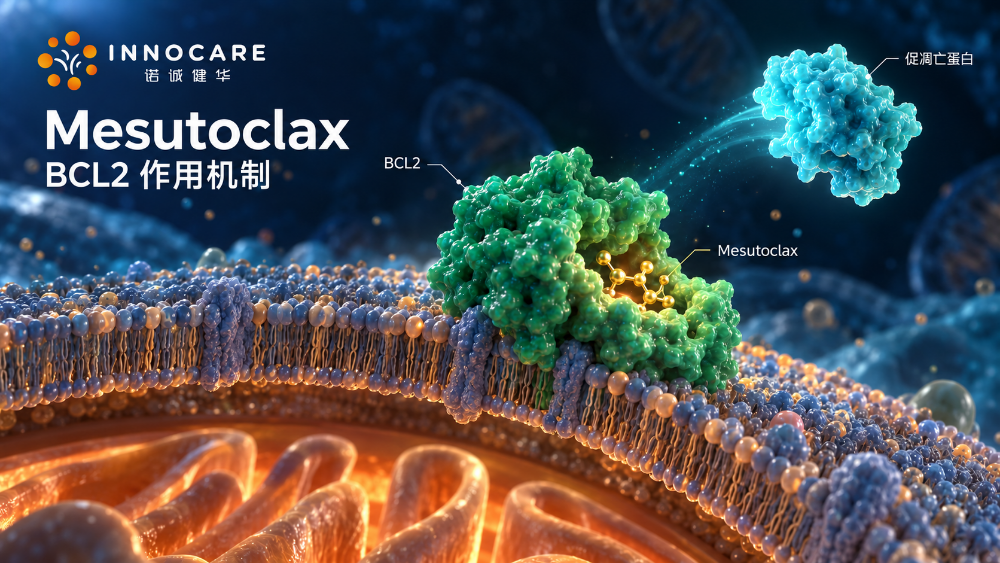
图:美托克拉BCL2作用机制示意。美托克拉结合BCL2蛋白,释放被其“扣住”的促凋亡蛋白,重启肿瘤细胞的凋亡程序。(机制艺术示意)
市场怎么看这颗药?华创证券表示,若头对头阳性,美托克拉有望挑战维奈克拉的市场地位;浙商证券认为,它正迅速成长为公司血液肿瘤管线的下一个战略支柱。第三方机构测算,全球BCL2抑制剂市场2032年有望增至约94亿美元——这是用来感受赛道温度,不是拿来给单品机械切份额的尺子。
这和“切一块全球市场”不是一回事。头对头解决的是能不能站上同一张价签;五项注册解决的是站上去之后,能在多少适应症上把用药周期和可及人群铺开。十亿美元名单认的是后者。
真正决定天花板的,是生命周期能不能比标杆铺得更宽。维奈克拉用近十年证明了这条通路值多少钱;美托克拉一上来就按五个适应症同时注册,还叠了MDS差异化切口。
可以这样测算一下,维奈克拉近28亿美元的年销售,是它的参照,不是它的终点。若AML头对头读出阳性,且CLL/SLL、MCL、MZL等注册位逐个兑现,这颗分子讨论的就不是“能不能进十亿美元名单”,而是“名单里能排多前”。
争取超越的可不是口号——适应症更宽、组合拳更全,空间本来就该按这个量级去想。
第三颗
舒昔替尼(soficitinib,ICP-332):赛道刚被重新定价,票已经买好了
TYK2过去十二个月被重新标过一次价。2022年12月,武田以40亿美元首付款、合计最高约60亿美元对价,拿下Nimbus的zasocitinib。一个TYK2分子的国际标价,就这么钉在了60亿美元量级。
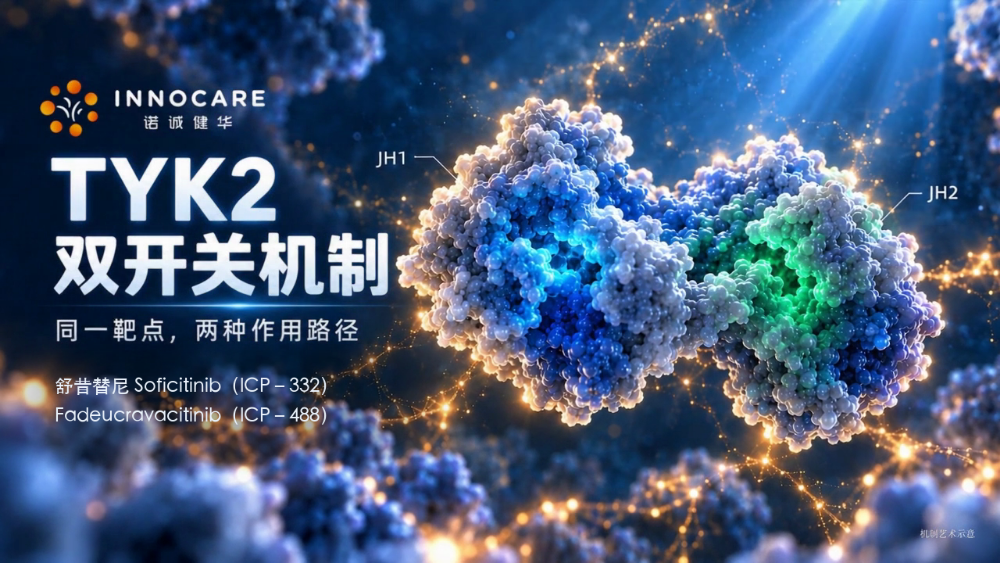
TYK2“双开关”机制示意图:舒昔替尼(ICP-332)作用于TYK2催化结构域JH1,Fadeucravacitinib(ICP-488)靶向调节结构域JH2、走变构抑制路线——同一靶点,两种作用路径。
诺诚健华手里两款。重点说ICP-332(soficitinib):中重度特应性皮炎III期达到主要终点及多个关键次要终点。特应性皮炎是自免里患者基数最大的适应症之一,口服靶向选择至今稀少;谁先把“口服、有效、安全”凑齐,谁就吃到大适应症的第一波。另一款ICP-488(fadeucravacitinib)银屑病III期同样达标。
武田援引的数据:全球约6640万人患银屑病,其中80%—90%为斑块状;该领域2025年全球销售额157.14亿欧元,折合超过170亿美元。口服小分子才刚起步。
回到十亿美元名单的逻辑:大适应症提供患者池,生命周期靠适应症接力往上抬——AD先卡位,后续皮肤科与自免拓展决定斜率。我们测算:若332在AD上顺利推进申报与准入,并在安全性随访站稳,这颗分子就具备进入十亿美元讨论区的票;至于能走多远,看适应症拓得开不开。高盛点评中把两款TYK2研发成功概率从70%上调到100%。
换句话说,赛道被重新定价,给的是门票价,不是自动到账的销售额。332要进名单,靠的是AD这一刀切得准不准,以及切完之后还能不能往下拓——这和奥布替尼靠自免拓生命周期、美托克拉靠多适应症铺注册,是同一套逻辑。
第一颗药证明会做药,第二颗证明能复制。332手里拿的,是“能复制”那张票——也是第三颗往名单上递的理由。
当然,远不止这三颗:
据了解,诺诚健华公司今年已有多款候选药物获批临床,后面还有一串分子在排队。奥布替尼自免适应症若陆续落地,美托克拉五项注册若逐个兑现,332若顺利走完申报——最终到底是“三个”,还是“一串”,取决于它们。
全球化
创新研发实力,被头部药企付过费
一家公司的研发实力,决定底线的往往是国内造血,决定上限的仍是全球化。
就在上个月,诺诚健华与礼来达成战略研究合作及许可协议:针对至多五个靶点发现并推进化合物;总交易额最高约33.5亿美元,以及基于年度净销售额的分级销售提成。此前还有双抗与小分子方向的海外授权落地。共同点很清楚:国际买方在为这家公司的创新研发实力付费。拆得太细没有必要——在国产创新药里,能反复拿到这类验证的仍是少数。
再看行业,国家药监局发布今年以来我国创新药对外授权交易总额突破1200亿美元,同比增长36%,首付款规模超百亿美元;经济参考报把“诺诚健华×礼来”单列为“全球化BD合作”样本,评价是“标志着我国创新药产业正从产品对外授权,迈向早期源头靶点项目输出的更高阶段”。南华早报则在一篇引用分析师观察的报道中,以诺诚健华合作为例,讨论中国生物科技企业的交易如何从单个候选药物授权,走向范围更广的研发合作。
国际合作的内容,正在从单个产品,更多走向持续研发能力。礼来这次看中的,正是诺诚健华从靶点出发、持续产出分子的能力。
END
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 香菜拿鐵·10-29 10:43这篇文章不错,转发给大家看看点赞举报