


收盘涨超12%!RISC-V第一股连续反弹,奕斯伟计算迎来价值重估窗口
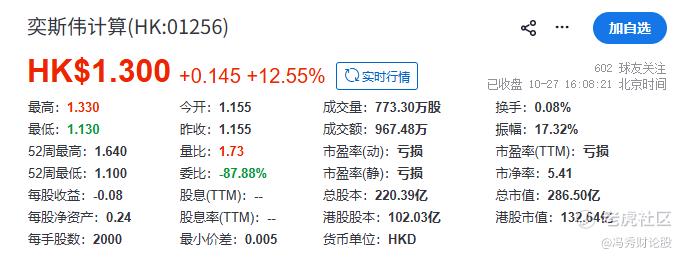
10月27日,奕斯伟计算(01256.HK)收涨12.55%,盘中一度触及 1.33 港元高位。
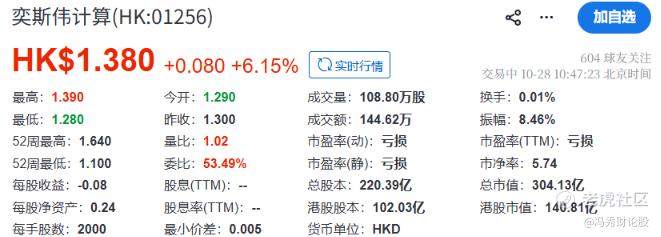
10月28日早盘,公司股价继续上扬。
对于一只上市不久、经历破发的芯片股来说,连续反弹意味着交易情绪修复。但如果只把它理解为RISC-V概念带来的短期催化,便会忽略公司基本面正在发生的变化。
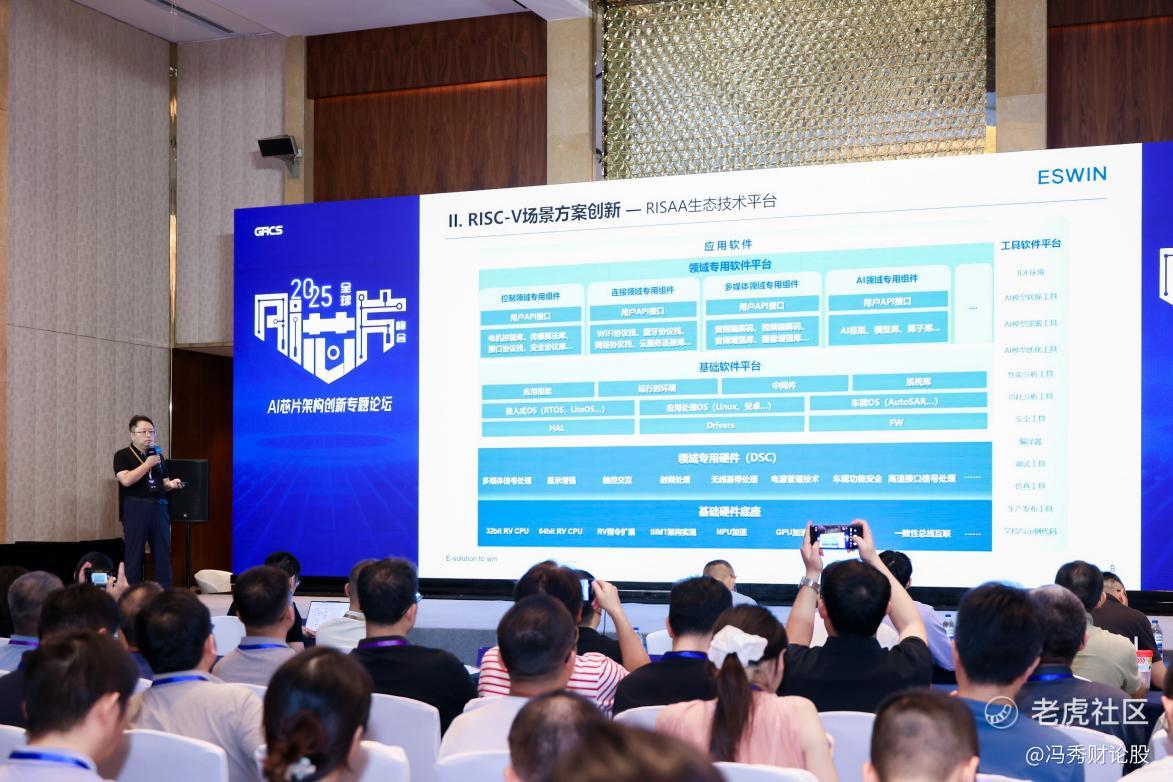
近期举行的第六届RISC-V中国峰会,密集释放出RISC-V产品落地提速、软件生态完善1、应用场景扩张的信号。作为RISC-V第一股,奕斯伟计算恰好站在架构升级与AI商业化的交汇点。这两日股价上涨,更像是市场重新认识公司长期价值的一个开端。
一、RISC-V第一股,稀缺性不只是一个标签
如果把芯片比作躯干,指令集架构就是指挥芯片运转的底层系统。过去数十年,x86与Arm分别占据PC、服务器和移动设备的主导位置。RISC-V的意义,则是以开源开放、模块化和高能效,为芯片设计提供另一条路径。
AI时代放大了这种价值。随着算力需求从集中训练向端侧、边缘和多样化推理延伸,不同场景对功耗、成本与定制化提出迥异要求,传统标准化产品未必总能给出最优解。RISC-V可以按场景裁剪和扩展,更适合“为应用定义芯片”。
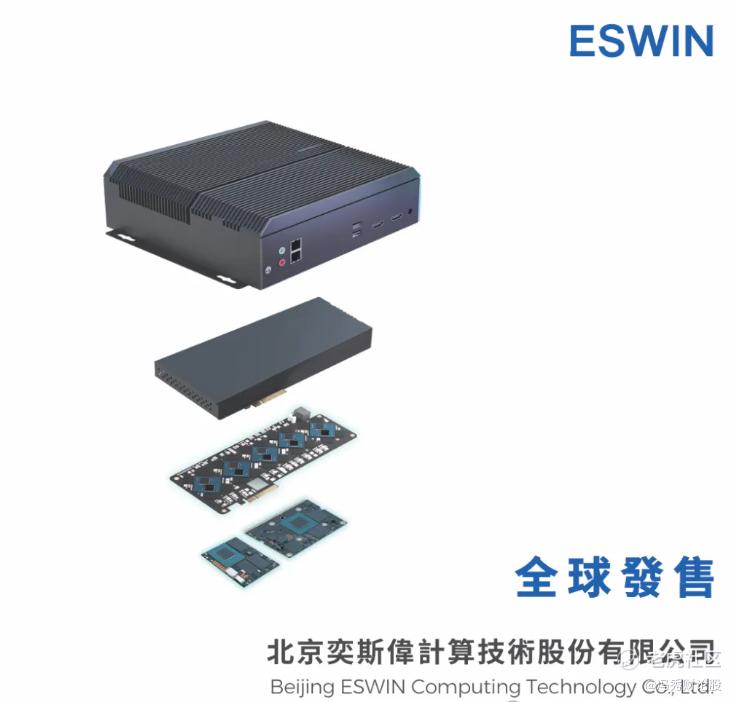
奕斯伟计算的重要性,正在于它并非只提供架构概念,而是围绕RISC-V形成了从内核、IP、芯片、板卡及核心软件的全栈技术布局。RISC-V第一股的稀缺性,也正体现在这种体系化技术能力以及产品和商业化成果上。
二、收入持续增长,产品组合已经出现实质优化
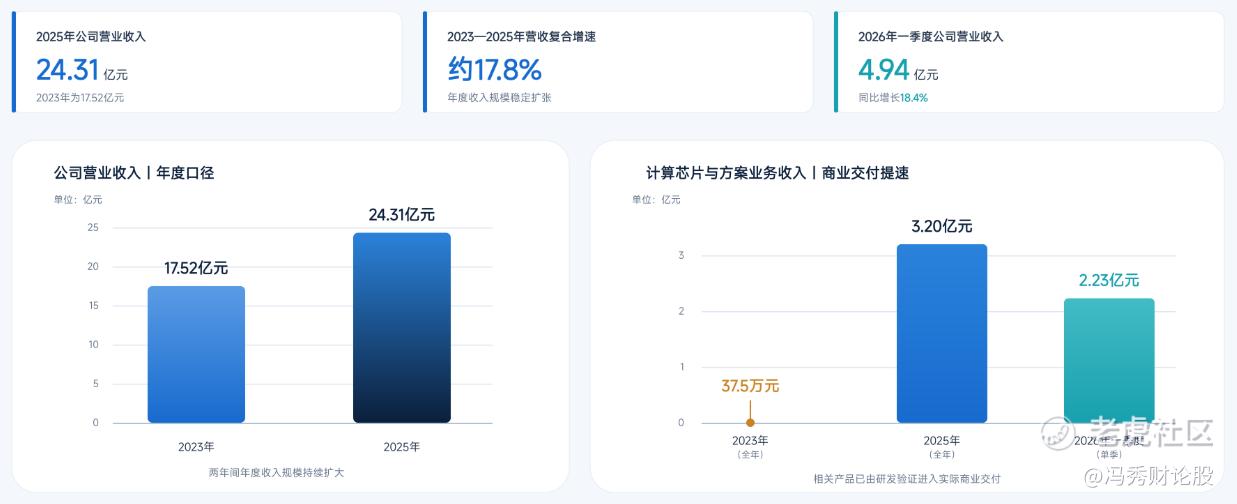
基本面首先要有收入验证。2023年至2025年,奕斯伟计算营收由17.52亿元增至24.31亿元,复合增速约17.8%;2026年一季度收入4.94亿元,同比增长18.4%。在半导体行业存在周期波动的背景下,这组数据说明公司业务规模仍在稳定扩张。
按照最新招股书,公司产品分为人机交互及多媒体处理芯片产品、互连及计算芯片产品。前者覆盖家居、办公、便携设备等场景,是当前收入基本盘;后者面向汽车、工业及智能计算等方向,正在逐步形成更多收入贡献。
其中,计算芯片与方案业务收入从2023年的37.5万元升至2025年的3.20亿元,2026年一季度已达到2.23亿元。这意味着相关产品已经越过单纯研发验证阶段,进入实际商业交付。未来占比能提升到何种程度,仍要看产品迭代和场景拓展,但收入结构已经不再停留于单一产品支撑的状态。
三、比产品数量更重要的,是平台复用能力
芯片企业从单品走向平台,关键在于底层技术能否反复复用。
截至2026年3月31日,奕斯伟计算已积累620余个IP模块、20余个系列化RISC-V内核,并推出超过150款软硬件协同产品,服务全球220家客户。
这些积累决定了新产品不必每次都从零开始。相同的内核、IP模块和软件工具链,可以在不同芯片与方案中重复调用,既有助于缩短研发周期,也能让前期投入在更多产品和场景中发挥效用。随着产品数量增加,平台能力反而可能进一步增强,这才是公司短期难以被复制的部分。
与上游硅片制造不同,奕斯伟计算采用无晶圆厂(Fabless)模式,核心价值集中在芯片设计、软硬件协同和系统级交付。理解这一点,才能避免用制造企业的框架衡量其资产与成长空间。
四、从端侧到边缘,商业落地正在打开空间
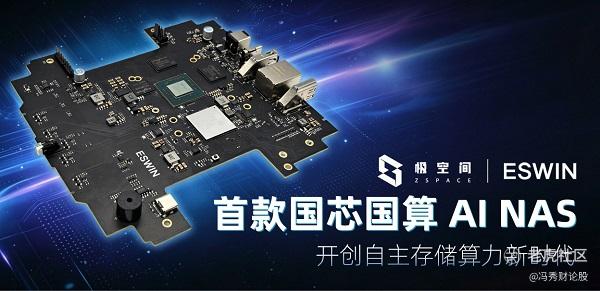
RISC-V的产业机会要回到真实产品。计算产品与方案方面,奕斯伟计算的智能计算SoC已完成DeepSeek等主流大模型的端侧适配;公司与合作伙伴推出的全球首款消费级AI NAS产品,第四季度正式量产发售,可面向个人、家庭、办公、车载、机器人数据存储等多元场景提供统一算力底座。
这些进展的意义,不只是增加几款新品,更进一步证明了RISC-V可以进入对功耗、成本和本地计算能力要求较高的设备。随着AI推理向云、边、端协同演进,公司既有产品积累与RISAA(RISC-V+AI)生态技术平台之间,有望形成更紧密的配合。
五、从芯片设计公司到平台企业,估值逻辑正在切换
当前市场对奕斯伟计算的定价,较多反映了阶段性亏损、研发投入和上市初期的谨慎情绪,却尚未充分计入RISC-V的稀缺性、IP复用能力以及产品商业化的长期价值。
真正的估值重估,取决于三个变量:既有业务能否持续增长、产品商业落地能否持续扩大、RISC-V生态能否进一步成熟。随着收入规模扩大、产品组合丰富和软硬件协同加深,市场有理由逐步从单一芯片供应商的视角,转向RISC-V平台型企业的视角。
这两日上涨更像一次提醒:股价短期反映情绪,长期仍会回到产业位置与经营成果。对奕斯伟计算而言,真正重要的不仅仅在这一两天涨幅,还有能否把RISC-V第一股的稀缺性持续转化为产品、收入与生态影响力。从现有基本面看,这条路径已有清晰起点,而市场对一家平台型RISC-V企业的理解,或许才刚刚翻开第一页。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
