


Anthropic IPO文件深度解析!上半年营收暴增1300%,但巨亏$800亿;900%营收留存率,看呆同行!
AI独角兽Anthropic正式迈出上市关键一步。
周一,Claude的开发商Anthropic向SEC提交S-1注册文件,计划以股票代码“ANT”在纳斯达克全球精选市场上市。高盛和摩根士丹利担任本次IPO的主承销商。
作为OpenAI最主要的竞争对手之一,Anthropic凭借Claude大模型和AI编程工具Claude Code迅速打开企业市场。此次上市,不仅让投资者有机会参与这家AI公司的成长,也让市场得以更深入地了解其真实财务状况。
不过,亮眼的营收增长背后,是巨额账面亏损、持续攀升的AI基础设施成本,以及日益激烈的行业竞争。Anthropic究竟值不值得投资?S-1文件透露了哪些关键信息?
一、营收增长惊人,但巨额亏损同样扎眼
先看Anthropic在S-1中披露的核心财务数据。
2026年上半年,Anthropic营收达到162.9亿美元,同比增长约1300%,但同期净亏损高达807.5亿美元。
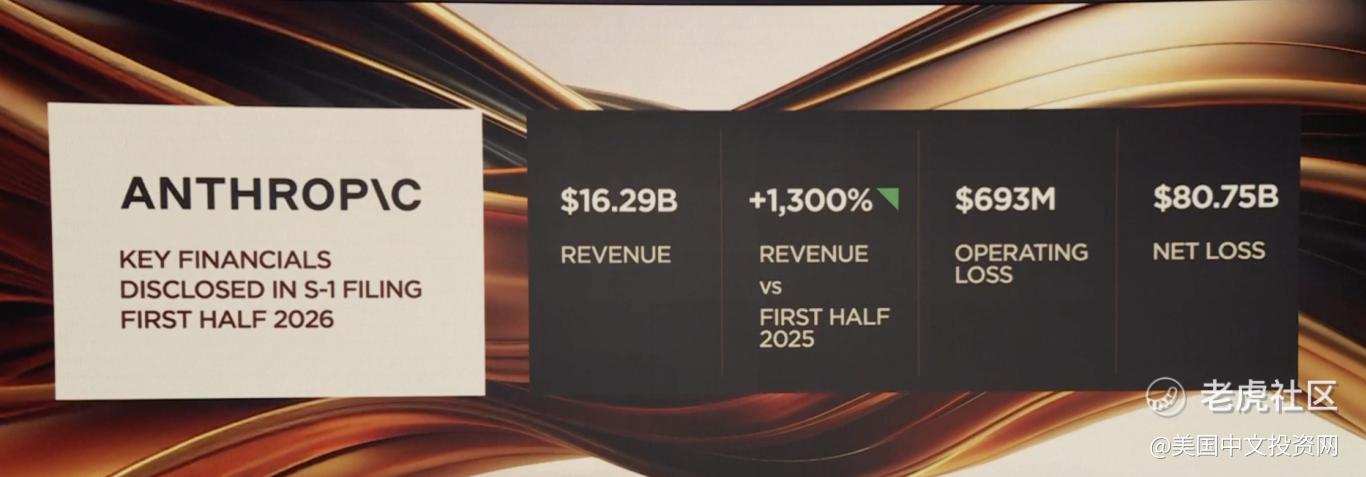
其中,最值得注意的是净亏损与营业亏损之间的巨大差距。
Anthropic解释称,巨额净亏损主要受到可转换票据、衍生负债及未来股权简单协议等项目公允价值变动的影响。其中,仅与可转换债务相关的非现金会计损失就达到724亿美元。
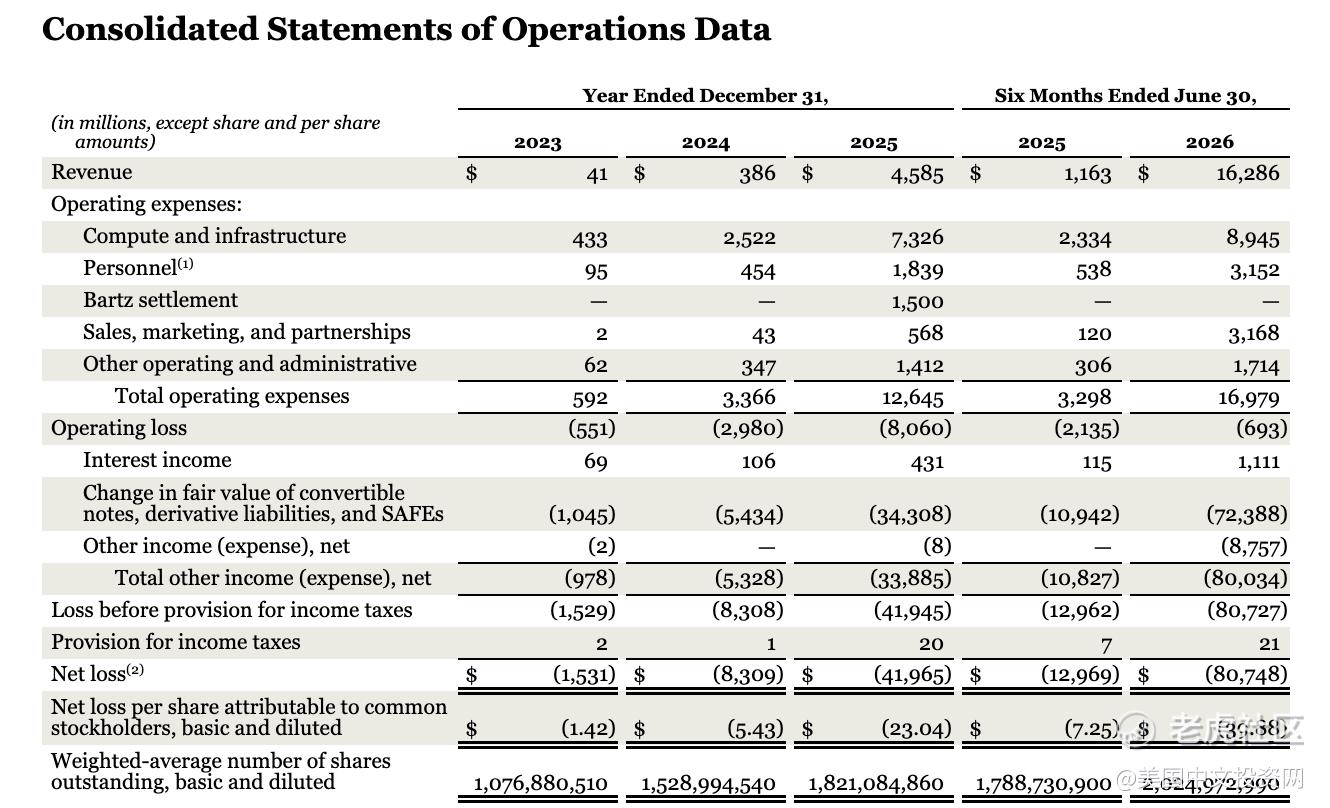
这意味着,807亿美元的净亏损并不等于公司在上半年实际烧掉了同等规模的现金。投资者需要进一步区分经营亏损、非现金会计损失和真实现金流出。
与此同时,公司上半年调整后营业利润率达到10%。这说明,在特定调整口径下,Anthropic的核心经营表现并非完全没有盈利能力。
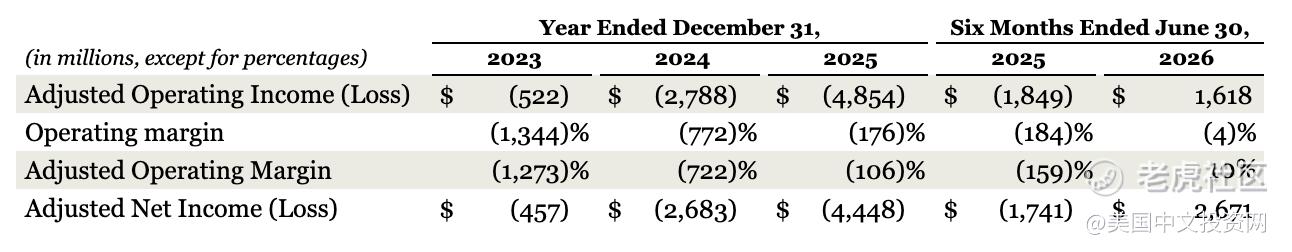
但需要注意,调整后营业利润率不等于GAAP口径的营业利润率,更不代表公司已经实现整体盈利。Anthropic至今仍未实现年度盈利。不过,对于处于早期发展阶段的科技公司而言,这种情况并不少见。
二、客户愿意持续加钱,900%的营收留存率有多厉害?
如果说1300%的营收增速体现了Anthropic的扩张速度,那么约900%的净营收留存率(NRR),则揭示了其商业模式的另一面。
根据招股说明书,截至2026年9月30日,Anthropic的净营收留存率约为900%。
简单来说,这项指标衡量的是现有客户群体贡献的收入,相较上一年度增长了多少。900%意味着,同一批客户当前贡献的收入约为上一年度的9倍。
相比之下,Altimeter Capital合伙人Jamin Ball提供的数据显示,截至2026年1月,上市云软件公司的NRR中位数约为108%。
为什么Anthropic能做到如此高的水平?
关键在于企业客户的使用范围不断扩大。企业最初可能只用Claude处理某一项任务,随后逐渐将其应用于更多部门、软件和业务流程。随着模型能力提升,客户愿意购买更多服务。
Claude Code的走红,也为Anthropic打开了AI编程市场。
Anthropic还表示,新模型降低了部分任务的执行成本,推动客户扩大使用规模。
不过,900%的NRR不代表每位客户的支出都增长了9倍,也不意味着这一增速可以长期维持。投资者仍需观察客户集中度、续费情况、使用成本及未来留存率的变化。
三、Anthropic如何赚钱?
Anthropic的业务主要面向企业市场,为希望将人工智能融入日常运营、提高生产效率的大型企业提供服务。
其收入很大一部分来自按使用量付费(Consumption-based)模式。企业根据实际使用情况付费,具体价格取决于所选择的AI模型。
2026年上半年,Anthropic通过按使用量计费模式获得了131亿美元收入,占总营收的80%。
这一收入增长主要来自付费规模不断扩大的客户。其中,付费金额达到或超过10万美元的客户群体推动了收入增长,其中,付费金额达到或超过100万美元的客户超过1900家,付费金额达到或超过1000万美元约有250家。
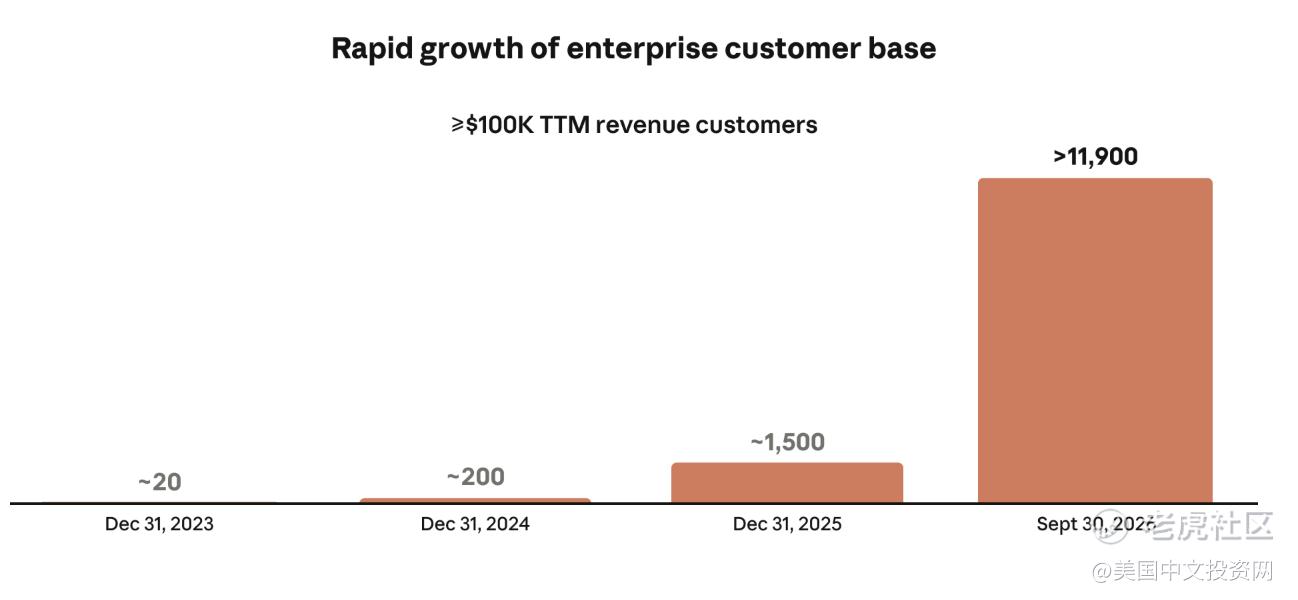
Anthropic的企业市场战略与其主要竞争对手OpenAI有所不同。OpenAI主要通过ChatGPT订阅服务,以及免费版本中的广告等方式面向普通消费者;而Anthropic则更专注于企业客户。
四、S-1还揭示了哪些风险?
IPO文件不只是公司的宣传材料,更重要的作用是披露可能影响投资回报的风险。Anthropic此次提交的文件列出了90多页风险因素,其中有几个问题尤其值得关注。
1. AI竞争加剧,模型服务可能越来越便宜
OpenAI、谷歌以及开放权重模型都在争夺企业客户。随着模型能力普及,AI服务可能面临价格竞争,Anthropic需要持续投入研发才能保持优势。
即使客户需求增长,如果服务价格下降、推理成本居高不下,收入增长也未必能够转化为利润增长。
2. AI基础设施投入巨大
开发和运营先进模型需要大量算力、数据中心及相关基础设施。华尔街正日益担忧,AI服务的商业回报能否覆盖未来数万亿美元规模的基础设施投入。
CoreWeave、Nebius等新型云服务商近期遭遇抛售,也反映出市场对AI基础设施融资和信用风险的担忧。
3. 公司不保证未来盈利
Anthropic在S-1中明确警告,公司未来可能无法实现或维持盈利。
即便目前营收高速增长,研发投入、算力支出、人才成本及市场竞争仍可能持续侵蚀利润。
4. 公益型公司架构可能影响股东回报
Anthropic采用公益型公司(Public Benefit Corporation,PBC)架构。与单纯追求股东价值最大化的传统公司不同,Anthropic还需要兼顾受其经营行为影响的各方利益,以及负责任地开发先进AI、使其长期造福人类的公益目标。
这并不意味着公司不能追求利润,而是其决策需要在商业利益与既定公益目标之间取得平衡。
对投资者而言,这意味着公司长期决策可能不完全以短期利润或股价表现为优先考量。
5. 监管和地缘政治风险
Anthropic在AI安全、监管及国家安全等问题上的立场,已使其与美国政府发生争端。未来监管政策、政府采购关系及相关限制,都可能影响公司的业务拓展。
五、Anthropic IPO,会不会复制SpaceX的行情?
市场也在关注Anthropic上市能否重现SpaceX的投资热度。
此前,持有Anthropic相关投资敞口的ETF出现资金流入,彭博情报ETF分析师Eric Balchunas也将这一趋势与SpaceX相提并论。
不过,两者的投资逻辑并不完全相同。SpaceX拥有火箭发射、卫星互联网等业务,而Anthropic的核心价值在于AI模型、企业服务及未来商业化能力。
更重要的是,投资者对Anthropic的兴趣,并不意味着其IPO一定会带来持续上涨。
最终表现仍取决于发行估值、股票供需、盈利前景以及上市后的业绩兑现情况。即使公司长期发展前景良好,过高的发行估值也可能限制投资回报。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
