


高盛:禾赛物理AI业务商业化加速兑现,坚定看好,目标价31美元/30港元
近日,高盛发布研报指出,禾赛科技(Hesai)战略增长业务正取得扎实的产品开发与商业化进展,维持"买入"评级,目标价31美元(美股ADR)/30港元(港股),对应上涨空间超过120%。
半年完成从演示到商业订单,Kosmo落地节奏扎实
高盛在研报中强调,Kosmo自4月投资者日首次演示以来,仅用约半年时间便完成正式发布,落地真实应用场景,并获得关键客户的商业订单,正式从产品验证阶段迈入商业化阶段。这一节奏体现了禾赛战略执行的效率与确定性,也让市场对物理AI业务的兑现能力有了更直观的认知。
标杆客户矩阵成型,多领域驱动收入放量
研报预计,SGI业务将在2026年、2027年分别贡献2.5亿元、7亿元收入,并有望在2027年实现经营利润盈亏平衡。支撑这一增长预期的,是已经成型的标杆客户矩阵:全球AI计算龙头英伟达已采用Kosmo,将其作为世界模型训练所需的物理AI基础设施的一部分;机器人领域覆盖银河通用、原力灵机等头部具身智能企业;好莱坞特效领域的基石Pixar RenderMan已将Kosmo接入其制作管线;零售与地图领域,则与中国头部数字地图及位置服务平台高德地图启动合作,覆盖超过1,000个地点。
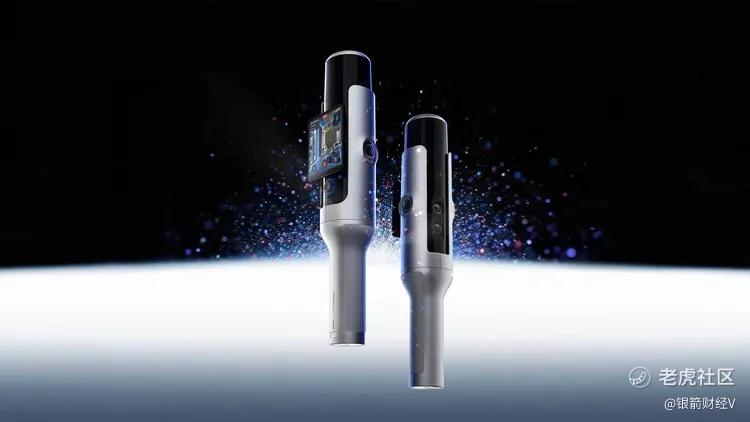
值得注意的是,高盛认为Kosmo并非与全景相机或生成式AI构成竞争关系,而是通过提供高精度、可编辑的真实世界三维数据,为两者补充关键的数据底座,在物理AI基础设施的产业链中占据独特卡位。
卡位物理AI浪潮,打开第二增长曲线
随着商业订单开始落地,高盛认为禾赛SGI已由概念与演示阶段迈向商业化,未来伴随更多客户拓展,公司新业务的变现模式将进一步清晰。更进一步看,物理AI正成为全球科技产业的核心主线:从英伟达将物理AI列为战略方向,到全球机器人厂商加速走向量产,真实世界的三维数据正在成为训练物理AI模型的稀缺生产资料。禾赛凭借在激光雷达感知硬件上的多年积累,天然具备获取高精度空间数据的能力,物理AI业务正是这一能力向数据服务延伸的载体。
目前为止,禾赛的价值已不再局限于"激光雷达硬件公司",而是逐步向物理AI时代的数据基础设施提供商演进——SGI从"叙事"走向"报表"的同时,公司在物理AI浪潮中的卡位也将持续被市场重估。 $禾赛(HSAI)$ $禾赛-W(02525)$
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
