


【港股IPO】东山精密孖展不足额,绿鞋发的出来吗?港股打新接连发行失败,后续何去何从?
今天不写老赵锐评了,我感觉大家更关心这次的这两个票,东山精密和微亿智造,一个孖展不足额,一个发行失败。所以今天主要就是聊聊标题写的这两个问题。
首先是东山精密,之前招股的时候有很多朋友问我,孖展不足额,是不是一定会发行失败?现在定价出来了,明天就是暗盘,答案不言而喻。
那么我就先详细说说为啥孖展不足额还能上市。
首先,孖展主要反映券商等渠道的融资认购情况,并不包括现金认购。孖展不足额不等于公配不足额,如果有很多现金申购的投资者,那么假设孖展0.4倍,但公配1倍以上,那就一点问题没有。
其次,即使公配不足额,但只要国配超额,那就可以把公配不足额的部分分给国配,使公司顺利上市。
具体哪种情况,要等明天晚上的配售结果公告才可以知晓,总之东山精密虽然不咋体面,但最终还是发出来了,募资的钱公司算是拿到手了,不亏。
那既然发出来了,不管是打新的还是打算捞货的,估计都很关心有没有绿鞋。那么先说结论,绿鞋不一定发的出来。
绿鞋的本质是国配的“超额发售权”,如果国配倍数很高,那么就可以增发一些“影子股”用作绿鞋(具体逻辑以前写绿鞋的文章里有详细说明,此处不再赘述)。
所以,顾名思义,超额发售,首先要超额。基于这次东山精密的情况,假设公配不足额,那就需要国配这边cover掉公配不足的部分后,还有超额,才有可能发出绿鞋。
但即便如此,发绿鞋的概率也不高,因为锚定投资人一般都会融资报单(比如我想要500万,但我为保证获配率,会报2000万),这个热度加上公配的回拨,获配率很有可能超预期(俗称塞货)。这种情况下,公司还行使超额配售,国配投资人估计要起义。
所以我认为,东山精密大概率绿鞋会失效(具体结果同样要等暗盘结束后明晚的配售公告)。
如果真的没有绿鞋,国配公配一起塞货+今日A股大跌7.7%,非常不建议大家在暗盘接刀子。
第一个问题说完了,再说说发行失败的问题。
港股IPO发行失败,除了一些监管合规上的问题,九成九的概率原因只有一个:国配不足额。
机制B,10%的情况下,公配一共就10%,即使不足额国配也能轻松cover掉。但90%的国配,根据新规公配最多回拨5%(即15%),也就是说,基石和锚定加起来至少要募集到总发行量的85%才能顺利发行。
随着市场和茅坑的相似度越来越高,现在无cook,裸奔的票,想凑齐85%的国配可不像上半年那么容易了。
今年以来,一共有五只票发行失败,具体如下:
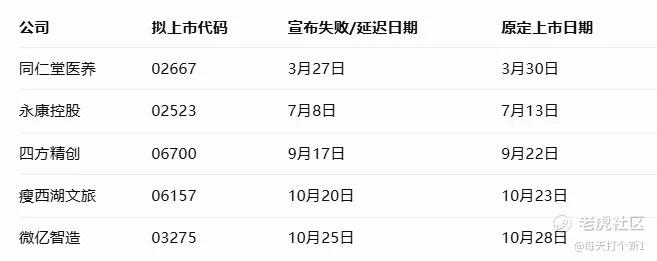
相比之下,去年则只有两只:首钢朗泽和百利天恒。而今年还有2个多月,发行失败的数量已经是去年的2.5倍。
从时间上看,我们也能发现,9月以来发行失败明显更加频繁,瘦西湖和微亿更是接连失败。
要注意,现在本来新股就少,十月以来一共就4支票招股,这样看下来,先不用说破发率,单单是发行成功率也只有50%。
这是一个很恐怖的数字。港交所最终自己吞下了机制B的恶果,只能说,活该!
之前我就多次说过,机制B这种畸形的机制就是饮鸩止渴,人为创造虚假的繁荣,终有一天反噬其身。
机制B刚出来的时候,人均套路回拨,大伙没见过这种新鲜玩意,是人是鬼都疯涨,公司赚钱,打新人赚钱,cook也赚钱,市场进入疯牛行情(亏钱的只有高位接盘的愣头青,以及北水下来的被动配置资金)。
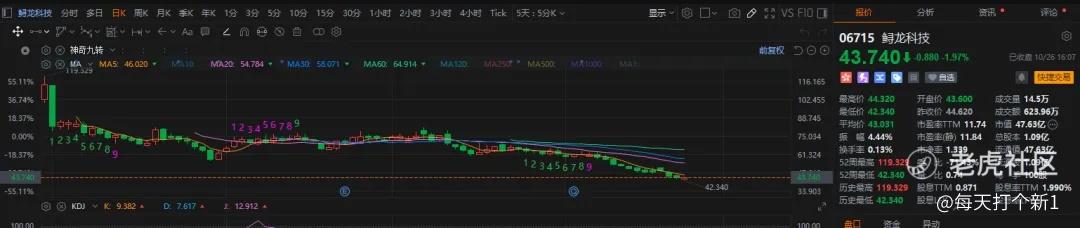
但一旦大伙对机制B祛魅,不再无脑申购、捞货,那么上市后,90%的国配缺少买盘的支撑,一出货就是砸盘。所以你会发现,即使业绩很好的公司,锚定一砸照样破发,然后股价就一蹶不振,比如鲟龙科技。
都说散户卖压重,但实际上,散户好不容易中几手,如果公司不错,反而可能舍不得卖。但国配这边(尤其是锚定)很多都是投机资金,人家追求资金利用率,上市后跑的比谁都快,这种大额一砸,谁来承接?靠那点绿鞋吗?
所以,机制B的出台,注定港股打新在疯牛之后,会迅速遇冷。
我认为之前老规则,最高回拨50%是非常好的机制,大家拼估值和基本面,打新投资人凭本事赚钱,而且由于国配较少,没有获配的资金反而会成为二级市场的买方力量。
这就是为什么,在以前即使不套路回拨,基本面良好的公司市场化发行,上市后股价依旧可以表现优秀,比如毛戈平、布鲁可、蜜雪冰城等等。
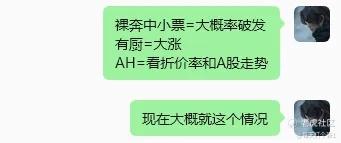
你再看看现在成什么鬼样子了,中小型新股只要没有Cook,管你业绩如何,破发率9成以上。有没有找到Cook成为公司能不能发行成功且不大幅破发的重要条件,基本就是:
而且,以前100倍的孖展倍数都算大热门,现在都脱敏了,你瞅瞅一万多倍的超购王翼菲科技(18C发行)跌成什么鬼样子,最重要的一个指标基本失去了指引价值。
我非常好奇港交所这个机制B是谁提的方案,谁签的字?这帮人,毫不客气的说,不是chǔn,就是huài。
那么后续怎么看?大家其实也不必太悲观,发不出来其实是好事,最多亏点融资手续费(有些良心Q商还能退),这样反而增大了发出来的票,有Cook的概率。
而且,市场行情差,也有助于Cook压价,价格低了,他有钱赚,自然也愿意出手。不像现在部分公司,自己什么niao样心里没一点数,路演被投资人夸两句就飘到天上去了,价格定的贼高,结果一招股就现原形没人要,活像村里人逗sha子玩儿,sha子当真了。
至于AH,这东西本来周期性就要更强,一开始某家公司定的折价率高,大家赚钱,后面来的公司觉得自己又行了,定的越来越高,等上一个破发一个,又会慢慢降低定价,到时候咱们就又有肉吃了。
所以东山精密这个事儿,对于没有参与的朋友来说,这倒不算坏事,毕竟给后续打算上市的A+H公司提个醒:你定那么高估值,怎么你比东山精密还牛逼?
至于申购了的朋友,好消息:公司其实不错;坏消息:其他的都是坏消息。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
