


【谋周记】溢价是纸的,折价是真的(2026年第43周|总第293期)
上周,纳指100跌0.8%,连续第二周下跌。SpaceX周三涨7.8%,周四跌9.1%;特斯拉财报超预期,周四跌3.1%。两家公司这一周的涨跌,没有一天是自己的账本定的。
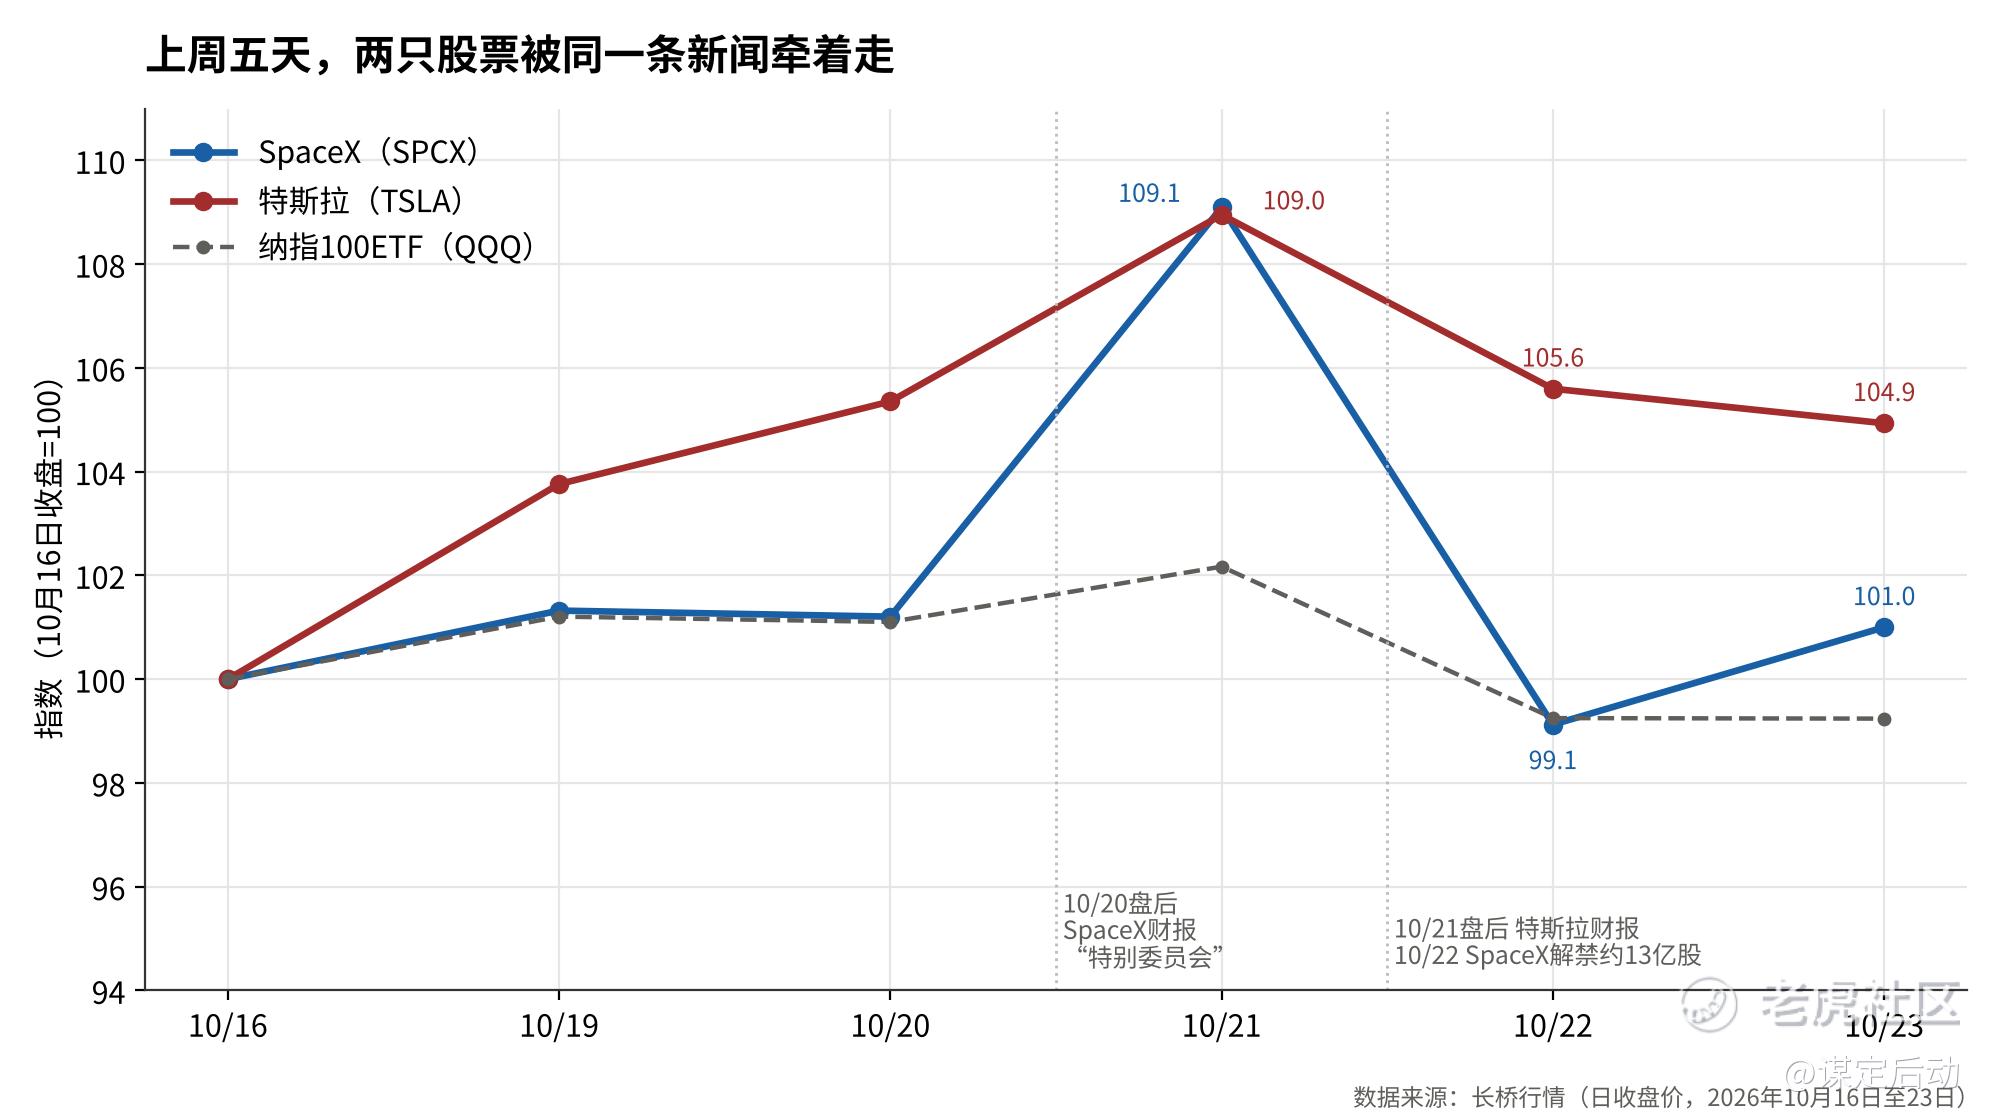
图1:上周五天,两只股票被同一条新闻牵着走(10月16日收盘=100)
定它们涨跌的,是10月20日SpaceX财报电话会上的一句回答。被问到合并,马斯克说,两家公司的董事会各自成立了特别委员会;他是利益冲突方,不能参加讨论,但“我觉得这是个好主意”。他接着补了一句,把合并当成板上钉钉,是说过头了,因为特斯拉这边要全部已发行股份过半数赞成,“门槛相当高”。
华尔街没听后半句。路透的标题是:合并是时间问题,不是会不会的问题;分歧只剩一个,特斯拉股东该拿多少溢价,从零到35%。
这个问题问错了。合并是换股,溢价不是现金,是SpaceX的股票。特斯拉股东不是被收购,是被换币。换到手的那张票值多少钱,才是全部问题。
换到手的,是一张什么票
先看票价。SpaceX今年6月12日上市,第三个交易日收在201.8美元,7月31日跌到108.4美元,上周五收147.5美元。四个月,先跌46%,再涨36%。换股比例一旦在签约日定死,签约到交割之间的这段路,全由特斯拉股东自己走。签约那天拿到三成溢价,SpaceX只要跌23%,溢价就归零。
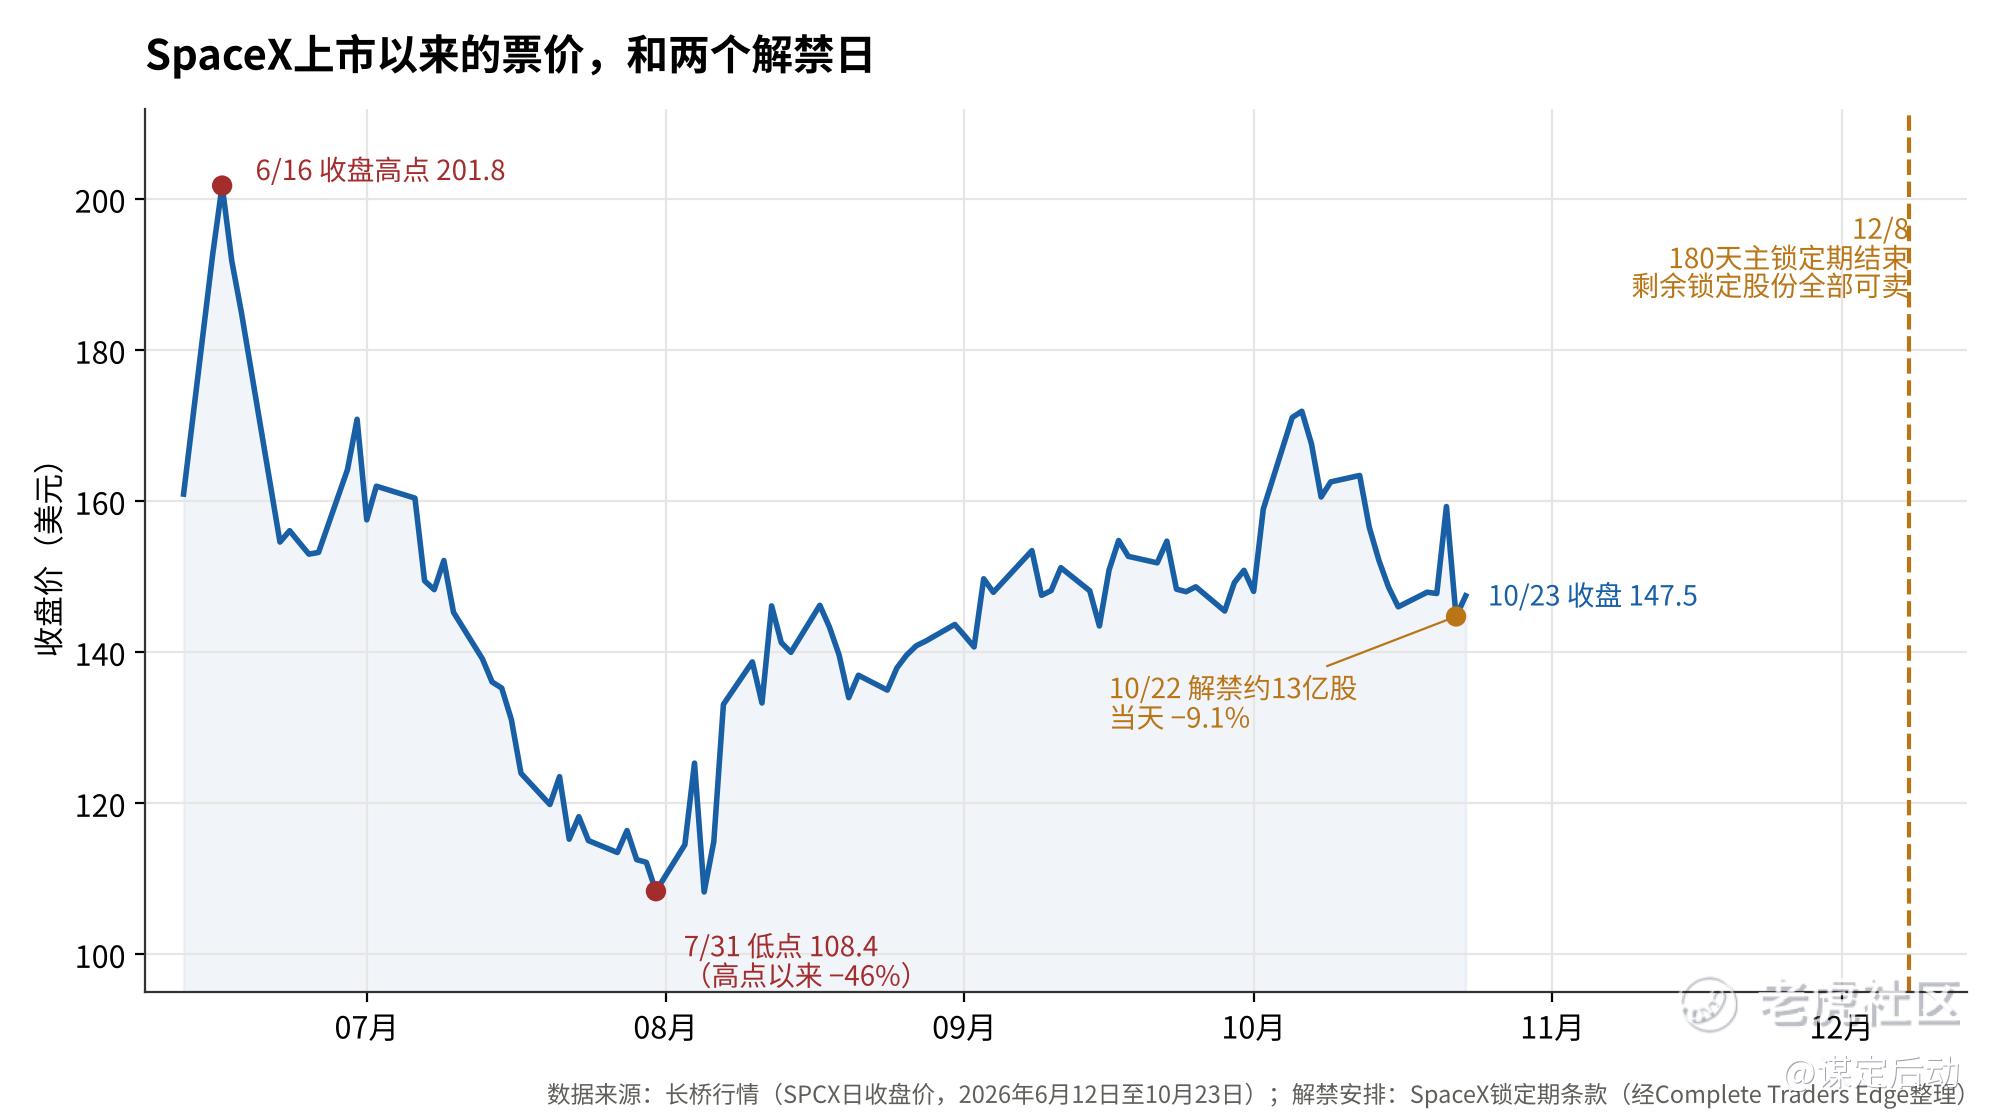
图2:SpaceX上市以来的票价,和两个解禁日
再看票量。SpaceX上市时只有4.3%的股份在流通。10月22日,约13亿股解禁,按当天股价接近1,900亿美元,SPCX当天跌9.1%。12月8日,180天的主锁定期结束,剩下的锁定股份全部可以卖。溢价以一张正在大量增发流通量的票来支付,这是对价条款的第一行。
再看成色。三季度是SpaceX上市后第一个盈利季,收入146亿美元,净利润44亿美元。拆开看,44亿里约16亿来自营业外:利息收入、10.3亿的其他收入(其中5.6亿来自关联方)、还有一笔税收收益。前三个季度加起来,仍然净亏4.1亿美元。三季度资本开支196亿美元,比收入还多50亿;前九个月自由现金流,按媒体测算约为负350亿美元。上期说过,SpaceX的长债评级BBB级,要付8%到8.5%的利息。
最后看现金。特斯拉三季度末账上现金和短期投资454亿美元,三季度自由现金流转正15亿美元,全年资本开支指引从250亿砍到200亿。454亿美元,够SpaceX按三季度的节奏花两个季度多一点。持有两家股票的Ross Gerber说得直白:任何溢价都是对SpaceX股东的稀释,因为它的账单在涨。
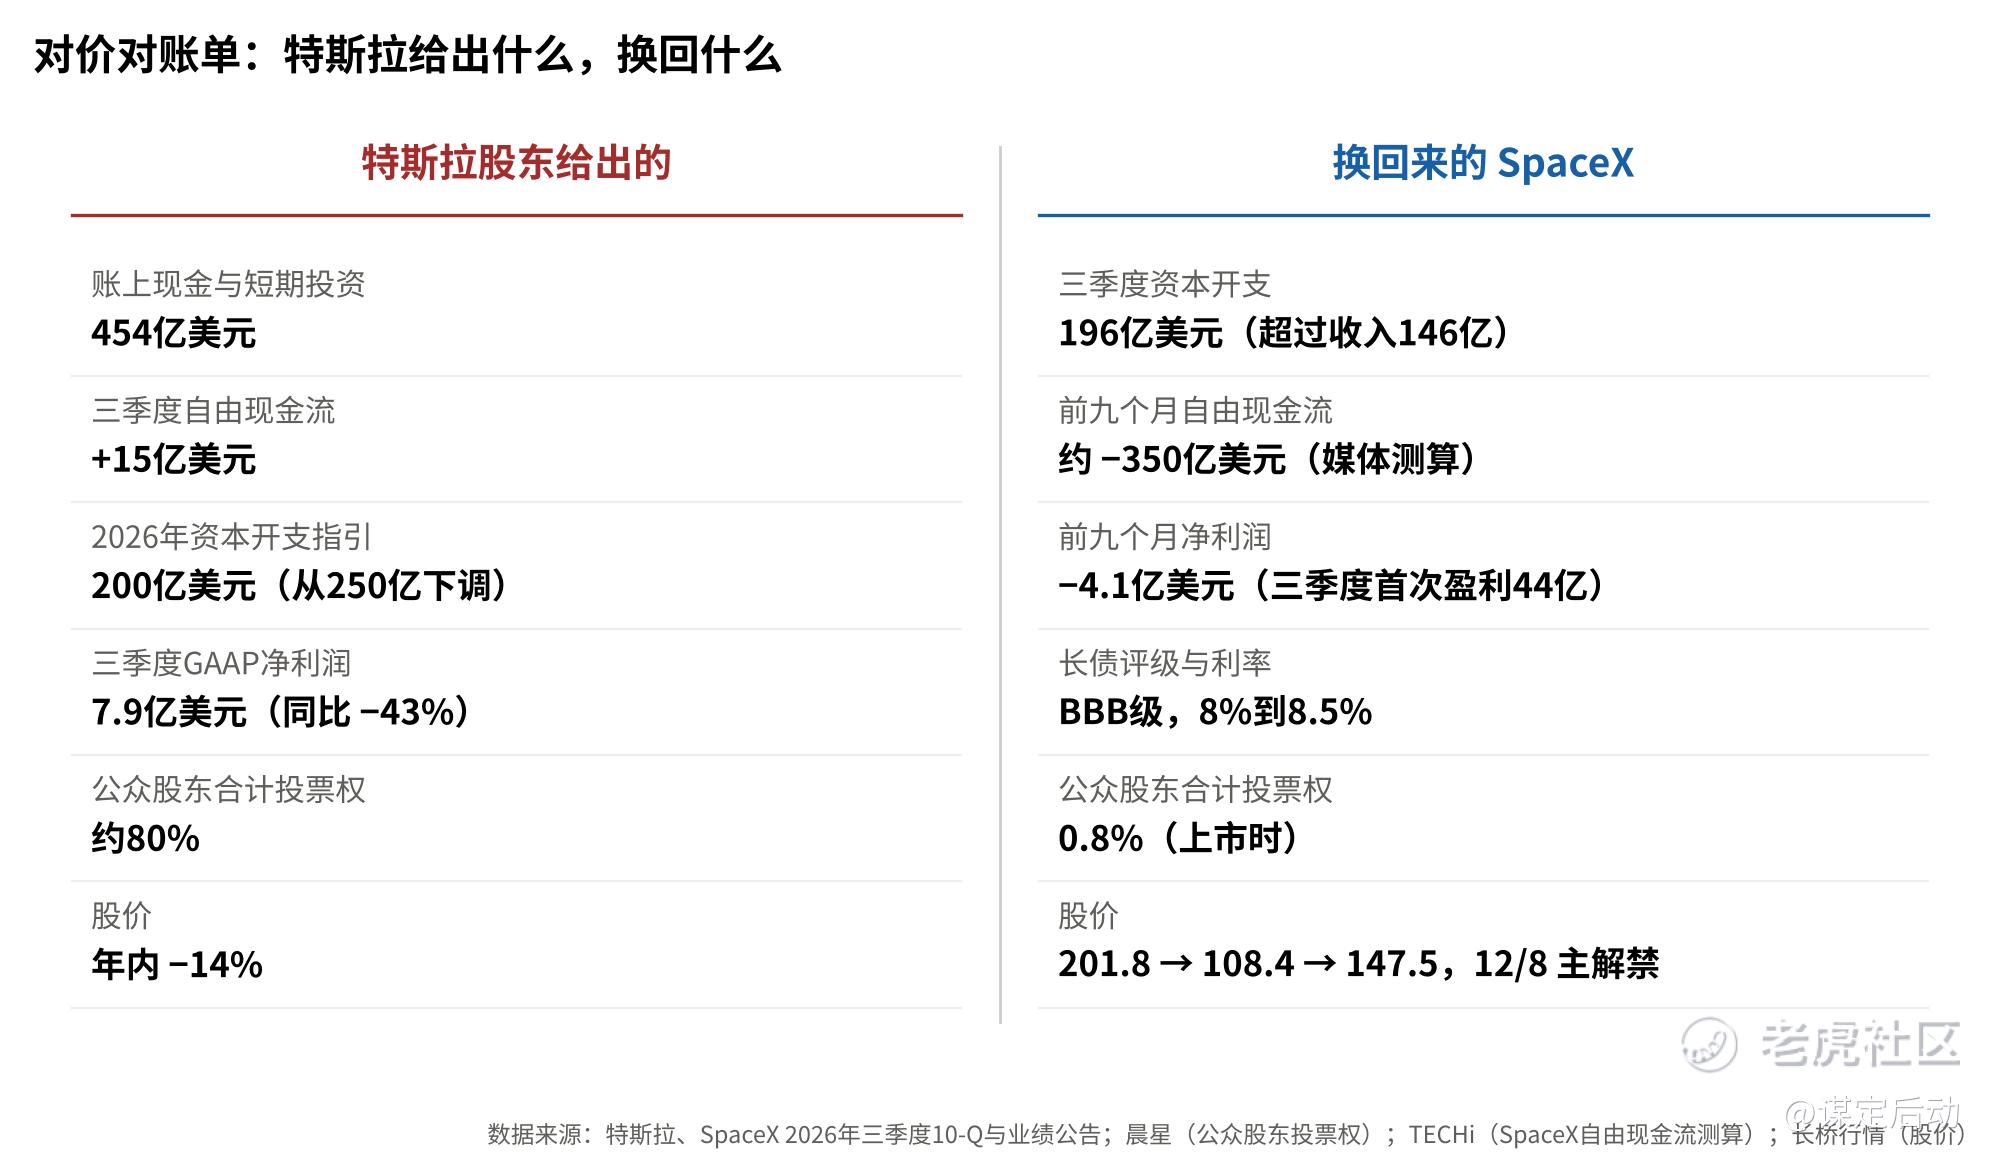
图3:对价对账单,特斯拉给出什么,换回什么
拿一家手里有净现金的公司,去换一家每个季度花得比收入还多的公司的股票。这是对价条款的全部内容。
三成溢价,买的是最后一张否决票
按上周五两家的市值,不给溢价,特斯拉股东大约拿合并后四成出头的股权;给三成溢价,接近一半。马斯克在特斯拉持股约两成,在SpaceX持股约48%,靠超级投票权握着八成以上的投票权。巴克莱、REX、Dialectic三家各自测算,合并后马斯克的股权约37%,投票权在56%到58%之间。SpaceX上市时,公众股东手里的投票权一共只有0.8%。
这两个数字放在一起,溢价买的是什么就清楚了。今天的特斯拉,公众股东合计持有八成股权,薪酬方案、搬去得州、每一件大事,马斯克都得来求票。合并之后,双层股权,马斯克的投票权过半,不会再有下一次投票。溢价真正买的,不是特斯拉的汽车和机器人,是特斯拉股东手里最后一张否决票。
票价是多少,投票算术说了算。规则是全部已发行股份过半,不投票的算反对票,券商不能替客户代投。对照一下2024年6月那场薪酬方案投票,那是特斯拉历史上动员最猛的一次,公司抽奖、CEO亲自喊话。结果:投票股份23.1亿,占已发行股份72%;券商无法代投的3.35亿;独立股东赞成13.5亿、反对5.29亿,加上马斯克兄弟自己的约4亿股,赞成票占全部已发行股份约55%。门槛是50%。那次投完票,特斯拉还是特斯拉。这次投完,特斯拉就没了。
有一个细节值得我们多看一眼。10月19日,特斯拉在年会委托书里同时上线了一个“自愿散户投票计划”:散户可以预先授权,以后的股东大会一律按董事会建议投票;可以选择把并购排除在外,也可以不排除。10月20日,马斯克说出“特别委员会”。先铺投票的路,再宣布要过的桥。
Dialectic的Ryan Zurrer把话说到了点上:“最大的障碍,是特斯拉股东的投票,和马斯克自己的激励之间的冲突。”
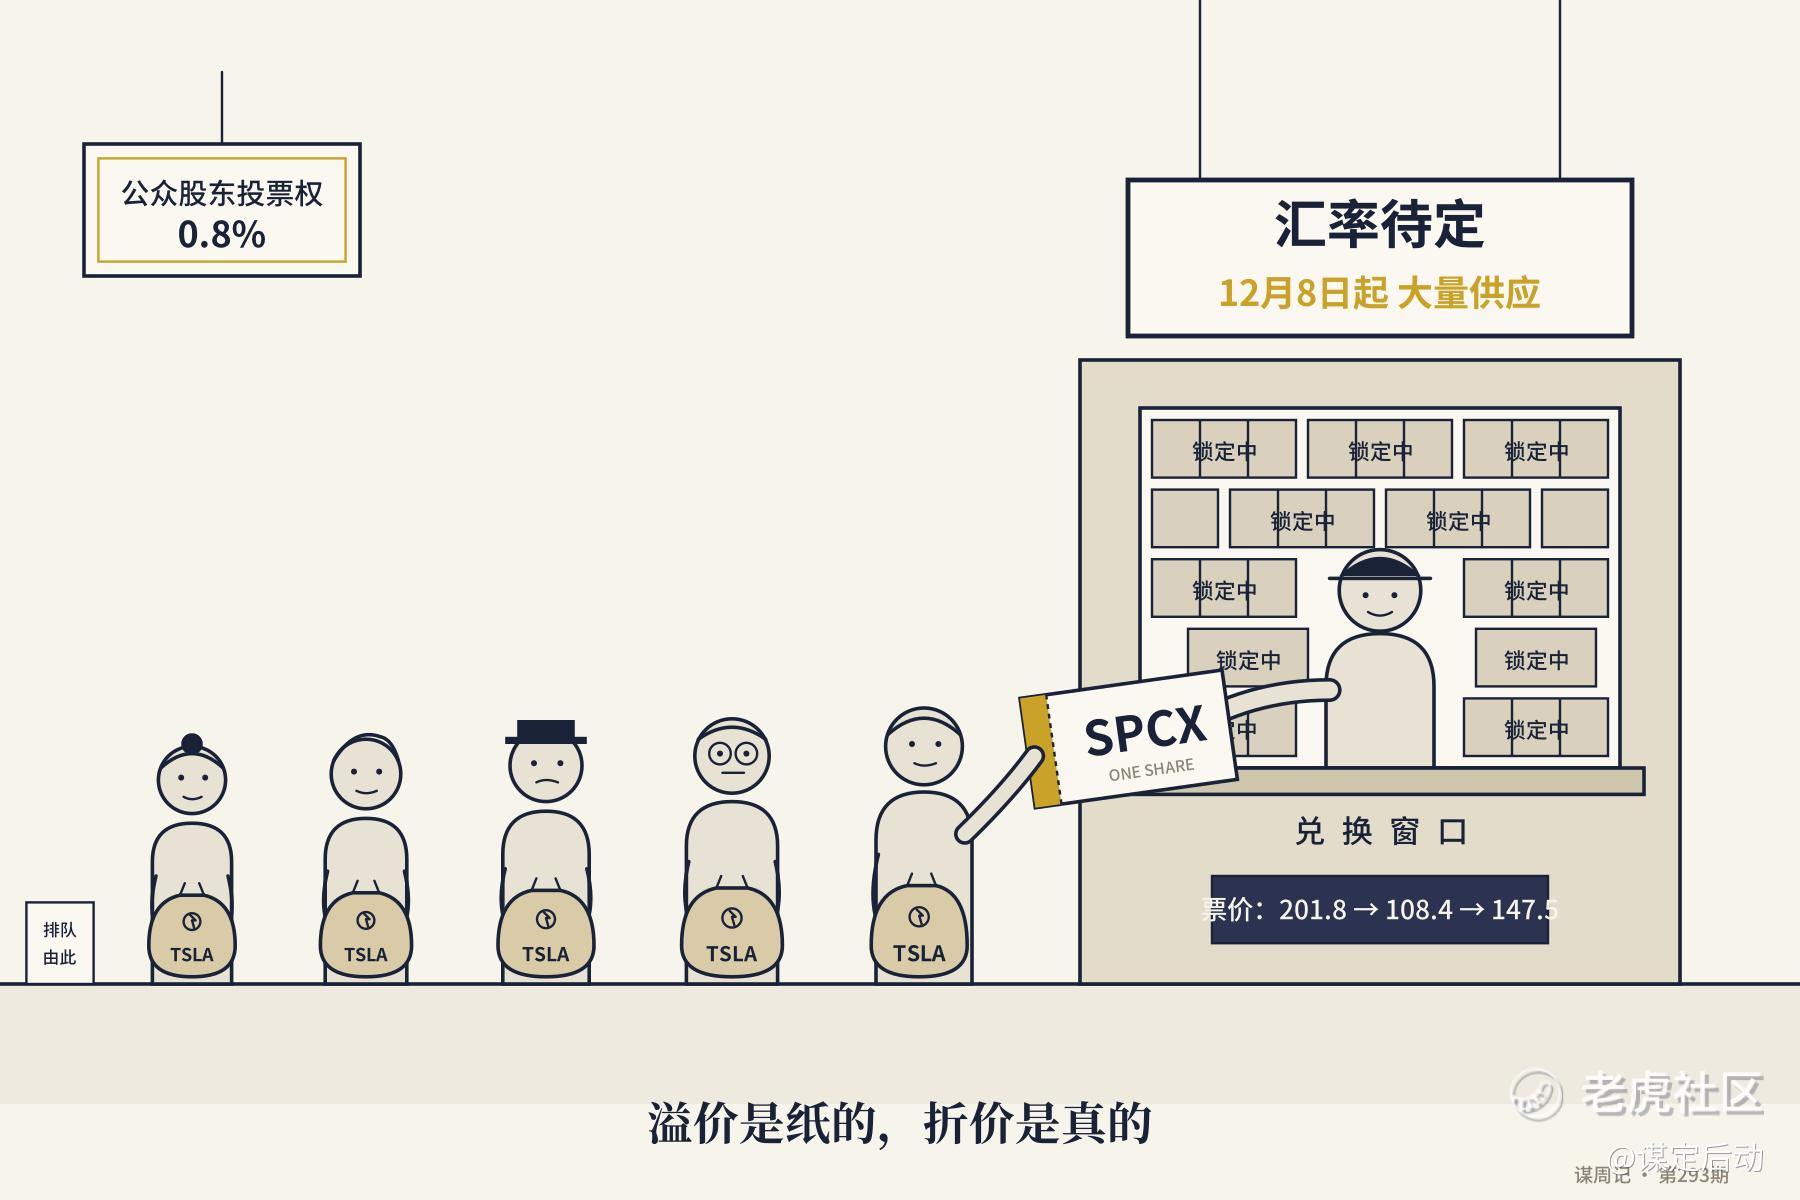
漫画:溢价是纸的,折价是真的
日历在标普手里
纳指100不是问题,两家都在里面,合并不产生新的被动买盘。问题在标普500:特斯拉在里面,SpaceX不在。6月上市前,标普明确拒绝为它改规则:上市满12个月、最近一个季度和最近四个季度合计GAAP盈利、流通股不低于10%。按规则,SpaceX最早2027年6月才有资格。四个季度合计这一条也还没过:一季度亏43亿,二季度亏5.4亿,三季度赚44亿,四季度至少要再赚4.4亿才能转正。
摩根大通上周给出一个说法:如果是换股合并,指数委员会有理由开例外,让SpaceX接替特斯拉的位置,被动买盘约等于合并后流通股的10%。这个说法反过来同样成立:如果交割发生在资格之前,委员会又不开例外,特斯拉从标普500剔除,跟踪指数的钱就得被动卖出。同一个机制,方向相反。
特斯拉自己经历过这个机制。2020年11月16日,标普宣布纳入特斯拉,当天股价涨12%,指数基金按规则买入510亿美元;两年之后,这笔买入让指数基金亏了约240亿。当年被动买盘抬上去的,今天也可能被同一批钱抬下来。
所以这桩合并最大的变量不是溢价,是时间表。市场已经在用标普的日历定价。预测市场对“正式宣布合并”的报价:2026年底前19%,2027年1月底30%,2月底35%,6月底59%,2027年底66%。阶梯最陡的一级,正好跨过2027年6月。要求“签署最终协议”的另一家平台口径更严,2028年前65%。
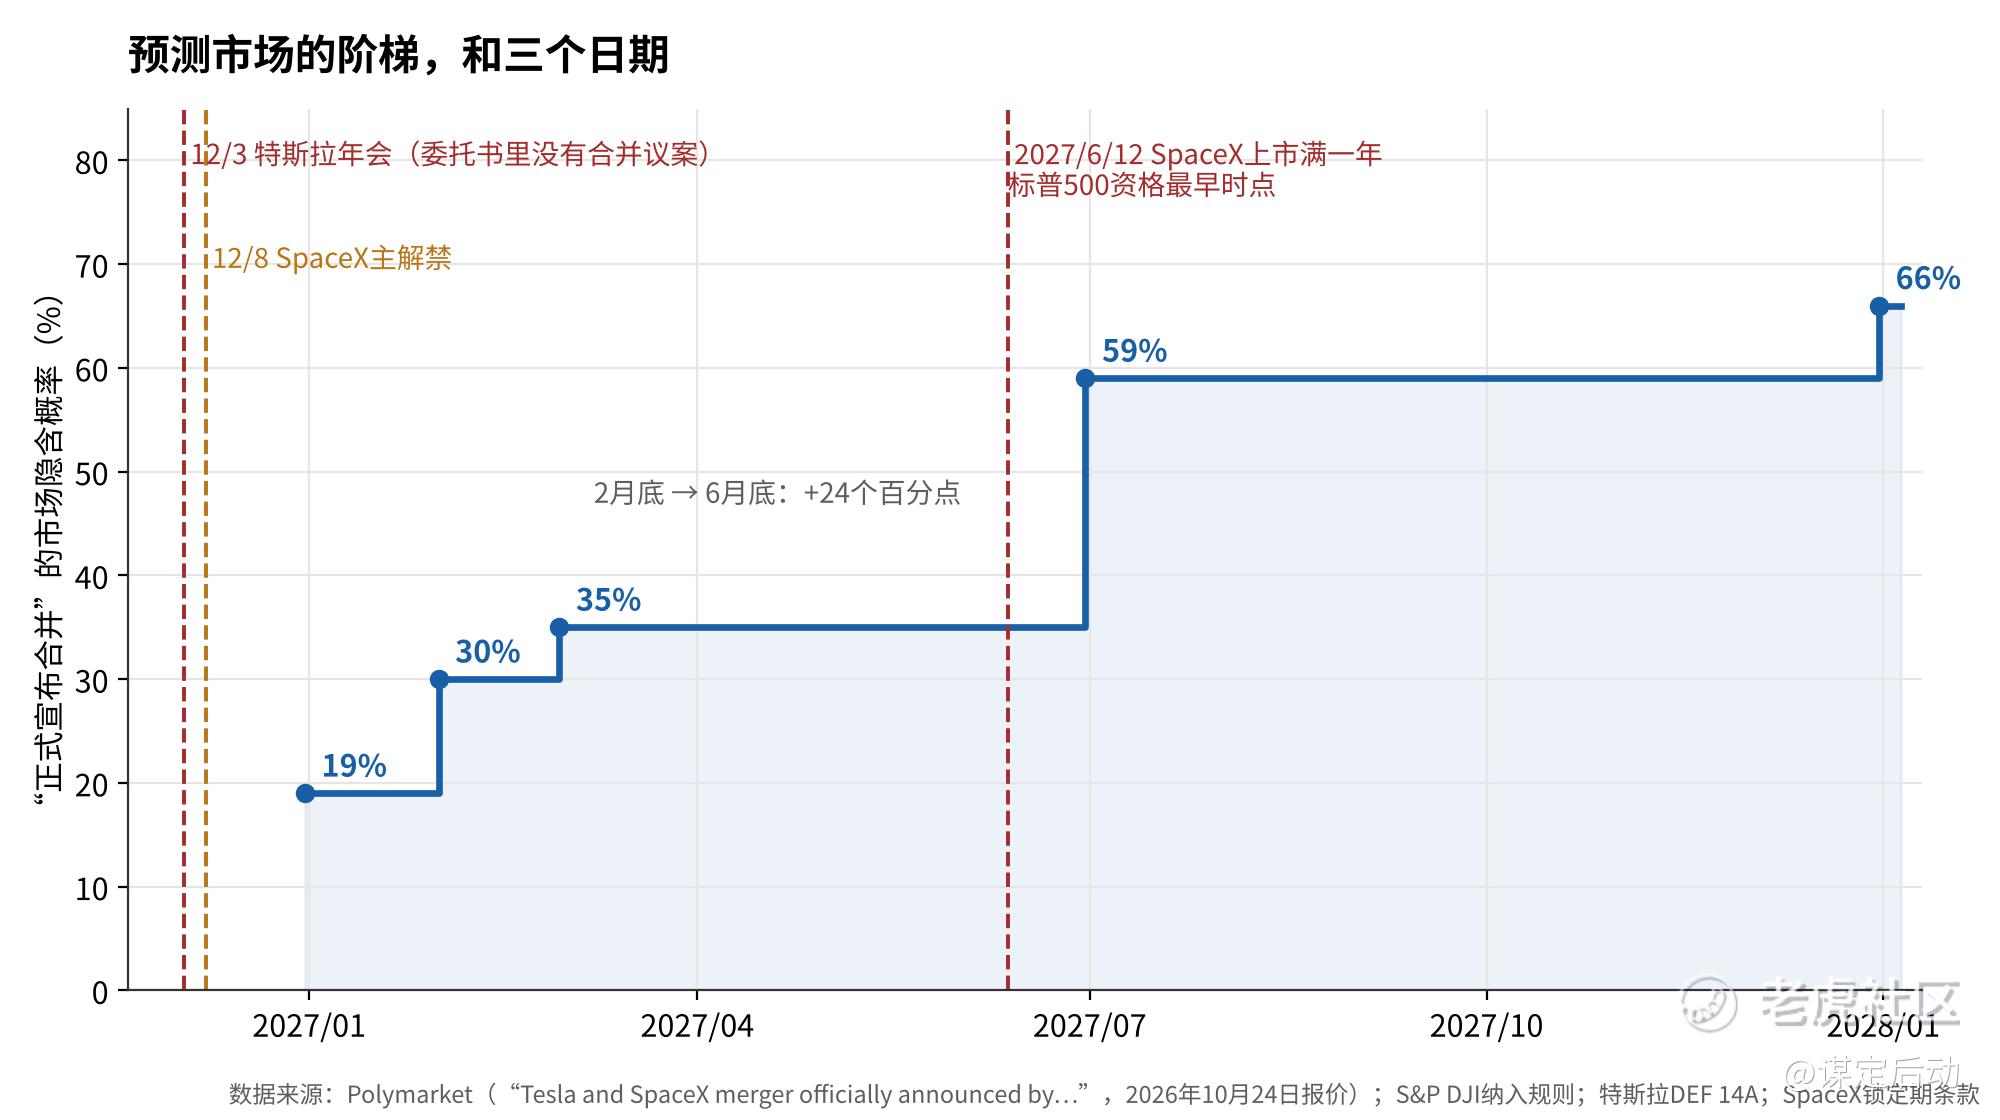
图4:预测市场的阶梯,和三个日期
还有一条反垄断的线:前司法部官员已经提出,合并后Starlink对其他车企的接入条件,可能构成垂直封锁。一句话带过,但这是时间表上的另一个变量。
特斯拉的K线,从上周起换了主人
把以上三节合起来,特斯拉的股价从上周起是一道三元方程:合并概率,乘以换股价值;再加上一减概率,乘以独立的特斯拉。三个变量,没有一个在特斯拉自己手里。
上周的盘面是第一份证据。周二晚上马斯克说“好主意”,特斯拉周三涨3.4%。周三晚上特斯拉自己的财报,EPS超预期,自由现金流转正,电话会上没有合并的新消息,周四跌3.1%。市场用两天时间告诉你,哪条消息更重要。
卖方也分成了两派。Needham的Chris Pierce说,按特斯拉现在的估值,看不到合并有多少上行,传闻反而遮住了特斯拉自己的上行;RBC则把两到三成的溢价直接写进了目标价。同一只股票,一家说溢价是上行,一家说溢价是遮挡。
独立的特斯拉是什么样,上周的财报也写清楚了:收入280亿美元,同比持平;GAAP净利润7.9亿美元,同比降43%;三季度交付48.7万辆,同比降2%;股价年内跌14%。没有合并的那条路,是这些数字自己走。
持有特斯拉又在卖Call的朋友,这周要想清楚一件事:合并传闻把权利金抬高了,但合并官宣那天的跳空,正是Sell Call吃不到的那一截。溢价归谁?不归卖了Call的人。提醒风险不等于看空特斯拉,传闻砸出来的坑也可能是上车的机会,但上车之前要知道,这张车票的币种已经换了。具体的仓位处理,放在网站的会员页面。
【下周展望】
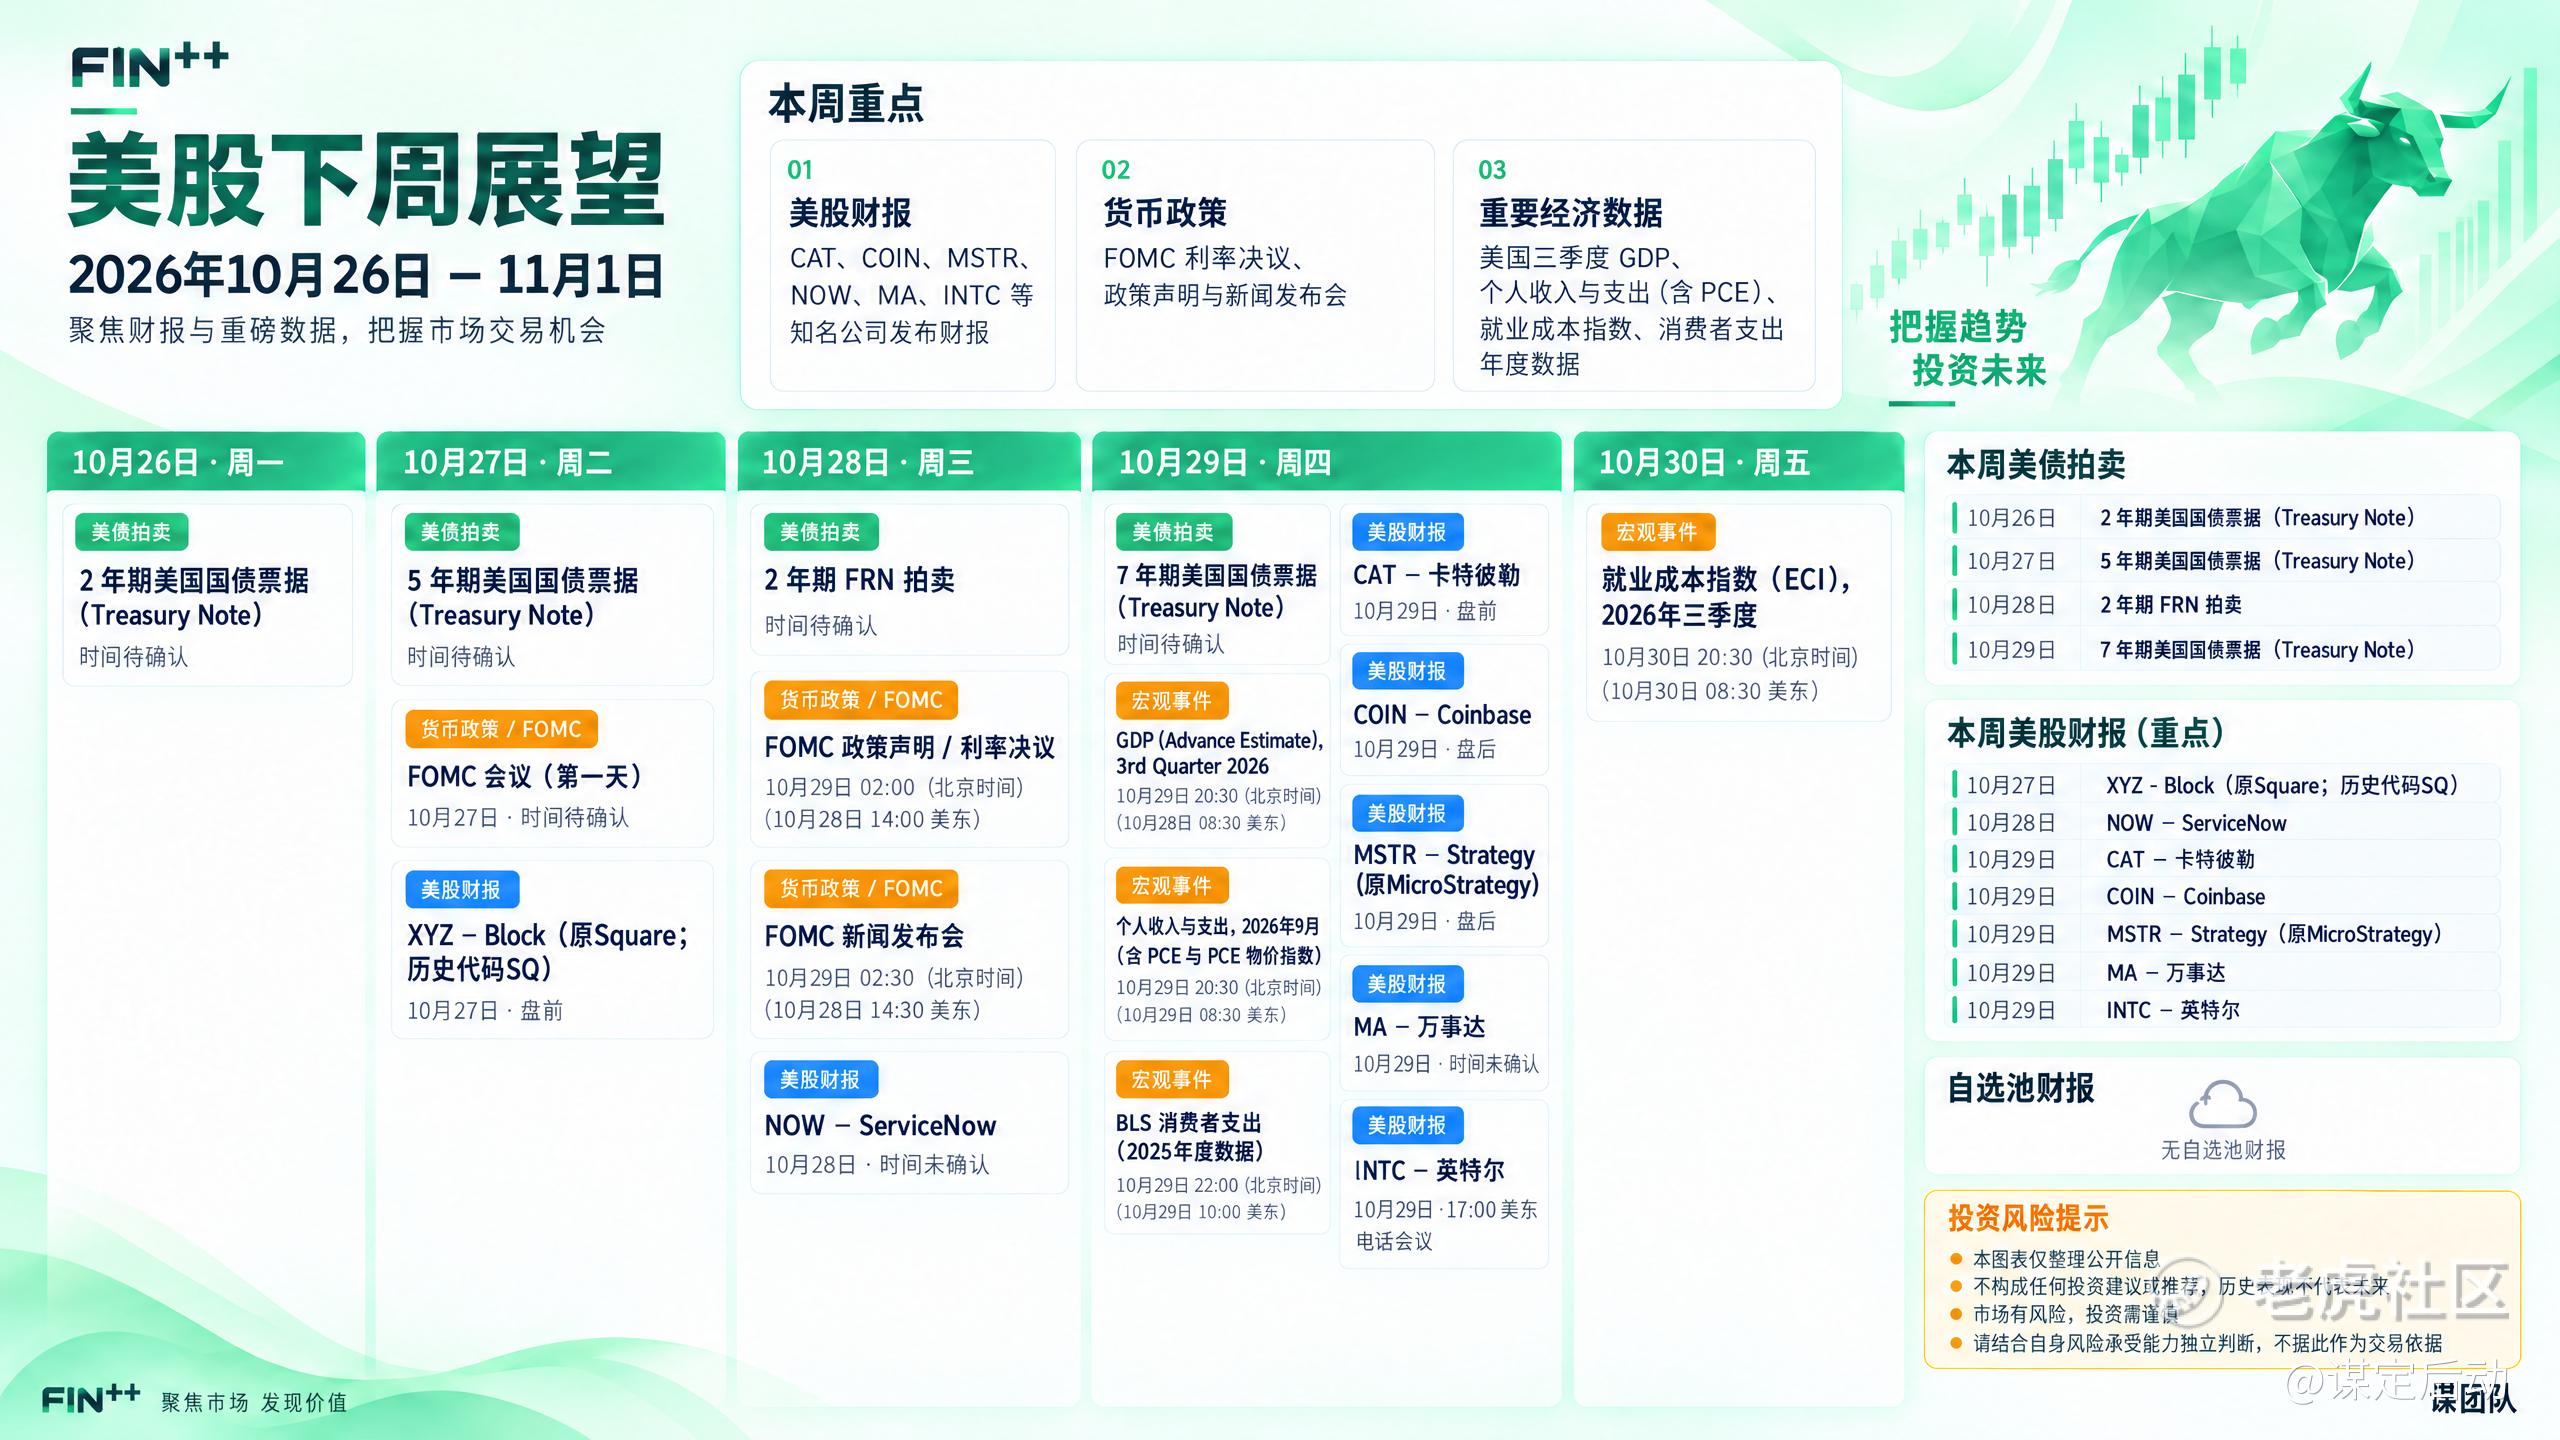
这周是财报和议息撞车的一周。上周纳指100连跌两周,跌幅从5.5%收窄到0.8%,AI链上的刀钝了,没收回去。
本周牌桌:周三议息,9月加息之后的第一次会议,市场定价是按兵不动,看的是声明里对通胀措辞的改动;周三盘后微软、谷歌、ServiceNow同一个晚上交卷,周四盘后亚马逊,看的是资本开支指引有没有继续加码,以及加码的钱从哪里来。MAAI成分股里,Vertiv周三盘前、ServiceNow周三盘后。
一句话:三家云厂商的财报称AI的收入,一场议息称钱的价格。
仓位上,合并传闻把特斯拉和SpaceX两边的隐含波动率都抬了起来,事件前不追;指数层面,连跌两周之后的财报周,仓位比方向重要,具体操作见网站。
溢价是纸的,折价是真的。签字之前先问一句:这张票谁在印,什么时候能卖。
[下周展望与具体持仓详情请移步网站:www.finplusplus.com]
(以上为个人观点,不构成投资建议。)
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
