


新投顾时代,为什么不要相信任何给你推荐股票的人会带你赚钱?
为什么国家多年来一直严管投顾牌照?
为什么中国的投顾业务争议不断投诉率极高?
为什么投资顾问的话不可信?
为什么买了投顾产品不赚钱?
中国的投资顾问行业和证券经纪业务未来的发展方向是什么?
投资顾问公司的使命与社会责任和商业价值如何体现?
今天我们就带着这些问题进行一次深层次的剖析:
首先为什么中国的投顾产业是非多?争议大?服务难?监管难?核心原因就一条,投资顾问提供的服务很难闭环,严重缺乏有效的投资过程管理和标准化风险管理机制。同时,大部分投资顾问机构或类投顾企业都是因为投顾业务都具有低成本、高收益的特质,所以在利益驱使下夸大效果甚至隐形承诺收益,只是为了让客户多花钱买投顾套餐产品。
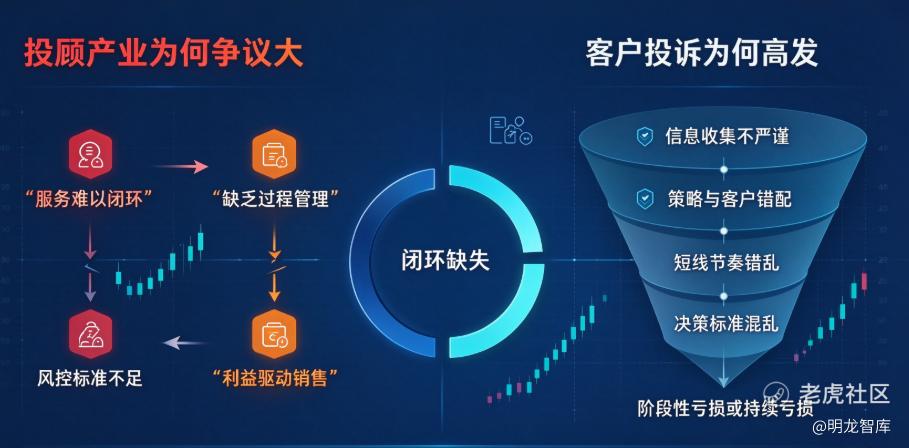
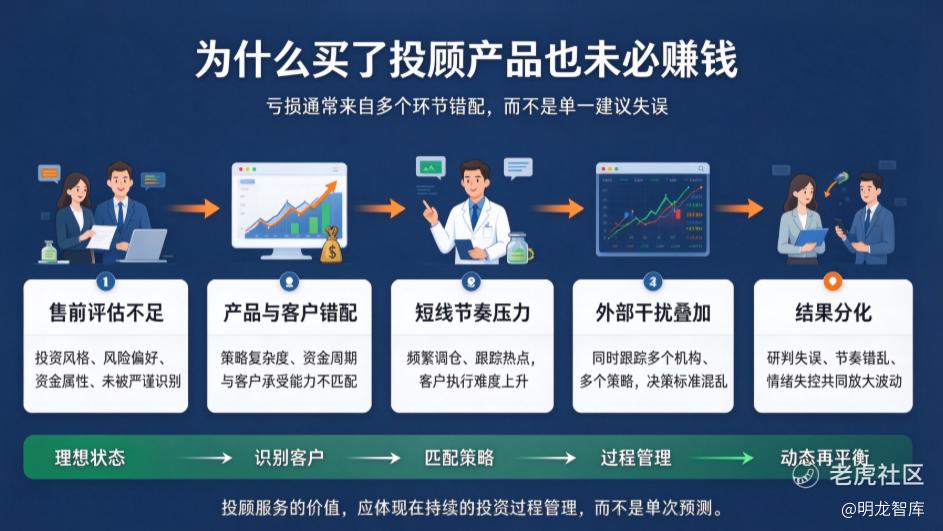
但是,客户购买投顾产品或服务前大多数投顾都不会对投资者的投资风格、风险偏好、资金属性、交易能力、时间精力与策略的匹配度等作出严谨的信息收集和投资管理能力判定,同时,在购买服务后大多数投顾会一贯性的使用短线策略,并推荐客户买肉眼可见的拉升票。结果由于客户跟不上节奏或者交易节奏错乱,或者投顾人员研判失误导致客户产生阶段性亏损或持续亏损。此外,很多投资者和机构也会同时购买多个机构的投顾产品或服务,从中选择与自身认知或方法匹配的策略或标的,最终导致决策标准混乱。
当下全球资本市场正在进行一场从人智投资时代向芯智投资跃迁的智能化革命,预计2025年至2035年会成为人智投资与芯智投资策略交替和能力替代的关键期,而中国资本市场从脉冲式政策性系统性涨跌,到高度市场化自然趋势循环还有漫长的改革与开放过程要走。
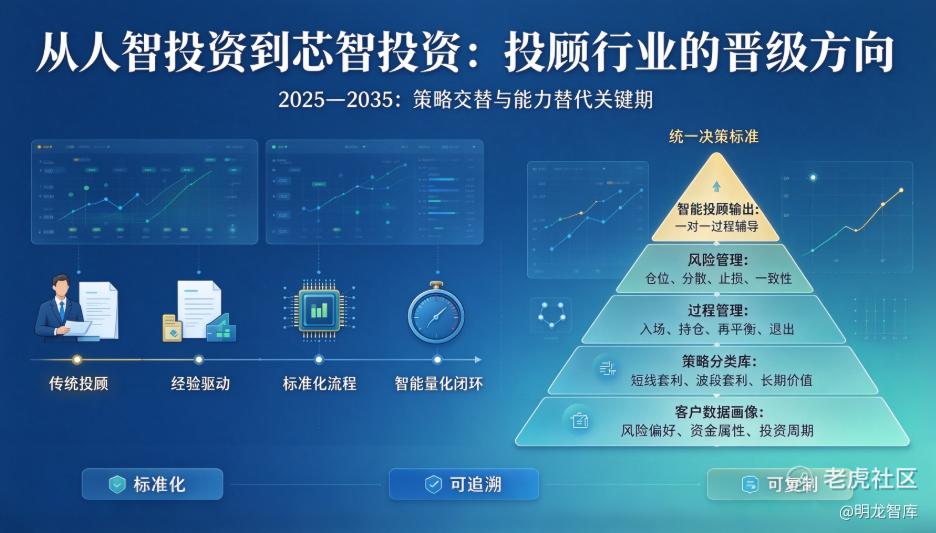
同时,中国的投资顾问行业也面临从传统投顾向标准化和高度量化闭环的智能投顾模式发展的晋级周期,同时,中国资本和中国投顾能否弯道超车达到或超越国际标准,实现国民投资认知和投资管理能力的有效提升,就要看接下来行业头部创新型企业和相关政府机构是否有决心和魄力进行智能化创新和正确投资理念传播与普及。
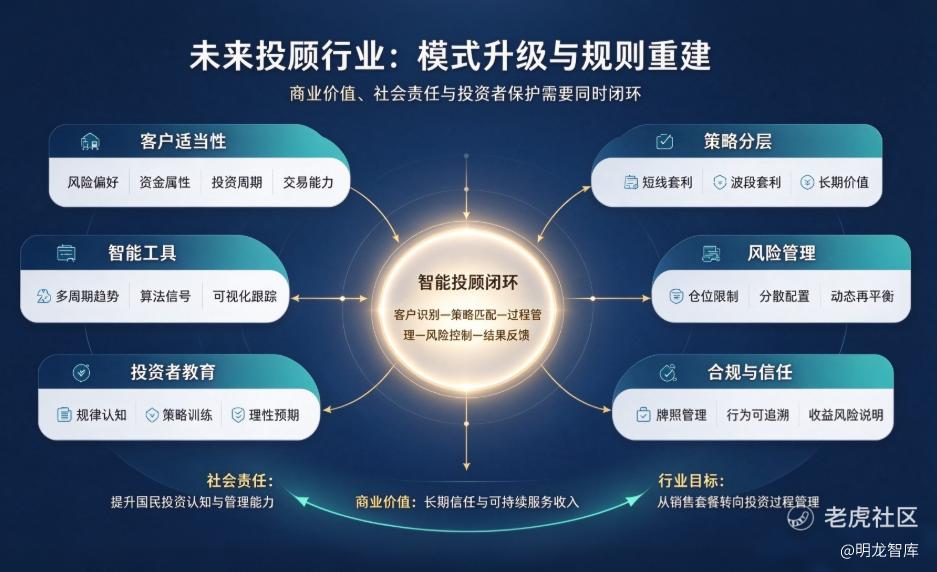
例如:现在的投资顾问机构面临的最大机会就是通过可视化多周期趋势量化算法的应用与普及,统一决策标准与投资过程管理流程与标准,使投资顾问服务实现智能量化输出,并具有一对一帮助客户做好投资过程管理的能力。
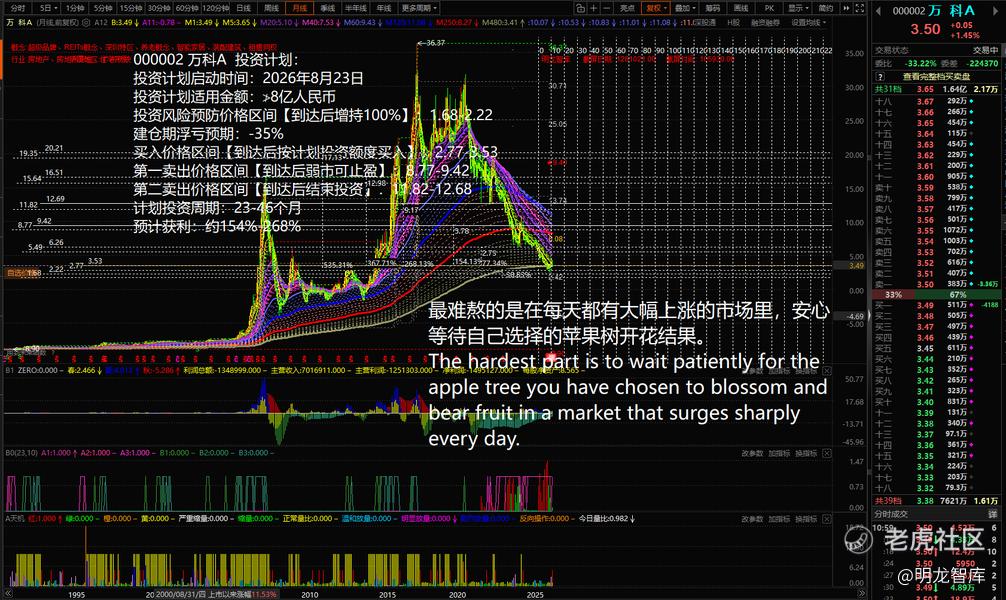
同时,投资顾问服务可以基于短线套利策略、波段套利策略、长期趋势与未来价值投资策略三种模式,面向不同投资偏好和不同资金规模、不同资金使用期限的客户提供定制化投资顾问服务。此外,加强在资本市场运行规律和商业逻辑以及不同策略应用能力方面的投资者教育与培训服务。对于没有专业性和时间精力做好投资过程管理的合格投资者可以正确引导认购符合其投资需求的基金产品。
全文仅供研究使用,不作为投资建议 或投资依据。
今天的分享就到这里,我们下一篇文章再见。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
