


【港股IPO】微亿智造申购情况及打新分析
公司名称:常州微亿智造科技股份有限公司
保荐机构:东方融资
绿鞋:有(东方证券)
基石投资者:2.21%
募集期:10月20日-10月23日(本周五早)
主营业务:工业机器人
一、保荐人、绿鞋、基石
东方保荐,东方绿鞋,就一家基石,易北莱茵。
这公司有点绕,因为招股书说他是米高集团更名而来。
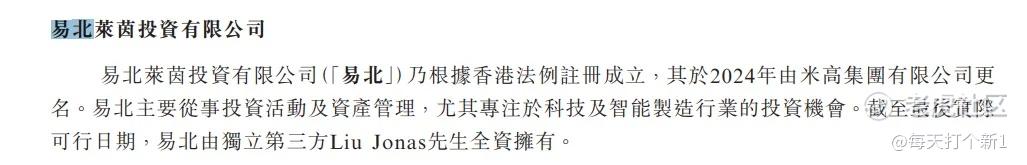
那你是米高集团,请问港股上市公司米高集团09879又是谁?
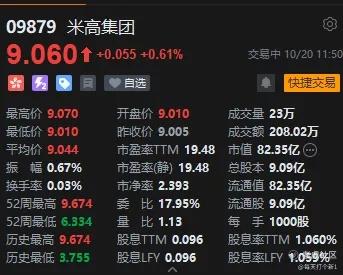
于是查了半天,发现这个易北莱茵的前身是米高集团有限公司,而上市的这个是米高集团控股有限公司,两家可能是关联企业,但非同一家公司。
行吧,查了半天,没有用的知识又增加了。
打新指数:★★
二、货量及孖展情况
机制B,10%,上限定价一手2146港元,公配3.7万手。截至今日下午1点,孖展倍数0.38倍,总额0.3亿,惨,太惨了(隔壁东山精密也挺惨,看来二级跌的大伙都不敢申购了)。
打新指数:★★★
三、估值测评及基本面分析
公司主要有三大业务线,首先核心卖点和支柱业务线是EIIR工业具身智能机器人,占比约6成(近年来不断上升),毛利率54.8%,为各项业务中最高。
公司的EIIR主要是结合AI视觉、机械臂和运动控制,自动完成检测、打磨、分拣、上下料等任务,包括单工序机器人及多工序复合工作站。
另外两条线是AI视觉检测设备和模组类产品,这两者也曾经是公司的扛把子(尤其是AI视觉检测设备),但随着近年来逐步向EIIR转型,这两条线的毛利率和占比已不如EIIR。
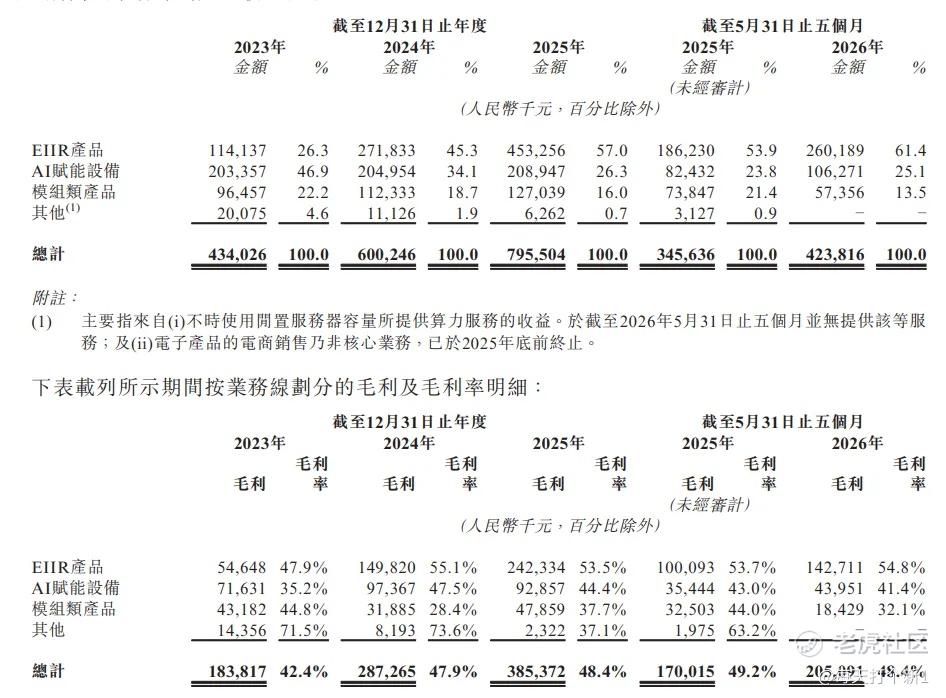
公司的收入增长不错,从2023年的4.3亿增长至8亿,复合增长率35.38%,2026年前5个月增速放缓,当也有22.6%。
应收款项这边,增速低于营收增速,2年以上占比下降,周转天数持续缩小,算是在不断改善。
2024年公司的经调整净利润扭亏,但后续增速不及收入,主要是因为研发开支的增长,可以接受。
好的,优点说完了,下面说问题。
首先是存货,这里面有一个明显的会计异常。2024年的2年账龄以上的存货有150多万,但2025年3年以上账龄的存货突然冒出410多万。
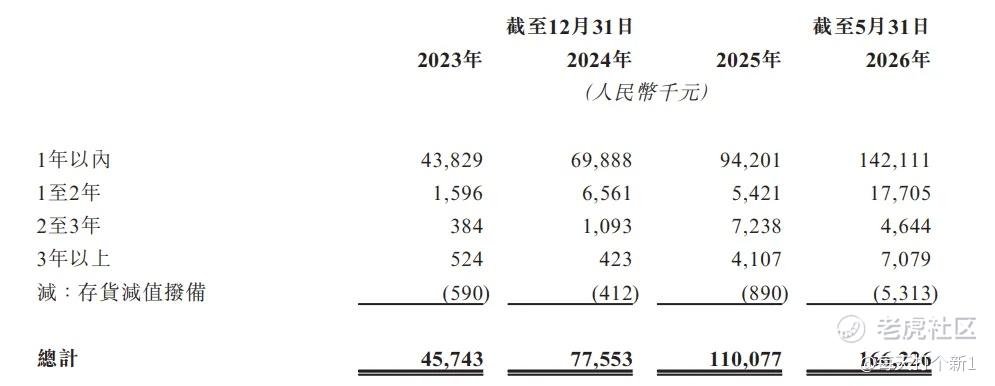
原因在于,公司2025年收购捷勃特以后,合并报表,导致出现一批高龄存货。2025年末3年以上存货410.7万元,到2026年5月底进一步增加至707.9万元。问题来了,这批老库存究竟还有多少市场价值?收购时有没有充分考虑产品迭代和库存跌价风险?
再看整体情况,公司2023-25年存货年增速为55.1%,远超营收的增速,而且2026年前五个月在已经计提443万减值(约为2025年全年的4.8倍),存货增速依然高达50.9%。
机器人技术日新月异,这1.66亿存货,尤其是那2900多万一年以上账龄的存货中,有多少是放仓库里吃灰的老旧型号,这辈子都卖不掉的,只有公司自己清楚。
再看看估值,公司上限80亿港币,对应滚动PS为7.8倍。
直接比PS,地平线12.2倍,越疆10.1倍,奥普特10倍,如果给公司9倍,大概78.6亿人民币,92.4亿港币。
用SOTP估值,EIIR业务给10倍PS,AI设备给3.5倍,模组业务成长性较弱,给两倍,加起来63亿RMB,合74亿港元。
那么区间就有了,合理估值大概在75-90亿,即使市场化,下行空间也较为有限。
至于有没有Cook,公司股权结构较为分散,不太像(实控人一致行动集团合计约28.6%),但也说不准,说不定内部达成一致了嘞。
打新指数:★★★~★★★★(最终策略及评级发xing球)
聊聊其他:
1. 瘦西湖不发了。
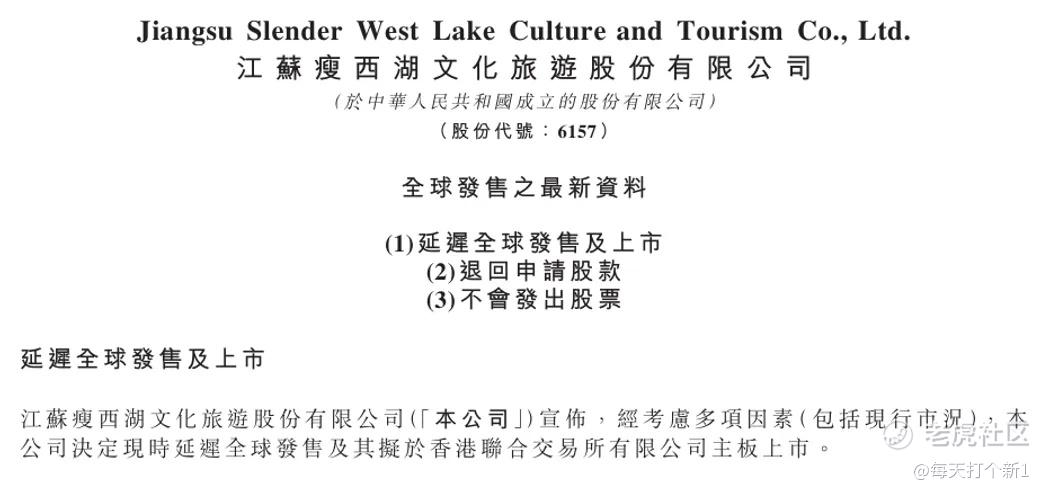
估摸着就是这么个事儿。
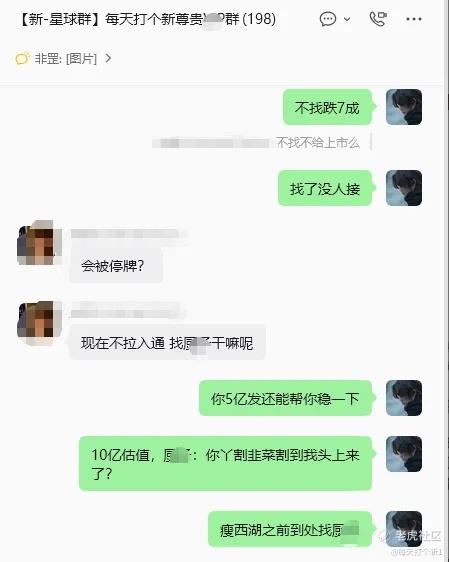
话又说回来,股民的钱真好赚,只要你融资申购,就“罚款”100元,什么事情都没有发生,Q商赚一道,资方赚一道,钱甚至都没有出托管户...
股民就亏了4顿猪脚饭。
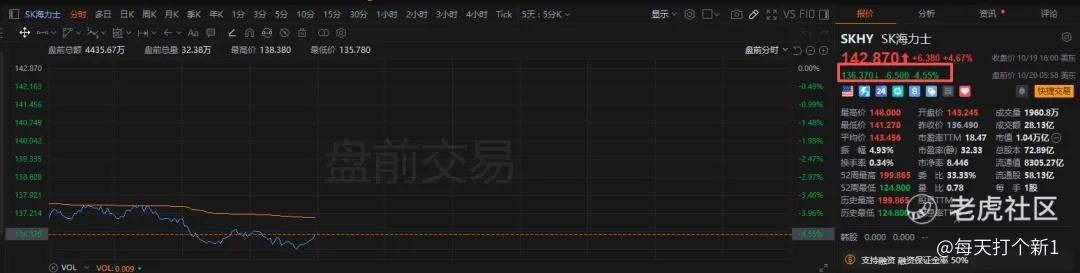
2. 昨晚盘前最后时段,把周五加的SKHY和TQQQ都清了。
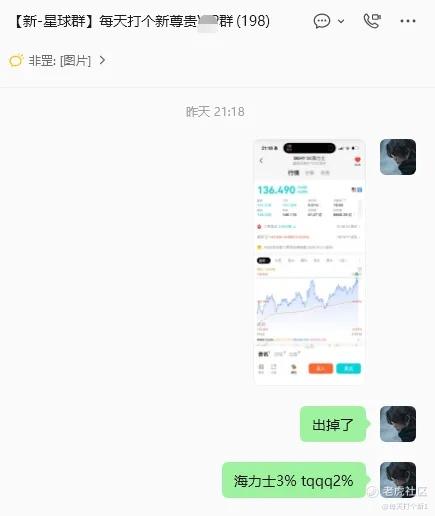
现在的行情做多,就是压路机钱捡硬币,捡完快跑,不跑等着被碾。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
