


高盛·天数智芯(9903.HK):AI芯片处于规格迁移窗口,超节点规模化部署推进;维持“买入”评级
研报结论
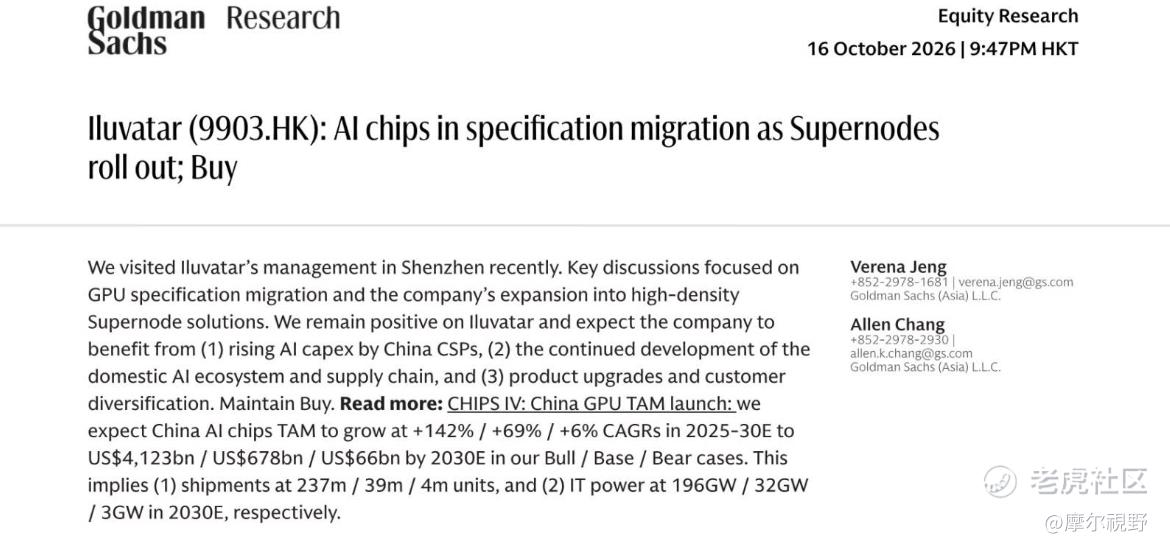
我们近期在深圳拜访了天数智芯管理层,交流聚焦GPU规格迁移与高密度超节点布局。我们维持买入评级,12个月目标价286.33港元,较现价78.95港元隐含262.7%上行空间。
产品规格正处于切换窗口。天垓150继续覆盖对成本敏感的推理场景,天垓300则面向更高端的AI训练与推理负载。目前天垓300正推进产品测试与客户验证,软件与算子优化同步进行,规格迁移有望带来客户扩容、产品结构升级与收入增长。
公司发布天垓300高密度超节点方案,在标准机柜内集成多颗GPU,重点解决部署可行性、系统效率与总拥有成本。随着客户扩大AI算力集群,系统级集成与互联能力与单卡性能同等重要;从GPGPU芯片、加速卡延伸至机架级方案,可扩大客户部署面并提升在AI基础设施项目中的价值量。
行业空间方面,我们预计中国AI芯片市场规模2025至2030年在乐观、基准、悲观情形下分别实现142%、69%、6%的复合增速,2030年对应4123亿、678亿、66亿美元,隐含出货量2.37亿、3900万、400万颗,IT电力196GW、32GW、3GW。公司收入预计2026年28.84亿元、2027年95.06亿元、2028年173.46亿元,EBITDA于2027年转正至12.38亿元。
估值采用19.5倍2030年EV/EBITDA,按12.7%股权成本折现至2027年,倍数取自可比公司远期EV/EBITDA与EBITDA增速的相关性。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论