


【老赵锐评】完美预测美股回调,但问题是,跌完了吗?
$纳指100ETF(QQQ)$ $特斯拉(TSLA)$ $CoreWeave, Inc.(CRWV)$
老乡,熊来速跑?
10月16日,也就是上周五,美股市场杀成了尸山血海,纳斯达克下跌2.1%,标普500下跌1.1%,道琼斯下跌0.3%。尤其是科技股,美光下跌5.6%,英特尔下跌5.8%,AMD、博通也没好到哪里去。此前风光无限的AI基础设施板块更是血流成河,CoreWeave一周跌掉四分之一,英伟达也遭遇了明显的抛售。
记不记得,我在10月9日的文章【OpenAI带崩美股,比200亿美元收入落差更危险的是什么?】就说过,当股债出现明显背离,美股很有可能会有中等幅度的回调。
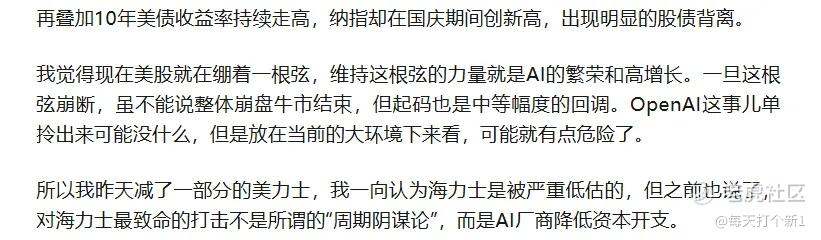
来源:【OpenAI带崩美股,比200亿美元收入落差更危险的是什么?(10月9日)】
而且此后的文章里也多次强调,当前股市已处于千钧一发之际,非常脆弱。
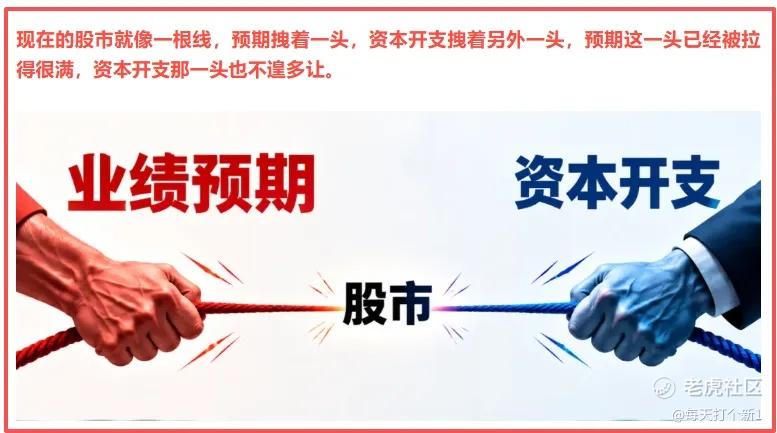
来源:【光存双杀,AI泡沫要崩盘了吗?(10月13日)】
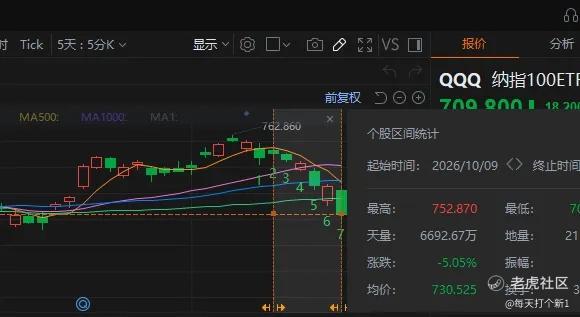
结果如何呢?10月9日首次提出观点至今,QQQ累计回调5.05%,基本抹去5月初以来所有涨幅。
上周四PPI出来美股不跌反涨,我在文章里也做了充分的风险提示,没看的人你们亏大了(狗头)。
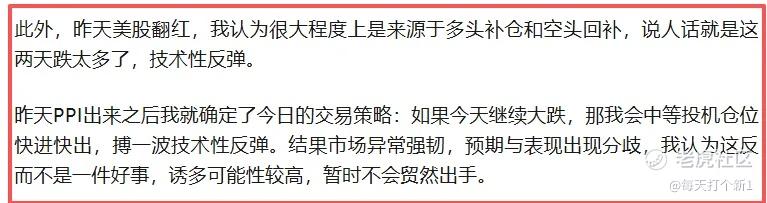
来源:【PPI超预期,美股还能涨,WHY?(10月16日)】
这次我内容、时间、标题都发出来了,全部可查可追溯,马后炮大军何在?来战!
说实话,这次确实是市场给面子,毕竟这次大跌CPI和PPI超预期是导火索,但这谁能猜到?
不过话又说回来,CPI是偶然事件,但美股回调却是必然事件。即使这次CPI没有暴雷,那后面也可能某一债券违约,某一公司的财报不及预期,某一个次非农大幅上修,某一位AI公司老板又说了什么灰心语录等等。
就好比第一次世界大战,斐迪南大公遇刺是导火索,但根本原因是第二次工业革命后,帝国主义国家政治经济发展不平衡,加上殖民地争夺和军事同盟对抗,欧洲早就成了一个大火药桶。斐迪南不遇刺,还有斐迪东、斐迪西、斐迪东西南北中发白。
我这人胆子比较小,所以已经清仓,但是犹犹豫豫没敢做空,峮里倒是有几个胆子大的,这几天做空麻袋装钱,不知道有没有赚出一辆Roadster。
讲完了下跌,那么问题又来了,跌完了吗?现在该止S还是抄D。
看技术面,虽然最近AI股大多走成一坨翔,各个都是MACD绿柱持续放大,但我觉得可能会有一波反弹要来了。纳指和费半均接近关键支撑,短期负乖离率已经明显扩大,短期内较高概率有一波技术性反弹。
上周五我B了四个,SKHY、UGL、TQQQ、TSLA,TSLA是盘前B的(看完视频后的冲动消费),其他三个是晚上睡前B的。虽然早上起来除了黄金全是亏的,但当下夜盘已经回本儿(TSLA除外)。
这次加C,不是留着做传家宝(TSLA除外),目的很明确,赚点就撤,当下风险并未缓解,单纯搏一个短线反弹而已,万一破位,果断止S。
聊聊别的:
1. 起猛了,特斯拉飞来了。
周五特斯拉搞了个新闻发布会,最新款Roadster飞起来了。
一共四项展示:
a. 超强吸附,能在负角度甚至完全倒挂的路面上行驶,原理是车底装了一套风扇吸附系统,号称能够产生相当于车重2倍的下压力。
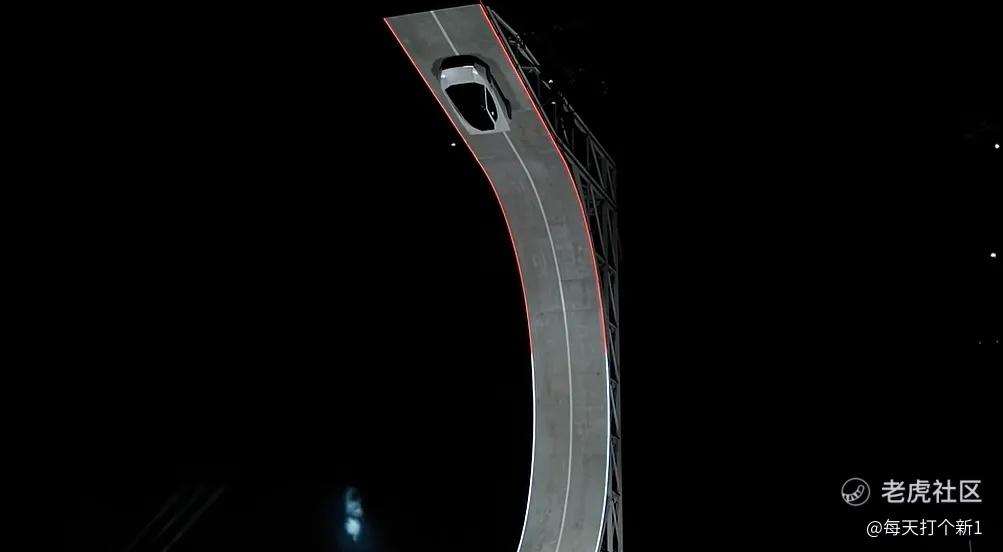
b. 从高处倒挂冲出,一个旋风冲锋龙卷风平稳降落。
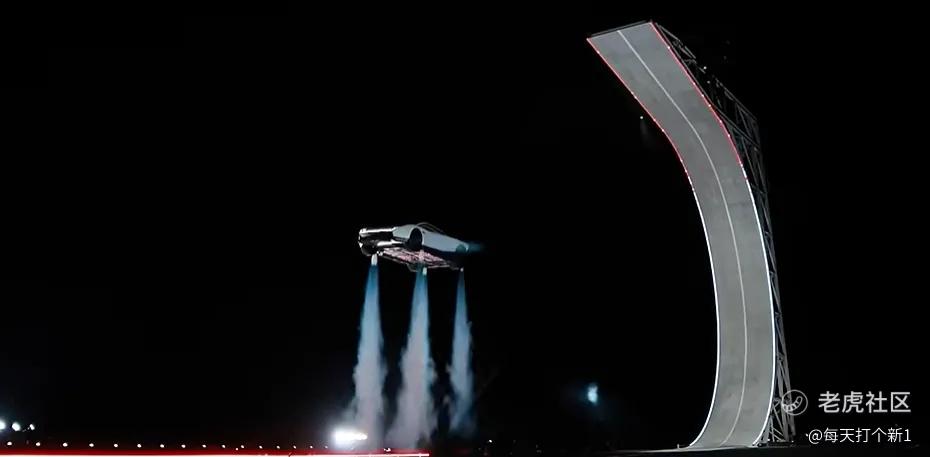
c. 五辆车作为障碍物,Roadster开着开着原地起飞,给前车做一个免费烫头,空中转体360度后平稳落地。
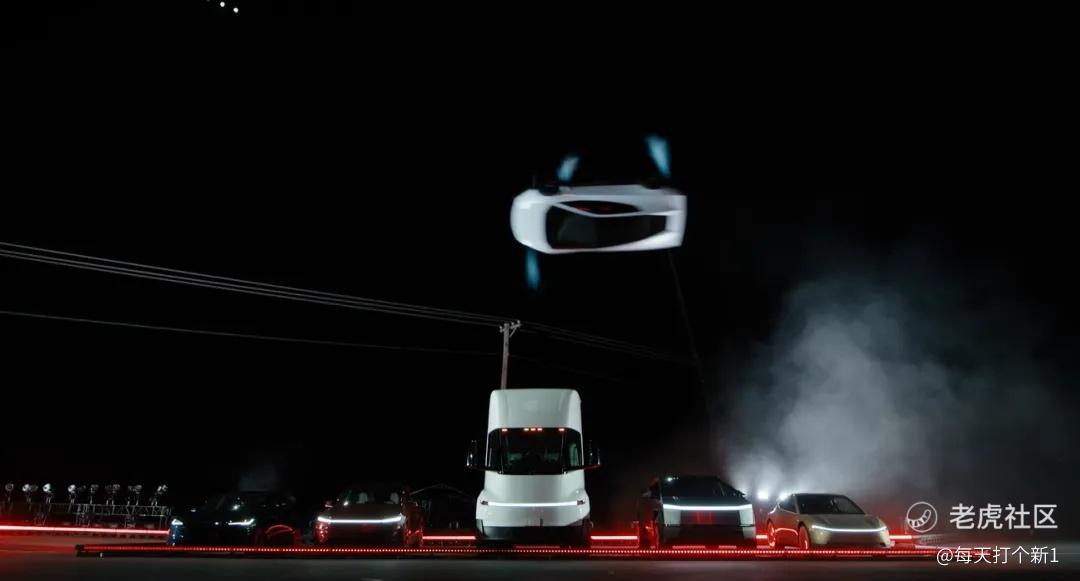
d. 零百加速0.81秒,空气炮都按上了。
Roadster的技术确实炫酷,但一方面要到2028年才开始生产,另一方面这跟Model Y这种大众型号不同,注定是少数有钱人的玩具,而且能不能上路还要看交警叔叔怎么说,所以短期内特斯拉想靠Roadster拉业绩基本不可能。
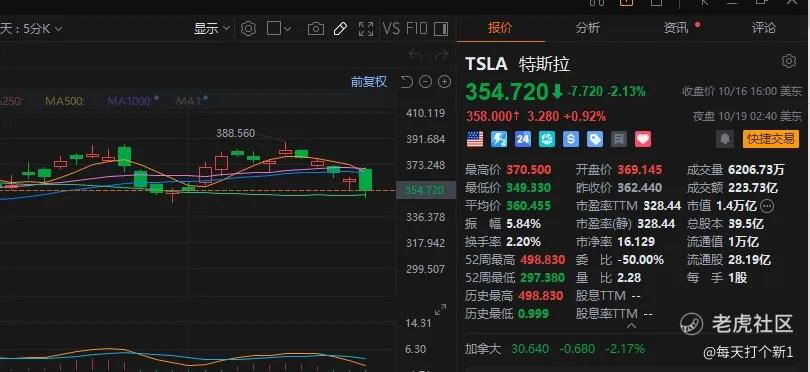
因此,股价这边,周五买的时候就做好了高开低走的准备,但是没想到直接一根实体大阴线插进地下室,这不像是研究出了飞行汽车,倒像是犯天条。
但没关系,我买它又不是为了赚钱的!
THAT'S FKIN FLYING CARS!!THAT'S FKIN FLYING CARS!!
哦对了,虽然赛车这一块我不是很懂,但据我浅薄的,打赛车游戏学来的认知,Roadster面世后很可能会成为赛道上的怪物。
2G的主动吸附下压力不是开玩笑的,传统赛车需要靠速度产生空气下压力(约210km/h左右),而Roadster靠车底风扇,哪怕静止也能产生强大的吸附力!这意味着什么?意味着在某些弯道,你还在那踩刹车玩漂移,人家靠着强大的抓地力,可能方向盘一打就过去了~
2. CoreWeave的债券崩了
儿子哥(CRWV)应该是美股市场最近最惨的明星公司之一。
上周其股价累计下跌约25%,周五单日又跌了12%。更夸张的是债券市场,公司2032年到期、票面利率9.625%的美元债,一度跌到面值的75%左右,对应到期收益率冲到16.5%附近。此后虽有所反弹,但信用市场对它的担忧并未消失。
这里纠正一个容易传播错误的信息:目前能核实到的核心变化,是CoreWeave债券在二级市场被大幅抛售,信用风险溢价急剧上升。评级机构对CoreWeave的公开评级并未正式实施了新一轮降级。不过惠誉此前给相关无担保债券的评级为BB-,已经属于垃圾债范畴。
这件事背后的隐患,我认为远超CoreWeave一家公司的潜在违约问题。
CoreWeave是一家专门给AI公司提供GPU算力的云服务商。这门生意前期需要投入大量资金购买英伟达GPU、建设数据中心,等设备部署完成以后,再通过长期合同收取租金。
问题在于,GPU价格昂贵,设备更新换代又很快,而CoreWeave此前的扩张严重依赖债务融资。
当市场愿意以9%左右的利率借钱给它时,这套商业模式已经需要非常高的资产利用率才能获得理想回报。现在债券市场要求15%甚至更高的收益率,未来融资或者再融资的压力就会进一步加大。
而AI算力租赁又是一门资本密集型生意。新一代GPU不断推出,旧设备持续折旧,客户还有重新议价的能力。一旦算力租赁价格不及预期,或者大型客户放缓扩张速度,现金流就会很难看。
又回到老生常谈的巨头资本开支的问题了。
CoreWeave的融资成本持续上升,说明市场对AI基建的风险偏好正在收紧,现在已不再是此前无脑买买买的阶段,投资者现在已经开始理性分析:你赚的钱,到底够不够还债?
这个问题如果得不到满意的答案,未来AI基础设施行业就可能迎来一轮非常明显的优胜劣汰。
当然,债券收益率飙升并不代表企业马上会违约,二级市场的恐慌有时也会出现超调。但对一家具备持续融资需求的公司而言,信用市场开始失去耐心,绝对值得警惕。
3. MSTR或将被踢出MSCI
上周五,MSTR大跌9.56%,虽然有一定程度上受到大盘影响,但鉴于大饼子只跌了0.84%,按理来说不该跌这么多。
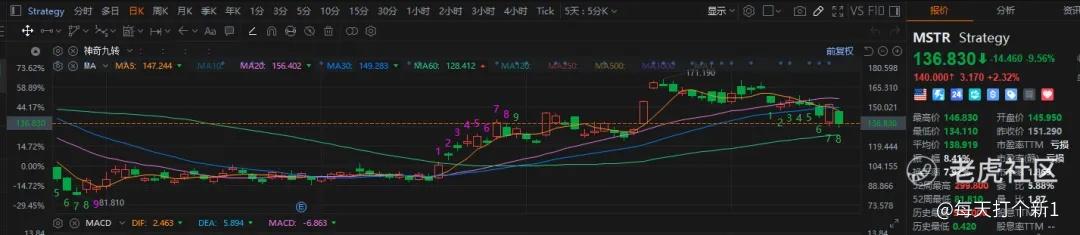
原来,原因来自MSCI。
MSCI最近确定了一套针对非经营性资产持有公司的新指数纳入标准。简单来说,如果一家上市公司的主要资产都是大饼子之类的投资资产,实际经营业务反而没那么重要,那它未来可能不再符合部分股票指数的纳入要求。
MSTR,点你呢。
其实这件事和我们之前讨论过的港股通调入调出,有一个很相似的地方:被动资金的流向,有时候跟公司的基本面关系不大,指数规则本身就能引发明显的买卖压力。
如果MSTR真的被踢出相关指数,跟踪这些指数的被动基金就可能需要卖出它的股票。当然,目前最终受影响名单还没有公布,预计11月11日才会明确,所以现在仍然属于预期交易。但它充分说明,投资者买入MSTR,除了大饼子价格波动的风险,同时还承担了上市公司估值溢价、融资、杠杆以及指数资格等一系列额外风险。
同样持有饼子,买饼和买一家持饼的上市公司,最终收益表现可能差得非常远。
4. 黄金怎么说?
黄金很硬,近期几次下探都没能有效跌破4100美元附近的关键支撑。美国CPI、PPI接连暴雷,美债收益率高企,金价却依然相当坚挺,我觉得多少有点利空出尽的味道。
至少从目前的盘面来看,向下空间有限,所以周五我也加了一些,破位再说。
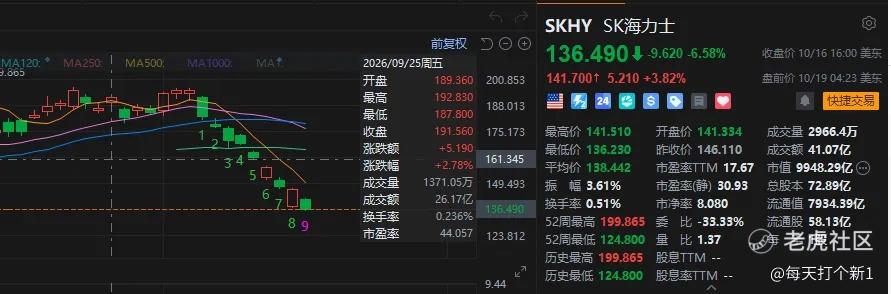
5. 为啥加SKHY?
原因一,今天港股不开门;原因二:神奇九转baby
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
