


纳指科技最新最准滚动估值和前瞻估值,贵吗?
1 引言
此前我们看了纳指100的滚动PE和前瞻PE。今天继续看一个科技属性更集中的对象:纳指科技。
看到“科技”两个字,很多人的直觉是,增长更快,估值也应该更贵。
但按这次看板的数据,纳指科技滚动PE为32.0倍,前瞻PE为21.7倍,都略低于同一批看板中纳指100的35.2倍和22.3倍。
科技更集中,PE却更低。这组数字应该怎么理解?我们还是从整体、行业和核心成分股三层来看。
2 先说清楚数据和计算口径
滚动PE,看的是当前价格对应过去一年已经实现的利润;前瞻PE,看的是当前价格对应数据源的前瞻盈利预测。
本文采用本人估值看板的数据,数据生成于10月17日。
指数PE也不是把各只股票的PE简单求平均。这里继续采用权重加权口径:先将成分股的盈利收益率按权重合成,再取倒数得到整体PE。亏损股的负盈利保留,超高PE也不随意按一个固定上限处理。
这样算,才能看清一篮子股票按照这些权重组合起来,对应多少盈利。不能把成分公司的总市值简单相加,再除以总利润,代替指数的权重计算。
方法参考:你看到的纳指100市盈率,正在误导你...
前瞻数据采用看板的盈利预测口径。预测值后续会调整,利润能不能兑现,还要靠财报验证。
3 整体、行业与核心成分股
3.1 纳指科技整体估值
图1 纳指科技整体估值
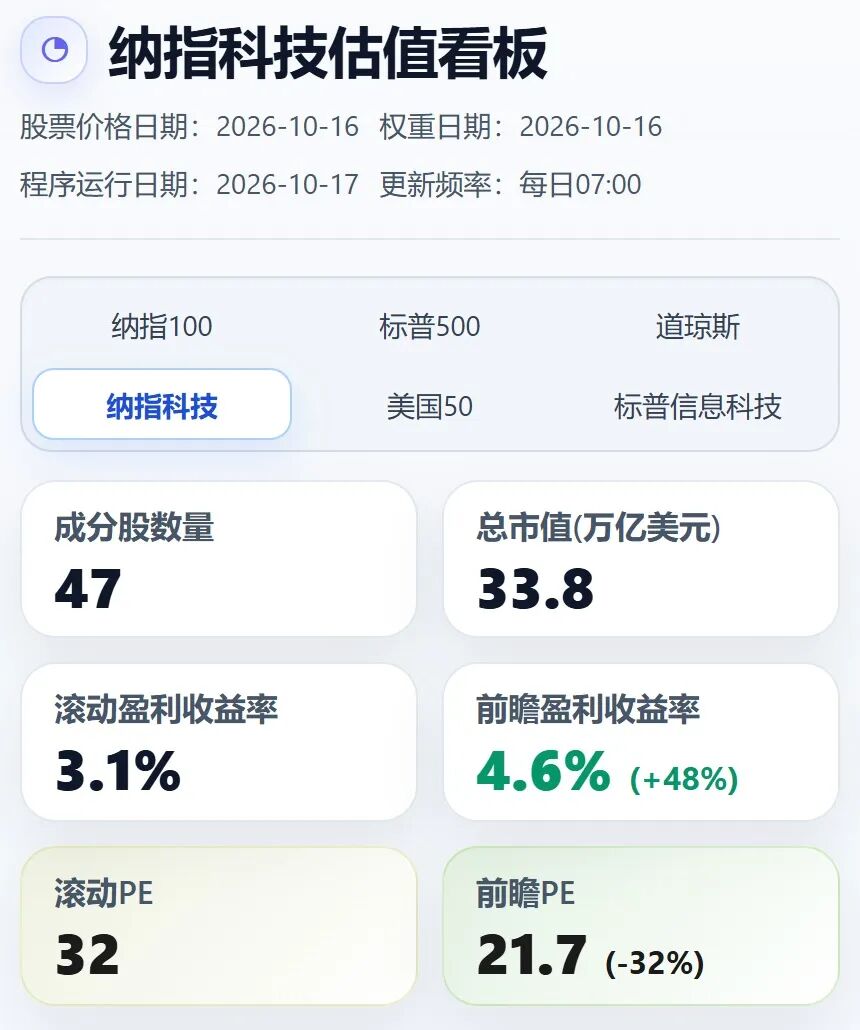
看板共有47项成分,滚动与前瞻估值数据的权重复盖率均为100%。滚动PE为32.0倍,前瞻PE为21.7倍;对应的滚动盈利收益率约3.1%,前瞻盈利收益率约4.6%。
如果价格和权重保持不变,按照当前预测口径,组合盈利较过去一年增长约47.7%,就能把PE从32.0倍降到21.7倍。
所以,前瞻PE低了约32.3%,说的是在预测利润下,估值倍数降低了多少;盈利预期增长约47.7%,说的是分母增加了多少。两者不是同一个百分比,更不能把它理解成未来股价会涨47.7%。
我的理解是,21.7倍提供了一个观察盈利预期的起点。后续真正要跟踪的是,这些预计赚到的钱能不能变成已经赚到的钱。
3.2 各行业的权重与估值
图2 行业权重与估值
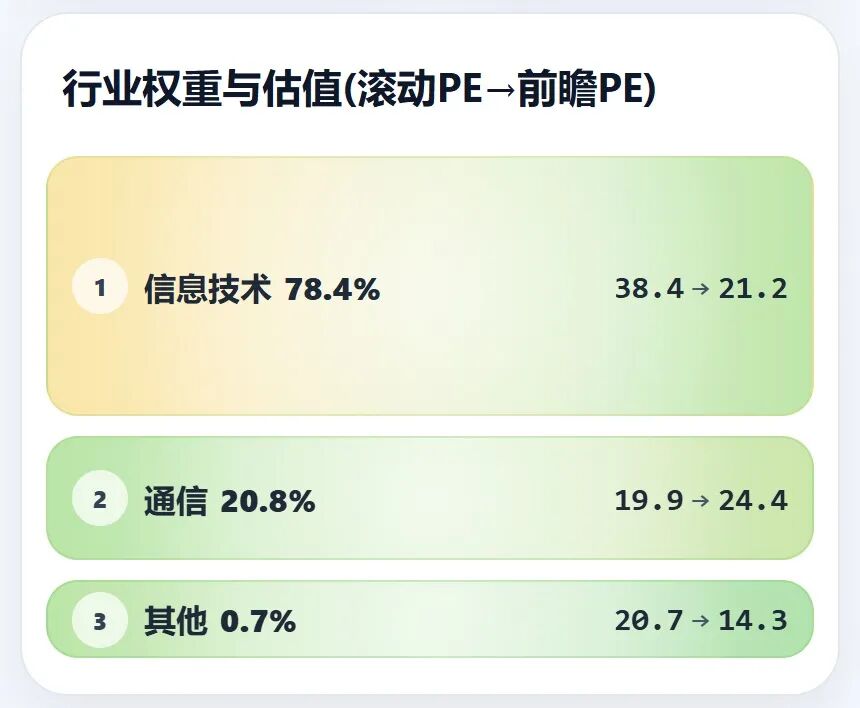
信息技术权重达到78.4%,滚动PE为38.4倍,前瞻PE为21.2倍。接近八成的权重,意味着这一板块的盈利变化,对整体估值有很强的影响。
通信行业占20.8%,滚动PE为19.9倍,前瞻PE反而升到24.4倍。这里主要是因为有一次性利润的影响。
剩余“其他”行业合计只有0.7%,滚动PE为20.7倍,前瞻PE为14.3倍,对整体的影响相对有限。
信息技术与通信合计约99.3%。看纳指科技,关注点可以很明确:看信息技术的盈利预期如何兑现。
3.3 核心成分股信息
图3 核心成分股前20项
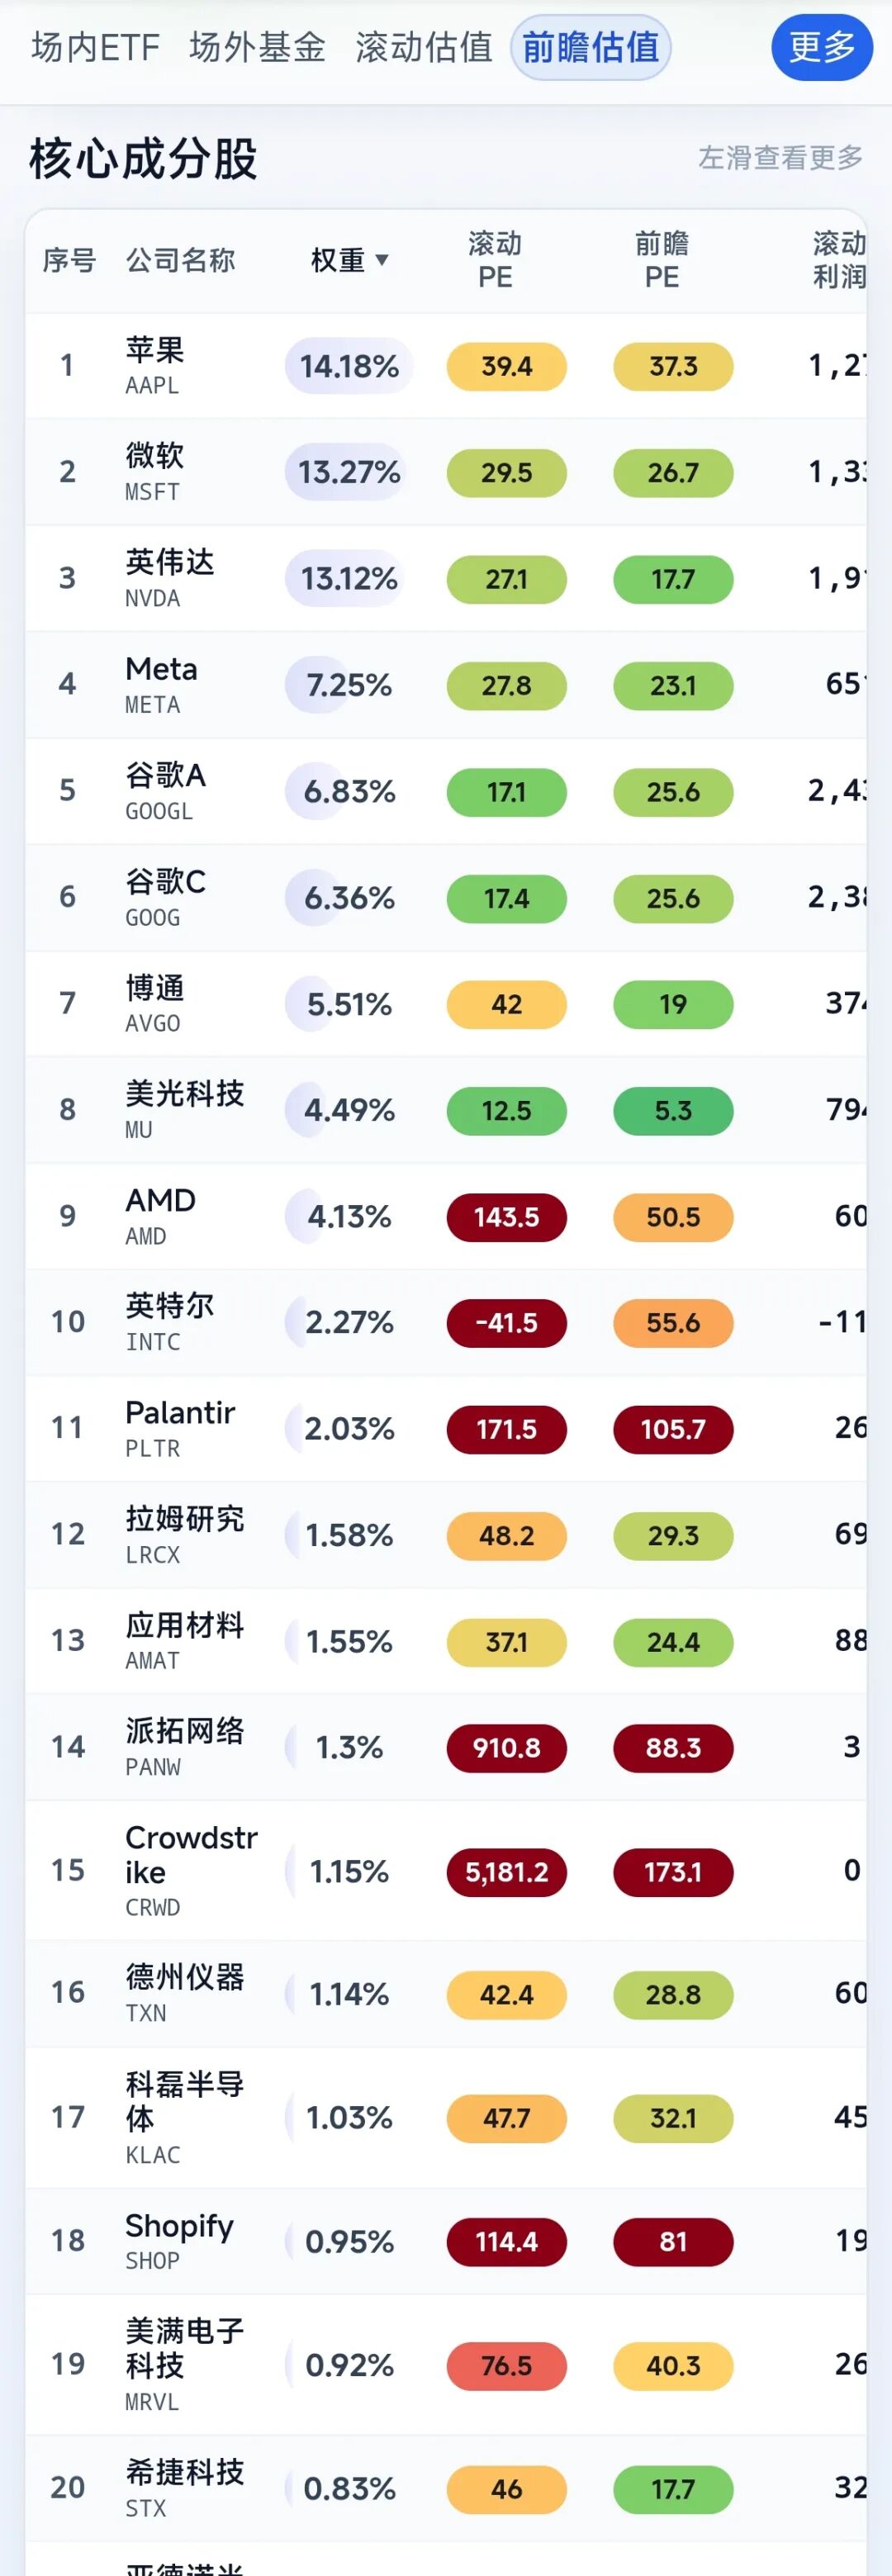
图中按单项权重排序,展示前20项成分的权重、滚动PE和前瞻PE。几个值得关注的地方如下。
(1)苹果、微软和英伟达,三项权重合计约40.6%。
苹果权重14.18%,滚动PE为39.4倍,前瞻PE为37.3倍。微软权重13.27%,PE从29.5倍降到26.7倍。英伟达权重13.12%,PE从27.1倍降到17.7倍。
同样是大权重,估值与盈利预期差别并不小。至少从这组数字看,苹果的前瞻估值更高,滚动与前瞻之间的差距也更小;英伟达则需要后续较强的利润增长来支撑不到20倍的预测估值。
(2)谷歌要合并看权重,但不能把两行利润直接相加。
谷歌A、C的权重分别为6.83%和6.36%,合计13.19%,略低于微软。如果只看单行排名,很容易低估谷歌在组合中的分量。两类股票的滚动PE分别为17.1倍、17.4倍,前瞻PE均约25.6倍,方向与英伟达相反。这是因为今年有一次性股权投资收益较高的原因。
(3)博通和美光,滚动与前瞻估值的差距都很大。
博通权重5.51%,PE从42.0倍降到19.0倍;美光权重4.49%,从12.5倍降到5.3倍。这组数据体现了较强的盈利增长预期。
(4)即使按前瞻利润计算,部分公司的估值仍然很高。
AMD前瞻PE为50.5倍,Palantir为105.7倍,CrowdStrike为173.1倍。它们的前瞻PE虽然低于滚动PE,但并没有因此变成低PE公司。
英特尔则是另一类情况:滚动PE为负41.5倍,前瞻PE为55.6倍,反映的是由亏损转为盈利的预期。负PE不能理解成便宜,预期转盈也不等于转盈已经实现。
更多成分股以及ROE、ROA、股息率、回购率等信息,可以在估值看板中继续查看。
3.4 与纳指100相比,应该怎么看
同一批看板中,纳指100的滚动PE为35.2倍、前瞻PE为22.3倍;这次纳指科技分别为32.0倍和21.7倍。
在这两组快照中,纳指科技的整体PE略低,但信息技术与通信的权重更集中。低一点的PE,并不能单独说明持有风险更低,也不能据此推导未来收益更高。
对投资者而言,除了估值,还要看自己是否理解这些核心公司的盈利来源,以及能否接受少数行业和大公司对组合带来的较大影响。
4 结论
这次纳指科技看板显示,滚动PE为32.0倍,前瞻PE为21.7倍,仅从估值来看肯定不贵。
注意,这个滚动和前瞻估值差距背后,是约47.7%的组合盈利增长预期,不是一份已经兑现的成绩单。
我的理解是,看纳指科技,重点是把“集中在哪里”和“预期由谁兑现”一起看。信息技术占近八成,几家大公司又占了相当大的权重。看好科技长期发展,可以继续跟踪;判断当前价格是否合适,还得把盈利、估值、溢价和自己能承受的波动放在一起。
注:本文仅是个人学习记录,不为任何人提供建议。成年人为自己的钱负责!
推荐阅读:
中美投资者买纳斯达克:税、溢价与回报
恒生科技真有那么便宜?算上亏损股,市盈率接近纳指100
纳指科技溢价40%,最大的风险是什么?
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
