


一夜暴涨300%+,Biotech领域再次出现“蛇吞象”神话
9月17日,Aetholon(Nasdaq:AEMD)宣布已与North Immunology就全股票交易达成最终合并协议。
根据合并协议的条款,Aethlon股东预计将拥有合并后公司约4.75%的股份,North Immunology股东预计将拥有联合公司约95.25%的股份,合并后的公司以全新的股票代码NRTX继续在纳斯达克挂牌交易。
受此消息影响,AEMD的股价单日暴涨370%+,一家市值仅200万美元的医药公司为何股价出现巨大涨幅?
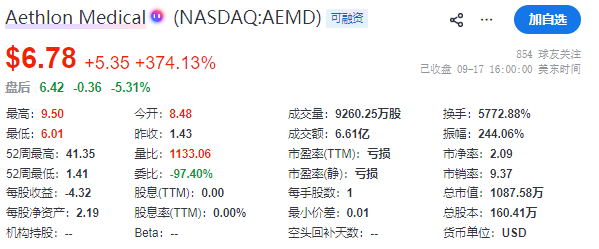
极度不对称的“蛇吞象”:AEMD暴涨370%+的底层逻辑
在本次交易前,AEMD是一家主营血液净化设备的微盘股,业务面临瓶颈,市值长期处于低谷。合并协议公布后,AEMD的业务主体被完全替换为North Immunology及其核心资产,原有的老业务则被剥离并打包成或有价值权益(CVR)发放给原股东。这相当于用一个资产充沛、赛道极佳的全新临床前/临床阶段Biotech,直接替换掉了一个行将就木的旧壳。
而本次借壳上市的主角North Immunology,在合并时的对价为1.5亿美元。
走进North Immunology:顶级班底与豪华资本阵营
能让AEMD盘面发生质变的North Immunology,绝非普通的初创公司。
屡战屡胜的管理层背景:连续创业者的再出发
North Immunology是一家由ADAR1 Capital孵化的双抗公司,由首席执行官Jonathan Barr领衔。在生物医药领域,管理层的“历史战绩”是资本评估确定性的核心指标。Jonathan Barr及团队的核心成员拥有极为亮眼的创业与M&A(并购)记录:
此前创立的Atragos Therapeutics被百时美施贵宝收购、TESARO被葛兰素史克收购。正是这种“从研发到成功卖出公司”的闭环经验,给二级市场投资者注入了极强的信心。团队对双特异性抗体开发、临床设计以及退出路径的熟练掌握,被视作该项目的强力背书。
豪华的融资履历:1.8亿美元PIPE铺就豪华现金流
在宣布借壳上市的同时,North Immunology 完成了一笔规模高达 1.8 亿美元的超额认购PIPE融资。投资人阵容十分豪华:包括贝恩资本生命科学、Janus Henderson investors、Deep Track Capital、Longitude Capital、Soleus Capital、Invus、Sirenia Capital Management、Farallon Capital Management、Adage Capital和TCGX。
这笔 1.8 亿美元的巨额资金直接解决了Biotech公司的“燃眉之急”,官方明确表示,资金储备足以支持公司的临床运营一直延续至2028年下半年。
双抗NOR-101如何破解特应性皮炎(AD)的痛点?
North Immunology的核心价值,全部凝结在其核心管线NOR-101上:一款具有延长半衰期设计的IL-13 × IL-18双特异性抗体。
破解临床痛点:同时覆盖“2型”与“非2型”炎症
特应性皮炎(AD)是自免领域最大的赛道之一。以度普利尤单抗(Dupixent,靶向 IL-4Rα/IL-13)为代表的单克隆抗体彻底改变了AD的治疗格局,但临床上仍存在巨大的未被满足需求:相当一部分患者在接受单通道“2型炎症(Type 2)”抑制剂治疗后,仍然面临严重的残余病灶与顽固发痒。
研究表明,AD的发病机制具有高度异质性,非2型炎症(Non-Type 2,如与 IL-18 相关的炎症通路) 在许多中重度患者中扮演着关键角色。NOR-101通过同时双向阻断IL-13(2型) 和IL-18(非2型),实现了对AD复杂发病机制的“双向夹击”,有望在清除率和响应率上突破传统单抗的疗效天花板。
药代动力学(PK)优势:42天超长半衰期
在非人灵长类动物(NHP)研究中,NOR-101展现出了极佳的生物利用度和高达42天的超长半衰期。这意味着在未来临床应用中,NOR-101有望实现长间隔给药(如数月给药一次),极大提升患者的依从性。
明确的临床推进节点
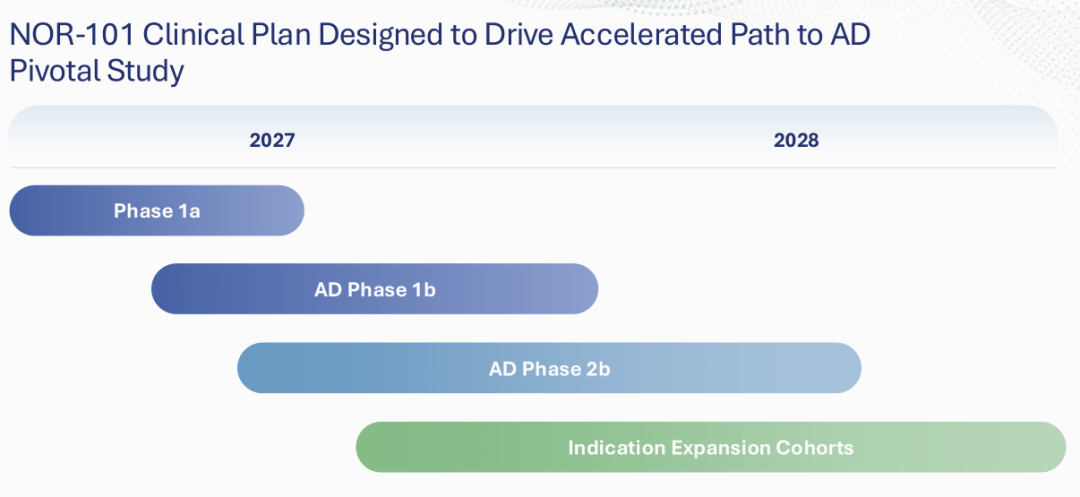
有了1.8亿美元的资金保障,North Immunology制定了极其高效的临床路线图:
-
2027年Q1:启动Phase 1a临床试验。
-
2027年年中:读出Phase 1a阶段性PK与安全性数据。
-
2027年内:同步推进Phase 1b与Phase 2b临床研究。
-
2028年:公布Phase 1b及Phase 2b的Topline临床数据
自免赛道迎来“双抗风暴”
在中重度特应性皮炎(AD)及自免赛道上,竞争早已白热化:
第一代霸主:以赛诺菲/再生元的Dupixent(度普利尤单抗)和礼来的EBGLYSS(lebrikizumab,单靶点IL-13)为代表,占据了绝大部分市场份额。
新兴竞争者(OX40/JAK途径):包括阿斯利康、罗氏研发的OX40/OX40L 抑制剂,以及口服JAK抑制剂(如乌帕替尼)。但JAK抑制剂受限于黑框警告的安全性隐患,而OX40靶点依然主要聚焦于免疫细胞的上游调控。
North Immunology 的差异化生态位:
NOR-101选择在IL-13的基础上叠加IL-18,直接切入了双特异性抗体在自免领域最前沿的“双通路联合”趋势。目前全球范围内针对IL-13×IL-18双抗且具备超长半衰期设计的管线极少。这种独特的靶点组合,使其在面对单抗疗效不佳的“难治性AD患者”时,具备极强的高选择性与替代潜力。
结语
AEMD单日374%的暴涨,本质上是二级市场用脚投票,对North Immunology “成熟管理层+顶级机构1.8亿资金+差异化双抗管线” 这套黄金组合拳的高度认可。
借壳上市为 North Immunology开启了通往公开资本市场的快车道,而1.8亿美元的充沛现金流则为其在2027–2028年的密集临床攻坚提供了充足的“弹药”。
随着2027年Q1临床研究的正式开启,这家由顶级M&A经验团队掌舵的新兴Biotech,能否在竞争激烈的自免赛道中复制过去的成功,将是美股生物医药板块接下来最值得关注的看点之一。
作者:洪业楩枏
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
