


CRWV,二房东要爆雷吗?
当下美股最火的公司必然是CoreWeave,大家都在讨论它会不会爆雷。
CRWV是做算力出租的生意,本质是借钱买GPU → 建AI专用机房 → 把算力租给AI公司 → 用租金还债并盈利。
说白了,CRWV 就是个二房东。
这种模式在加息的环境下确实有点问题,他们按照最新的贷款利率借钱买卡,还要搞土木建设算力中心,大型公司比如OpenAI们签年租合同,CRWV赚中间的利差,同时也承担卡的折旧。
加息肯定会提高他们的贷款利率,如果利率高到一定程度那么它就没有利差可以赚,甚至利率高到无法开展业务,干了就巨亏。
再加上现在A社和O社的二阶导增速都不咋涨了,债券市场怀疑它未来的收入也很合理。
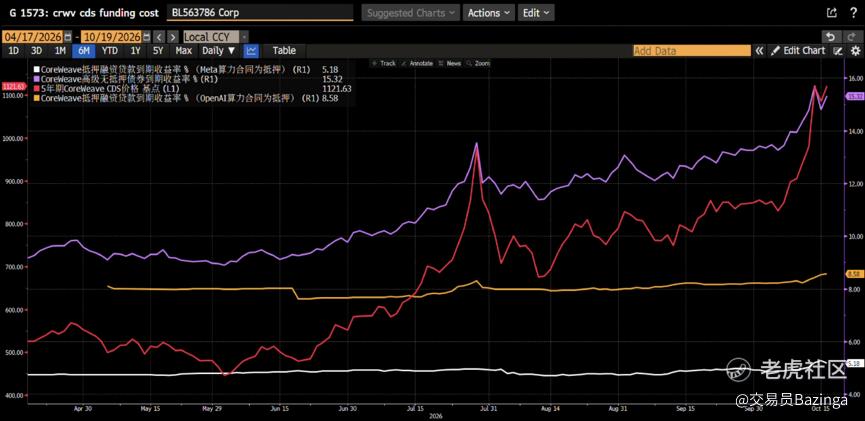
不过话又说回来,最近市场热议的CRWV的债券价格暴跌,主要还是无抵押的CDS,见上图。白线是以Meta算力合同为抵押的债券收益率,2031年到期的贷款利率降至5.2%. 黄线是以OpenAI算力合同为抵押,2031年到期的贷款利率升至8.6%.
2031年到期的CRWV无抵押债券价格暴跌, 收益率升至15%。而有抵押融资利率基本变化不大, 无抵押融资利率飙升, 同时Meta算力合同为抵押的融资利率最低.
管理层也很抽象,三位联合创始人最近套现了33亿美元。
但我认为短期内爆雷风险不高。原因有二:
1. 订单积压非常大:二季度末收入积压约1042亿美元,三季度初又新增超过250亿美元客户承诺。公司管理层强调,这些合同足以覆盖债务义务。
2. 英伟达既是重要股东也是主要供应商,老黄公开表示公司财务状况在改善、资本成本实际在下降,并有一定形式的容量兜底安排。
老黄不会眼睁睁看着CRWV爆的,万一爆了,整个AI都完了,就不是现在跌多少的事儿了。
当然你问我买不买?我肯定不买的。现在AI泥沙俱下,这种管理层有黑历史的公司,必然要拉黑。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
