


第133期 全球指数估值与个人记录 2026.10.17
1 引言
所有市盈率PE数据均是滚动最新一年的数据。
标普500与纳指100数据:本数据最准确。
沪深300、红利低波100全收益、中概互联数据来自中证指数官网;
国证自由现金流和国证价值100全收益数据来自国证指数官网;
恒生指数数据来自恒生指数官网;
日经255数据来自日本经济新闻社;
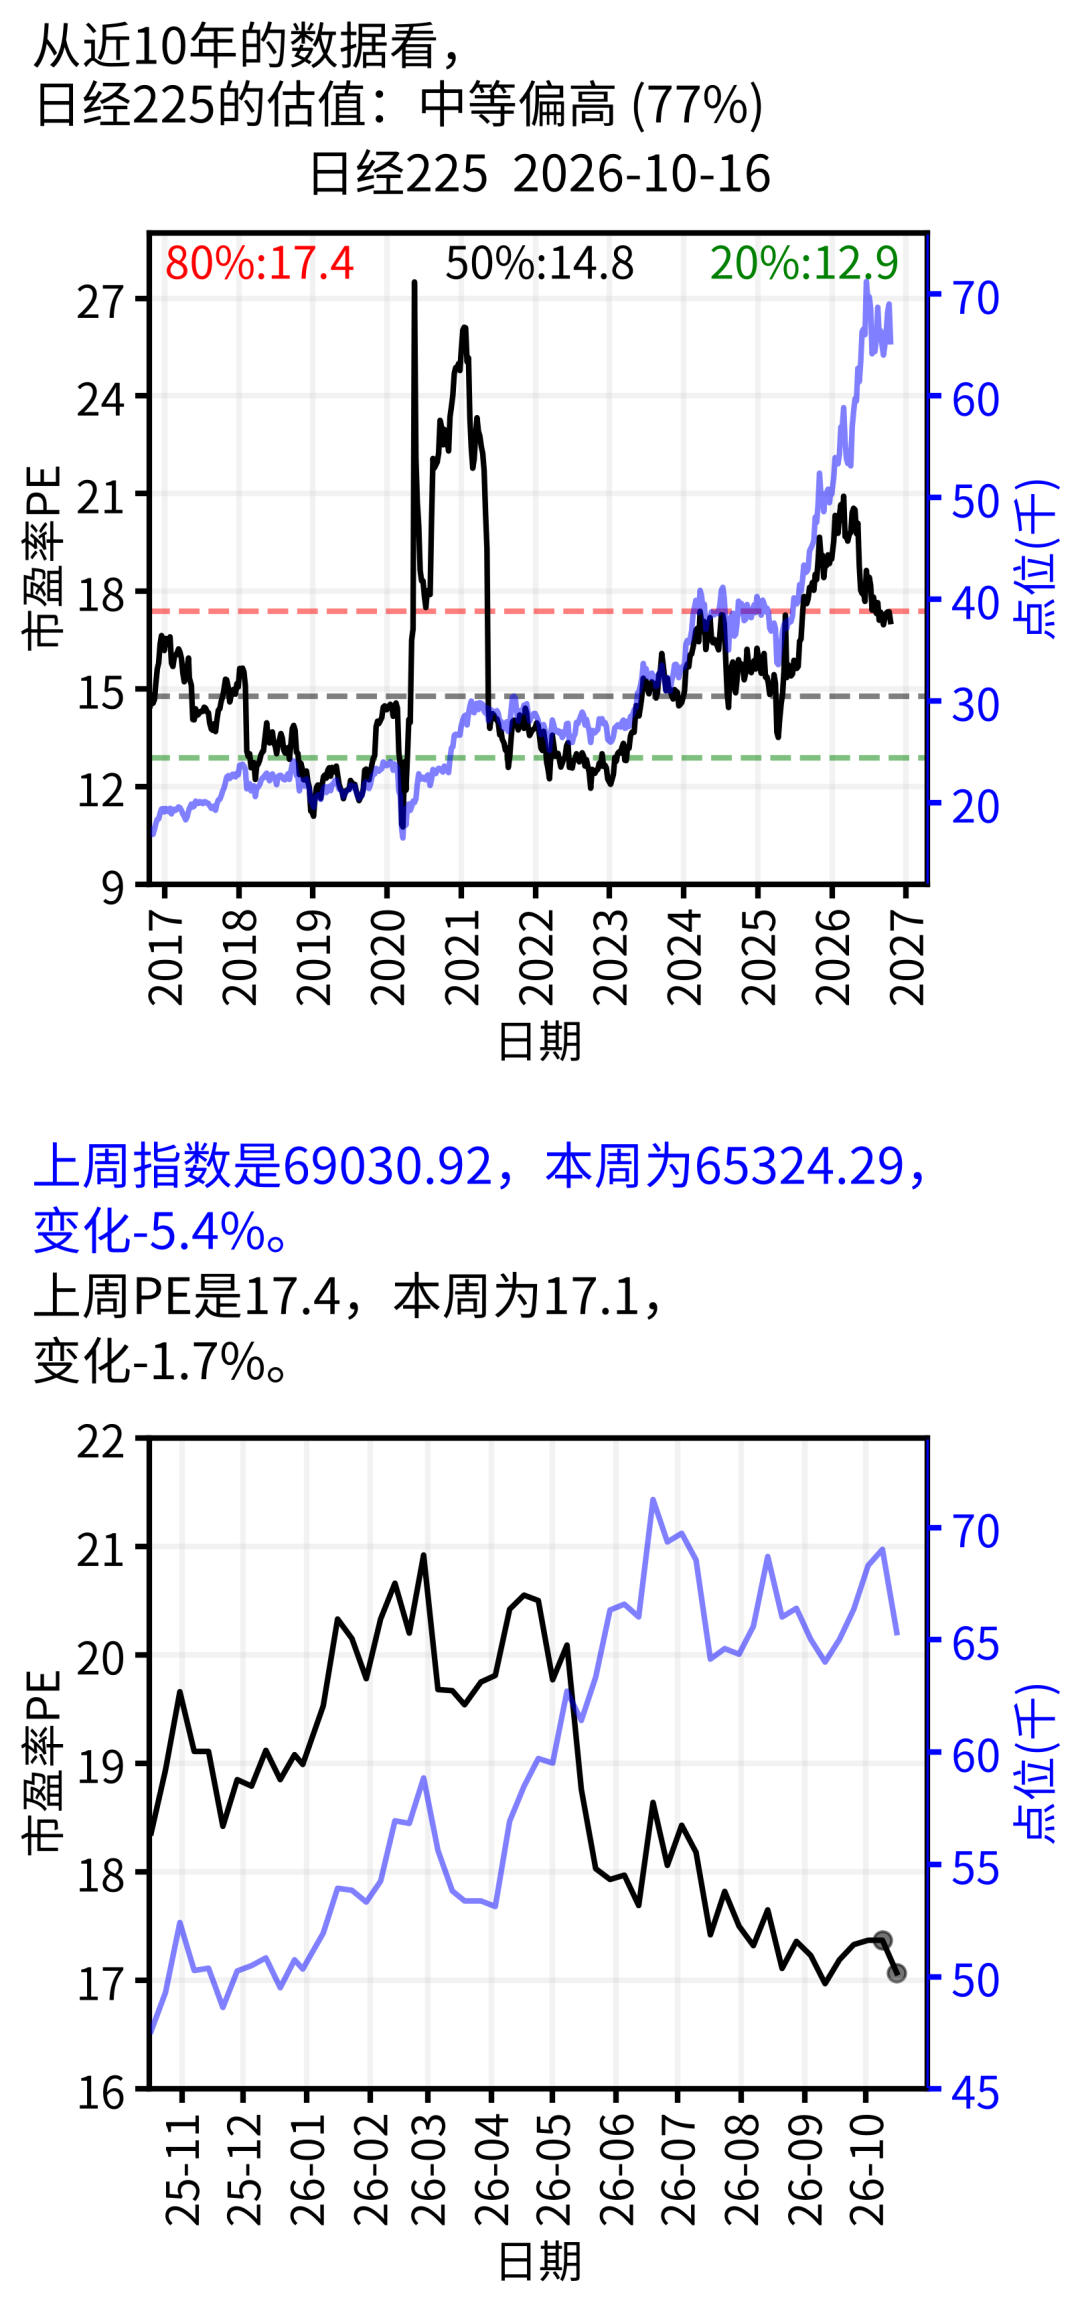
图中黑色曲线是:市盈率PE(左边坐标,越低越好)
图中蓝色曲线是:指数点位 (右边坐标,长期向上最好)
2 分析与讨论
本期数据截至2026年10月16日,图片更新于10月17日。周涨跌比较10月9日与10月16日;十年期国债收益率为1.6562%。各指数按各自历史样本看分位,不直接比较绝对PE高低。
2.1 标普500估值
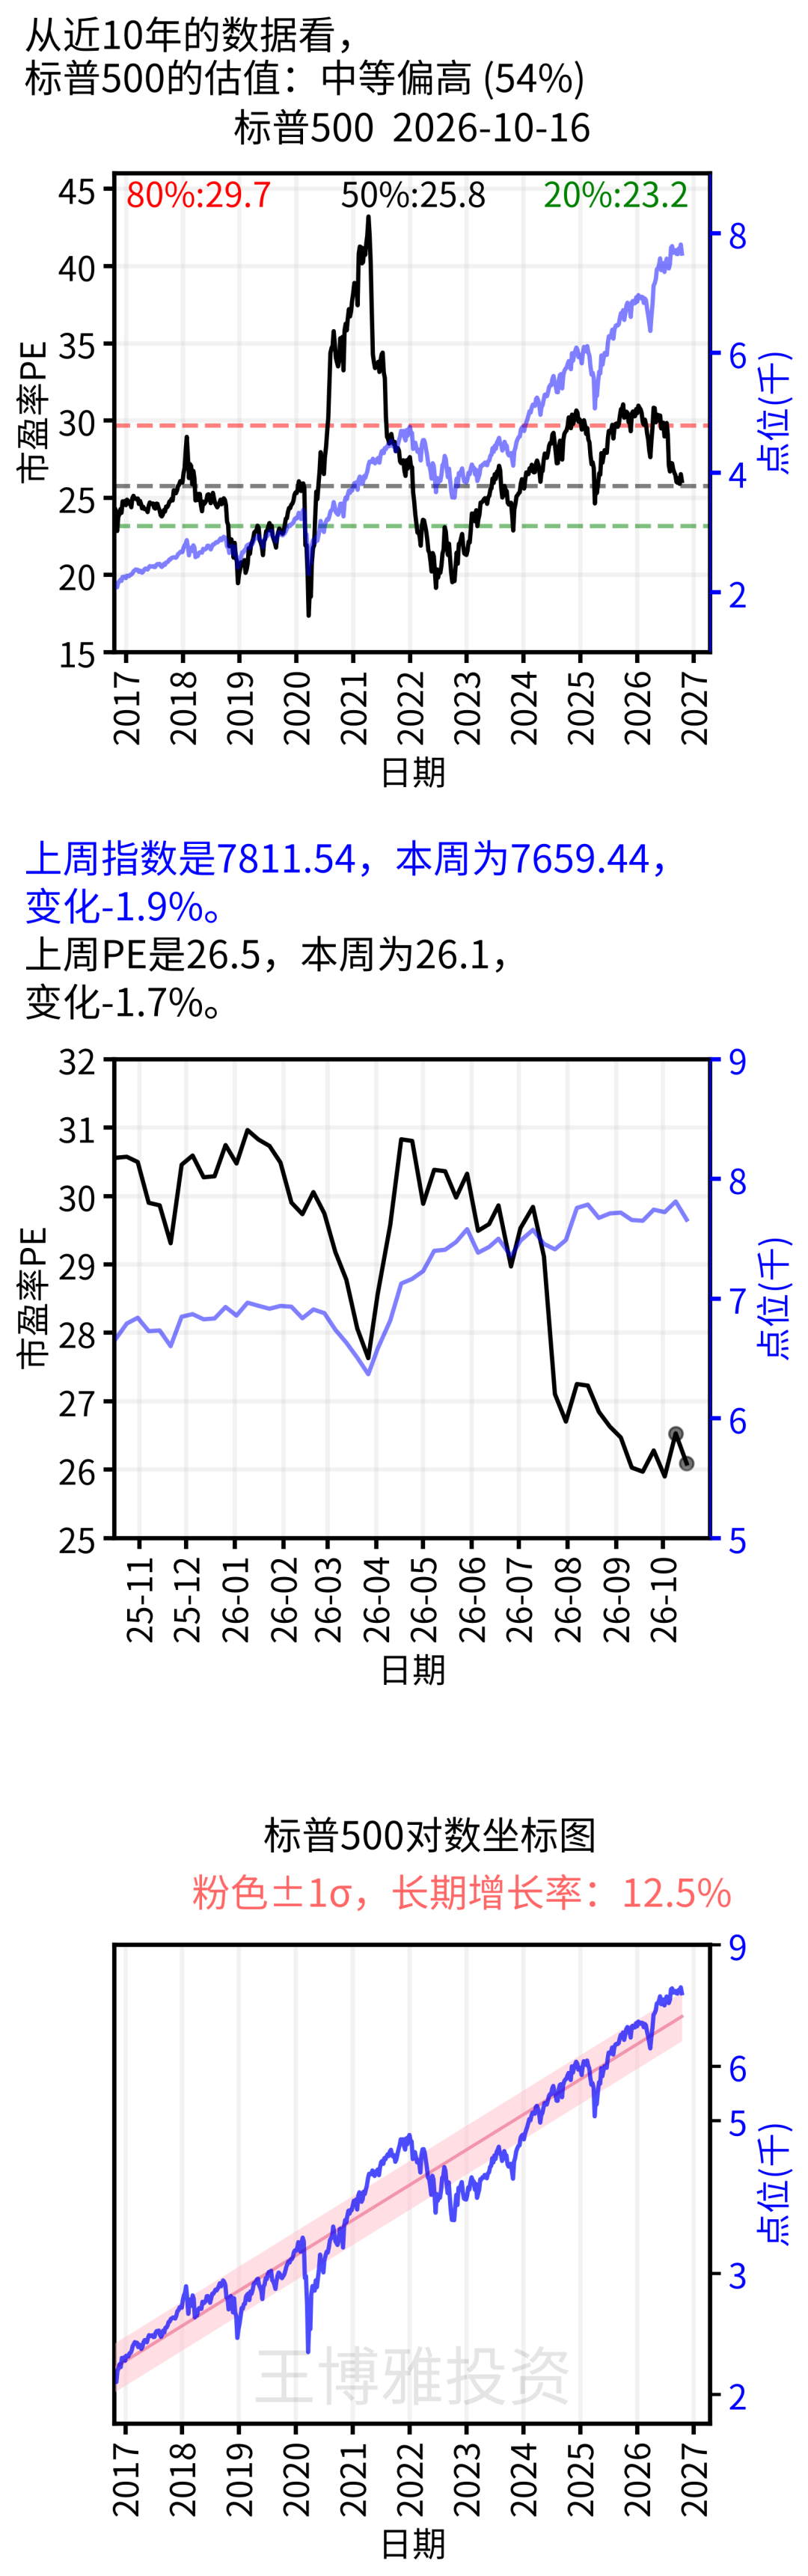
标普500本周下跌约1.9%,PE由26.53降至26.09,处于图示历史样本的54%分位,略高于中位数。价格回落后,估值也有所下降。
2.2 纳指100估值
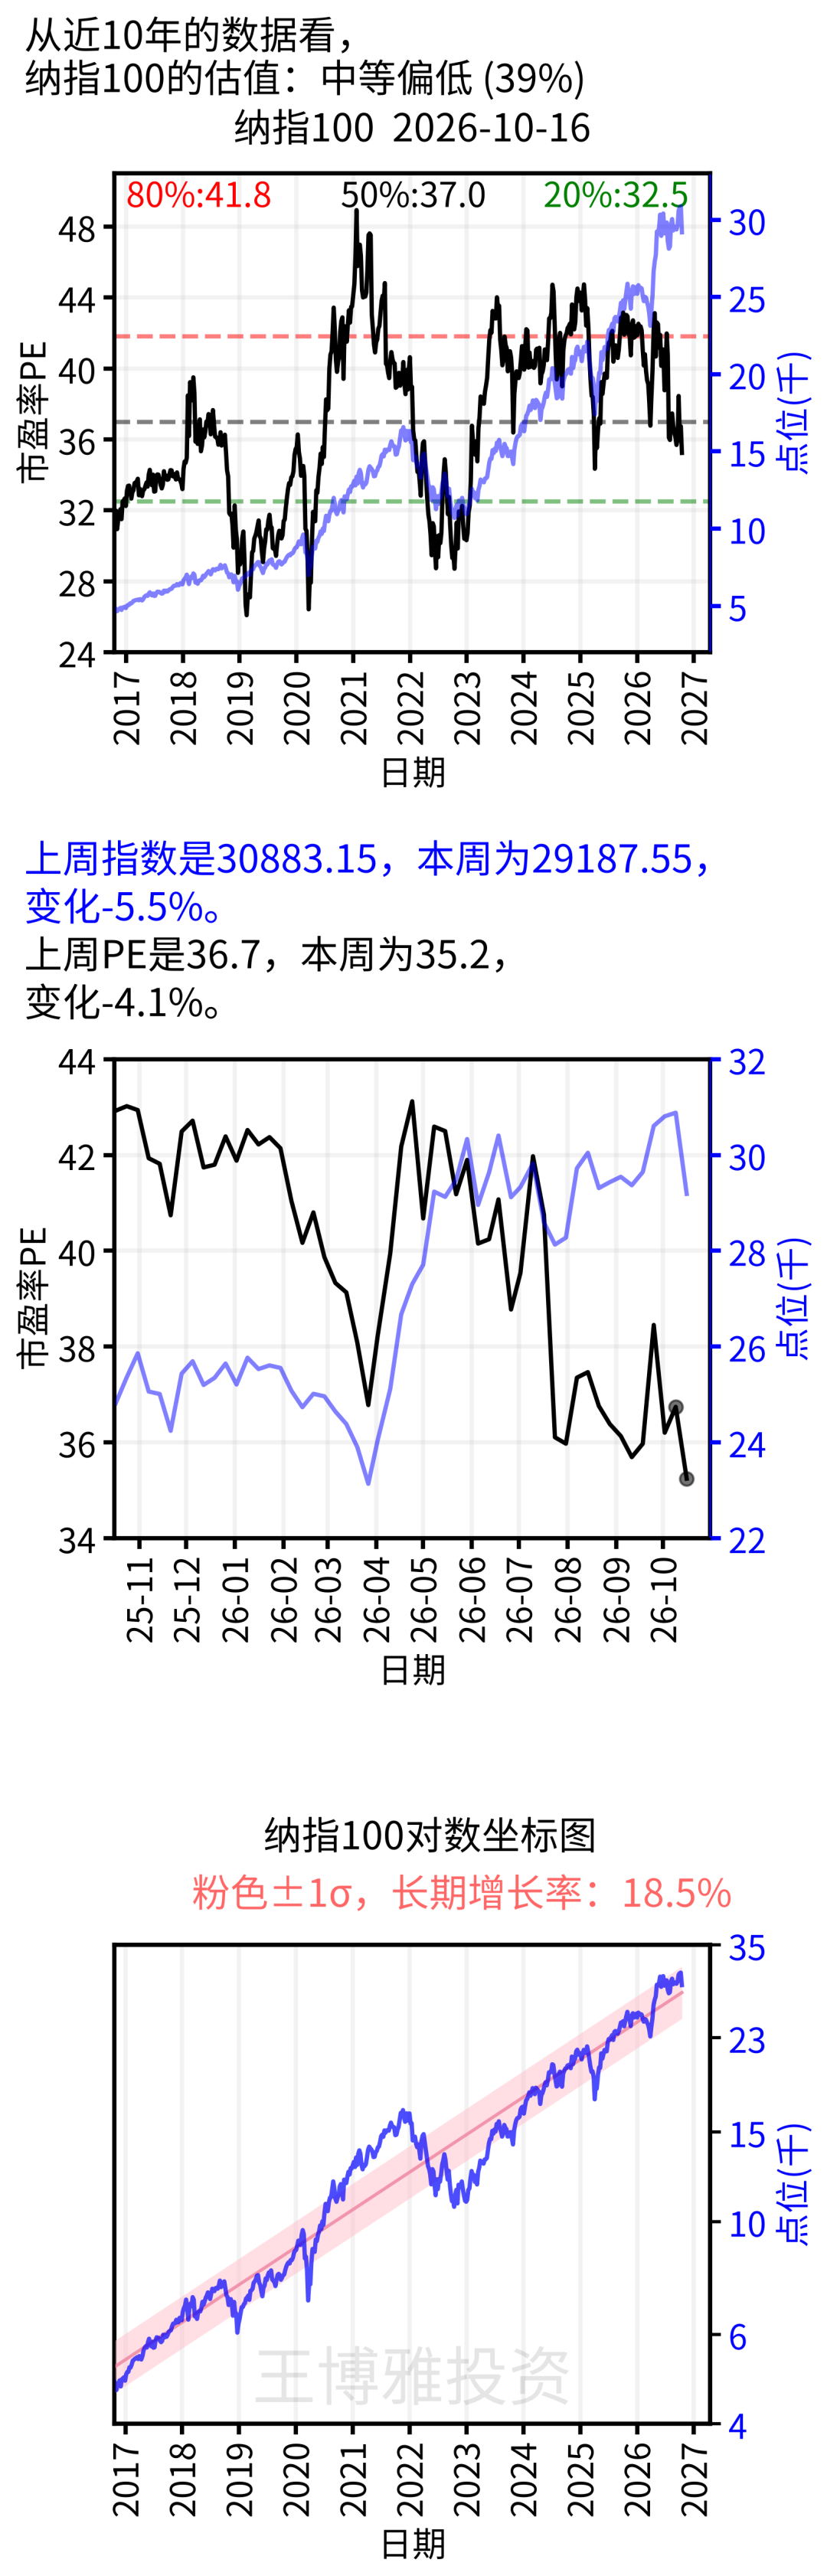
本周纳指100下跌约5.5%,PE由36.74降至35.24,下降约4.1%。上周估值小幅回升,本周又降了下来。
目前纳指100的PE处于图示历史样本的39%分位,属于中等偏低。比上周便宜了一些。
2.3 沪深300估值
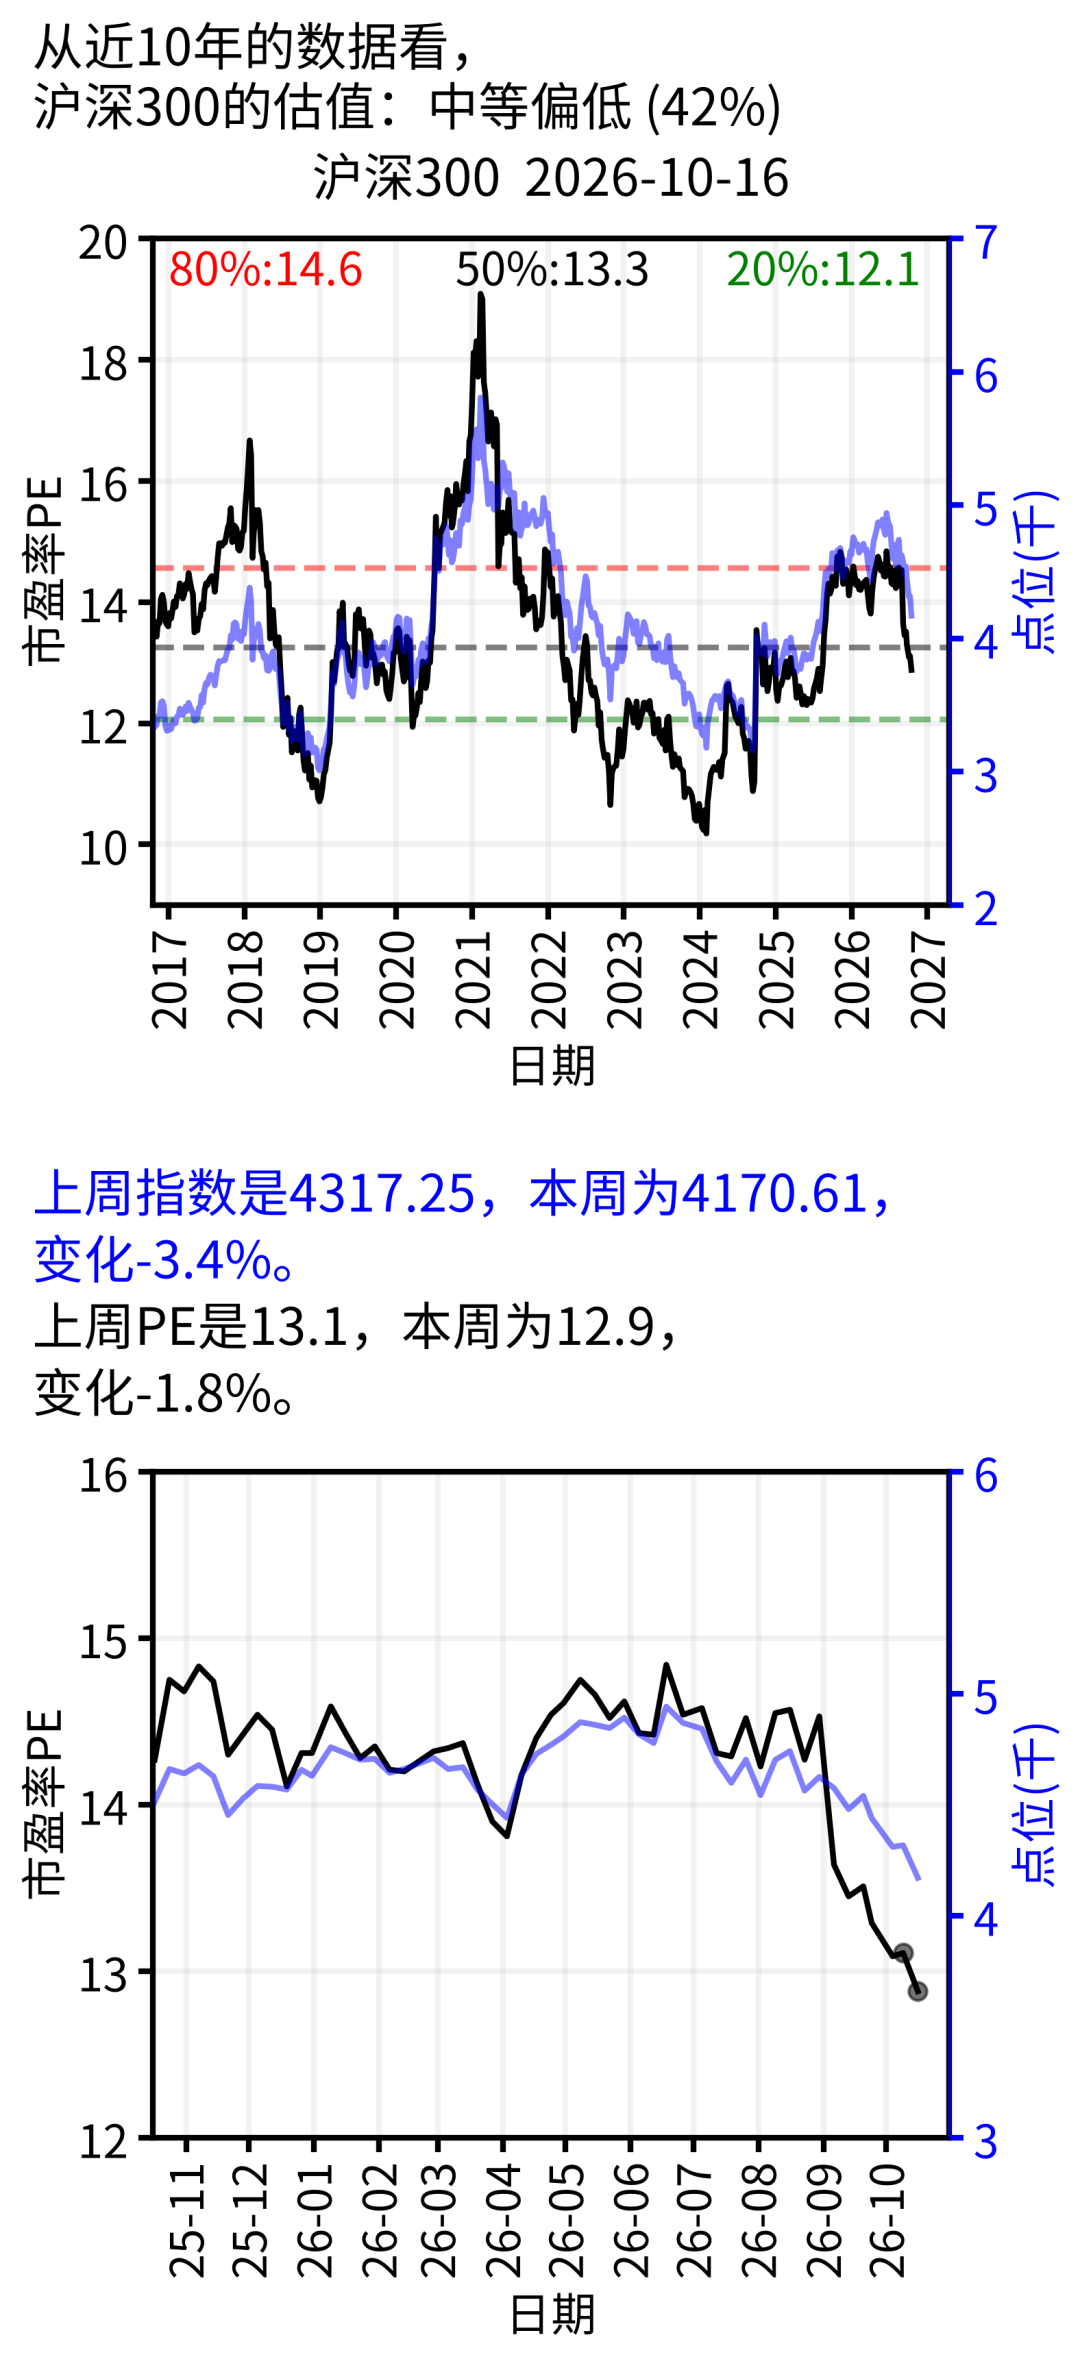
沪深300本周下跌约3.4%,PE由13.11降至12.88,处于图示历史样本的42%分位,属于中等偏低。估值有所回落,是否值得持有,仍要结合对企业盈利和长期回报的判断。
2.4 红利低波100全收益指数估值
在红利低波100这个以股息率为主叠加低波动的运行体系下,它可以自动实现低买高卖。只要不是高估,长期定投都会不错。
由于相似性,红利低波100估值同样可以用来给中证红利、红利低波、300红利低波、A500红利低波、南方标普红利低波、东证红利低波、智选高股息等做参考。
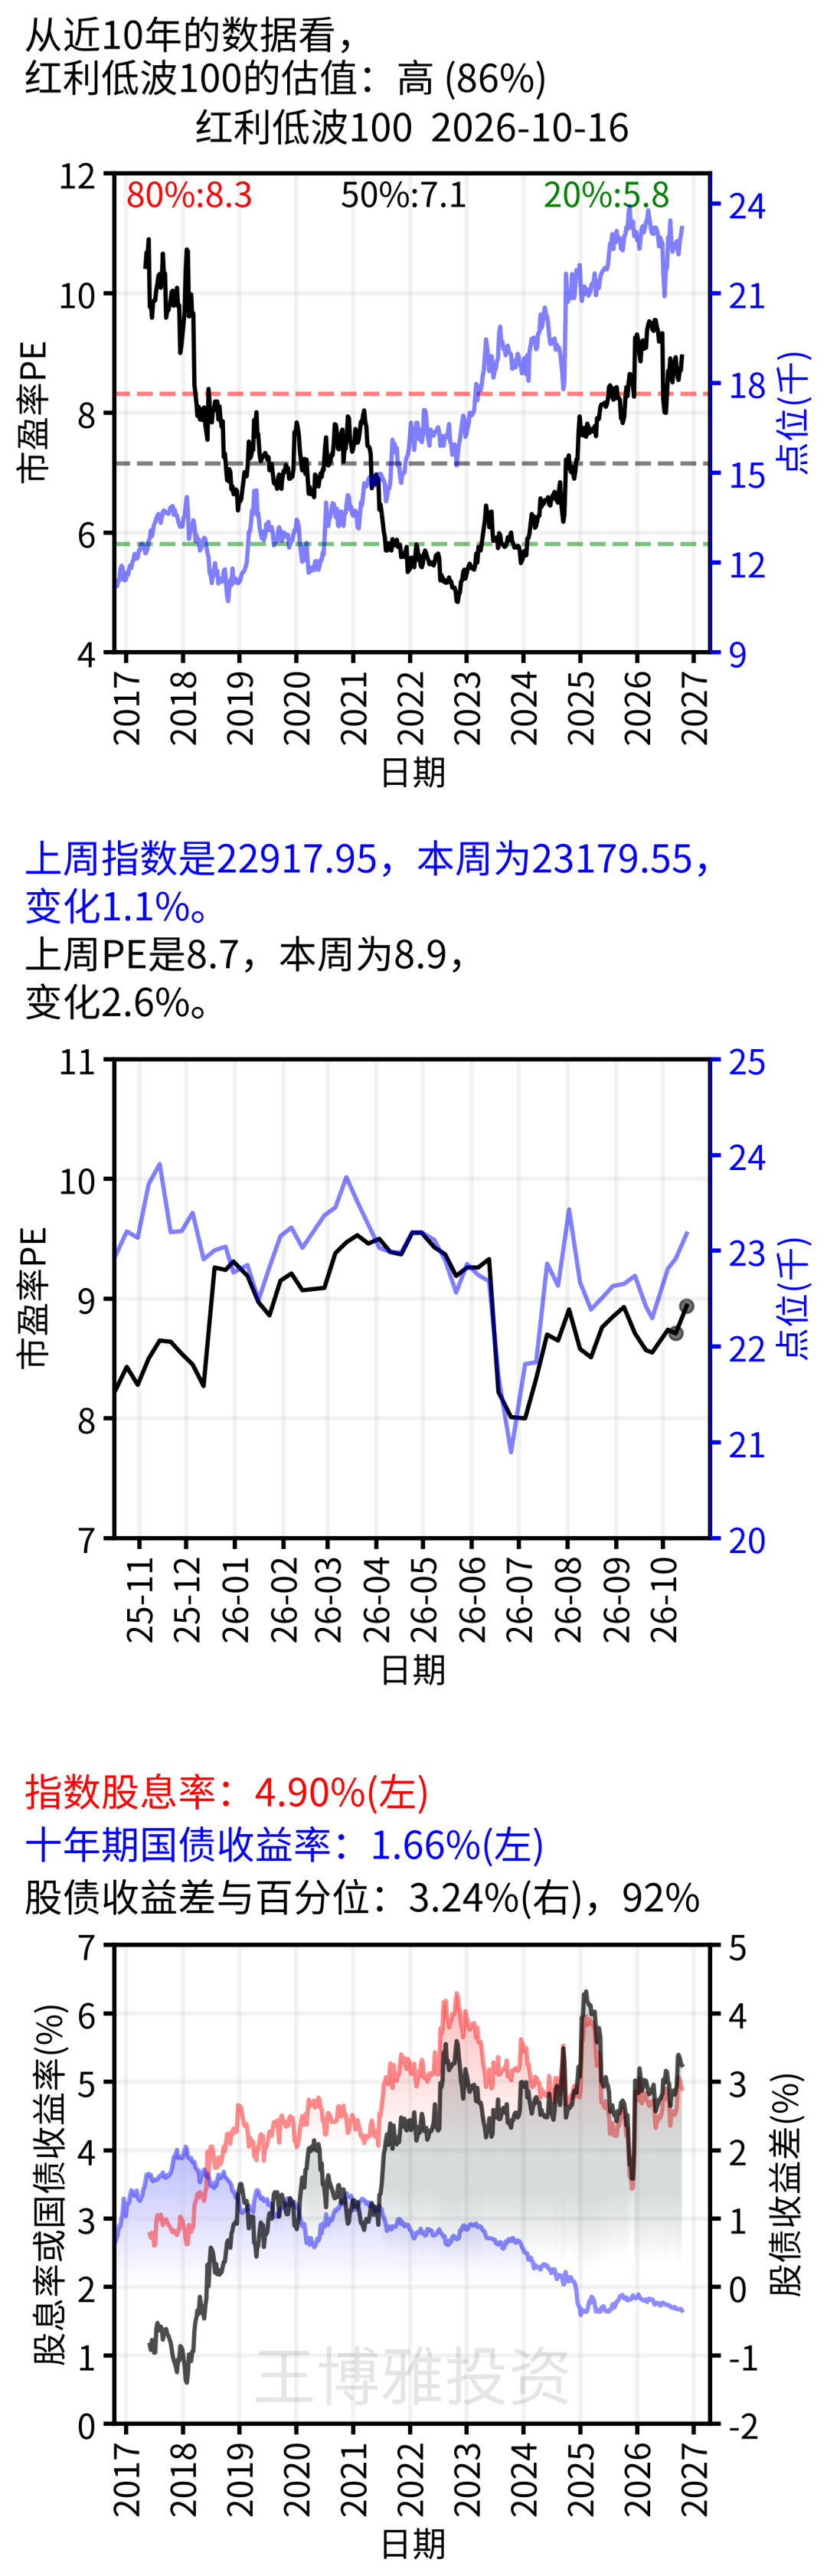
对于红利指数而言,其估值单独看市盈率不合适,必须结合股息率:
-
从市盈率角度来看,红利低波100的PE为8.94,处于86%分位,估值偏高。
-
从股息率角度来看,股息率为4.90%,比十年期国债收益率高约3.24个百分点,估值偏低。
综合来看,红利低波100估值中等偏低。
不过投红利需要注意:
(1)降低收益预期,我的预期是多年年化6%;
(2)牛市中红利跑不赢沪深300;
(3)低波不是无波,长盈不是总赢。
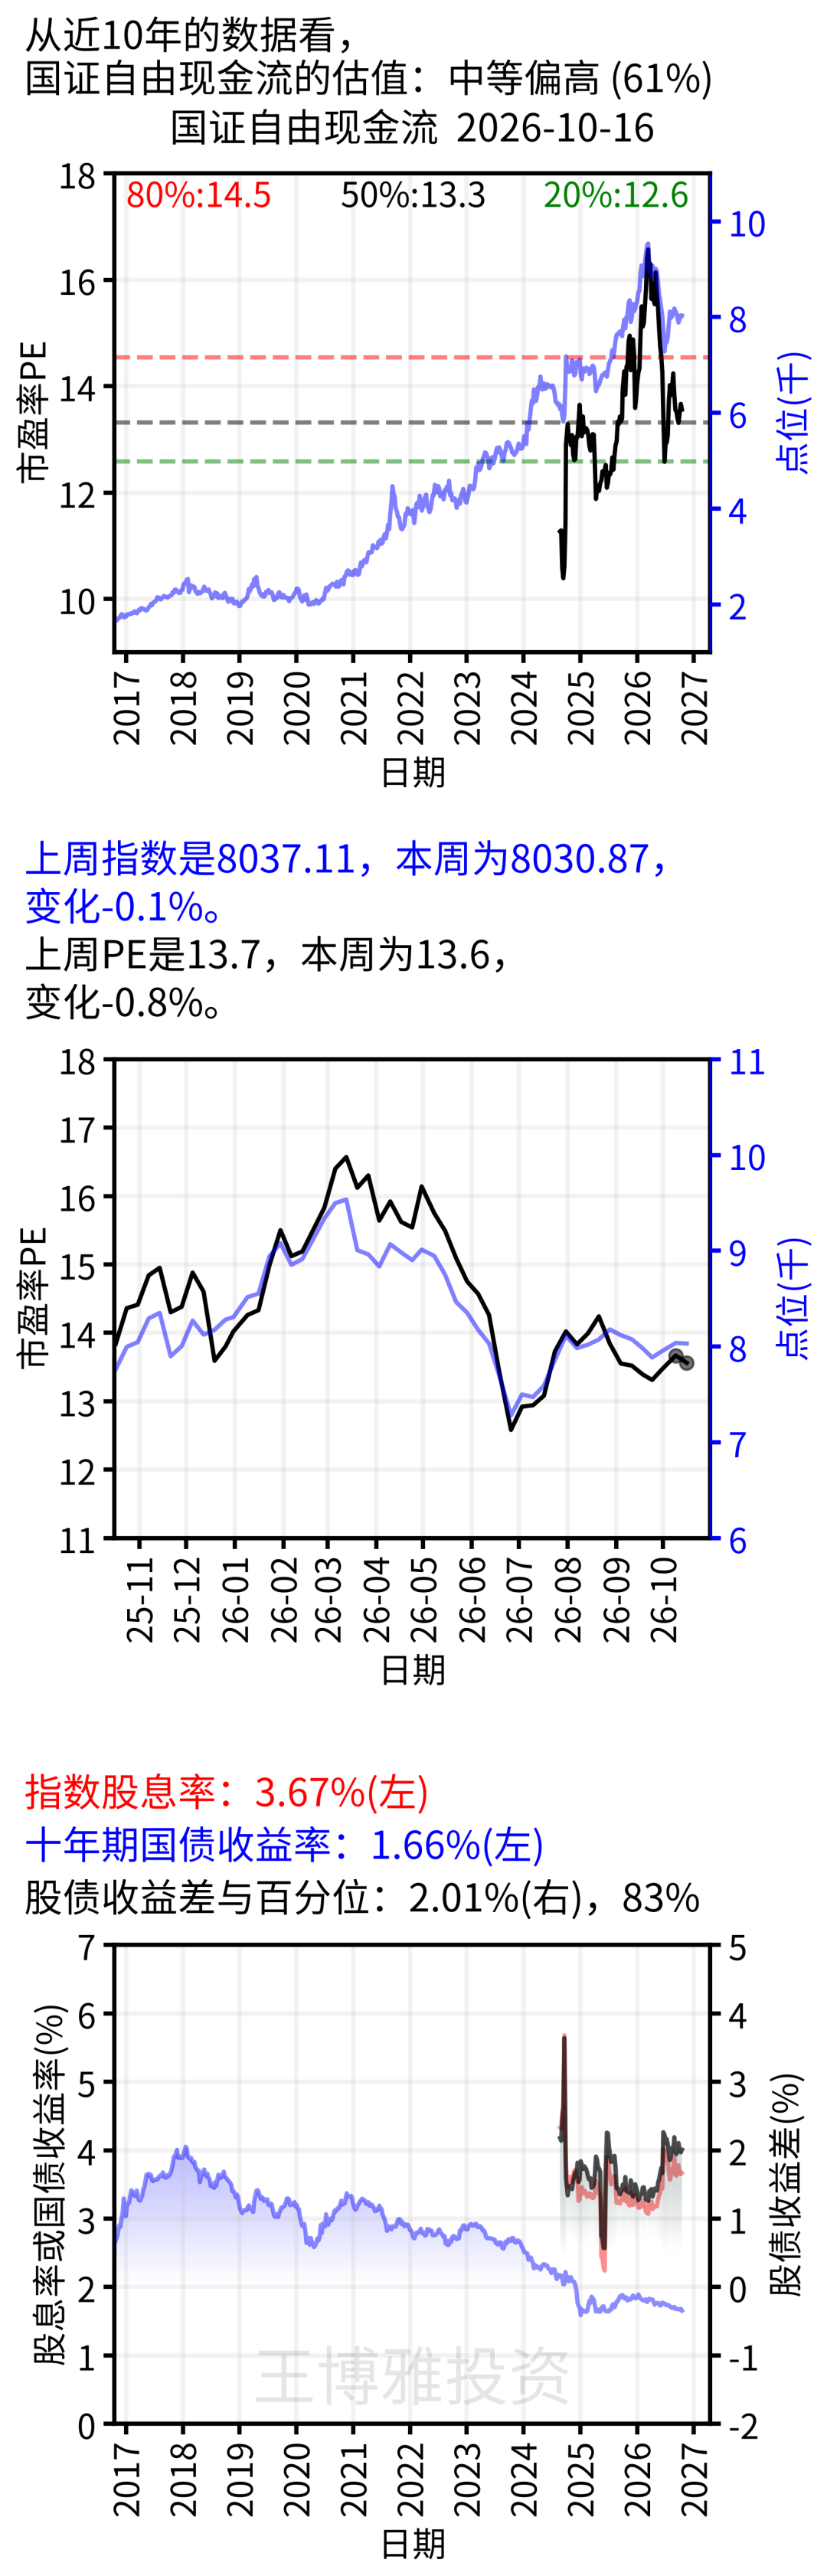
2.5 自由现金流全收益指数估值
在国证自由现金流这个以自由现金流率筛选公司,自由现金流加权的指数规则下,理论上它可以实现长期增长。不过指数发布时间较短,还需要继续观察,不能轻信!最新几次的调仓已经开始暴露一些问题了,后面会进行分析。
由于相似性,国证自由现金流估值同样可以用来给中证现金流,富时自由现金流,中证800现金流,中证A500自由现金流等指数做参考。
对于现金流指数而言,其估值单独看市盈率并不合适。理论上,我们要结合现金流率(市现率)。然而自由现金流必须要转为对股东的回报才对小股东有意义,现阶段,这个回报基本就是指股息。
因此这里我继续采用股息率作为重要的参考指标(图片中的实际历史数据较短,仅用来一看,现在的判断包含拟合的过去的市盈率和股息率):
-
从市盈率角度来看,国证自由现金流的PE为13.56,处于已有样本的61%分位,中等偏高。
-
从股息率角度来看,最新估算股息率约3.67%,比十年期国债收益率高约2.01个百分点。股息率只能说还行,股息率估值中等偏低。
综合来看,国证现金流估值中等。
不过投自由现金流需要特别注意:
(1)指数发布时间很短,估值误差较大;
(2)千万不要期望现金流指数能够实现年化15%-20%的收益率,我预期该指数最多只能达成10%-15%的多年年化,耐心观察中。
2.6 国证价值100
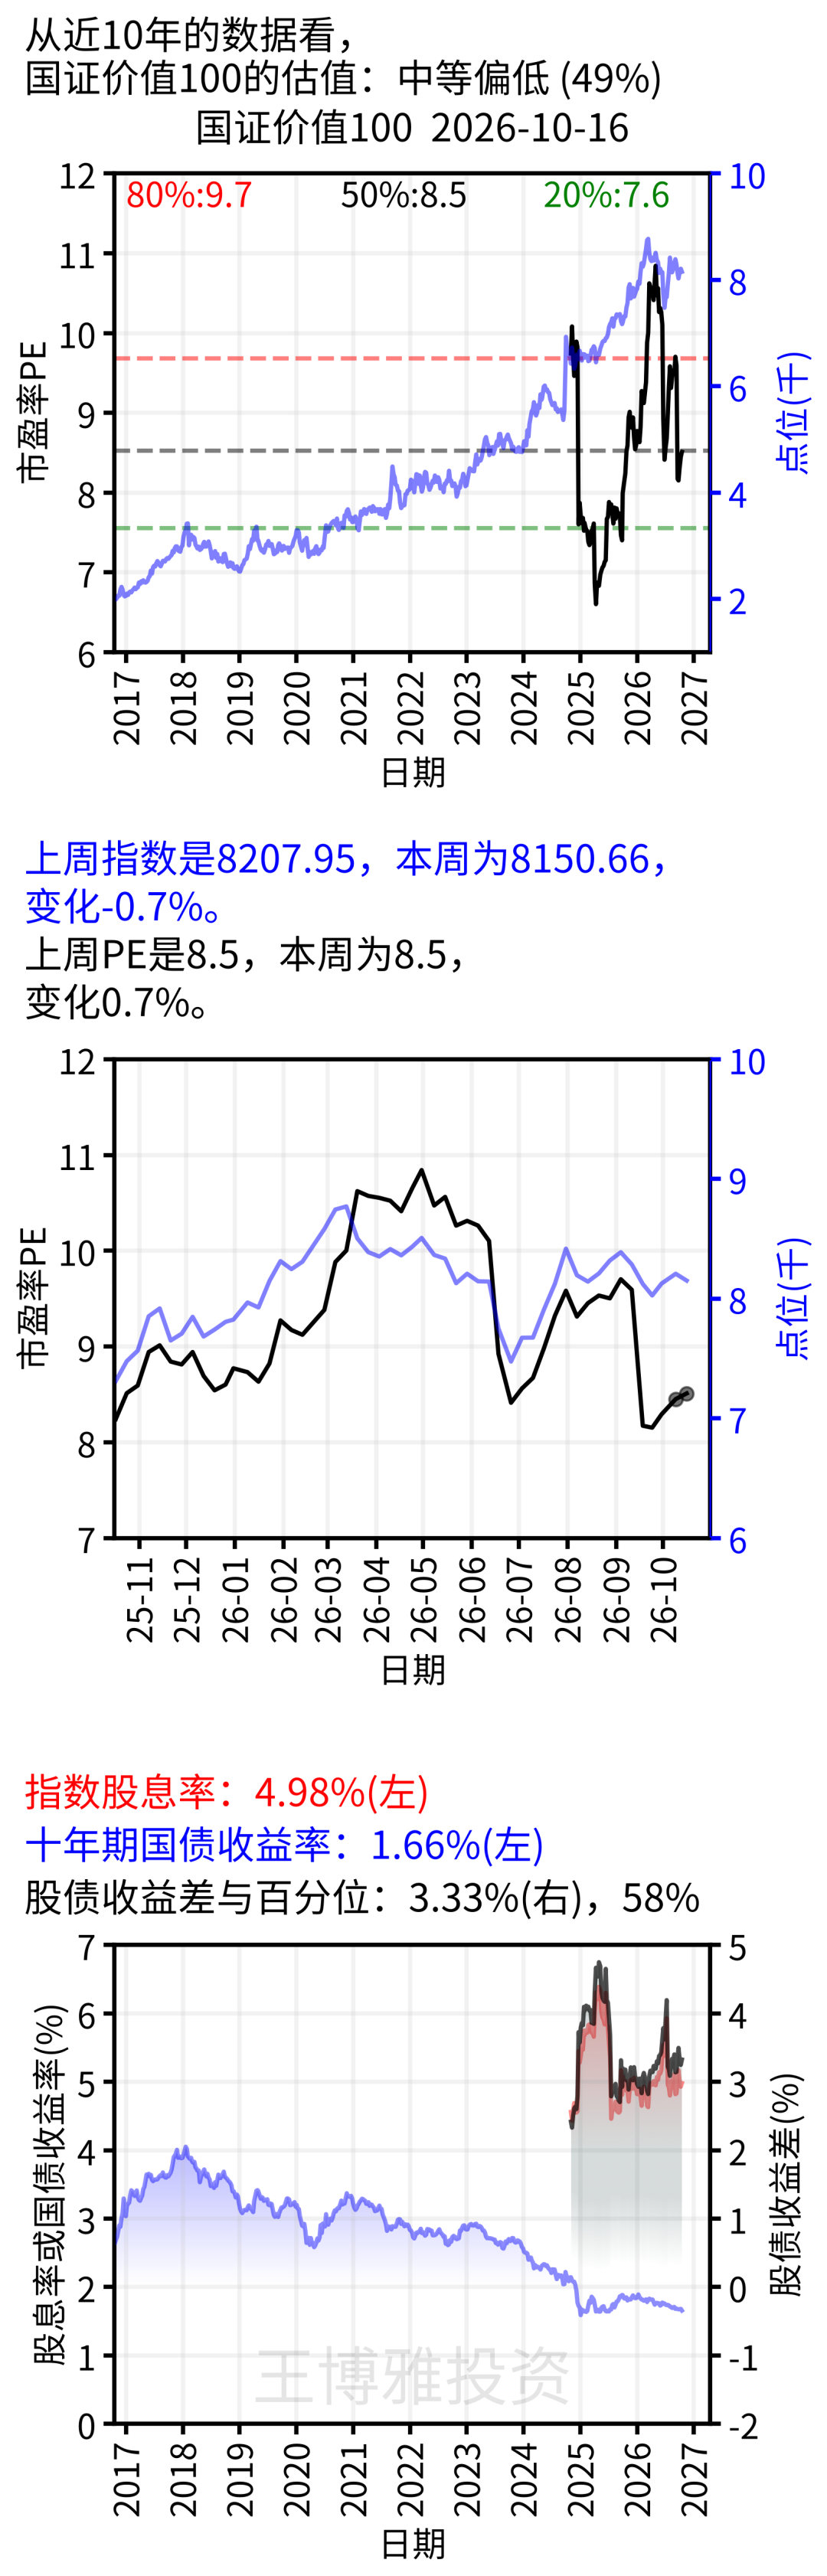
国证价值100坚持价值选股,理论上可以通过低买高卖实现长期增长,不过指数发布时间较短,还需要继续观察。(三大风格指数横评:红利低波 VS 自由现金流 VS 价值指数,谁最好?)
对于价值指数而言,其估值单独看市盈率并不合适。价值必须要转为对股东的回报才对小股东有意义,现阶段,这个回报基本就是指股息。
因此这里我继续采用股息率作为重要的参考指标(图片中的实际历史数据较短,仅用来一看,现在的判断包含拟合的过去的市盈率和股息率):
-
从市盈率角度来看,国证价值100的PE为8.51,处于已有样本的49%分位,接近中位数。
-
从股息率角度来看,最新估算股息率约4.98%,比十年期国债收益率高约3.33个百分点。股息率估值可以算是中等偏低
综合来看,国证价值100估值中等偏低。
不过投国证价值100需要特别注意:
(1)指数发布时间很短,估值误差较大;
(2)千万不要期望国证价值指数能够实现年化15%-20%的收益率,我预期该指数最多只能达成10%-15%的多年年化,耐心观察中。
2.7 恒生指数
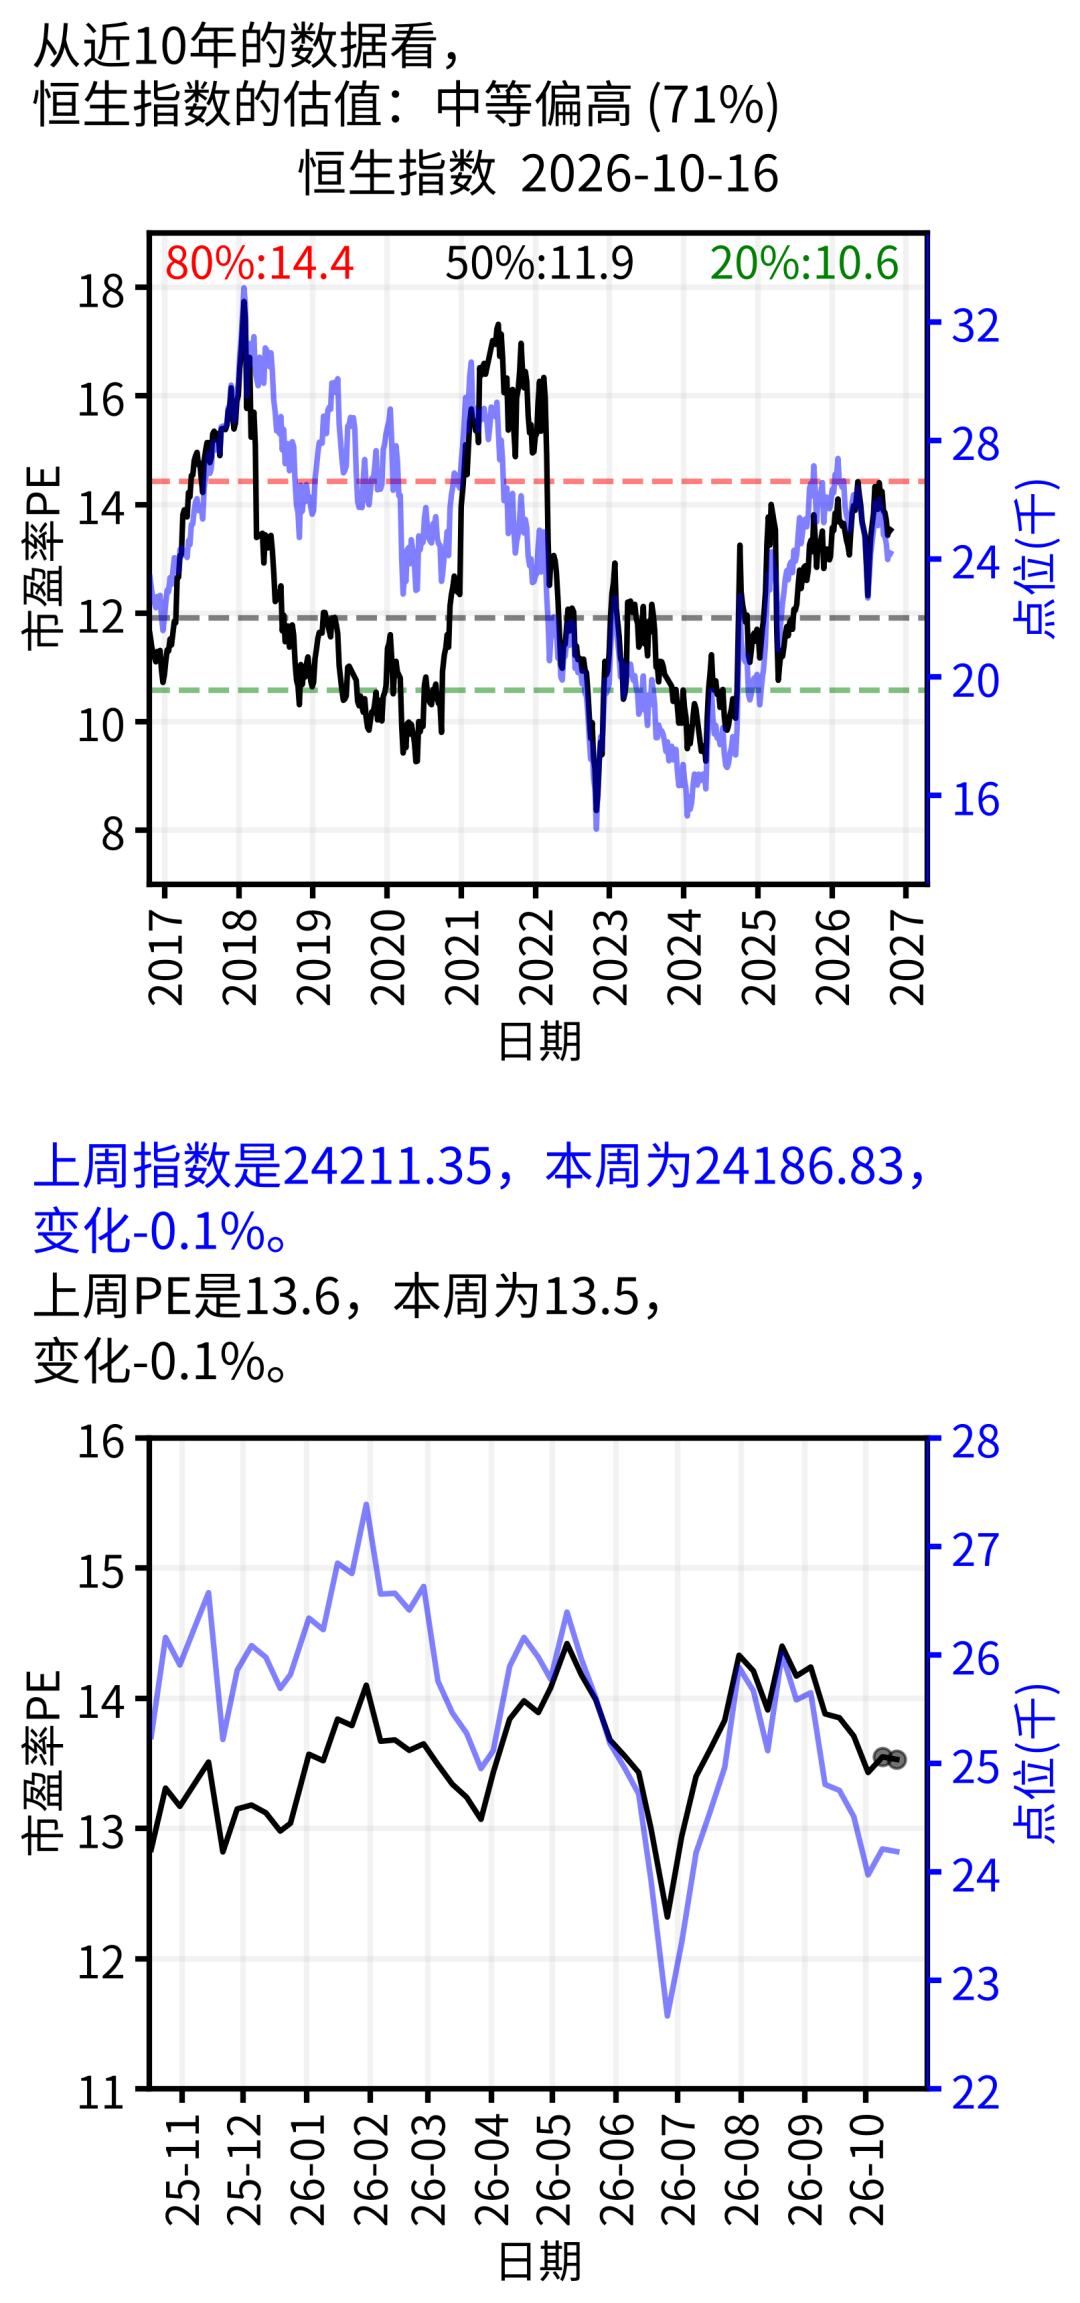
恒生指数本周基本持平,微跌约0.1%,PE为13.53,处于图示历史样本的71%分位,属于中等偏高。
2.8 中概互联
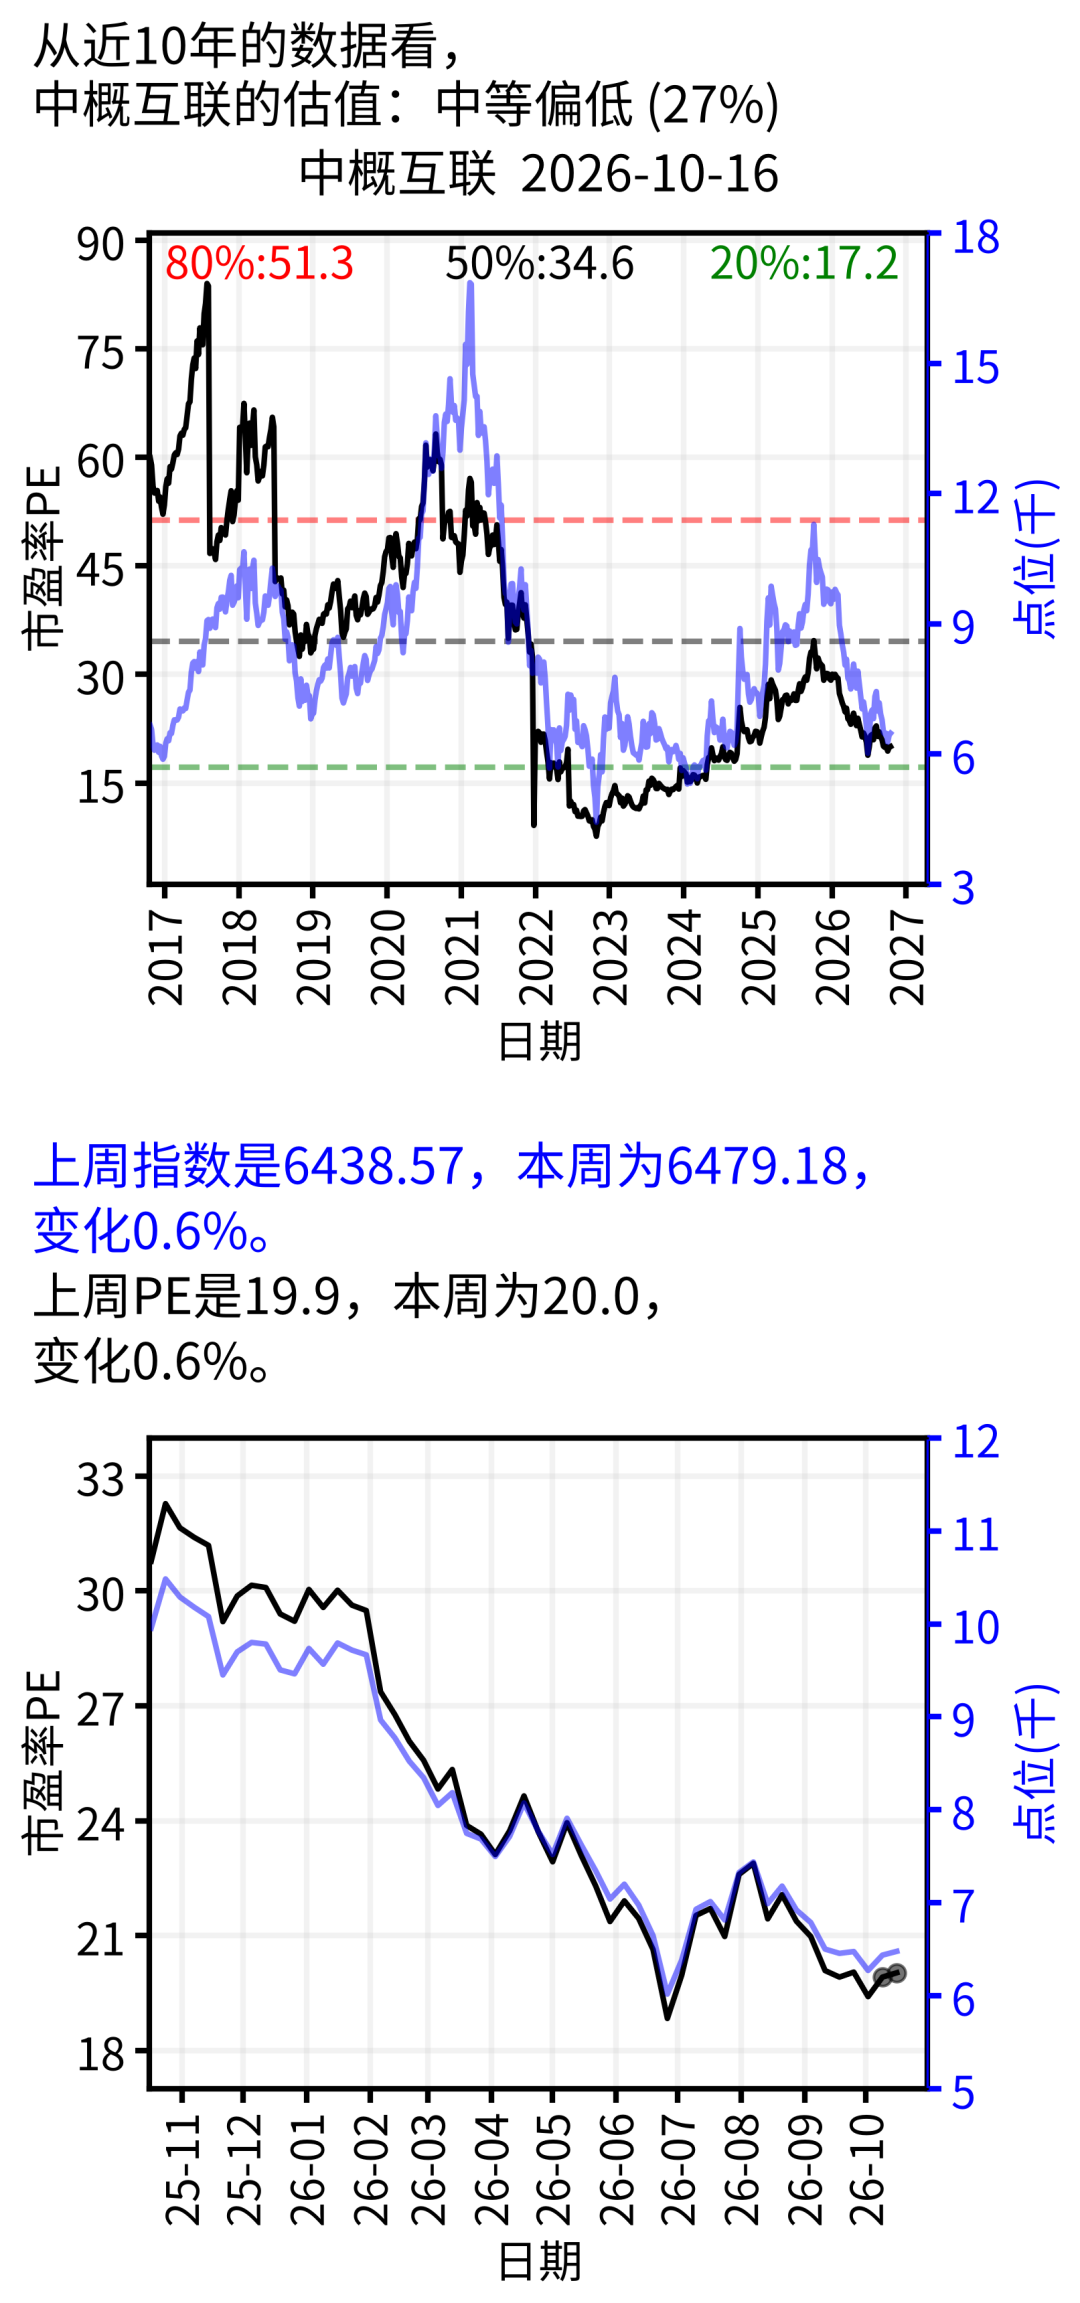
中概互联本周上涨约0.6%,最新估算PE约20.03,处于图示历史样本的27%分位,属于中等偏低。不过,过去互联网高估值时期抬高了历史参照,不能仅凭这个分位就判断它很便宜。
此外,中概互联是行业指数,风险比宽基要大。
由于相似性,中概互联估值同样可以用来给恒生科技,恒生互联网,港股通互联网,港股通科技等做参考。
2.9 日经225估值
日经225本周下跌约5.4%,PE由17.37降至17.07,处于图示历史样本的77%分位,仍属中等偏高。
3 个人记录
本周纳指回落较多,估值回到中等偏低区域;标普500仍在历史中位数附近。红利类资产虽然PE偏高,但结合股息率和股债收益差,我的综合判断仍是中等偏低。本周继续躺平休息。
注:本文仅是个人投资记录,不为任何人提供建议。成年人为自己的钱负责!
引申阅读:
你看到的纳指100市盈率,正在误导你...
你看到的纳指ETF溢价率,正在误导你
基金横评合集 第7版
经典文章合集 第7版
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
