


特斯拉飞行汽车亮相:航天工程降维冲击,从跨界变成“破界”
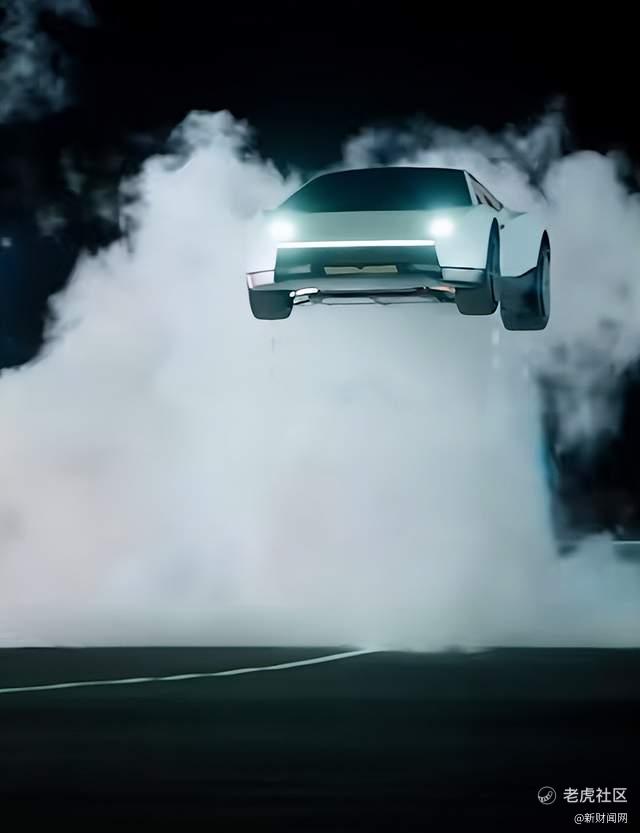
当地时间2026年10月15日,美国得克萨斯州麦格雷戈 SpaceX 火箭测试场,跳票近九年的特斯拉第二代 Roadster 以一场超出所有人预期的特技演示完成全球首秀。
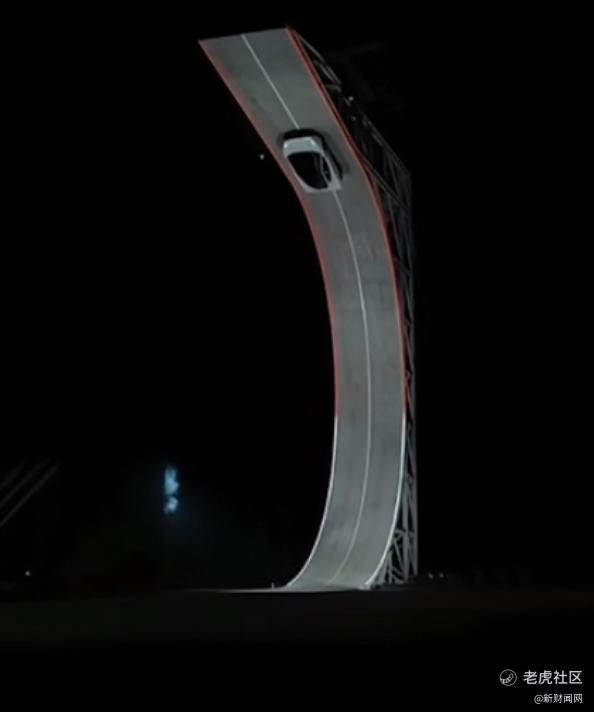
夜幕之下,白色车身沿 C 形倒置坡道加速上行,凭借车底负压系统牢牢吸附于倒挂轨道顶端静止数秒,随即启动周身冷气推进器凌空跃出,在空中完成横滚机动后平稳落地;随后车辆再次加速腾空,从 Cybercab、Cybertruck、Semi、Model Y、Model 3 组成的特斯拉全产品线车队上方低空飞越,全程由自动驾驶程序控制,车内仅搭载 Optimus 人形机器人。
这场被马斯克称为 “重新定义汽车物理边界” 的发布,标志着汽车工业正式跨入 “陆空两用” 时代。不同于行业内主流的 eVTOL(电动垂直起降飞行器)路线,特斯拉选择了 “公路车辆+航天推进” 的差异化路径,将 SpaceX 的火箭姿态控制技术降维植入电动超跑平台。
这不仅是一款旗舰产品的性能秀,更是一次产业边界的消融。当汽车不再局限于地面,当航天技术走进大众消费,全球交通产业的技术范式、竞争格局与城市空间逻辑,都将迎来一场系统性重构。
从跳票超跑到飞行载体的技术真相
2017年 11 月,特斯拉首次发布第二代 Roadster 原型车,原定 2020 年交付,却因技术难度与产能规划一再延期,成为全球汽车圈最知名的 “跳票产品”。时隔近九年,这款产品最终落地于 SpaceX 火箭测试场,本身就昭示了其跨界基因。
整场发布的核心是两场极限性能演示,第一场为倒挂坡道行驶:Roadster 驶入近垂直的 C 形钢结构坡道,在完全倒置的轨道顶部保持静止约 3 秒,随后平稳驶下坡道。
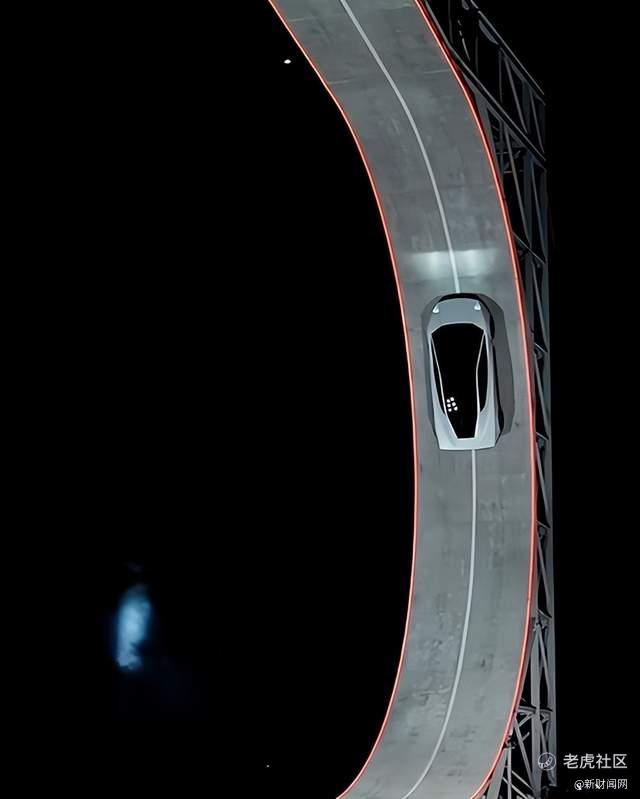
这一动作完全依赖车底的多模式风扇吸附系统,通过抽取车底空气形成负压区,将车身牢牢压向路面,即使在完全倒置状态下也能提供足够的附着力。第二场为凌空飞越演示:车辆启动周身冷气推进器,短暂离地升空,水平飞越五台一字排开的特斯拉车型,飞行过程中姿态稳定,落地平顺。
Roadster 的 “飞行” 能力并非依赖传统旋翼或化学燃料发动机,而是两套独立又协同的系统 ,A71 冷气推进系统与多模式风扇吸附系统,二者均直接源自 SpaceX 的火箭工程技术积累。
A71 冷气推进系统是实现腾空与姿态控制的核心,这套系统由特斯拉与 SpaceX 联合开发,车身配备总容积 600 升的碳纤维缠绕高压气瓶(COPV),工作压力可达 70MPa,全车分布 10 个矢量喷口,分别负责向上抬升、向前加速、侧向姿态调整与制动减速。其工作原理是利用高压惰性气体瞬间释放,通过拉瓦尔喷管加速至超音速产生反作用力,全程无燃烧、无明火,本质是将火箭的冷气姿态控制技术民用化。
从性能参数看,整套系统可输出超过 80kN 的总推力,Rocket 版本 0-96km/h 加速仅需 0.81 秒,加速度超过 8G,接近战斗机弹射起飞的水平。这种加速能力完全突破了轮胎抓地力的物理极限,传统超跑的加速上限由轮胎与地面的摩擦力决定,而冷气推进直接通过反作用力推动车身,无需依赖地面接触。不过受限于储气罐容积,推进系统只能维持数秒至数十秒的工作,无法实现持续巡航飞行。
多模式风扇吸附系统则重新定义了地面行驶的性能边界。车底配备大功率离心风扇与可调节柔性密封裙边,工作时快速抽走车底空气形成负压区,可提供最高 2 倍车重的额外下压力,使车辆过弯横向加速度达到 2g 以上,是传统顶级超跑的两倍左右。
这也是车辆能够在倒置坡道上保持静止的核心原理。该系统支持高下压力与低风阻两种模式切换:低速过弯时强化吸附提升抓地力,高速巡航时调整气流结构降低风阻,兼顾性能与续航。
需要明确界定的是,特斯拉 Roadster 并非行业通常定义的 eVTOL 飞行器,二者在产品定位、技术逻辑与监管属性上存在本质差异:Roadster 本质是公路车辆,99% 的使用场景在地面,飞行是极限性能补充;eVTOL 本质是航空器,以飞行为核心功能,地面行驶仅为辅助。
Roadster 依赖高压储气罐,仅能实现短时腾空与姿态调整,无法持续巡航;eVTOL 以电池驱动多旋翼或倾转旋翼,可实现数十分钟至数小时的持续飞行,航程覆盖数十至上百公里。
监管体系不同:Roadster 主要按机动车标准监管,飞行功能受场地限制;eVTOL 需接受民航部门的完整适航认证,按航空器进行全流程管理。
换言之,特斯拉走了一条 “避重就轻” 的差异化路线:不从零设计一款飞行器,而是在成熟的电动超跑平台上,用航天技术拓展性能边界。这种 “公路为主、飞行为辅” 的定位,既大幅降低了监管准入门槛,又最大化复用了特斯拉现有的供应链与制造体系,避开了传统 eVTOL 企业面临的适航认证周期长、制造成本高的核心痛点。
航天工程降维冲击汽车工业
一百三十余年的汽车工业史中,车辆性能的提升始终围绕 “轮胎与地面的摩擦力” 这一核心命题展开。从宽胎、四驱系统到空气动力学下压力,从底盘调校到电子稳定程序,所有技术的终极目标都是让动力更高效地传递到地面。而特斯拉冷气推进系统的出现,第一次让汽车加速不再依赖轮胎抓地力,直接通过反作用力推动车身前进。
传统燃油超跑的 0-100km/h 加速极限在 2 秒左右,纯电超跑将这一极限推进到 1.9 秒,但再往上就会面临轮胎打滑、驾驶员身体过载等物理瓶颈。而冷气推进直接将加速极限压缩至 0.8 秒级,加速度超过 8 个 G,彻底打破了地面行驶的物理上限。
尽管这种超强加速只能维持短时间,但它打开了汽车性能的全新维度,未来车辆的性能比拼,将从 “底盘调校” 延伸至 “推力矢量控制”。
更重要的是,这套技术具备向下渗透的潜力。基础版 Roadster 虽然没有推进器,但风扇吸附系统已经大幅提升了地面性能。如果未来特斯拉将简化版负压吸附技术下放到 Model 3、Model Y 等主流车型,将显著提升普通电动车的操控极限与行驶安全性,尤其是在雨天、冰雪等低附着路面场景下,抓地力表现将实现质的飞跃。
特斯拉与 SpaceX 的技术协同效应,在 Roadster 项目上得到集中体现。过去十五年,SpaceX 在可回收火箭上积累的高压气体控制、碳纤维轻量化、矢量喷口、姿态控制算法等技术,首次大规模向汽车领域迁移,形成显著的降维打击效应。
高压系统技术:碳纤维缠绕高压气瓶原本用于火箭的氦气增压系统,如今被移植到汽车上,在保证 70MPa 工作压力的同时,重量比传统金属气瓶降低 60% 以上。这种材料与工艺的普及,将直接推动车载储氢、气动储能等领域的技术进步。
冷气推进器的毫秒级推力调节,依赖 SpaceX 成熟的火箭姿态控制算法。这种多变量、高精度的控制逻辑,可直接复用在电动车的车身稳定系统、主动悬架系统上,将动态响应速度提升一个数量级。 热管理与密封技术:火箭级别的密封标准与热管理方案,解决了高压气体系统的泄漏与温度控制难题,对于电动车电池热管理、空调系统也有重要的借鉴意义。
这种航天技术向汽车工业的渗透,不同于传统的技术改良,而是底层工程能力的迁移。正如当年阿波罗计划催生了集成电路、燃料电池等民用技术,SpaceX 的航天工程积累,正在通过特斯拉这个载体,重塑汽车工业的技术底座。
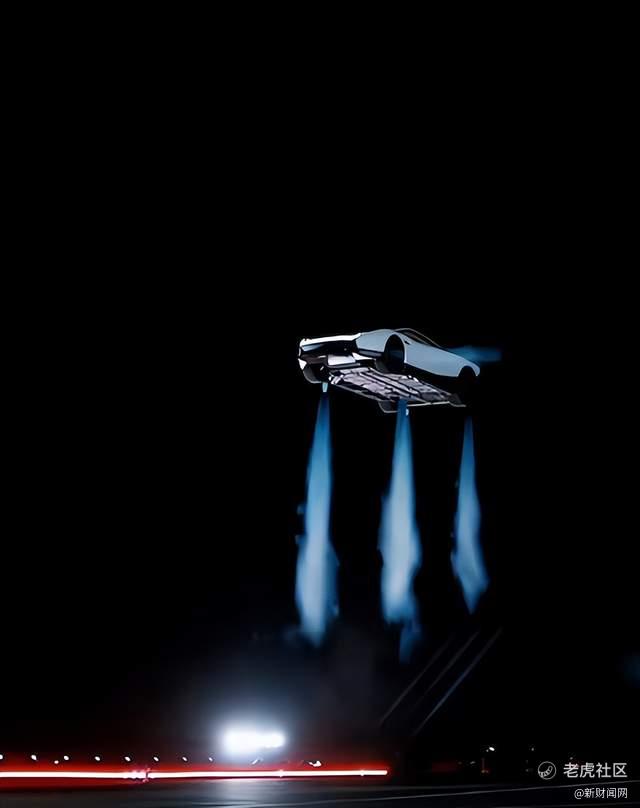
Roadster 的飞行演示全部由预设程序控制,未来量产版本将支持 OTA 升级,不断优化推进器控制策略、解锁新的飞行模式。这意味着车辆交付后,飞行性能还能持续提升,今天只能做简单腾空,未来可能通过软件升级实现更复杂的机动动作。
“软件定义汽车” 正在向 “软件定义飞行” 延伸。传统航空器的功能在出厂时就已固定,任何功能升级都需要漫长的适航审批;而特斯拉将汽车行业的 OTA 模式带入低空领域,通过软件迭代快速优化飞行控制算法,大幅降低技术迭代成本。这种快速迭代能力,是传统航空企业难以比拟的。
特斯拉入局搅动全球低空经济版图
特斯拉入局的背景,是全球低空经济与飞行汽车产业正处于爆发前夜。根据 Research and Markets 发布的 2026 年行业报告,全球 eVTOL 航空器市场规模将从 2025 年的 143.6 亿美元增长至 2026 年的 189.2 亿美元,年复合增长率达 31.7%;预计 2030 年将达到 418 亿美元,2026-2030 年复合增长率保持在 21.9%。
另据 Precedence Research 预测,到 2035 年全球 eVTOL 市场规模将突破 2160 亿美元,成为万亿级低空经济的核心组成部分。
从市场格局看,北美与中国是全球两大核心区域。北美凭借深厚的航空工业基础与完善的适航体系,占据全球 41.2% 的市场份额,Joby、Archer 等企业已进入 FAA 适航认证后期,即将启动商业运营;中国则依托强大的电动车产业链与旺盛的市场需求,成为增长最快的区域,亿航、小鹏汇天等企业在载人试飞、商业化试点上走在全球前列。
特斯拉的入局,给本就火热的飞行汽车赛道投下了一颗重磅炸弹。与传统 eVTOL 企业相比,特斯拉拥有四大压倒性优势,将深刻改变行业竞争逻辑。
特斯拉是全球最具关注度的科技品牌之一,马斯克个人的全球影响力更是无与伦比。一场发布会就让 “飞行汽车” 概念彻底破圈,从专业航空领域进入大众消费视野。这种品牌势能是初创公司无法比拟的,将大幅加速公众对低空出行的认知与接受度,教育市场的效率远超行业多年的积累。
飞行汽车的核心零部件,电池、电机、电控、碳纤维结构件,与电动车高度重合。特斯拉在全球拥有庞大的供应链体系与超级工厂,年产能超过 200 万辆,规模效应显著。相比之下,多数 eVTOL 企业仍处于原型机阶段,年产能仅数十架,成本居高不下。如果特斯拉将电动车供应链复用在飞行汽车上,有望将单位制造成本降低一个数量级,推动飞行汽车从富豪玩具向大众产品演进。
特斯拉是全球唯一同时掌握电动车制造、高阶自动驾驶、电池技术、AI 芯片与航天工程能力的企业。飞行汽车不仅是飞行器,更是智能移动终端,需要自动驾驶、车路协同、能源补给等体系支撑。特斯拉的 FSD 系统、超级充电网络、Optimus 机器人技术,都可以与飞行汽车形成协同效应,构建完整的生态闭环。
传统 eVTOL 企业主打空中出租车、城际通勤等公共出行场景,面临严格的适航认证与基础设施要求,商业化周期长达 10 年以上;而特斯拉从私人超跑切入,飞行功能作为极限性能卖点,先在封闭赛道、私人场地落地,再逐步向公共领域渗透。这种 “从高端到大众、从封闭到开放” 的路径,监管阻力更小,商业化速度更快。
特斯拉飞行汽车的亮相,将带动整条产业链的重构与价值重估,从上游核心零部件到下游运营服务都将迎来深刻变革。
上游核心零部件:高压气瓶、碳纤维复合材料、矢量喷口、高速电磁阀、高精度压力传感器等航天级零部件需求将快速崛起。传统汽车零部件企业面临技术升级压力,而航空航天供应链企业将迎来新的增长极。例如高端碳纤维行业,飞行汽车对轻量化的极致要求,将推动 T1000 级以上碳纤维复合材料的需求增长。
中游制造端:规模化制造能力将成为核心竞争力。过去飞行汽车行业以手工打造原型机为主,良品率低、成本高。特斯拉将汽车行业的流水线生产、自动化制造、质量控制体系引入低空领域,倒逼全行业提升制造能力。具备精密制造经验的汽车零部件厂商,有望切入飞行汽车供应链,分享产业增长红利。
下游运营与服务:飞行汽车的普及将催生高压充气补给站、低空维保、飞行培训、空域调度等全新服务业态。特斯拉的超级充电网络未来可能升级为 “充能 + 充气” 一体化站点,构建低空能源补给网络。具备场站运营经验的能源企业与交通运营商,将迎来新的业务增长点。
发布会当天,特斯拉股价盘前上涨超 3%,全球低空经济板块集体异动。机构普遍认为,特斯拉入局将彻底打开飞行汽车行业的想象空间,行业估值逻辑将从 “概念炒作” 转向 “商业化落地预期”。
此前,eVTOL 企业的估值主要基于试飞进度与订单数量,市场对量产落地普遍持谨慎态度;而特斯拉的加入,让市场看到了规模量产的可能性,估值锚点转向产能、成本与渗透率。具备供应链优势、技术积累深厚的企业将获得估值溢价,而单纯依赖概念、缺乏落地能力的企业将面临估值回调。
长期来看,低空经济的市场规模远不止飞行器制造本身,还包括运营服务、基础设施、数据服务等衍生领域。据中国民航局数据,2025 年中国低空经济市场规模达 1.5 万亿元,2035 年有望突破 3.5 万亿元。特斯拉作为跨界标杆,将吸引更多资本与人才涌入,加速产业整体成熟。
从 1903 年莱特兄弟首次飞行,到 1908 年福特 T 型车量产,人类用了五年时间实现了空中飞行与地面交通的各自突破。一百多年后,这两条技术脉络终于在特斯拉身上交汇,汽车不再局限于地面,飞行器不再遥远于日常。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
