


微亿智造通过聆讯:工业具身智能迎来定价时刻
当一家公司头顶“工业具身智能第一股”的光环,身后站着真实产线里跑出来的数据和利润,基石投资者尚未出手,市场就已经开始重新审视这条赛道的定价逻辑,你会不会多看它两眼?
近日,微亿智造通过港交所聆讯,让工业具身智能走向资本市场定价中心。它的看点不止“机器人”,更在于如何把AI真正放进产线。我们不妨先看看这份聆讯后资料里藏了哪些细节。
工业具身智能的风口,由制造需求决定
制造业的产品迭代越来越快,小批量、多品种、快速换线成为常态。传统自动化设备擅长重复动作,一旦产品、物料或工艺变化,就要重新编程和调试,时间和工程成本都会被放大。
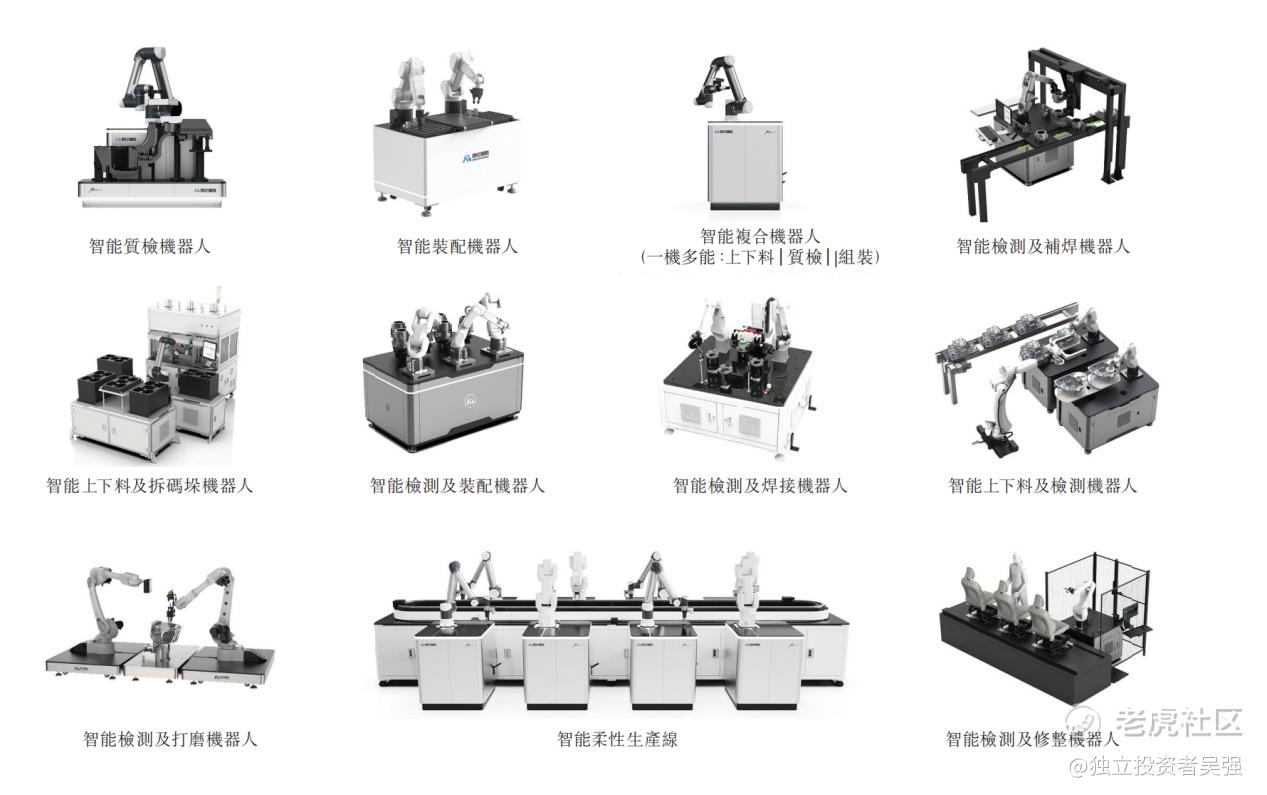
具身智能工业机器人要解决的正是这个矛盾:让机器人感知环境、理解任务、生成决策并执行动作,适应不同工业场景。
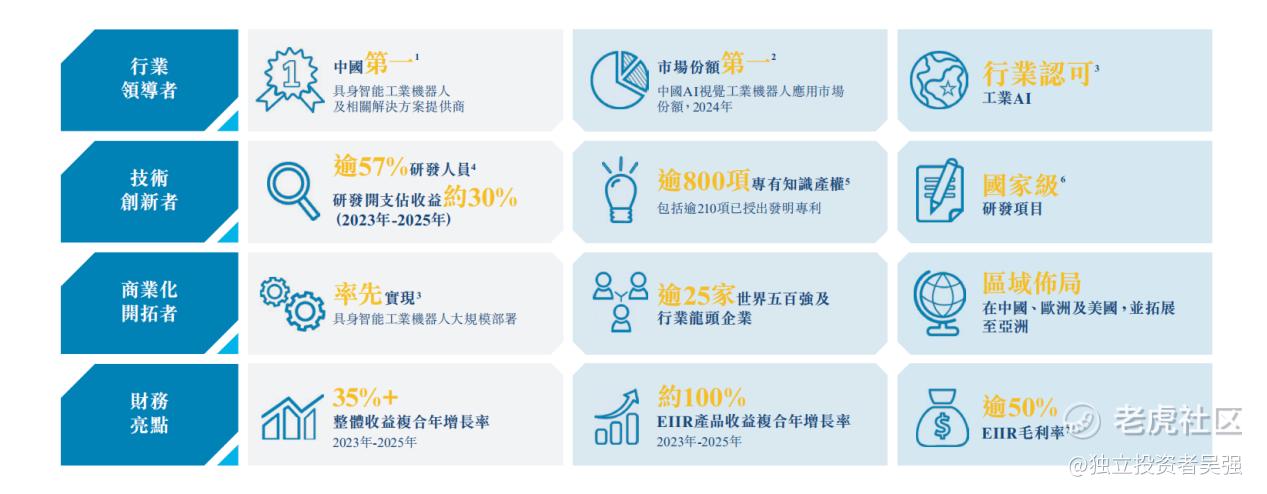
根据招股书,具身智能工业机器人**国工业AI赋能设备市场的比例,预计将由2025年的1.2%提升至2030年的14.2%。按2025年EIIR产品收益计,微亿智造市场份额约20%,位居行业第一。市场仍在渗透初期,公司已经拿到头部位置。
1.2%到14.2%是什么概念?放在整个工业自动化板块里,找不到几个能打的。市场仍在渗透初期,公司已经拿到头部位置。
技术体系里,藏着一条交付链
微亿智造的技术体系建立在“快慢思考”和“人类在环”之上。人类专家先把工艺经验注入系统,解决AI冷启动问题;机器人再在真实生产中持续学习,把人的纠偏转化为模型训练数据。
这套体系部署在“云—边—端”架构上,感知、决策和执行由AI模型驱动。行业常见调试周期为数周至数月,微亿智造的EIIR产品安装后数天内即可上线。
换任务时,通常只需训练新的工艺模型,无需重建底层软件;能力升级也可以通过云端算法完成。省下的不只是安装时间,还有方案设计、现场调试和换线适配的工程成本。
截至最后实际可行日期,公司拥有超过23TB真实工业场景精标数据、超过16亿条记录。工业AI最难积累的是真实工艺数据,这类数据会随着部署增加持续增厚,形成模型迭代壁垒。数据越丰富,工艺模型复用率越高,跨行业复制也会更快。
从人机交互到产线智能,增长曲线清晰可见
招股书显示,EIIR收入占比持续提升,说明客户采购重心正在转向具身智能产品;毛利率提升,说明软件、算法和数据能力开始体现定价权;利润加速增长,则说明收入扩张正在释放经营杠杆。
公司已服务超过25家世界五百强及行业龙头企业,覆盖3C电子、汽车制造、新能源、快消品和半导体等行业。场景越丰富,模型复用率越高,跨行业复制也会更快。
海外业务同样有了订单验证:公司拥有19份海外积压订单,总合约价值3570万元,业务覆盖欧洲和美国,并开始布局日本、新加坡、马来西亚。
财务数据里的拐点信号
技术优势最终要交给经营数据检验。
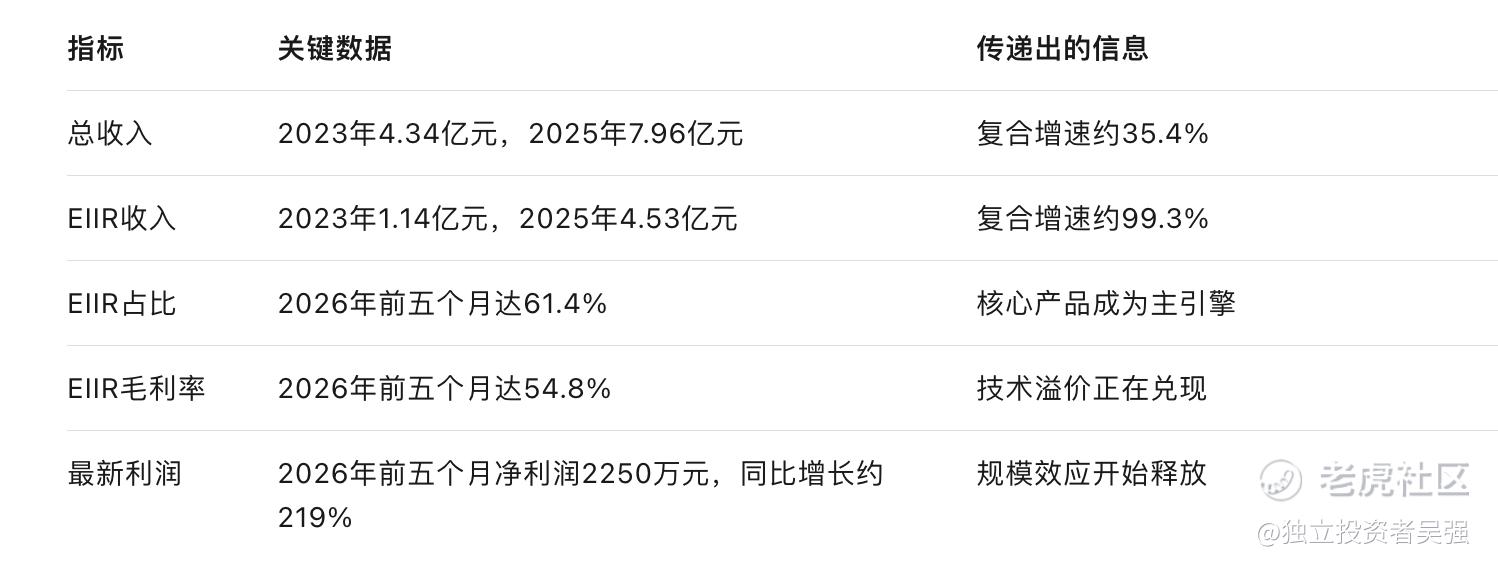
这组数据的要点,是增长、结构和盈利一致良好。EIIR收入占比提升,说明客户采购重心转向具身智能产品;毛利率提升,说明软件、算法和数据能力开始体现定价权;利润加速增长,则说明收入扩张正在释放经营杠杆。
募资用途与估值逻辑
通过聆讯之后,微亿智造的募资方向已经清晰:核心技术研发、海外销售服务网络、战略投资并购、扩大产能以及营运资金,分别对应技术、市场、生态和交付四个关键能力。
参考港股及A股可比AI公司估值水平,考虑到公司在工业具身智能领域的领先地位、真实工业数据壁垒与跨行业复制能力,以及具身智能在制造业换线浪潮中的长期成长红利,当前估值匹配其高成长属性与赛道稀缺性。
写在最后
微亿智造站在港股公开市场的门口,若顺利挂牌,将填补工业具身智能赛道长期缺乏上市标的的空白。EIIR产品的高增长、54.8%的毛利率、超过23TB真实工业场景精标数据,以及海外订单的初步验证,共同构成了这家公司的产业底色。
工业具身智能最终要看两件事:机器人能否真正理解生产,企业能否以更低成本完成部署。微亿智造已经用EIIR高增长、54.8%的毛利率和真实工业数据给出了阶段性答案。接下来,海外订单转化、产能释放和核心产品增速,会成为最重要的验证指标。市场怎么定价,就看接下来这几个季度了。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
