


一份不起眼的财报,一笔7.9亿元的税款
今晚一家关注度很低的中概公司,发了一份关注度更低的2026H1财报,但是这份不起眼的财报,又蕴藏了一些重要信息。
美国上市中概公司“High Templar”(原趣店)发布了2026H1财报,财报不是重点,重点是财报中披露了一条“Subsequent events”(会计专业术语:期后事项,意为财报截止期后发生的事件)。
这里直接把原文翻译成中文:
公司董事长兼首席执行官罗敏先生近期收到厦门市税务局的税务通知,内容涉及其对两家中国合并实体—厦门趣店科技有限公司(“厦门趣店”)和厦门乐享时代科技有限公司(“厦门乐享”)的历史性股权重组。根据适用的中国税法,这些重组对罗先生而言属于应税事项,需作为“财产转移所得”缴纳个人所得税。由于罗先生持有厦门趣店和厦门乐翔的全部股权均为公司委托人,且重组系公司指示进行,因此董事会(罗先生回避)决议,所有相关的个人所得税、滞纳金、罚款及其他税费均由公司承担。在与相关税务机关进行磋商的同时,罗先生已就应缴税款7.9亿元人民币(约合1.16亿美元)提交了税务申报,预计该税款将很快缴纳。罗先生提交该税务申报是基于公司对当前情况的评估,公司不排除因厦门趣店和厦门乐翔的重组而可能需要缴纳其他税款、滞纳金、罚款及其他税务费用。公司正在评估对其他类似历史重组的潜在影响,并将根据需要计提会计准备金并作出进一步披露。
从字面上一句话总结重点大概是:罗敏个人需要缴纳7.9亿个人所得税,经董事会决议,7.9亿个税由公司承担。
这段文字有两个重点需要关注的地方:
1、这是境内公司历史性股权重组产生的税款,这个7.9亿的税跟最近发布的21号文,关于海外离岸信托补税看起来没有关系。
2、这个税款是罗敏个人需要缴纳的税款,但董事会同意由公司支付,这也是比较让人疑惑,或者让投资者不满的地方。
顺着上面的线索,我查到了以下信息:
1、厦门趣店和厦门乐享以前是上市公司HTT在中国内地的VIE公司,简单说就是上市公司之前工商层面不持有这两家公司股权,工商登记上股权由罗敏持有。上市公司通过VIE协议获得利润、经营控制权和股权购买选择权,相当于罗敏仅仅是代持,实际经济权益、经营控制决策权都属上市公司。
这是典型的VIE架构,也是众多中国公司海外上市的通行做法。至于上市公司为什么不能直接持有境内公司,而是要这么复杂的让实控人代持,这个说来话长,简单说就是根据目前的中国法律,某些行业的公司因为经营需要,不允许外资直接持股,所以就只能通过协议控制的方式间接控制境内公司。
2、根据HTT于2026年4月10日提交的2025年度20-F:
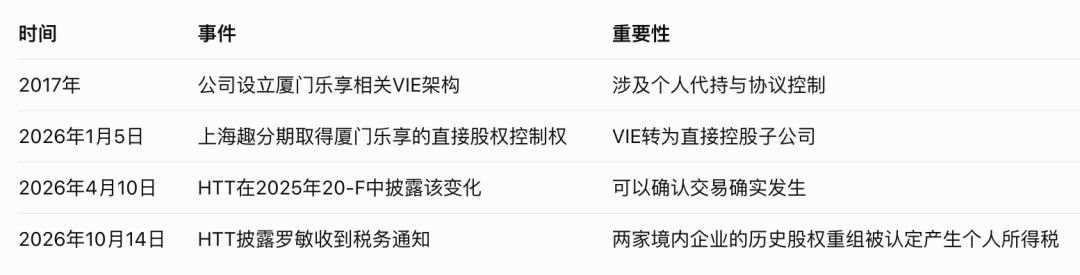
2025年20-F的财务报表附注披露:
2023年6月30日,厦门快乐时代科技有限公司向厦门趣店科技有限公司投资9,990万元人民币,从而取得后者的控制权。
厦门趣店此前属于VIE企业,交易完成后,公司改为通过股权控制模式将其纳入合并报表。
从年报披露信息看:
A、厦门趣店和厦门乐享之前均为上市公司HTT的VIE公司,名义上由罗敏持股,上市公司通过VIE协议实际控制这两家公司。
B、2023年6月30日和2026年1月5日,厦门趣店和厦门乐享分别拆除VIE架构,罗敏将股份转让给上市公司,转让后上市公司由之前的VIE控制这两家公司,变成直接持有这两家公司股权。
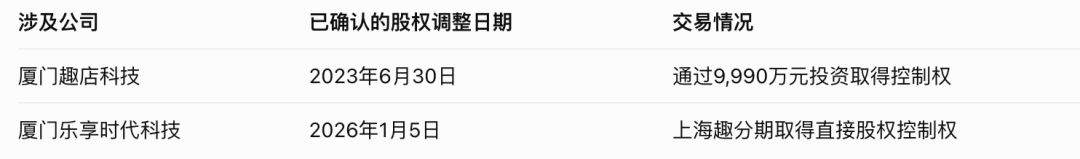
到这里我们猜测今天公告的事件,可能跟这两次拆VIE架构,境内公司股权转让有关。
按照现行税法来看,涉及到股权转让,股权增值部分就需要纳税。
但与此同时有面临另外一个情况,VIE架构下,上市公司可以以很低的价格获得相关VIE公司的股权,比如1元收购。比如HTT在研报中就披露过:公司拥有按中国法律允许的最低价格购买相关股权的独家选择权。
所以这里有个争议就是,如果是1元转让股权给HTT,理论上罗敏需要缴纳的个人所得税可以忽略,但公告披露需要缴纳7.9亿税款,所以到底该缴纳多少?
从国家税务总局《股权转让所得个人所得税管理办法(试行)》来看:
第十一条、第十二条:法律明确规定,如果申报的股权转让收入明显偏低,而且没有正当理由,税务机关可以核定股权转让收入。
第十三条第四项:符合下列条件之一的股权转让收入明显偏低,视为有正当理由:(四)股权转让双方能够提供有效证据证明其合理性的其他合理情形。
从上面税务规定来看,罗敏1元转让公司,明显是第十一条、第十二条规定的转让收入明显偏低,需要缴纳7.9亿税款。
但与此同时,上市公司与境内公司的VIE协议也是真实存在的,罗敏只是代持人,不享有境内VIE公司的任何经济利益和决策权,理论上罗敏如果可以提供合理证据证明低价转让公司的合理性,这笔税款也有可能只需按1元转让申报。
从上面信息看,如果税务认定需要按7.9亿缴纳税款,而罗敏和上市公司之间又存在代持协议,那确实这笔税款该由上市公司承担,这也解答了文章开头的税款由上市公司承担的疑问。
情况大概是这样一个情况,作为非财税专家,目前这个情况很难评论哪种情况是合理的。
但HTT公告给出的信息很明确:
在与相关税务机关进行磋商的同时,罗先生已就应缴税款7.9亿元人民币(约合1.16亿美元)提交了税务申报,预计该税款将很快缴纳。
看起来上市公司已经打算按7.9亿的标准缴纳税款,至于为何没有,或者有没有争取提供证明按1元标准缴纳税款,这个不得而知,毕竟税务局的通知和实际情况外人无法得知,也不建议随意猜测。
另外公告还提到:
罗先生提交该税务申报是基于公司对当前情况的评估,公司不排除因厦门趣店和厦门乐享的重组而可能需要缴纳其他税款、滞纳金、罚款及其他税务费用。公司正在评估对其他类似历史重组的潜在影响,并将根据需要计提会计准备金并作出进一步披露。
这个我认为更多是一个风险提示,不意味着未来必然会有或者没有其他税款、滞纳金、罚款及其他税务费用。
本着严谨和不添乱的原则,在具体信息和情况不明朗的情况下,作为不知情的第三方,很难也不宜发表主观看法。
但是作为投资者,也需要关注类似VIE架构拆除,可能涉及的上市公司税务问题。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
