


AI带火PCB双雄:一个在抢周期红包,一个蹲车间里等春天
作者/星空下的菠菜
编辑/菠菜的星空
排版/星空下的乌梅
10月13日,大盘绿得发慌,#PCB板块 却像被浇了汽油。#超声电子(000823)一字涨停,封单百万手;#依顿电子(603328)涨9.98%,差一分封板。股吧里“AI PCB双雄”“汽车电子龙头对对碰”刷屏,资金把它们塞进同一个筐里买。
但把这两家公司的两份中报、一份三季报预告摊开,结论其实不复杂:超声电子赚的是周期红包,依顿电子押的是爬坡期权。同样干PCB这个又苦又累的活,一个在收覆铜板涨价的钞票;一个在泰国工厂里等良率曲线翘头。短线资金爱超声,中线资金盯依顿——这不是风格偏好,是两家公司本身业务骨头决定的。
一、马甲同款,骨头是两副
超声电子这名字,听着像纯做电路板,其实,他是家——“四合一老厂”。上半年33.51亿收入里,线路板才占四成多,其余是液晶显示器、覆铜板,甚至还有超声仪器。特别说明一下,仪器那块毛利率快68%,比主板生意香太多。真正让资金追着买的不是板,是覆铜板。上半年这个板块收入7.85亿,同比飙52.46%。AI服务器把CCL(覆铜箔层压板,也就是覆铜板)需求拱起来,铜箔、玻纤布一紧,这块业务就像按了快进键。
反观依顿电子,就一根筋。公司21.11亿收入100%是线路板。高精度多层板、HDI、车规板,海外客户占一半多。德国汽车Tier1、通信设备商是它的甲方爸爸。没有屏、不卖原材料、也不靠仪器补利润,就是个“只做板”的电路板厂。
所以,尽管都被股票软被归进PCB概念,超声电子像菜市场老板,葱也卖肉也卖,今天葱贵了就多赚;依顿电子像专做牛排的师傅,牛排没涨价前,人工和房租先把利润吃光。
这事儿“谁高级”不重要,重要的是——弹性从哪来。
超声的弹性在周期类商品的价格,依顿的弹性在客户结构升级和海外产能兑现。价格来的快,也退得快;升级来得慢,但一旦过坎,毛利率不是涨几个点,是换一档。
市场最常犯的错,就是把“同板块涨停”读成“同逻辑上涨”。K线贴一起,财报各走各的。
二、中报拆开:一个拐点已现,一个在交学费
上半年原材料涨价,两家都撞上,但报表长相完全不像。
超声电子是典型的增收不增利。公司营收涨10%,归母微跌1%。看季报就明白了——二季度归母8000多万,环比翻倍以上。覆铜板量价齐升的好处,H1还没完全进利润表,等10月12日晚三季报预告一发:前三季归母3.40–3.60亿,同比翻倍,单季利润是Q2两倍多。市场立马懂了,周期红包不是PPT,是到账了。
依顿电子没这么舒服。营收只涨3.7%,归母却腰斩近六成。不是没收入,是成本先动、售价滞后:铜箔树脂运费全贵了,海外客户合同半年一谈,涨价传不下去;人民币一升值,外销利润再被啃一层。泰国新厂一季度刚转固定资产,设备折旧、当地招工、客户认证全在烧钱……可是,收入还没爬起来。
好在依顿有个底子很硬。经营现金流4.26亿,净现比是利润快4倍。给各位翻译一下,货卖得出去、钱也收得回来,只是利润表在交升级的学费。这边超声像赶集回来数钞票的老商户;那边依顿像半夜调设备的厂长。一个已经听到硬币声,一个还在等良率曲线抬头。二级市场里,这两种“难”不是一回事:超声的难是“周期退潮利润会缩”,依顿的难是“爬坡慢一点、估值先杀一轮”。
别看超声H1利润只微跌,就觉得它稳;也别看依顿利润腰斩,就当它是烂公司。利润表是会计口径,现金流和业务结构才是活水。
三、AI风口下,别把二线厂当沪电深南
现在只要沾“AI PCB”,估值就能飞。机构把#沪电股份(002463)、#深南电路(002916)、#胜宏科技(300476)捧上主桌:AI服务器单台用板价值量是传统服务器近10倍,沪电数据通信板毛利率43%,深南PCB毛利36%——那是真吃肉。
超声电子自己澄清过:目前无产品供货#英伟达,800G/1.6T光模块板还在研发跟进。依顿电子也没挤进AI主板供应链,更多是汽车电子、通信高层板、HDI升级。也就是说,这轮行情里,沪电深南是主桌吃牛排;超声电子端着覆铜板在门口吆喝,沾上游涨价的光;依顿电子端着车规板在旁边等翻台,客户认证完了才有第二增长曲线。
资金最容易晕的,是把“PCB概念”当成“AI收入”。
超声的弹性是周期品价格——CCL紧一下,利润就炸;松一下,估值先跪。依顿的弹性是高端板占比+泰国厂良率——慢。但一旦汽车Tier1、通信设备商把小批量转大批量,毛利率不是修复几个点,是重估。
这俩都不是沪电股份。沪电吃的是算力主链订单,超声吃的是上游材料周期,依顿吃的是汽车、通信板结构升级。三个故事,三种估值逻辑。拿沪电的估值框架套超声和依顿,必出错。
四、两张表看懂:钱压在哪,雷埋在哪
我们根据超声电子和依顿电子公开市场信息和财报,总结归纳到下面来年各个表格中。可见这两家公司从业务结构到财务答卷,完全不一样,你品,慢慢品。
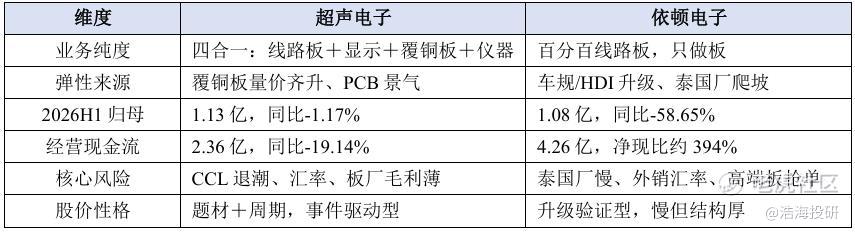
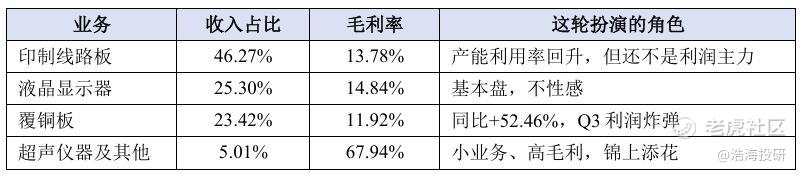
浩海投研根据公开财务信息和公告内容整理
PCB这轮不是“板子都涨”的牛市,而是结构市。高端算力吃肉,汽车板喝汤,传统板站岗。超声电子先把覆铜板红包揣进兜,利润表已经笑出声;依顿电子还在车间里拧螺丝,等泰国厂小批量变大批量、等车规HDI单价往上抬。一个赚现在的价格,一个赌明天的逆天改命。
炒股的残酷就在这。同样一根涨停柱,有人赚的是周期回摆,有人押的是产能兑现。你以为买的是“PCB双雄”,其实买的是自己的时间偏好+风险偏好。别被同板块涨停骗成“它俩一样”。超声电子的底层是周期品;依顿电子的底层是制造升级。
周期品退潮靠手脚快,制造升级兑现靠眼睛毒,而你呢?
注:本文不构成任何投资建议。股市有风险,入市需谨慎。没有买卖就没有伤害。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
