


ai 这一跌,更像哪一年?
AI这一跌,更像哪一年?
最近一条监管新规,被市场反复咀嚼。10月9日,证监会就《公开募集证券投资基金运作管理办法(征求意见稿)》公开征求意见,首次明确禁止"宽基窄投"——基金名称未显示特定行业或主题的,不得集中投资于单一行业或主题。
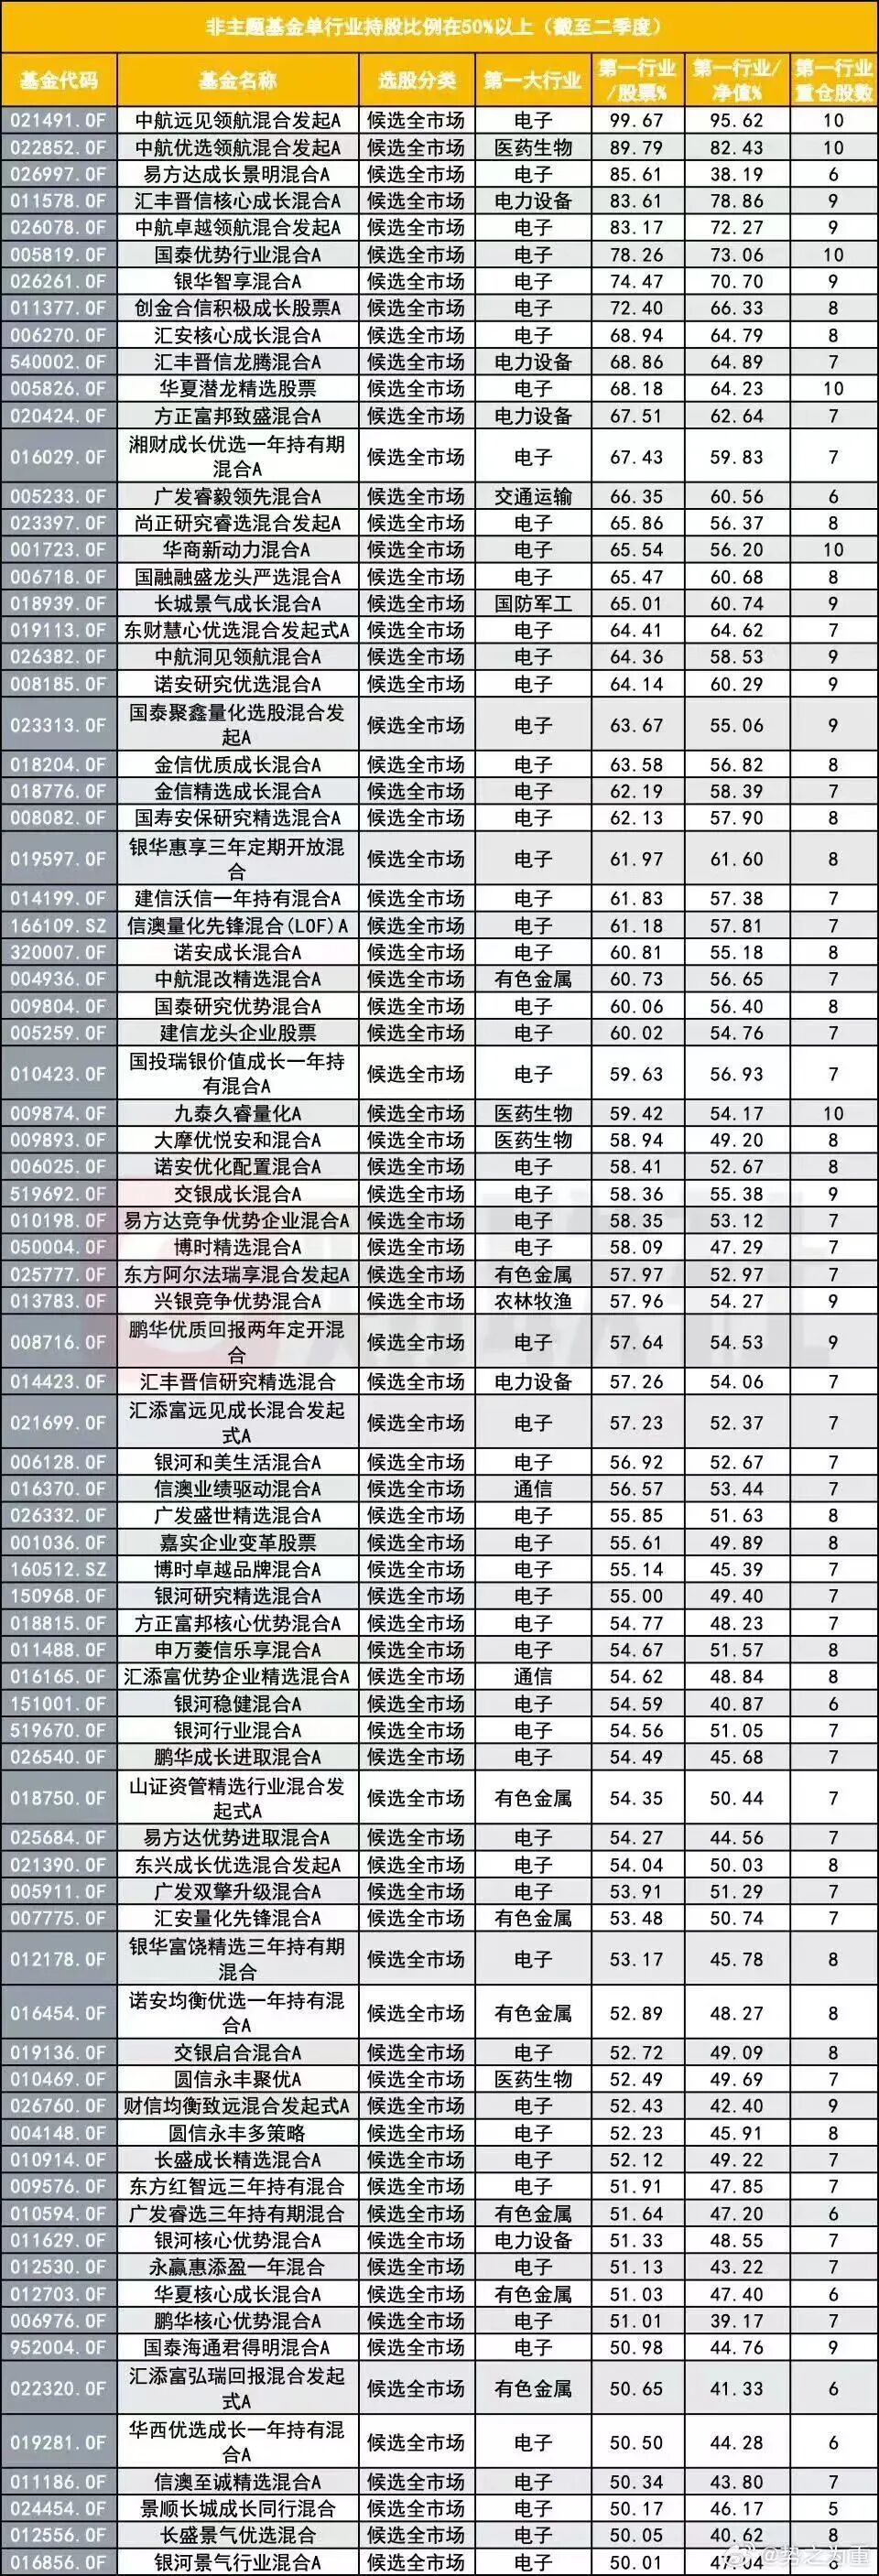
按2026年二季度末数据,1849只非主题主动权益基金中,有81只前十大重仓股中单一行业占比超过50%,其中59只集中在电子行业;若把电子与通信合并计算,相关基金达到194只。
这条消息迅速被解读为"又一股砸向AI链的抛压"。但先要厘清一点:监管的导向是"尽量调整基准、而非集中调仓",并设置了一年过渡期,允许分批平滑调整。也就是说,它本质上是技术性、渐进性的,而不是一次成规模的集中抛售。
真正值得讨论的,不是这81只基金,而是它被放大之后,市场开始追问的那个问题:现在,到底更像哪一年?
结论先放前面:过程像2015年,性质既不像2007,也不像2022。
像2015年的,是"资金反复出清"的过程。 2015年的下跌,本质是去杠杆——资金被不断卖出,卖出又引发新的下跌,情绪自我强化,最终演变成踩踏。今天纵然成因不同,盘面呈现的却是同一种节奏:卖压一点点释放,情绪一层层放大。市场一旦立起"谁在卖"的靶子,猜疑链便会自动扩散——他要卖,别人就会抢跑。
但它和2015年,有一处根本不同:杠杆。 2015年是场外配资叠加两融的高杠杆行情,两融余额占流通市值一度接近4.4%;而当前这一比例约为2.6%,且这轮减仓,更多是被动合规与结构调整,而非爆仓式的强制平仓。"过程"相似,"烈度"与"成因"完全不同。
它也不像2007年。 2007年是全面泡沫的顶部——估值推到极致,全民入场。而当下,市场是极致分化的:指数在3800点一带,沪深300市盈率约13倍,谈不上泡沫。七成个股跑输大盘,这本身就不是泡沫顶部的形态。
它更不像2022年。 2022年,是全球货币紧缩带来的外部冲击——美联储激进加息、地缘升温、外资撤离,那是"外部的钱在收紧"。而当下,国内流动性是宽松的;外部高利率虽在,却已不是主导变量。
所以,这一跌真正的关键是:跌的是"流动性",不是"产业"。
这恰恰是它和光伏最大的分野。光伏的调整,是产业自身见顶——供给过剩、价格下行,那是趋势的反转。而AI不同:产业趋势尚未结束,订单还在,技术在迭代。它的下跌,源于筹码的拥挤与资金的再平衡,而非基本面的恶化。
资金的问题,会自愈;产业的问题,不会。
判断这一段行情,只需回答两个问题:卖压消化到什么程度?增量资金什么时候回来? 前者决定底部,后者决定高度。
也就是说,下一步行情,它的启动时间点上面,大概会配合的是某队重新买入,美元降息!
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
