


半个月从暴跌到暴涨:这家药企如何绝地求生?
在美股生物医药这个由监管审批与临床数据主导的战场里,资本情绪与公司命运往往会在24小时内经历从地狱到天堂的冰火重组。
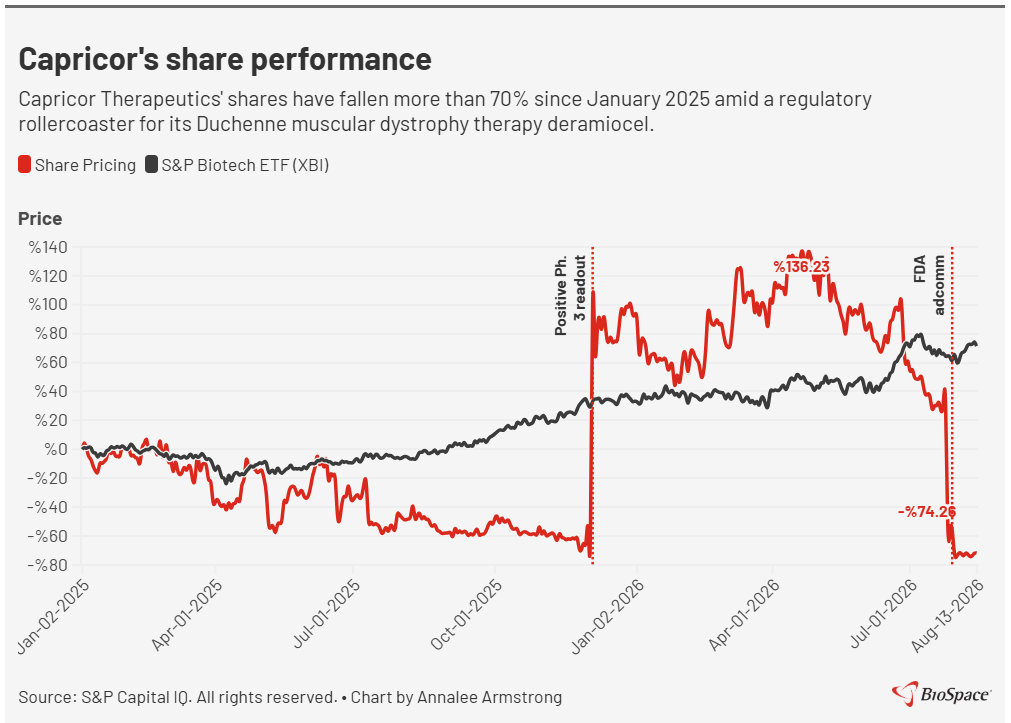
8月14日,美股开盘的钟声刚刚敲响,Capricor(NASDAQ: CAPR)的股价走势便如同一枚被点燃的火箭。前一日收盘价尚在4.21美元低位沉沦的股票,盘中一度直线拉升至7.36美元的高位,单日最大涨幅突破70%。
没有全新分子的横空出世,也没有巨头收并购的重磅落地。这场引爆华尔街的戏剧性逆转,源于Capricor首席执行官Linda Marbán博士在二季度财报电话会议上投下的一枚重磅炸弹:公司已获得FDA的口头应许,将通过提交生物制品许可申请(BLA)修正案的方式,将核心资产 Deramiocel 的首要适应症从备受争议的“DMD相关心肌病”,紧急战略调头转向“改善上肢骨骼肌功能”。
从此前监管审评中被判定为“零实质性证据”的绝境,到通过修改申请撬动股价暴力反弹,Capricor演绎了一出资本博弈与临床监管缝隙中的生死突围。
惨案始末:触碰“SAP事后修改”的监管高压线
要理清资本市场这场突如其来的狂欢,必须将镜头推回半个月前那场几乎将Capricor逼入绝境的咨询委员会会议。
2026年7月29日,FDA细胞、组织和基因疗法咨询委员会(CTGTAC)对Deramiocel用于治疗杜氏肌营养不良(DMD)相关心肌病的BLA申请进行了公开审评。最终,专家委员会以9票反对、3票赞成 的压倒性票数,裁定现有临床证据不足以支持该疗法的有效性。这已经是该药物继2025年 7 月收到FDA完整回复函(CRL)后,第二次遭重创。
会前FDA审评团队披露的简报文件,更是一针见血地给出了近乎绝杀的评价——“零实质性证据(Zero substantial evidence)”。
审评团队将矛头直指药企研发中的绝对红线:统计分析计划(SAP)的事后修改与数据操纵。
按照国际通行ICH E9指导原则,确证性临床试验必须在数据揭盲前锁定SAP,分析方法与终点定义绝不允许在揭盲后因结果不符而进行人为调整。然而,Capricor的HOPE-3关键试验却在这条高压线上反复横跳:
揭盲后的密集迭代:HOPE-3双盲部分于2025年6月18日完成数据收集。然而在接下来的几个月中,Capricor内部自行密集更新了SAP版本——9月26日创建SAP 2.0,11月24日创建SAP 3.0,次日才完成数据库锁定与揭盲。FDA特别强调,这一系列修改从未与FDA进行协商,且完全由申办方内部独立完成,毫无第三方CRO的合规背书。
P值的神奇“蜕变”:按照最初锁定的SAP 1.1方案,主要终点“上肢功能量表(PUL 2.0)总分变化”在治疗组与安慰剂组之间仅拉开0.66分的微弱差距(p=0.24),远未达到统计学显著;然而在修改后的SAP 3.0模型下,p值奇迹般地下滑至0.029,恰好跨过了0.05的显著性门槛。
拆解“统计手法”:FDA在简报中逐一揭穿了其背后的手段——将终点指标由“绝对分值变化”偷换为“相对基线的百分比变化”;在缺失值填补上搞双重标准(安慰剂组采用“最差值填补”,治疗组采用“随机缺失”假设);并在模型中硬生生插入了原始方案中从未出现的协变量。FDA还原计算后指出,即便保留SAP 3.0的新模型,只要扣除其偏向性的缺失值处理方法,p值也会立马回弹至无显著差异的 0.21。
“零证据”的定性加上统计操纵的嫌疑,让Capricor的市值在短短三周内遭遇灭顶之灾——股价从约20美元断崖式下坠至4.21美元,市值蒸发近80%。
绝地求生:适应症战略调头与资本逼空
当悲观预期将估值推向极端,任何一丝喘息之机都可能诱发惊人的资本风暴。
Capricor的管理层做出了极其敏锐的战术切割:既然在“DMD 心肌病”这条路上已经撞得头破血流,那就彻底放弃这一争议终点,将整个BLA申请的重心直接退回到HOPE-3试验原本预设的骨骼肌终点上——即上肢功能(PUL 2.0)改善。
Linda Marbán博士透露,FDA已明确表态同意审阅这份包含适应症变更的BLA修正案,同时将纳入HOPE-3开放标签扩展期(OLE)长达24个月的长期随访数据。这一表态直接打通了Capricor绝地反弹的逻辑闭环:
资产价值的重新锚定:在暴跌至4.21美元时,Capricor的总市值仅为1.8亿美元左右,甚至低于其账面上2.379亿美元的净现金。这意味着市场给Deramiocel这款核心管线开出的隐含估值已经降到了“负数”。FDA “愿意审阅”的口风,瞬间撕开了估值修复的巨大口子。
空头踏空的逼空狂欢(Short Squeeze):在股价连番暴跌期间,大量的空头资金涌入,押注Capricor将面临退市或破产清算的结局。当公司突然宣布FDA给予回旋余地时,巨量的空头仓位被迫在开盘后不计成本地买入股票平仓止损。平仓盘的抢购潮直接促成了股价盘中超过70%的暴力拉升。
华尔街卖方机构的站队:华尔街机构Cantor Fitzgerald第一时间跟进,火速将Capricor的评级上调,并将目标价从3.50美元呈倍数级拉升至28美元,为这场资本狂欢注入了强烈的机构背书。
荆棘未消:统计原罪、监管延期与法律反噬
尽管市场用飙升的股价为Capricor的战术调头买单,但冷静下来审视Deramiocel的获批之路依然布满荆棘。
首先,“事后修改 SAP”的统计原罪无法被彻底洗白。即使将终点调回上肢功能,FDA 审评团队此前已定下基调:由于原始试验分析计划已被动摇,后续的所有数据分析在监管层面上都只能被视为“探索性(Exploratory)”而非“确证性(Pivotal)”。在注重确证性证据的BLA审评中,这一定性依然是悬在头顶的达摩克利斯之剑。
其次,临床专家组的疑虑并未消除。多位参与咨询委员会的神经病学与生物统计学专家指出,虽然Deramiocel在上肢功能上可能存在微弱趋势,但数据本身极为脆弱,很难证明其对患者的肌肉力量产生了临床可观察到的实质改善。
更严峻的挑战来自监管时间线拉长与法律诉讼的反噬:
资金链考验:由于Capricor公司提交了重大的补充数据和申请修改,FDA官方将该申请归类为重大修正案(Major Amendment),并将PDUFA 审评目标日顺延3个月至2026年11月22日。为了熬过这段漫长的等待期,Capricor已经果断按下了暂停键,宣布全面冻结包括StealthX疫苗平台在内的所有非核心管线研发。
证券欺诈集体诉讼:在7月底股价暴跌后,包括Robbins Geller Rudman&Dowd在内的多家顶级原告律师事务所已代表投资者对Capricor提起证券欺诈诉讼,指控公司在2025年底至2026年中期间隐瞒了SAP变更及FDA监管沟通的真实风险。首席原告申请截止日期直指2026年9月28日。这场官司不仅将大量消耗公司的财务与精力,更可能对其后续的二级市场再融资能力造成长期伤害。
结语
Capricor的这场生死博弈,为全球Biotech行业提供了一本极其生动的监管教科书。
在研发阶段因侥幸心理触碰SAP事后修改的统计红线,让公司付出了市值蒸发八成、面临集体诉讼的惨痛代价;而在绝境之中,通过迅速回归试验预设终点、补充长期数据并与FDA达成审阅妥协,又展现了一家Biotech 极其顽强的自救本能。
随着11月22日新DUFA日期的临近以及后续重大修正案的递交,Deramiocel究竟是会在顺延后的审评中踩线获批,还是再次铩羽而归?这场关于数据、监管与资本的拉锯战,远未到谢幕之时。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
