


微信现在加码短剧,会不会有点晚?
短剧领域的“红果果、绿泡泡”之争,最近被猛炒一波,红果自然是指字节在短剧APP里跑到行业断档第一的红果短剧,绿泡泡则指内置在微信中的绿泡泡短剧,也就是微信官方的短剧小程序。
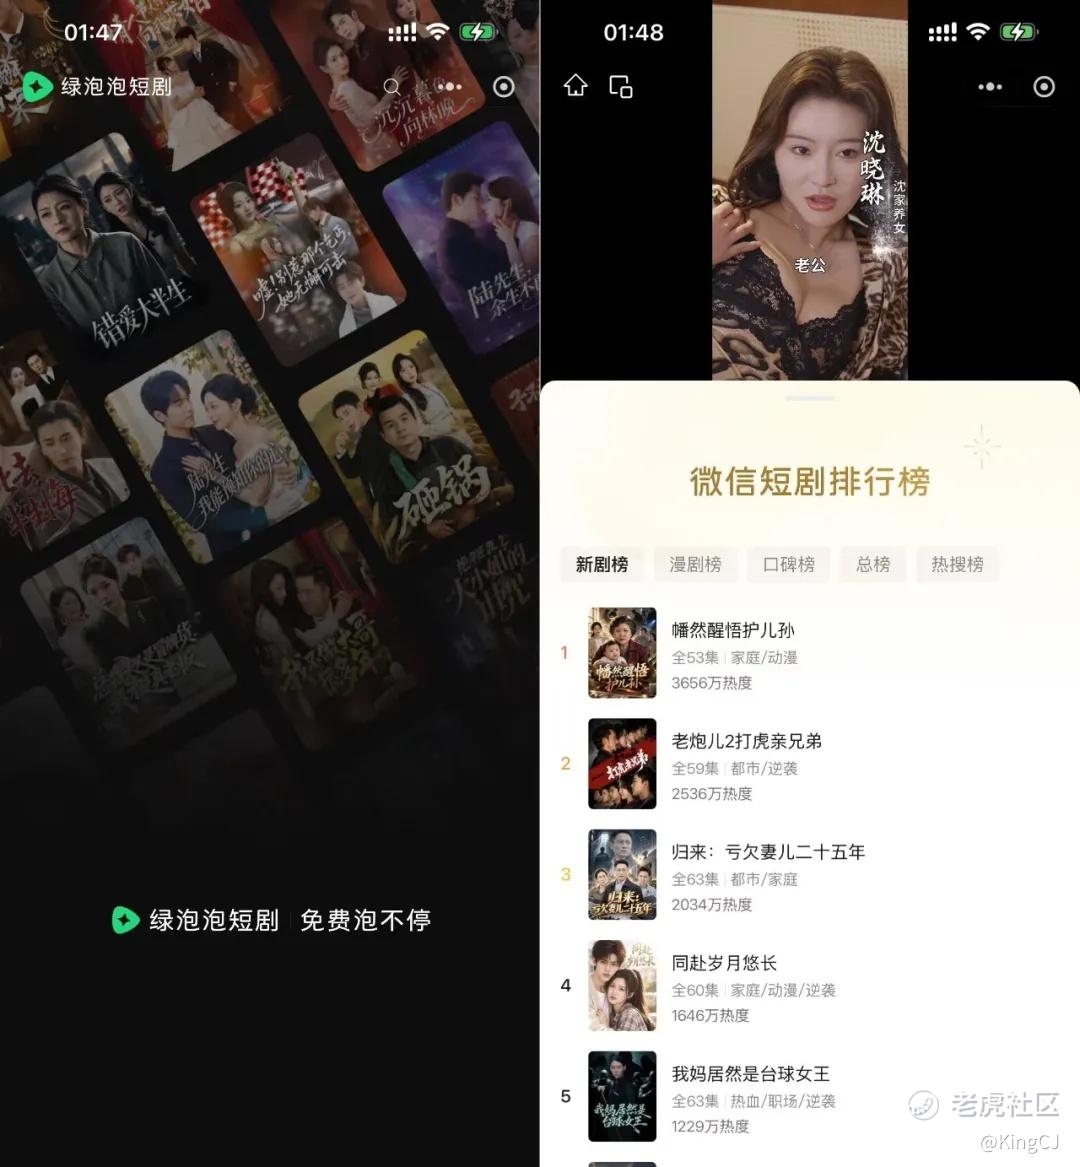
但市场忽然发现绿泡泡短剧小程序的存在,和微信与腾讯广告的联合扶持计划,以此惊呼微信下场反击字节的叙事是有些问题的。作为长期关注短剧也有玩票掺和的人,[企鹅生态]还是要把一些基础信息补充在AI炸裂体之外的:
首先,绿泡泡短剧不是骤然出现的,其前身是2024年就上线的短剧搜索入口和2025年上线的官方小程序。从我个人Timeline看,官方短剧小程序改为“绿泡泡”这个正式品牌是今年7月份,而每晚饭后至睡前固定发信息轰炸订阅者一次(打开通知的话),则应是从今年上半年就开始的。
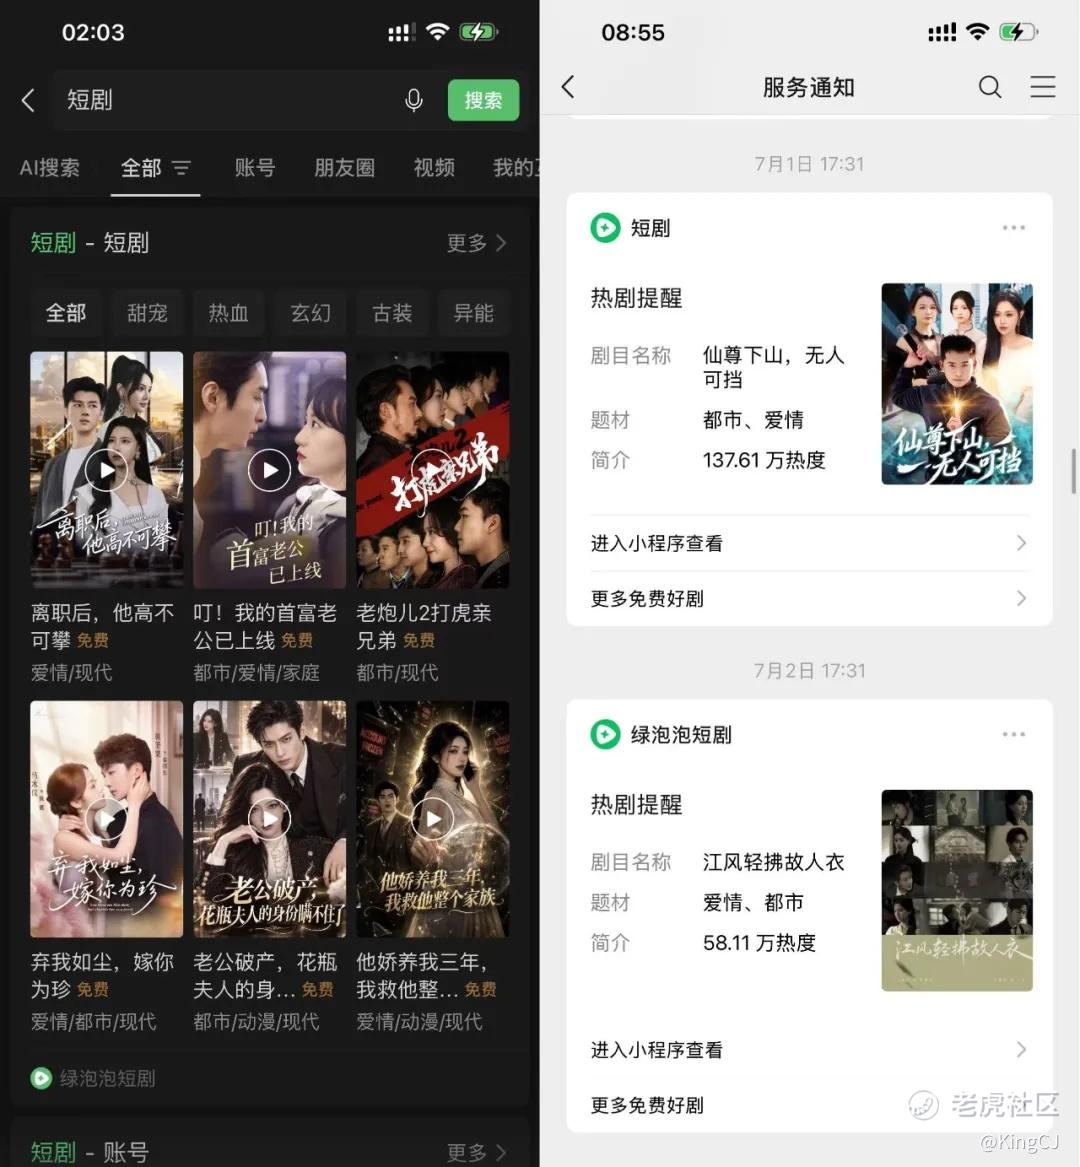
选择绿泡泡这个品牌是否针对红果,笔者也不清楚,但微信生态肯定不是忽然开始下场“做”短剧的,而是短剧本来就是自微信生态发展成熟的内容形态,并早在监管部门注意并形成政策前就相当成规模。2023年底,远在红果短剧还没出现时,以小程序剧为代表的短剧投流年规模就被预测超过百亿级。
但在早期,由于内容品位、保护视频号发展、监管等原因,短剧内容形态确实不受微信生态重视,很多时候无法进入微信官方所主导的商业流量循环,据说当时曾明确要求短剧不能在视频号投流、引流。
因此还形成在抖音投流,引流到微信短剧小程序付费的玩法,算是微信生态吃了一波抖音红利的罕见案例,但这也帮字节培育了早期短剧生态和相关konw-how,为番茄系后来在短剧领域的急速崛起埋下伏笔。
而时至今日,微信小程序剧仍是用户覆盖率最高的短剧生态,QuestMobile的说法是微信短剧小程序总月活上半年增25%突破5亿;微信今年初确认的数据则是,2025年微信生态短剧主体增长超31%,收入破千万的公司超90家,真人短剧数量近30万部;微信小程序漫剧增长达3380%。
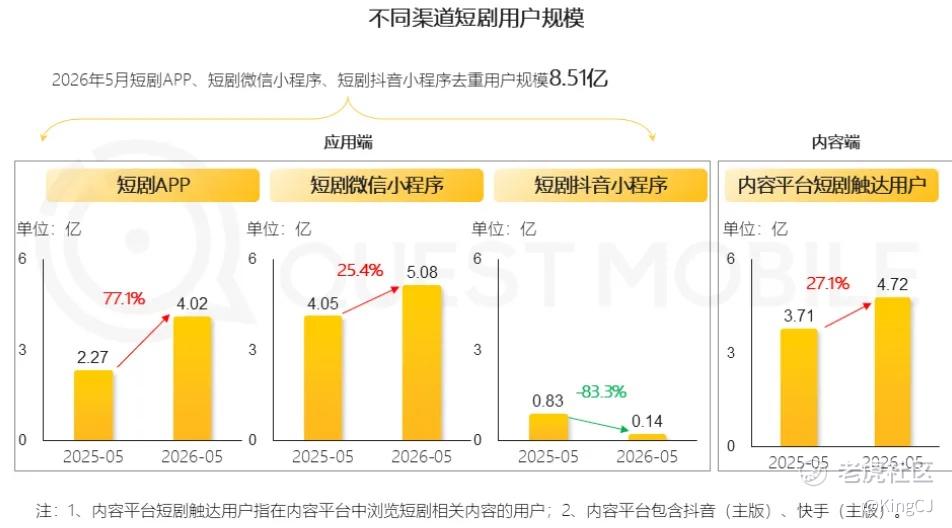
字节系已跳出短剧小程序打法,转而以红果APP为核心阵地
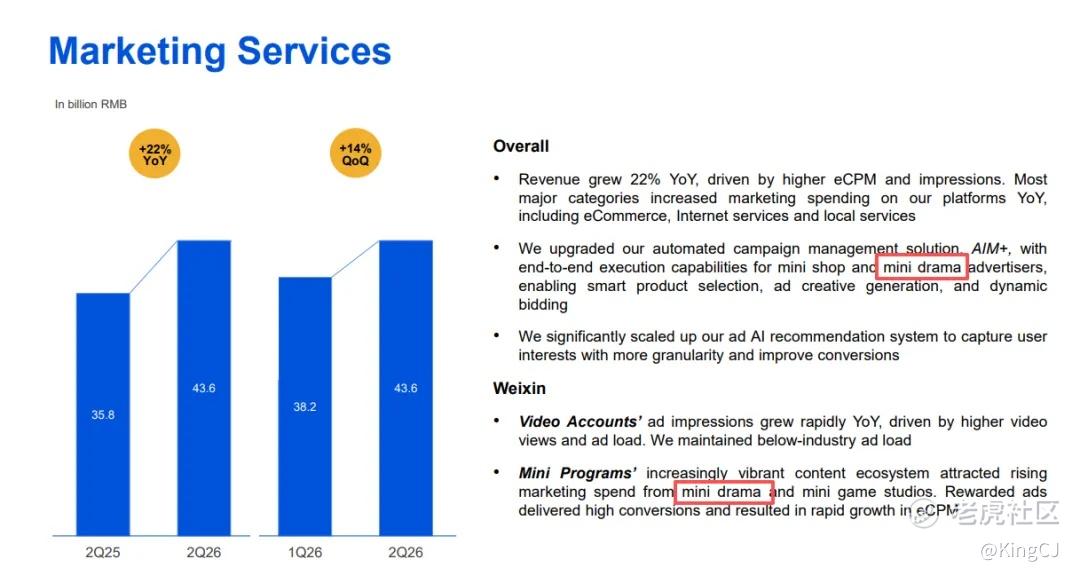
腾讯财报也连续多季度将短剧(mini drama)的相关投流建设,和短剧工作室的投流增长,归因为腾讯广告当前收入增长的主要原因之一。
不过真正将短剧推上空前高度的还是字节番茄系,QM认为上半年短剧APP总盘子为4亿月活,其中红果短剧为3.7亿月活,年同比增速达到惊人的74%。
同时多份报告显示红果短剧对应用户平均时长已超过两小时,野村引用QM数据计算认为,红果短剧为微信、抖音(抖音极速版)后,中国占据用户时长最多的第三大APP,短剧也成为社交、短视频后占据用户最多时长的第三大需求。
但总之,微信短剧确实不是骤然出现的生态,打造绿泡泡这一品牌也不是纯粹因反击字节和红果而仓促搭建的空中楼阁,而是腾讯和微信本身就是短剧红利的最大受益者之一。
绿泡泡短剧的风向标意义,体现在微信官方对短剧的态度已从早期的漠视、坐收流量红利,进入到加码扶持的阶段,且在红果短剧的巨大成功光芒下,微信平台接受了短剧确实需要一个中心化分发入口,并接纳短剧进入微信商业流量循环的主通道。
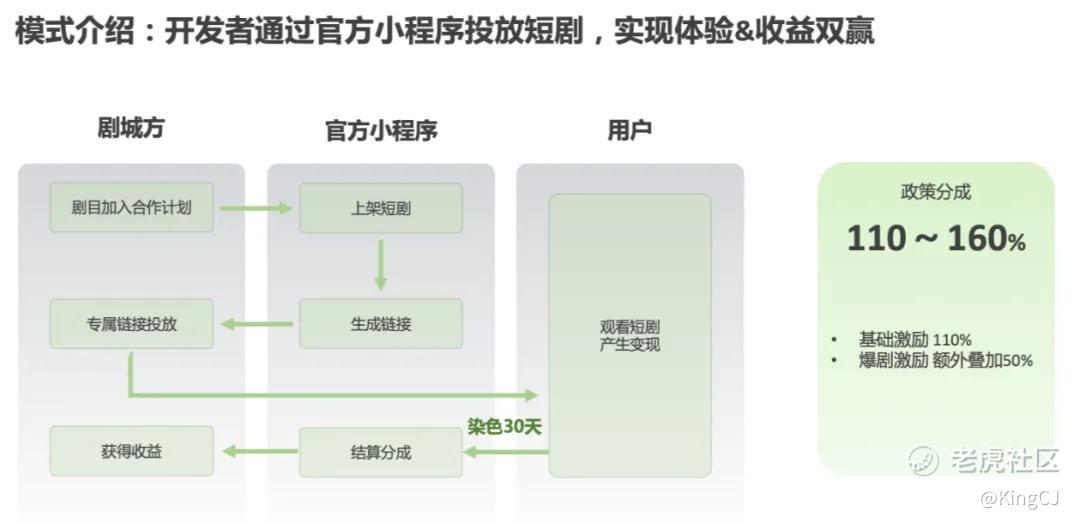
从最新两个季度的扶持计划看,短剧不仅已可在视频号投流,接入微信广告系统、并满足托管时长等要求的短剧能拿到超过70%分成,而在绿泡泡小程序投流的短剧在满足时长、内容品质等要求后,算上平台补贴与返点,综合激励收益甚至超过100%。
对比小游戏介乎五五和七三的分成看,体现了微信足够的扶持力度,和打造一个中心化短剧流量枢纽的决心。
短剧是AI时代的主流内容形态
微信官方的态度转变,其实是承认了短剧的巨大需求与价值。笔者在内的老登们可以觉得短剧LOW,可以批判短剧将毁灭几代用户的品味、极大挤压优质内容的生存空间,但必须看清的是,短剧、漫剧在内的巨量个性化定制内容,必然借AI东风成为这片市场未来的最主流内容形态之一。
[企鹅生态]此前在《长视频平台沦为科技老登?》也写过,长视频平台几年前最大的梦魇已经成真,短视频在取得对长视频的完全胜利、掠夺走大量用户时长和广告收入后,还真的深刻改变大众用户的审美口味,过去两年衍生出短剧、漫剧等极速增长的新内容形态也在碾过长视频,在AI的加持下,更批量、更个性化的“合成食品”集中爆发也已是定局。
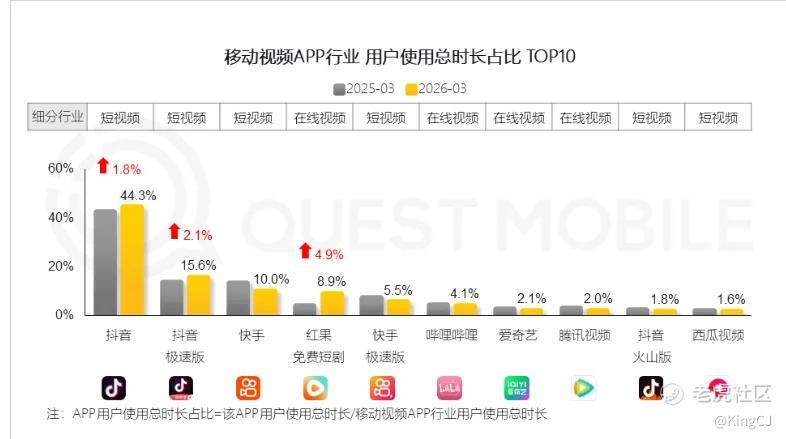
短视频之后,短剧也已取得对长视频的决定性胜利
与腾讯视频常年争雄的爱奇艺,目前只剩下了不到十亿美金市值,明显低于吃到漫剧、短剧和AIGC红利的阅文,此前视频平台号令上游IP生态的形势已经扭转。而市场评估也认为短剧去年市场总规模突破了600亿,夸张的预测是今年会破千亿,远超长视频发展了二十多年的天花板。
更会让腾讯感到压力的,是下半年开始各项数据都显示,字节已在流量大盘层面完成对腾讯的超越,推力不仅来自头部APP中抖音正在超越微信,红果短剧、番茄小说等内容流量也是字节增速最快的部分。
而与之对应的是,按照这份报告的说法,微信的总时长其实是下滑的。基础流量生态是小程序服务生态、电商、Agent等更有价值生态的基石,这无疑对微信的闭环流量理念提出了挑战。
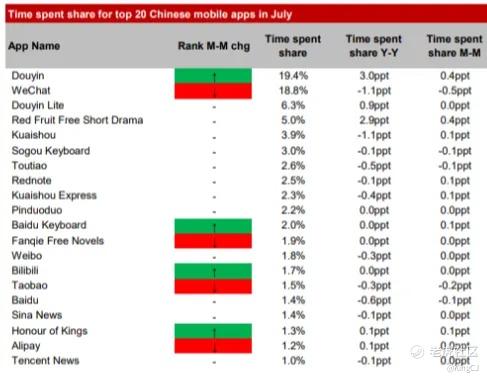
可以看到,在总用户时长层面,抖音、字节大盘在下半年分别超越微信和腾讯大盘,红果短剧为社交、短视频后占据用户时长最多的第三需求
且小说、短剧、漫剧等天然成为最早跑在AI上的内容形态,将会成为AIGC最早的战场。即便认为内容市场的价值于微信生态来说只是三瓜两枣,但短剧这个在AI时代具备战略价值的内容形态,也是腾讯必须去争抢的。
在这种情况下,谈继续坚守精品,已不具备现实意义。曾被腾讯举高到与社交生态并列的整个内容生态,其实面临着一次巨大的重构压力。
绿泡泡短剧外,微信已把服务号入口几乎都给了对标小红书的贴图号(俗称小绿书),还有对小说的扶持计划和对音乐内容的引流等,这个可能会有点晚,但不长的移动互联网发展史一再证明,腾讯微信是一支擅长后发先至的团队,期待神迹再现吧。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
