


【谋周记】利息支出破万亿,美政府难以为继了吗?(2026年第41周|总第291期)
上周二,标普500收在7818.93点,8月13日以来第一次刷新收盘纪录,全周涨1.2%。周三,10年期美债拍卖中标5.30%,24年新高。
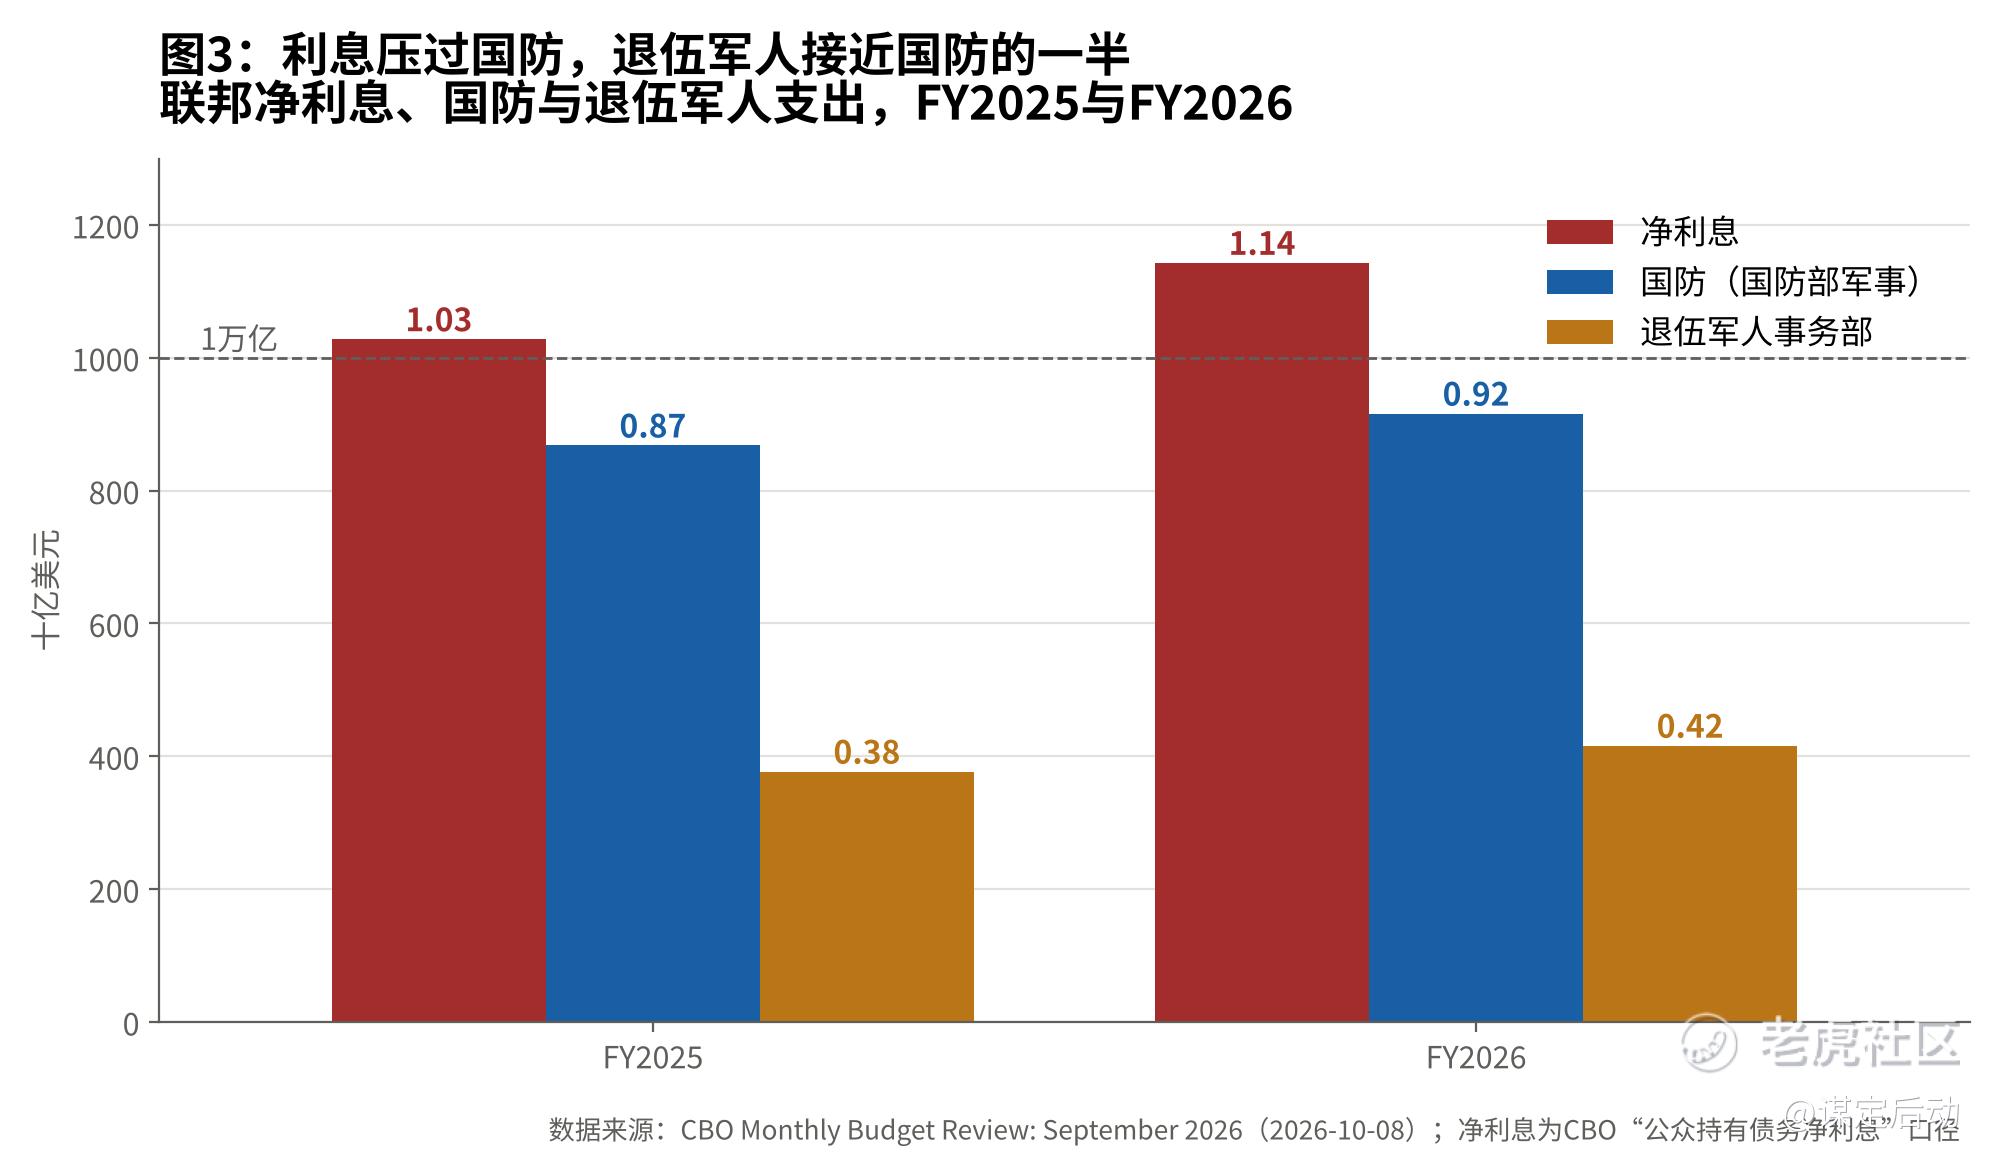
周四,国会预算办公室交出了2026财年的账本:收入5.40万亿美元,支出7.40万亿,赤字1.99万亿;净利息1.14万亿,比国防多出2,270亿。
赤字占GDP 6.2%,失业率4.2%,本土没有战争,也没有衰退。预算监督组织的负责人Maya MacGuineas给这个数字的定语是:战争和衰退之外,历史最高。于是本周很多标题在问同一个问题:美国政府还撑得住吗?
先把账本摊开,答案藏在收入端的两行和支出端的两行里。
个人在交税
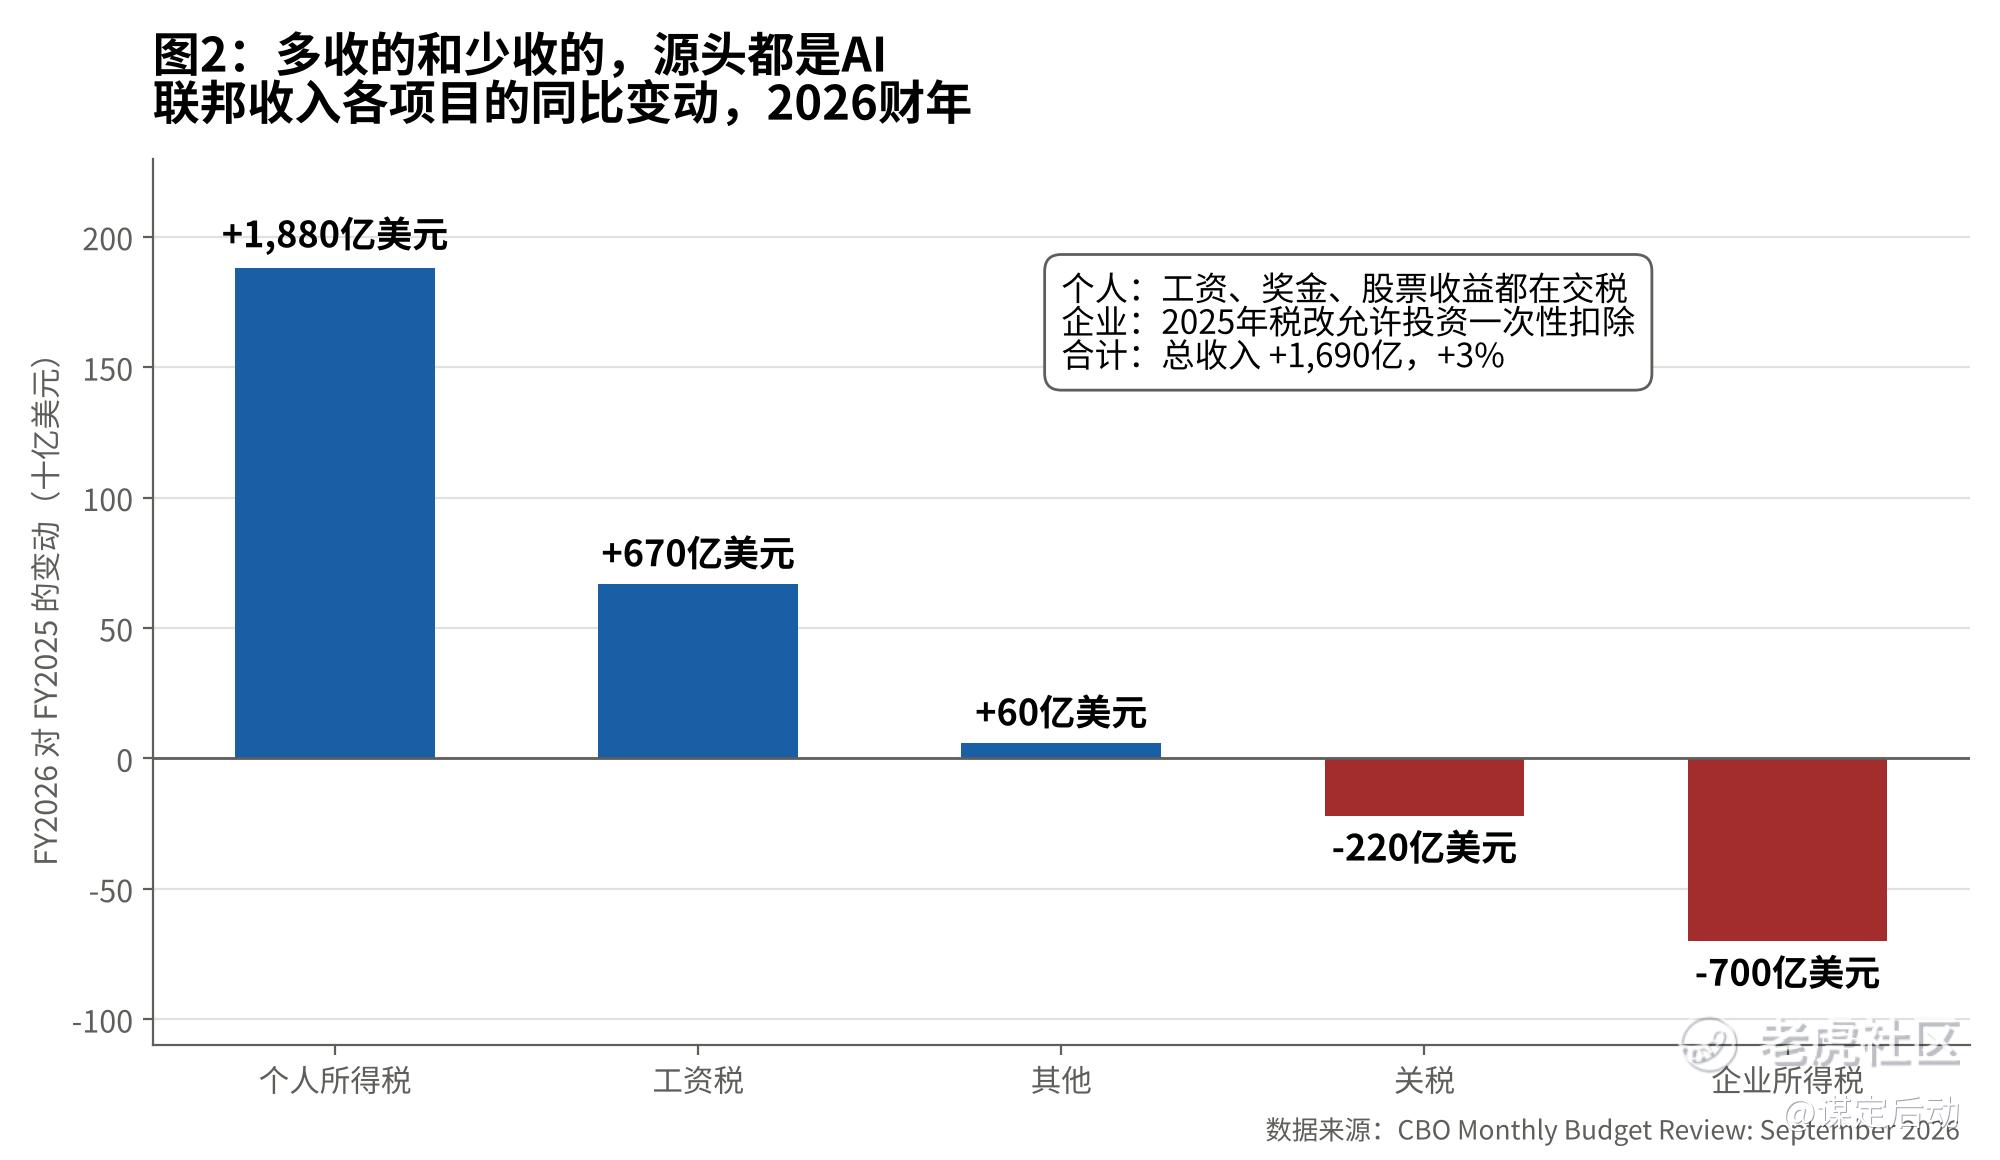
收入端最大的一行是个人所得税:2.66万亿涨到2.84万亿,多收1,880亿,涨7%。拆开看,从工资里代扣的部分多了1,680亿,涨5%,这是工资和奖金;自己申报补缴的部分多了1,080亿,涨9%,这里面是卖股票、卖期权的资本利得。工资税也多收了670亿。
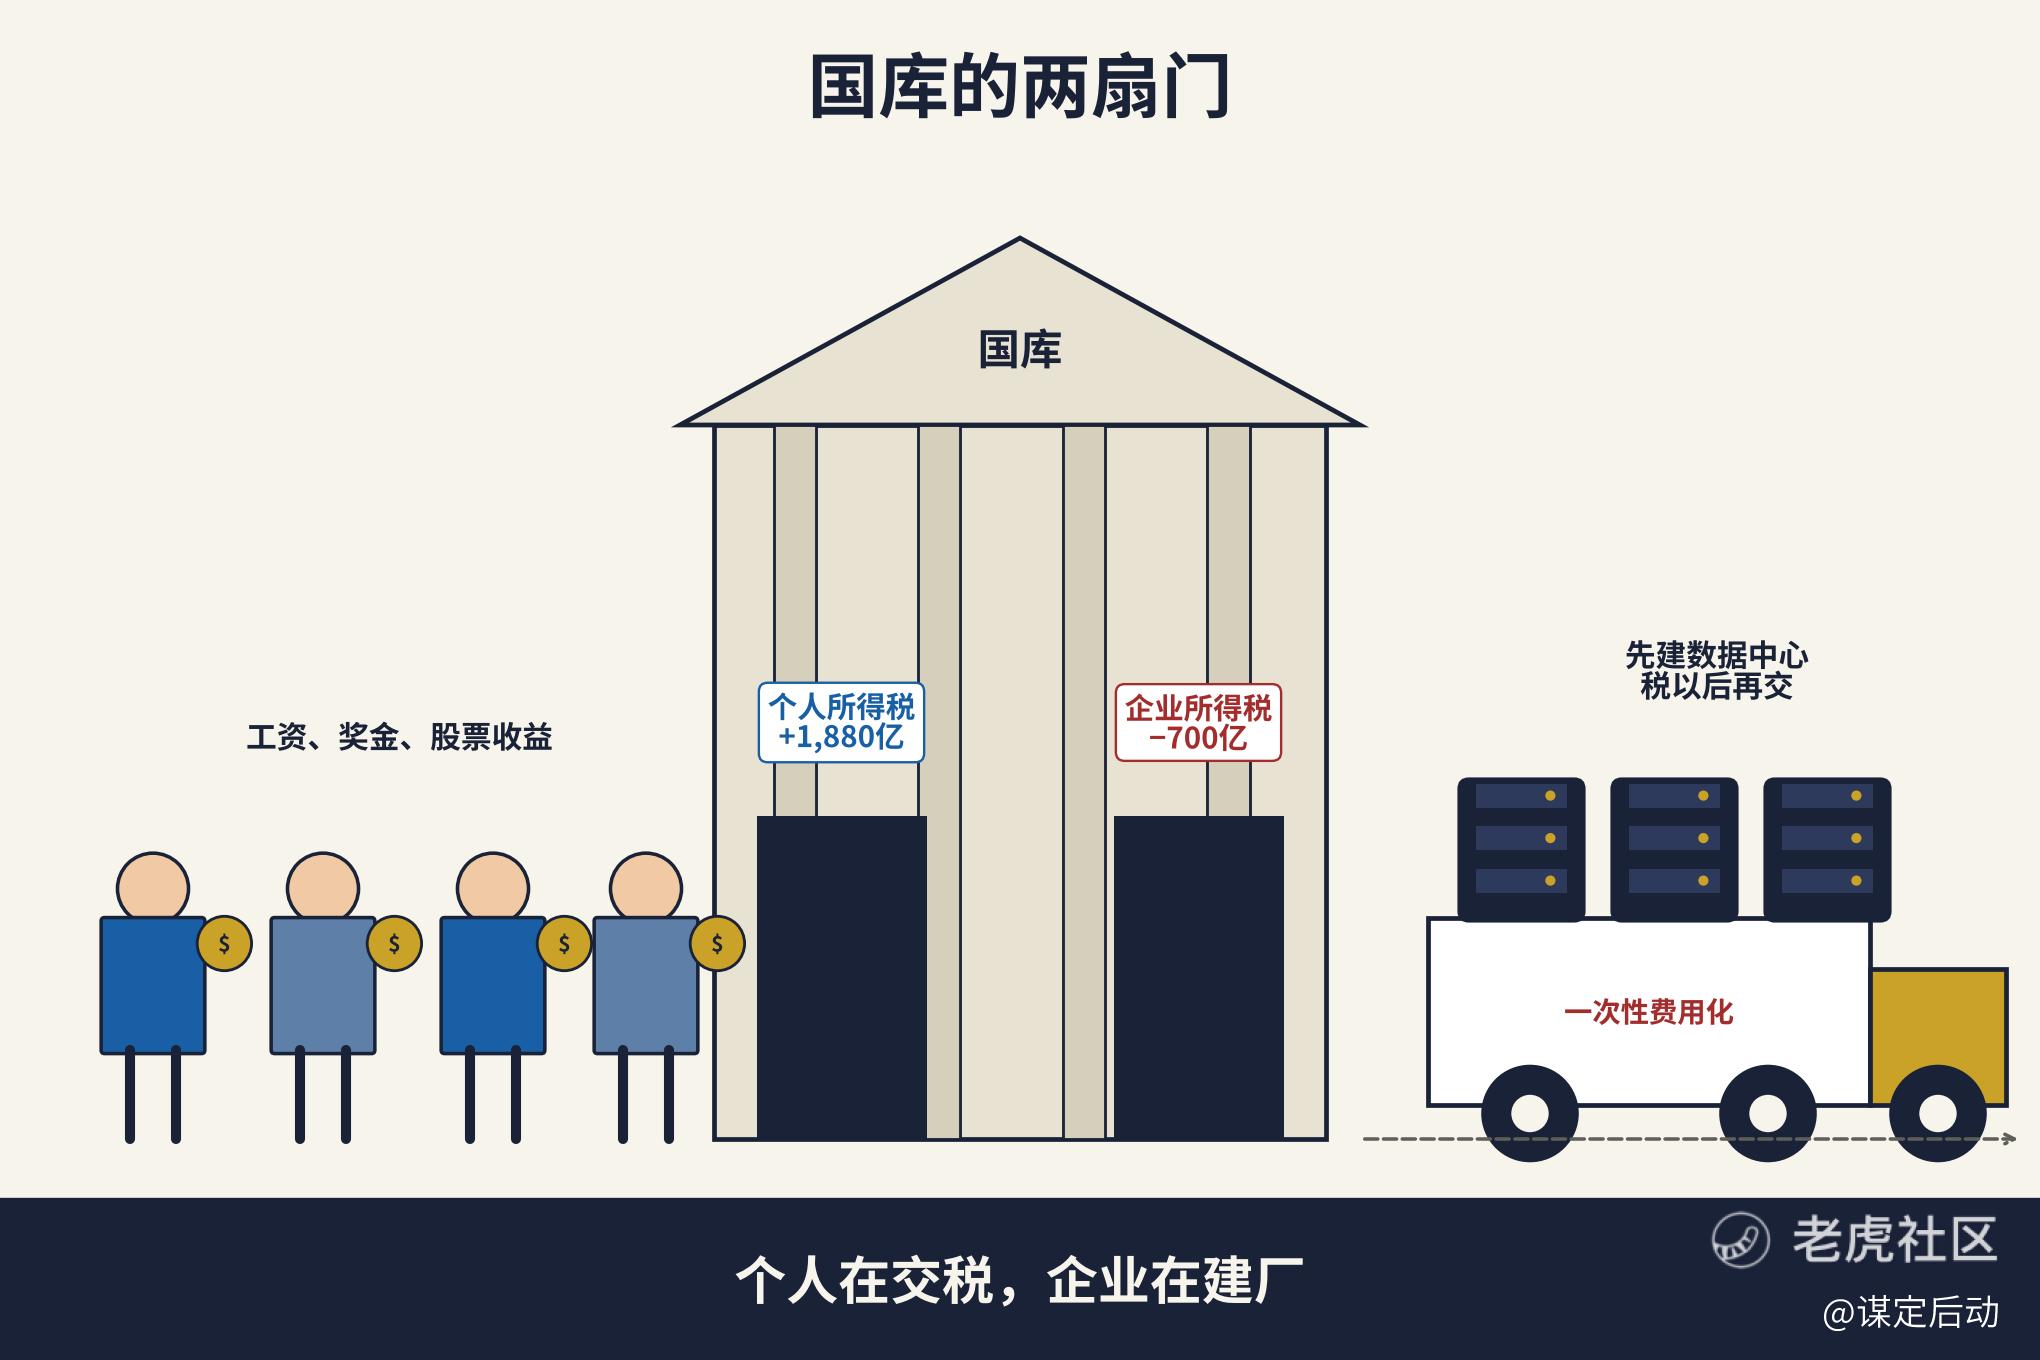
工资、奖金、股票收益都在交税,AI的财富效应落到了个人的税单上。英伟达市值逼近6万亿美元,美光今年涨了近三倍,员工的限制性股票一归属就按工资代扣,股东的获利一落袋就要预缴。国库是这轮行情最大的股东之一。
企业在建厂
收入端跌得最狠的一行是企业所得税:4,520亿掉到3,820亿,少收700亿,跌16%。CBO的解释只有一句:企业利润在涨,但2025年的减税法案允许企业对特定投资一次性扣除。去年7月4日签署的这部法案,把设备投资100%当年费用化的政策永久化了。
微软是最典型的样本。2026财年,它在美国的税前利润约1,010亿美元,上一年的纪录是650亿;按21%的法定税率,联邦所得税应缴约212亿,当期实缴24.6亿,实际税率2.4%。少缴的187亿里,约三分之二来自投资的加速折旧。同一年,微软的资本开支1,159亿,比上年多八成,其中三分之二买的是服务器和GPU,正是可以一次性扣除的那一类资产。现金流量表上还有一个脚印:递延所得税前九个月是正95亿,上年同期是负48亿。
说白了,政府让企业把本该交的税先留在手里建数据中心,税以后再收。这是政策设计,不是漏洞。企业所得税少收的700亿,和个人所得税多收的1,880亿,是同一件事的两面:一边在建AI,一边在分AI的红利。
关税那一行也值得我们看一眼:少收220亿。2月最高法院裁定紧急状态关税违法之后,财政部从5月起退税,本财年退了约1,300亿。关税这个收入来源,占总收入3%,还在往回吐。
利息压过国防
支出端涨得最快的大项是净利息:1.03万亿涨到1.14万亿,多付1,150亿,涨11%。CBO的解释也是一句:债务更多了,长端利率更高了,短端利率下降只抵消了一部分。
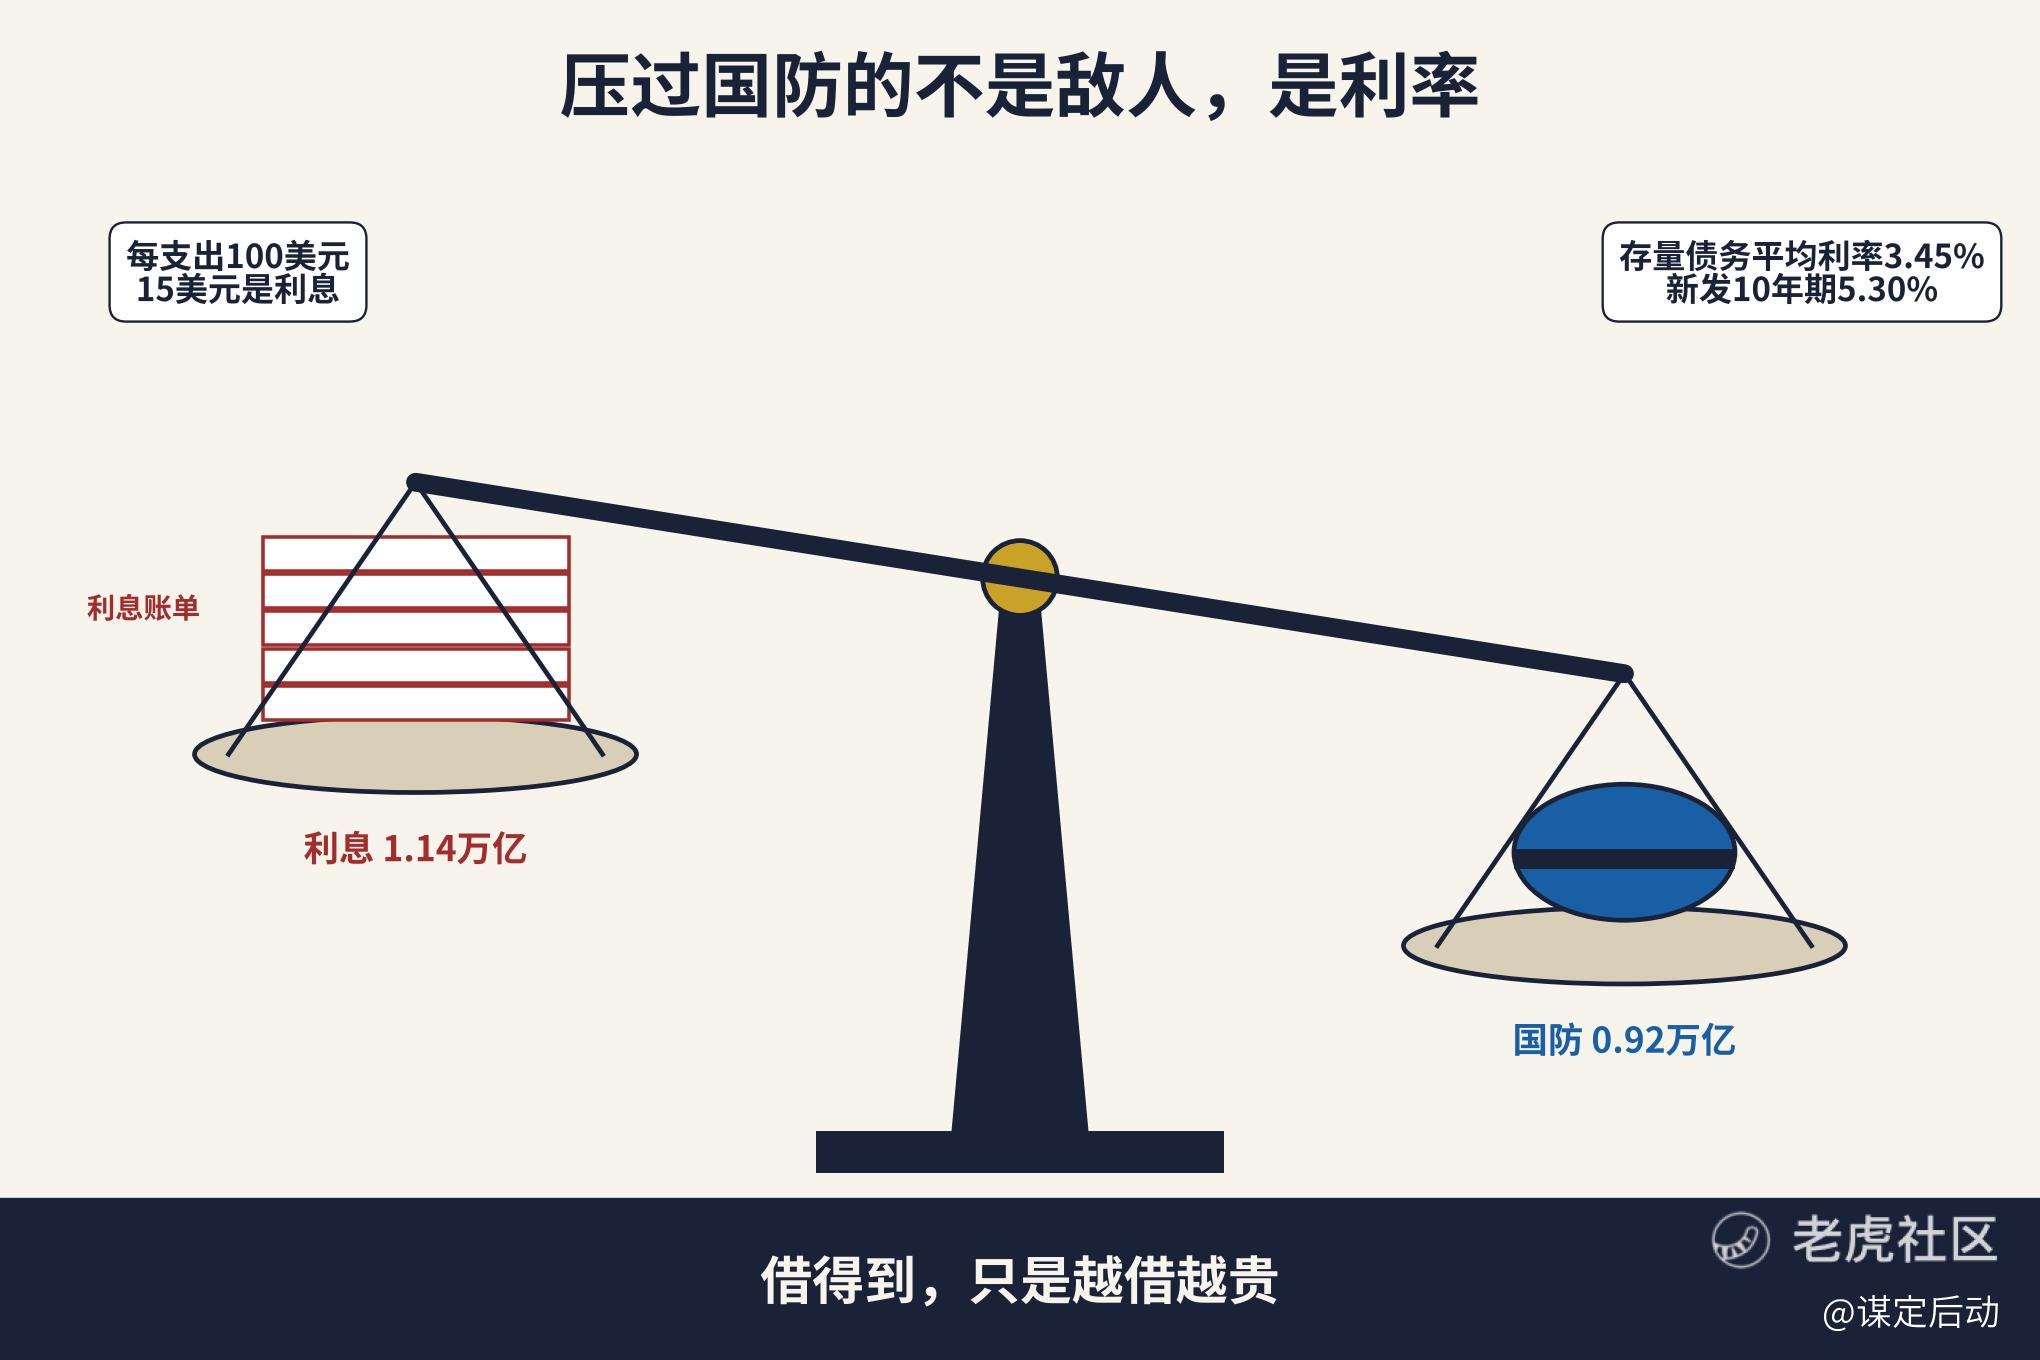
1.14万亿是什么量级:国防9,160亿,利息比国防多2,270亿,已经是连续第三年压过国防;每支出100美元,15美元付了利息;利息占GDP去年就到了3.3%,比1991年的高点3.2%还高。
更要紧的是方向。联邦总债务本财年末40.1万亿,其中公众持有32.4万亿。存量债务的平均利率7月是3.45%,2009年以来最高;新发10年期是5.30%。2020到2022年发的那批票息不到1.5%的国债,正在一张一张到期,换成5%上下的新债。利息账单的斜率,由到期续借那一刻的利率决定,而不是由欠了多少决定。
这就是“对手是利率”的来源。2万亿赤字要靠发债填,发债推高长端利率,长端利率抬高利息,利息又抬高赤字。10月7日那场10年期拍卖,间接买家拿走八成,中标比预发行还低1.7个基点,买家一直在,只是要价一路往上。美国的信用没有问题,问题是价格。财政部付的利率,和股市给盈利打折的利率,是同一个利率。
谁卖命,谁多拿
支出端还有一行涨了10%:退伍军人事务部,3,770亿涨到4,160亿。CBO的解释是,领福利的人更多了,每个人领得也更多了。
多出来的人,来自2022年的《PACT法案》:23种与有毒物质暴露相关的疾病被列为推定病症,退伍军人不再需要自己证明因果关系。领取伤残补偿的人从2020年的500万增加到2024年的近600万,占1,800万退伍军人的三分之一;人均年补偿从1.8万美元涨到2.55万美元;伤残补偿总额从910亿涨到1,530亿。本财年退伍军人事务部处理了超过300万份伤残申请,第二年刷新纪录,积压减少七成,发放的补偿和抚恤超过2,070亿。2026年的福利再按2.8%上调。
4,160亿,接近国防开支的一半。这笔钱我愿意把它看作另一种国防:谁给国家卖命,谁就实实在在多拿好处。这不是嘴上的敬意,是国家凝聚力的投资,账期很长,回报也很长。
难以为继了吗
破产有两种:一种是没人肯借钱给你,一种是借得到,但越借越贵。美国是第二种。
上一次利息占GDP站在3%上方,是1980年代末到1990年代中。那一轮的出路不是省出来的:互联网投资潮把生产率和资本利得一起推了上去,个人所得税占GDP从1992年的7.6%升到2000年的10.2%,1998年联邦预算转为盈余。利息这座山没有被搬走,是被分母和分子一起长没的。
今天的账本,押的是同一个注。企业少交的700亿税,变成了数据中心;个人多交的1,880亿税,是AI财富效应的第一笔分红。财政和股市赌的是同一件事:AI的生产率,要在利息滚起雪球之前兑现。
两个条件缺一不可。一是AI真的赚钱,今天递延的税款明天变成利润和税收,这个看财报。二是利率回落,让续借的利率别再往上爬,这个看油价和美联储。两个条件之外,还有一个不能出的意外:在失业率4.2%的时候赤字就有6.2%,衰退一来,收入先掉,利息不会等。
所以“难以为继”是个问错了的问题。真正的问题是:借新还旧的那一刻,利率是多少。
提醒风险不等于看空,回调是上车的机会。
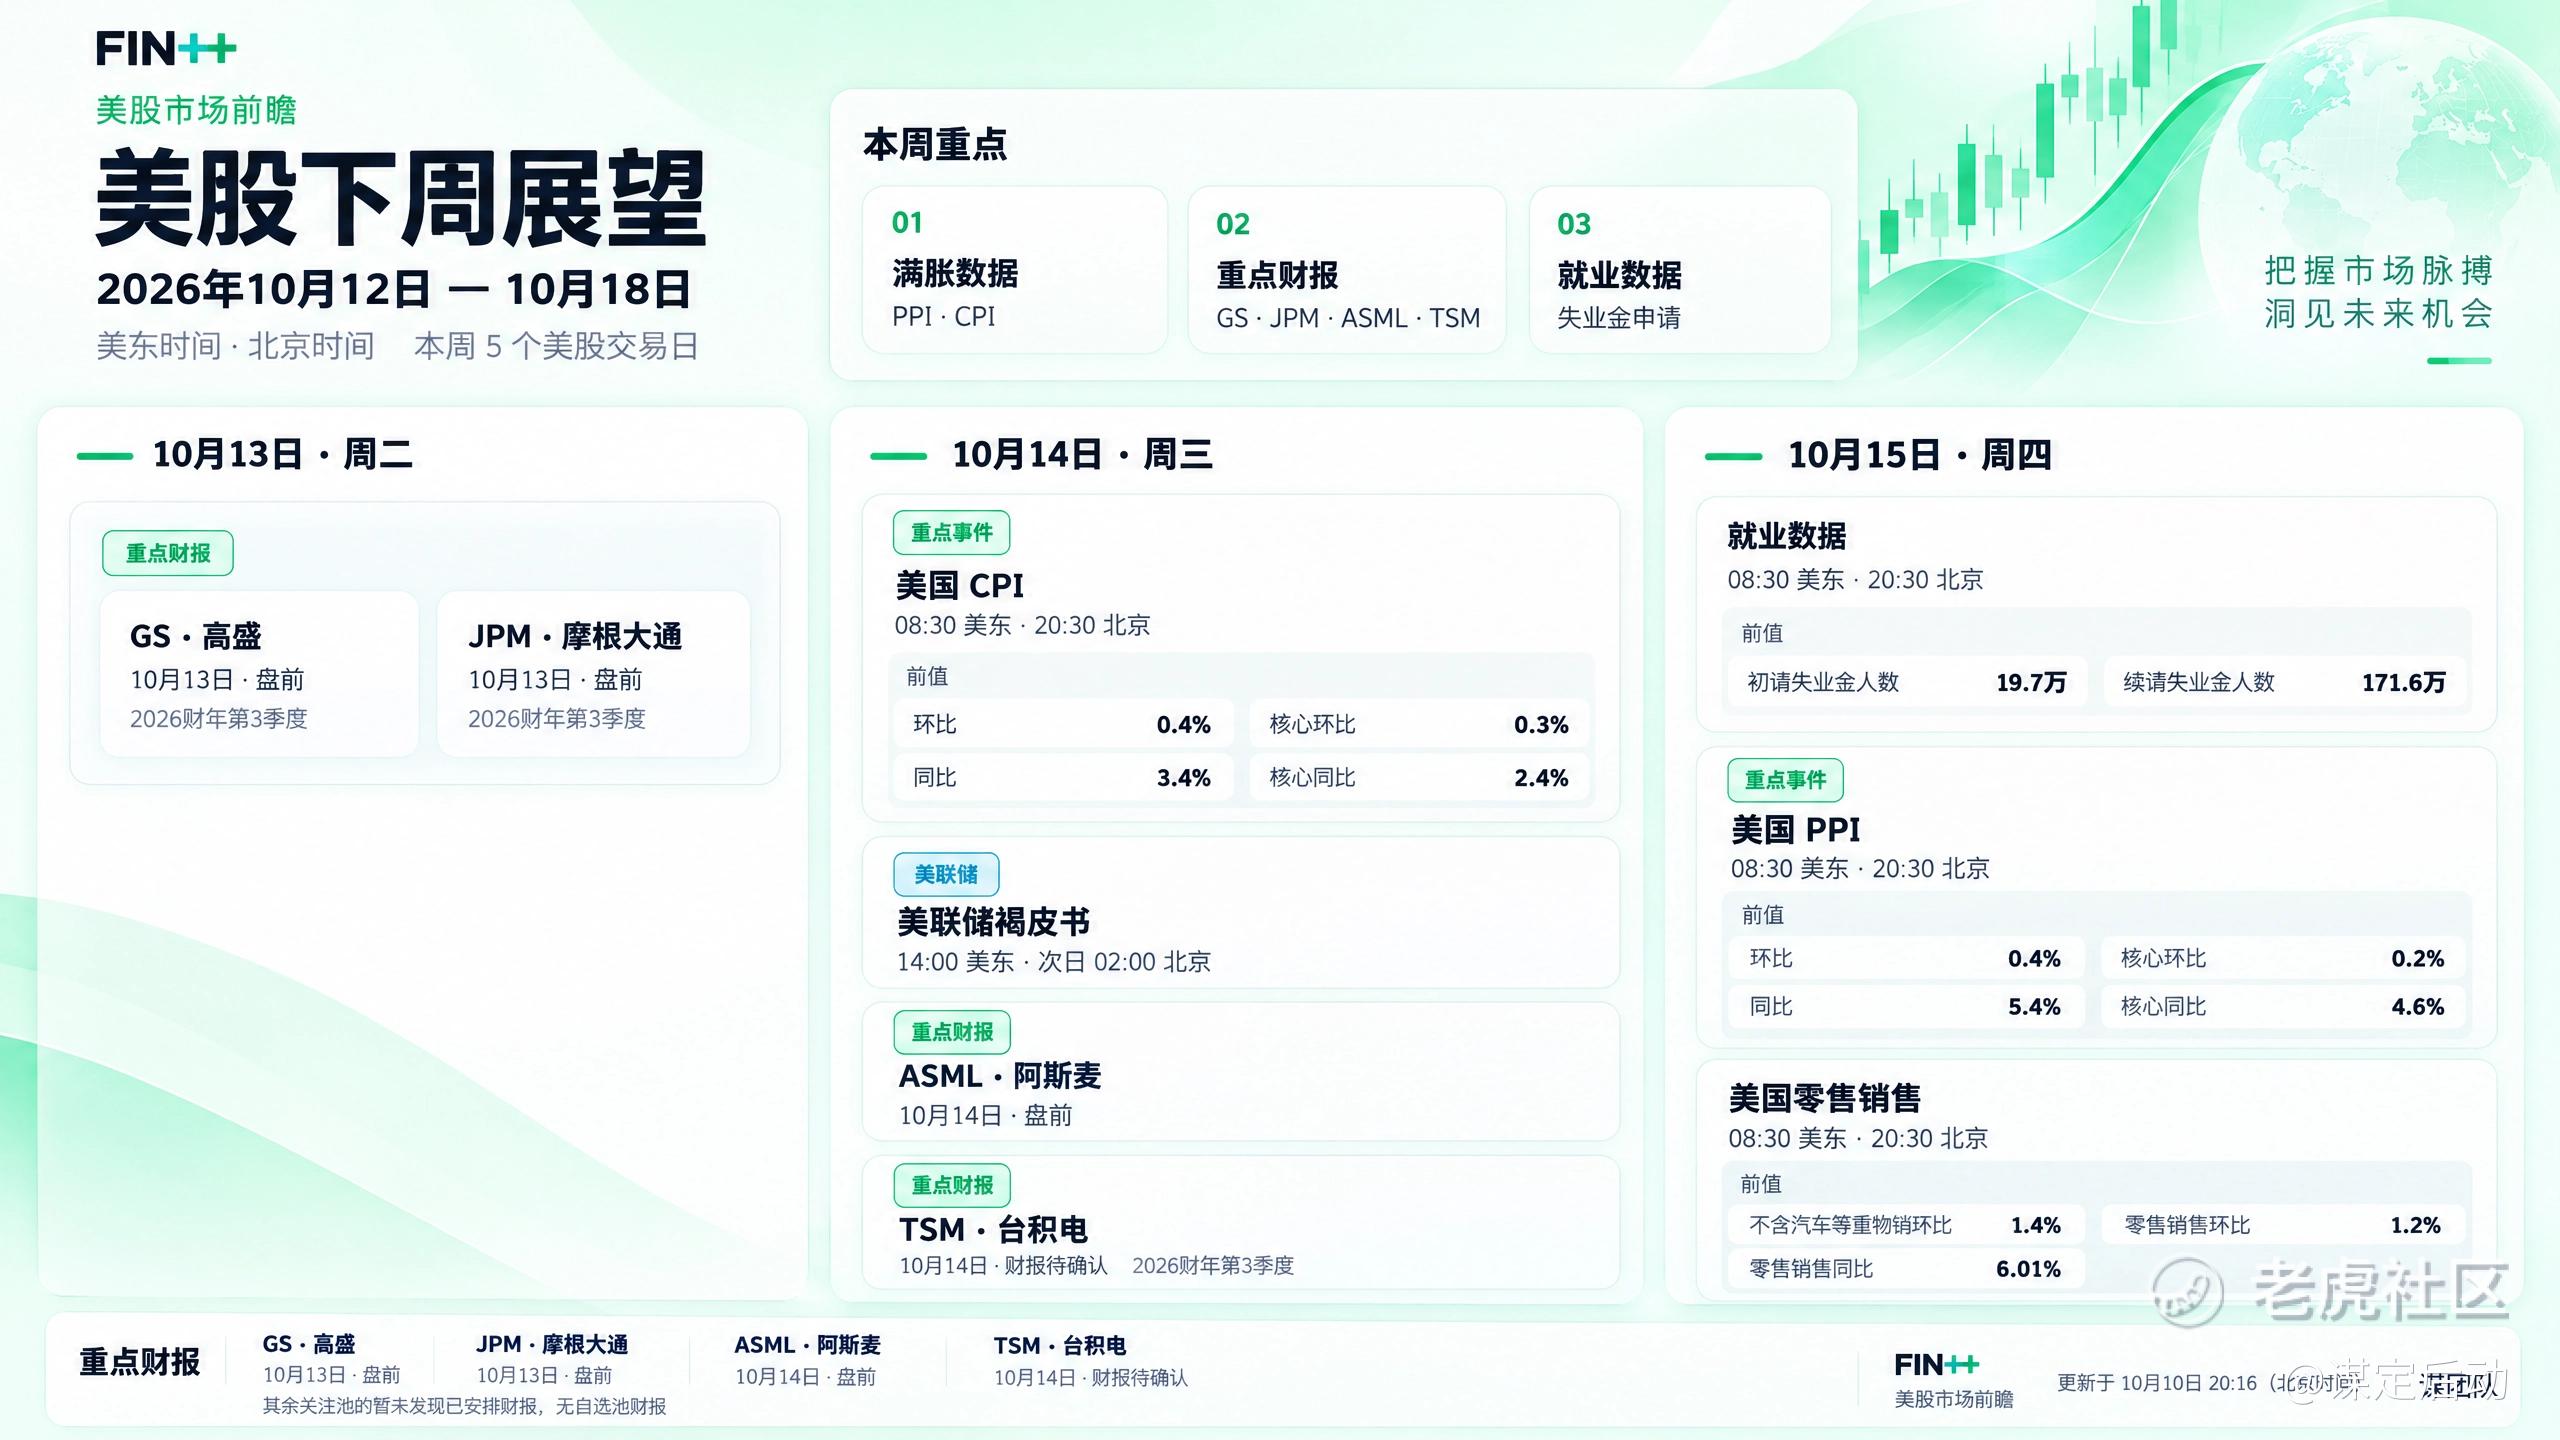
下周,先看CPI
周三的9月CPI,市场预期整体3.6%、核心2.5%,这个数决定12月加不加息,也就决定明年的利息账单从哪个利率起算。周二周三六家大银行财报,周四台积电,前者看信贷,后者看AI的分子。财政部的正式决算也在10月中旬公布,数字会比CBO的初步数略有出入。
【下周展望】
下周的美股,看利率的两头:一头是财政部要付的,一头是股市要折的。
上周的牌:标普七周来第一次收盘新高,10年期5.30%,赤字2万亿,利息破万亿。
下周的牌桌:周三CPI,周二周三银行财报,周四台积电。
财报决定分子,CPI决定分母。
利率没有回落之前,仓位不追高;AI链的财报没有证伪之前,仓位也不离场。名单和仓位,放在网站上。
说到底,赤字看政治,利息看市场。政治可以拖,市场不等人。
[下周展望与具体持仓详情请移步网站]
本文为个人观点,不构成投资建议。
#小虎投资科普 @小虎热点雷达
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
- 老山古·10-11 07:08阅,有深度点赞举报