


从高端车到换电网络,蔚来的增长逻辑在变
蔚来三季度数据的核心,不只是交付增长,而是“整车+能源”两条线的估值逻辑开始同时清晰。
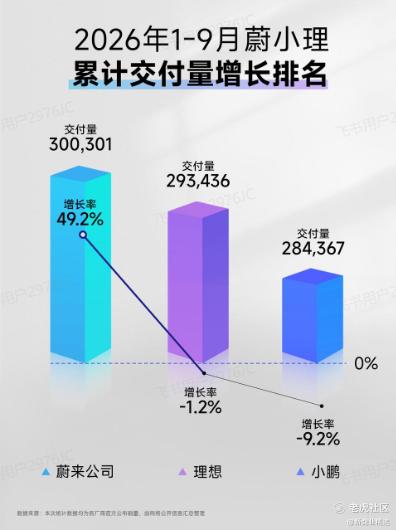
整车端,前三季度累计交付300,301台,同比增长49.2%。蔚来品牌、乐道、firefly萤火虫三季度交付均创历史新高,分别交付181,988台、70,191台和48,122台。三个品牌覆盖高端、主流家庭和高端小车市场,定位区分明确,同时共享技术、补能和服务体系。矩阵的价值在于扩大覆盖,而不是依靠单一爆款。
高端产品仍是利润与品牌锚。全新ES8上市一年交付15万台,ES9用119天交付3万台,蔚来品牌成交均价超过40万元。在纯电大型SUV市场,蔚来公司销量占比59.05%,每五台中有三台来自蔚来或乐道。高端市场份额稳定,是后续毛利率的重要支撑。
第二增长曲线则来自补能和能源业务。截至10月1日,蔚来建成9,499座充换电站,累计换电超过1.26亿次。9月与华能集团、吉利控股的合作,使换电网络进一步接入能源交易和行业协同。服务与社区业务连续盈利,也在提升用户全生命周期价值。
后续应关注三条主线:高端交付能否持续、能源合作能否形成稳定收入、规模效应能否继续改善毛利和现金流。若三条线继续兑现,蔚来的估值逻辑将不再只由整车销量决定,而会加入能源基础设施与用户资产的定价维度。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
点赞
举报
登录后可参与评论

暂无评论