


AI 时代最赚钱的,为什么是一批"最不智能"的公司?
2026 年,全球利润率最高的生意之一,是一桩跟"智能"几乎不沾边的买卖:内存。
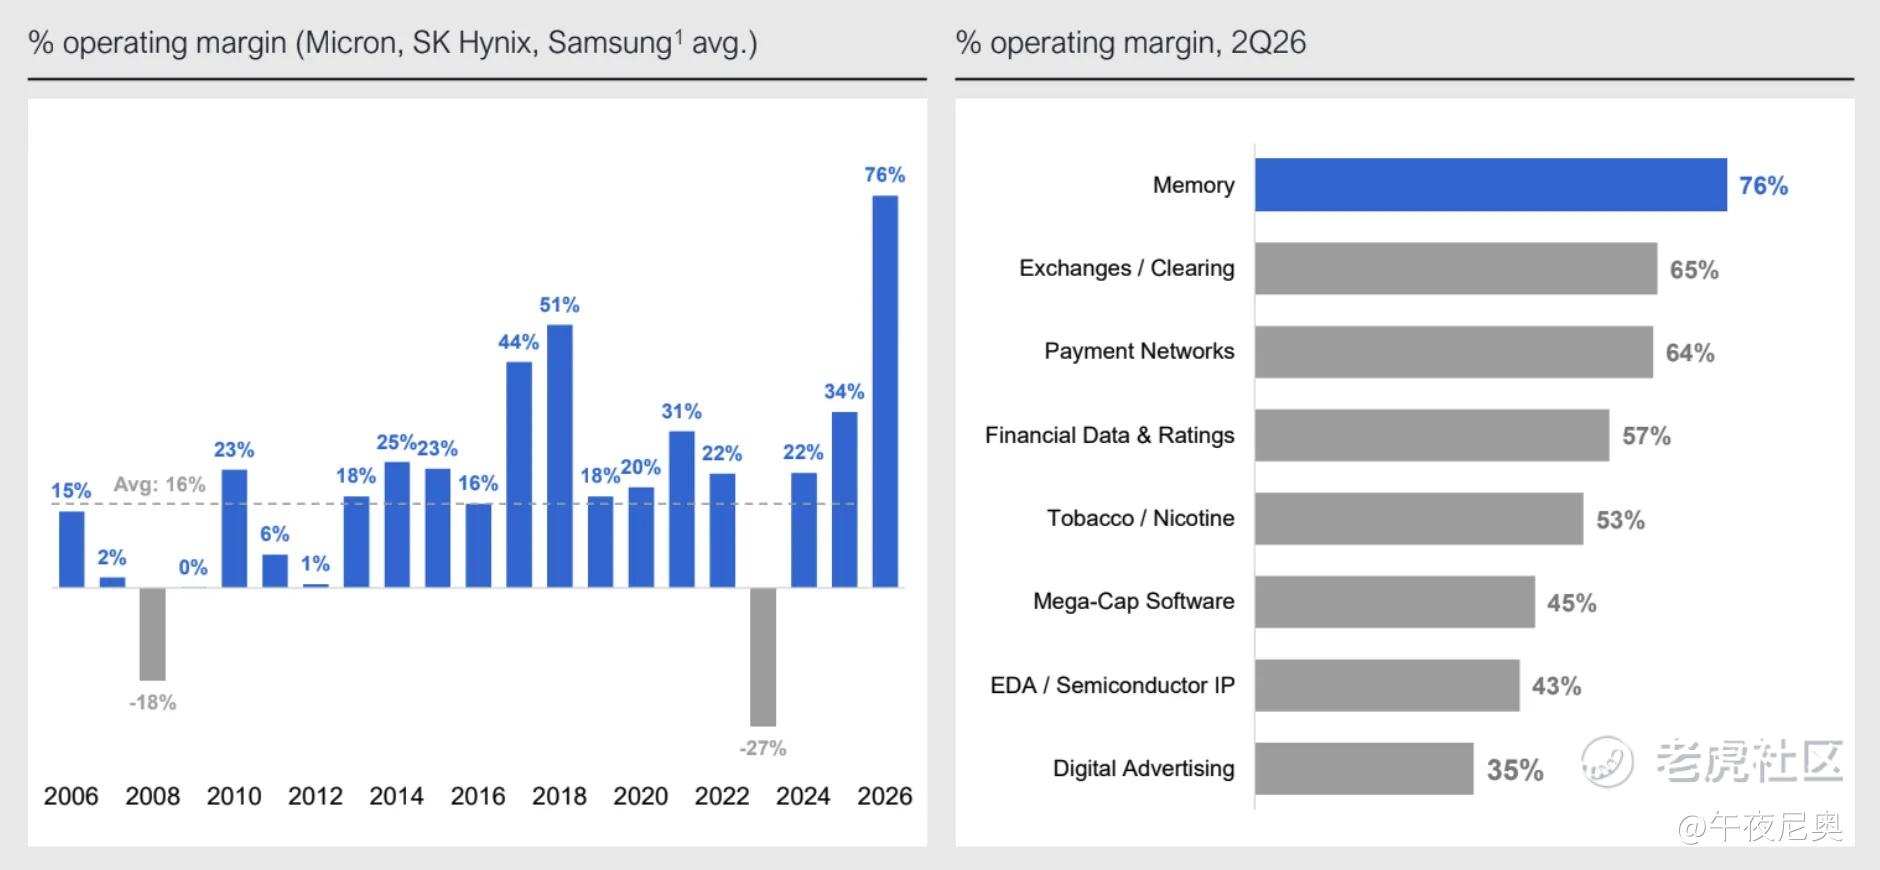
美光、SK 海力士、三星这三家存储厂商的平均营业利润率,2006 年是 15%,2020 年是 20%,而 2026 年,是 76%。
在 Coatue 同一份报告里,全球最大的几家软件公司,营业利润率是 45%;卖香烟的,53%;做支付网络的,64%。全都在这个"最不智能"的行业之下。
这个结果挺反直觉。
过去三年,关于 AI 的叙事几乎都绕着"智能"展开:谁家模型最强,谁家应用最聪明,甚至谁离 AGI 最近,通常是我们熟知的「御三家」各领风骚几个月,按这个逻辑,钱应该流向那些最聪明的脑子——前沿实验室、AI 应用、软件。
但市场给出的答案相反。
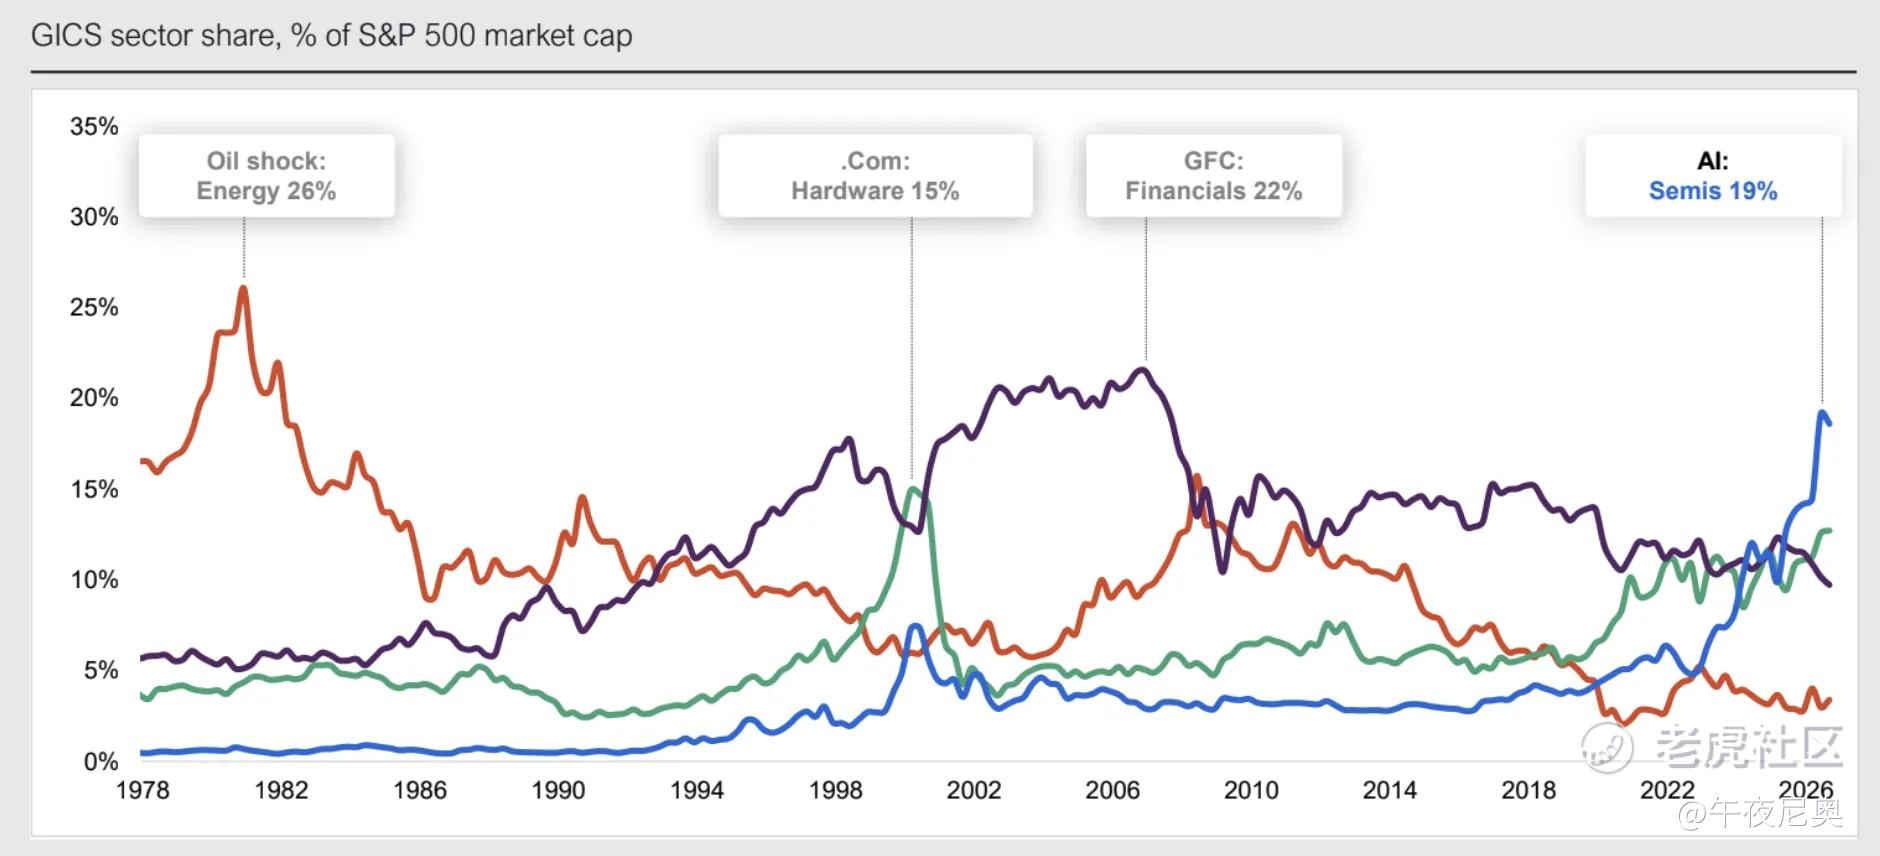
1978 年,半导体在标普 500 的市值占比是 0%;2026 年,是 19%。同一段时间里,能源从 16% 跌到 3%。一场关于"智能"的革命,最后把最多的市值,分给了一群做内存、造芯片的卖铲人。
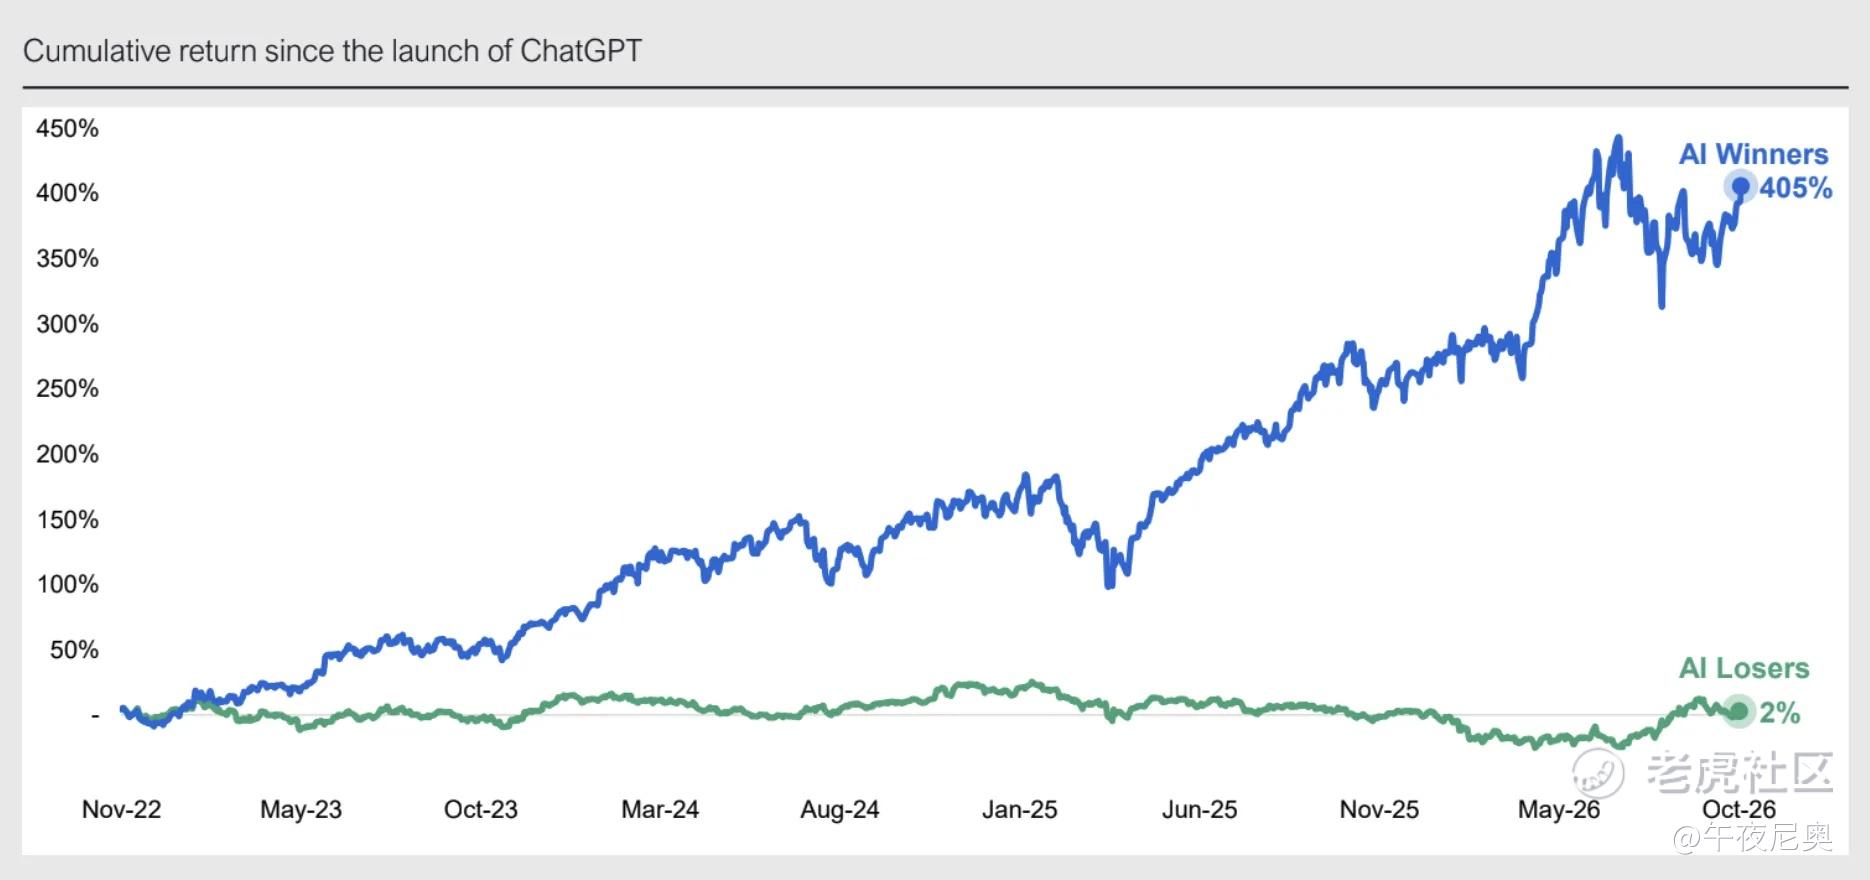
过去两年,押注 AI 的人赚得盆满钵满——自 ChatGPT 发布以来,coatue定义一组"AI 赢家"篮子的累计回报是 405%,"AI 输家"只有 2%。
但别急着把这 405% 记到"最聪明的公司"头上,翻开盘子来看,领涨的恰恰是那些做芯片、卖算力、造内存的硬件名字。所以,呢真正被资本重奖的,往往是那些把"智能"租给别人用的人。
这就有了一点荒诞的味道——全世界最聪明的一批人,正拼命让机器变得更聪明;而最先把钱装进口袋的,是一群研究怎么把内存做大、怎么把电送进机房的人。
更有意思的是,这群卖铲人,恰恰是过去几十年被市场认为最"不智能"、最传统、最没有想象力的生意……
曾几何时,存储是啥啊?是大宗商品,产能周期,价格战,被周期反复碾碎。
这玩意跟"想象力"、”科技“、"AI“什么的从来不沾边,也正因如此,当它的利润率第一次追平、甚至反超那些贴着"智能"标签的行业时,市场的第一反应是错愕。
为什么?我试着给一个测量角度。
智能,本质上是软件。而软件有一个与生俱来特点:边际成本趋零,然后被复制,然后被开源,然后通缩,不断重复。
今天最贵的模型,半年后可能被一个开源版本追平;今天最难的推理,一年后成了标配。其实Coatue 专门风险提示里专门列了一条——"开源模型抢份额"——这还真不是危言耸听,它就是软件行业几十年反复上演的剧本。
但物理世界不会通缩。一块内存要建晶圆厂,一座数据中心要接电网,吉瓦级的算力要真金白银的电。
这些看似傻大黑粗的东西,又慢又有生产瓶颈的,所以当"智能"这一层越来越便宜,它越要依赖的傻大黑粗的那一层,所以硬件、内存、电力就越稀缺,自然而然的,定价权就越往那里跑。
一个简单「软硬理论」很容解释这些被忽略的规律:越靠近"智能"的一端,就越像软件,越会被卷到成本线;越靠近"物理"的一端,就越像资源,越能守住溢价。过去一年,市场其实一直在给这条规律补课。
所以一个看起来有点反常识的点就是,AI 越聪明,它产出的智能就越不值钱;而承载智能的物理世界,就越值钱。
价值的位置,不在"thinking"的那一环,而在"记得住"和"算得起"的那一环。
Coatue 用了一个很好用的比喻:如果把 AI 拆成一个"数字大脑"。GPU 负责思考(并行),CPU 负责执行(串行),而一个会思考的大脑,最贵的从来不是神经元,是什么呢?是它要烧掉的「血糖」。
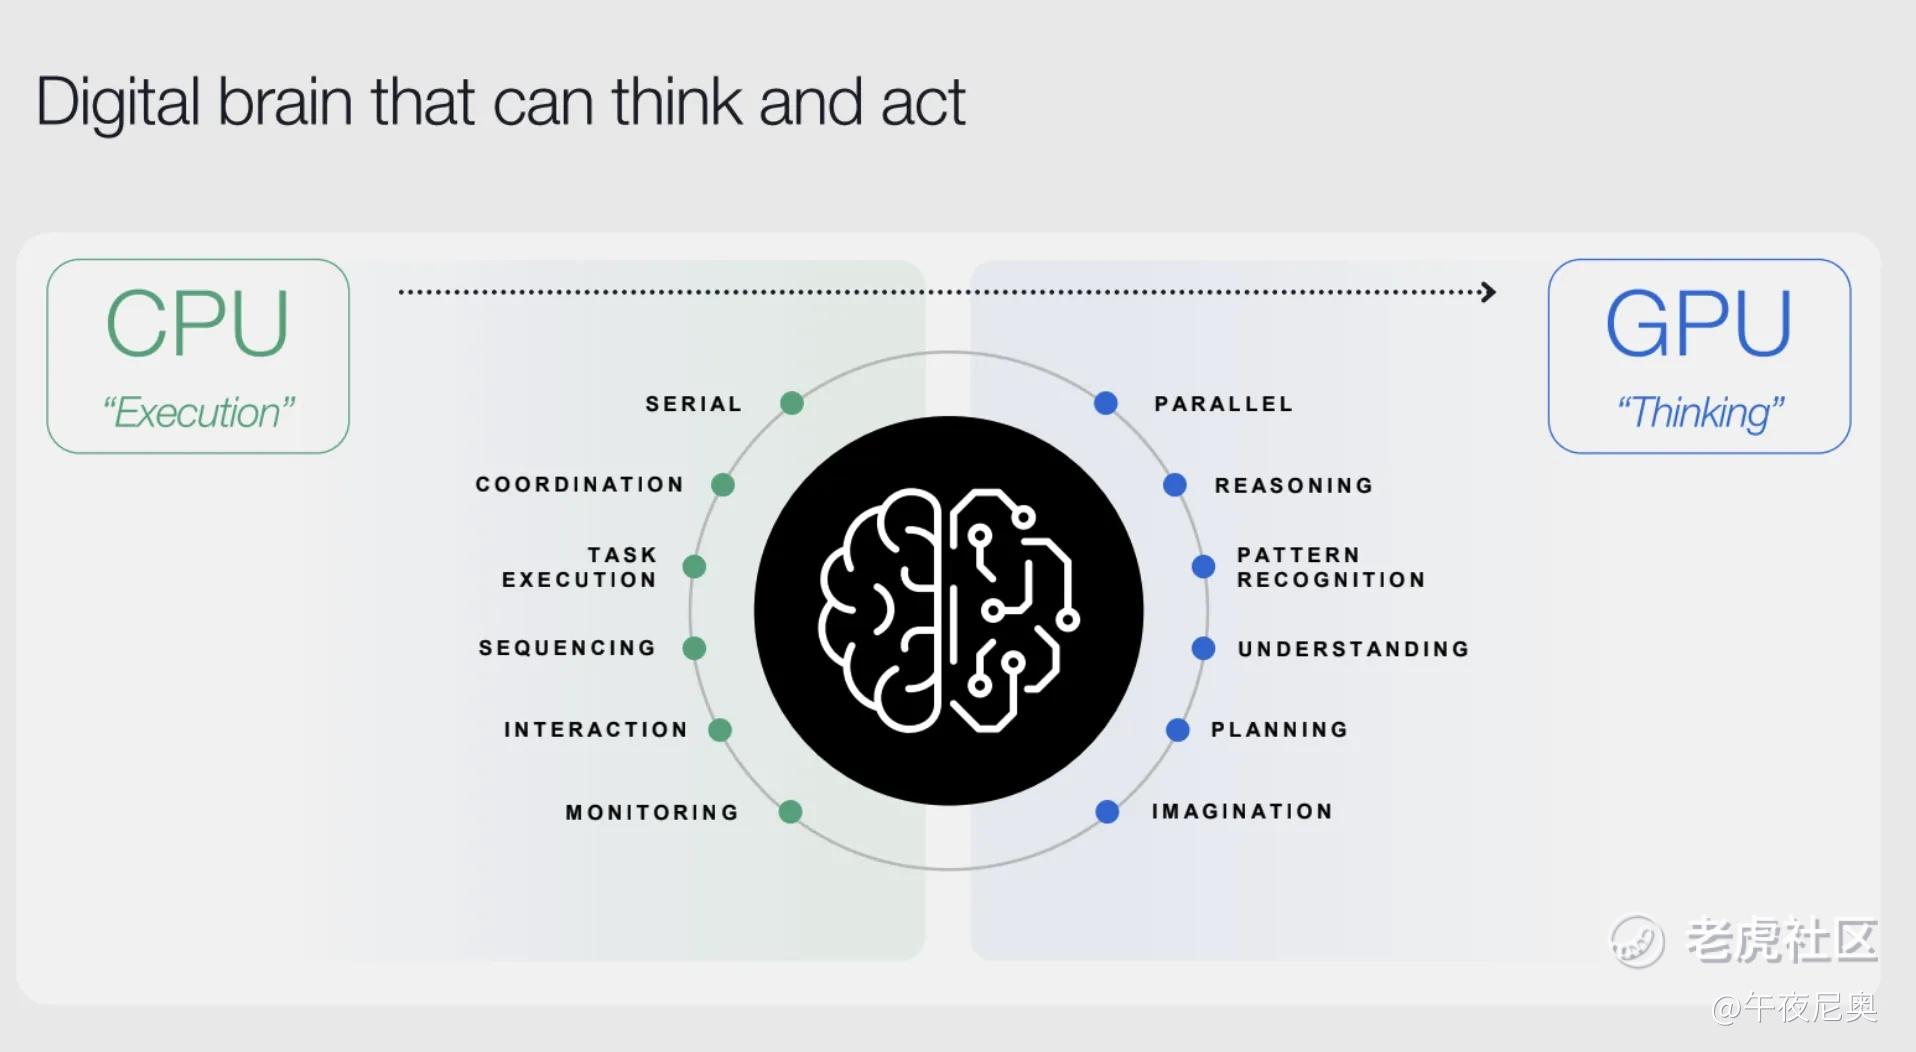
在我们所以的当下 AI 版本里,血糖就是内存,是电力,是 token。
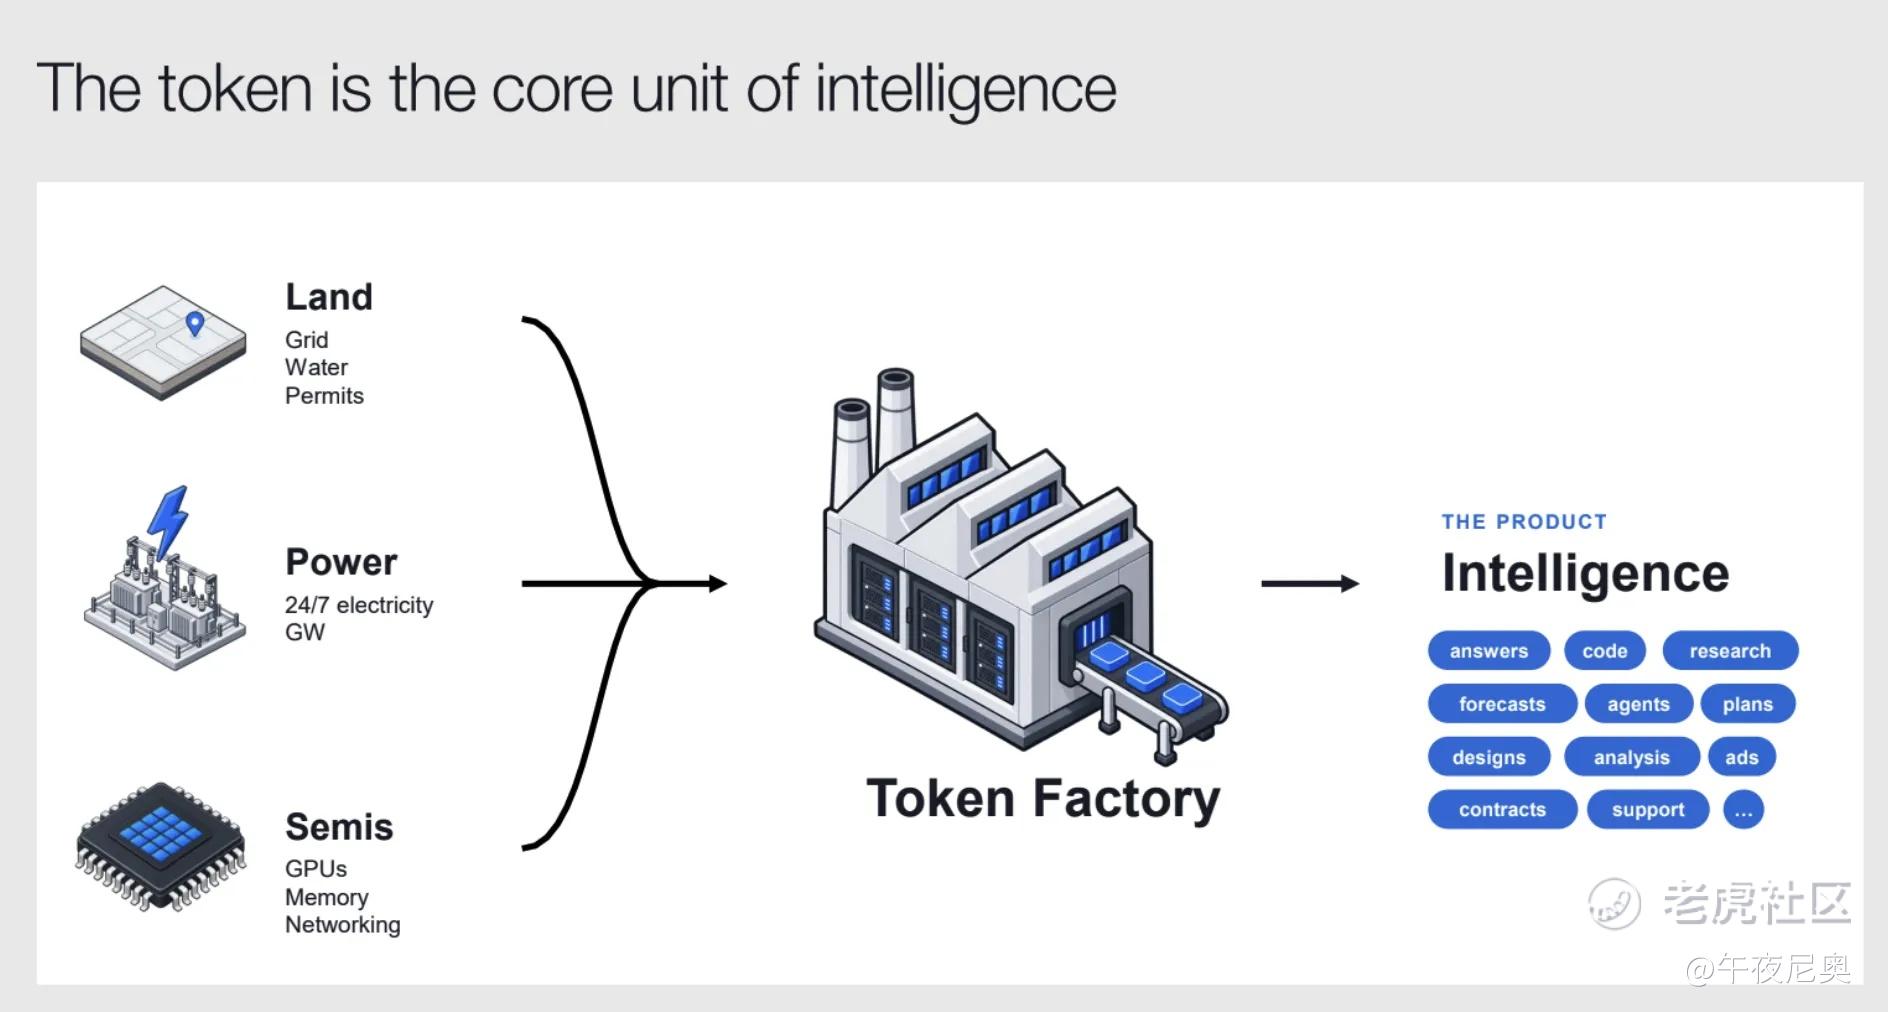
报告把 token 称作智能时代的核心单位,并把它和土地、水、电力并列——过去要种地得有土地,要建厂得有电网,未来的"智能",得靠 token 工厂。
谁握着 token 工厂,谁就握着收过路费的权力。
这里还有个想必大家已经听腻的杰文斯悖论。
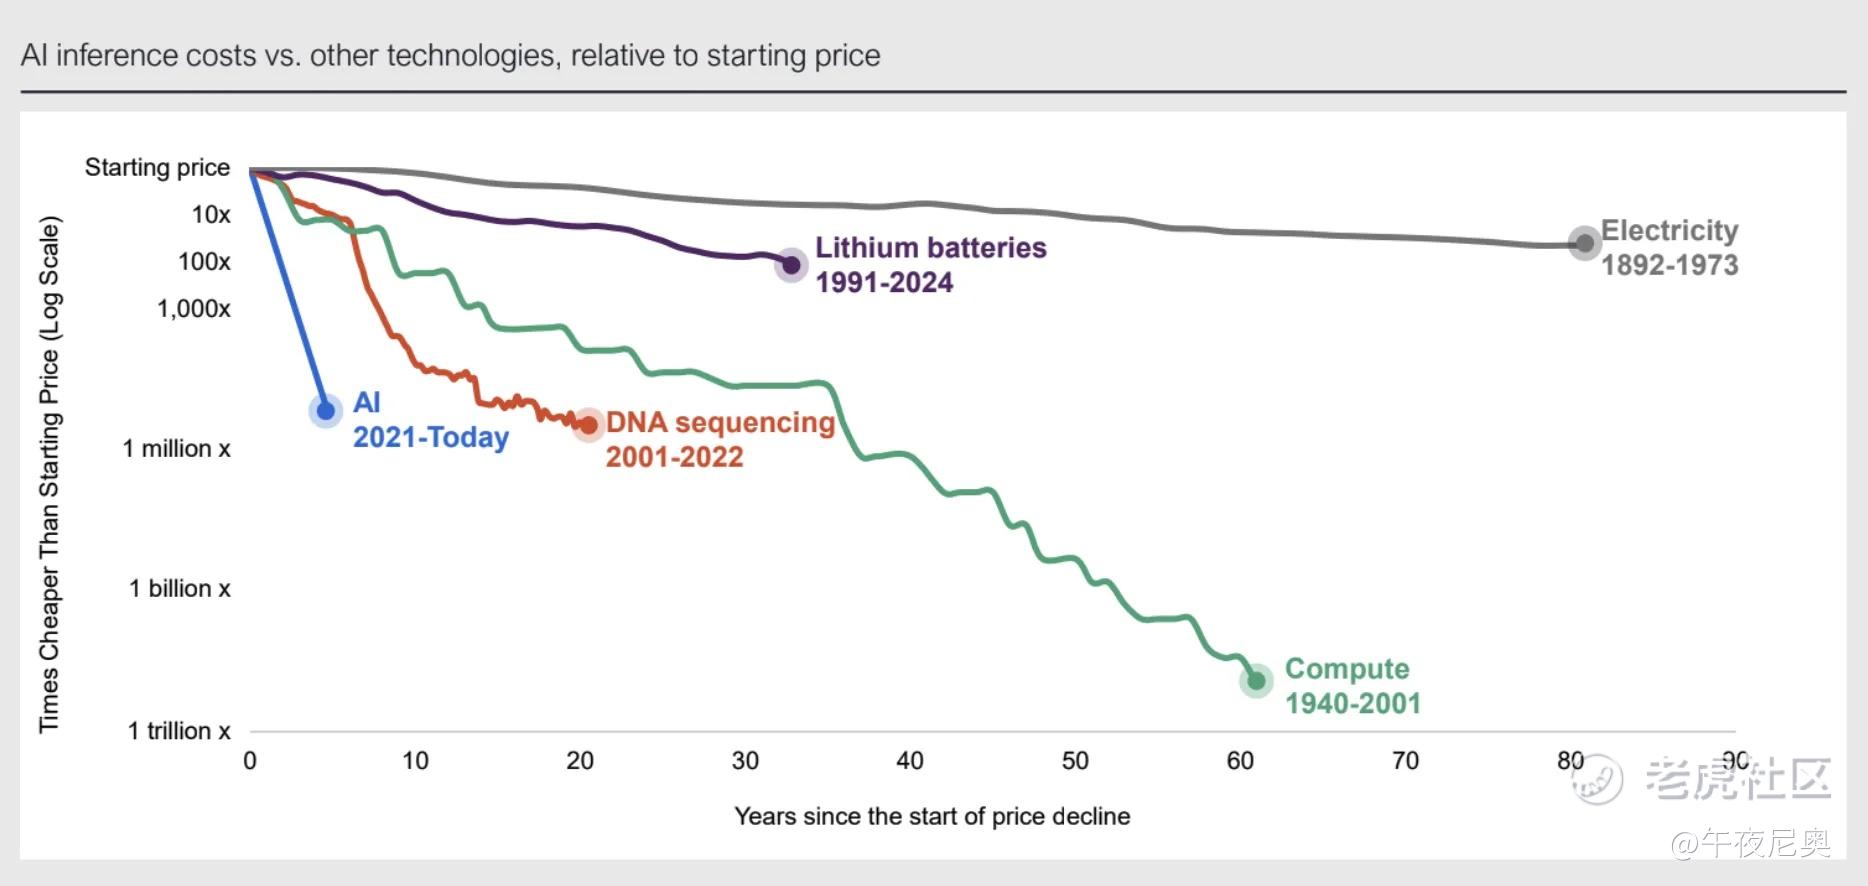
当年蒸汽机越高效,煤炭消耗反而越多;如今 AI 推理成本越降,被消耗的算力越是爆炸。便宜的算力不会让人少用,只会让人用得更狠。于是,短缺,就成了一种结构性的常态。
这件事,历史上发生过,剧本也很熟。铁路在美国 1914 年的巅峰,大约占去 GDP 的 9%;石油在 1979 年,占 8%。
每一次生产力跃迁,最后攫取最厚利润的,往往不是那个最革命的角色,而是给革命修路、供能、收费的人。
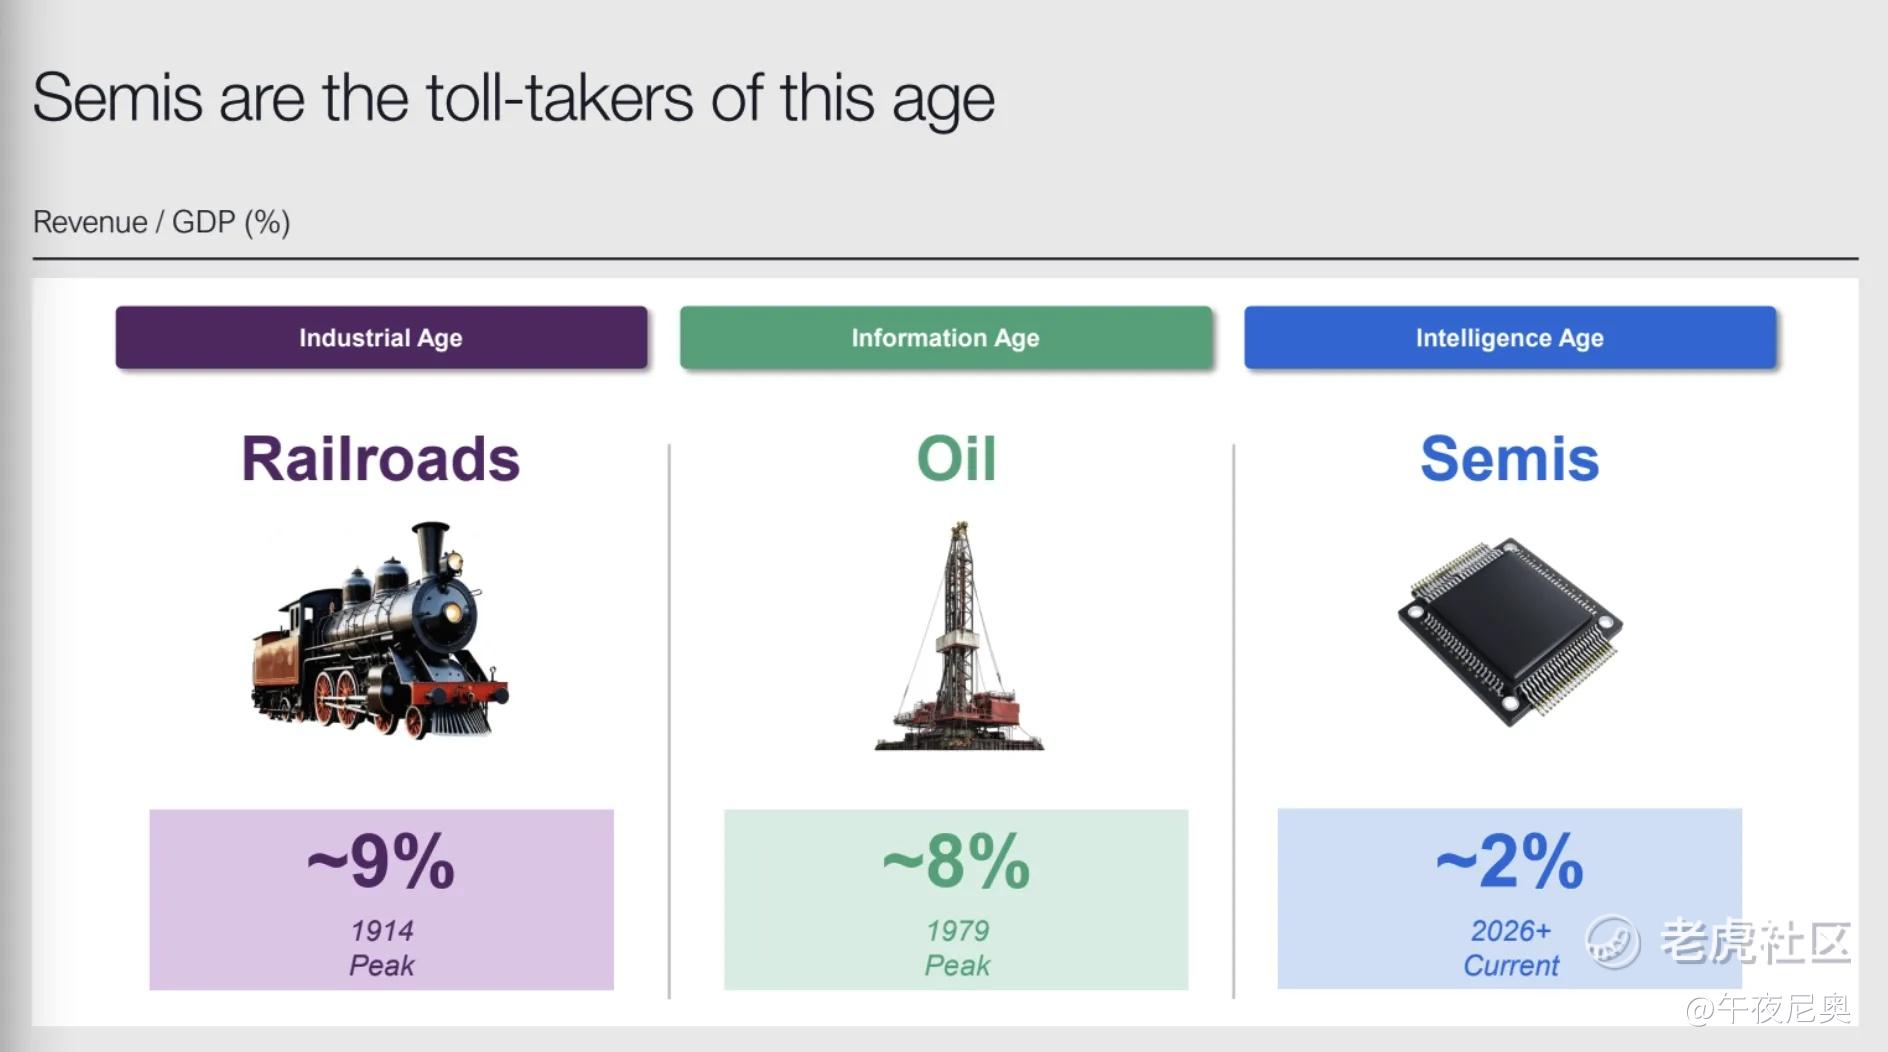
对比之下,半导体在 2026 年,只占 GDP 的 2%。如果"智能"真的像 Coatue 断言的那样,是继蒸汽、电力、内燃机之后的第四次生产力跃迁,那么作为它的收费员,半导体这条曲线的斜率,没有理由比铁路和石油更平缓。
当然,市场其实早就看到了,并且已经用脚投票——半导体占标普 500 的 19%,本身就是一次完成度很高的定价。一个本该被周期反复碾碎的行业,利润率冲到 76%,这本身就说明,这一轮周期的定价权是史无前例的。
换句话说,**识到这个份上,它可能已经没那么「反」了。
真正的风险,藏在更上游。要让这群卖铲人继续赚下去,得有人持续往产能里砸天量的钱——Coatue 测算,到 2028 年,超大规模厂商、前沿实验室和新型云厂商的算力资本开支合计约 2.8 万亿美元,是美国全年新增房贷(2.1 万亿)的 1.5 倍。
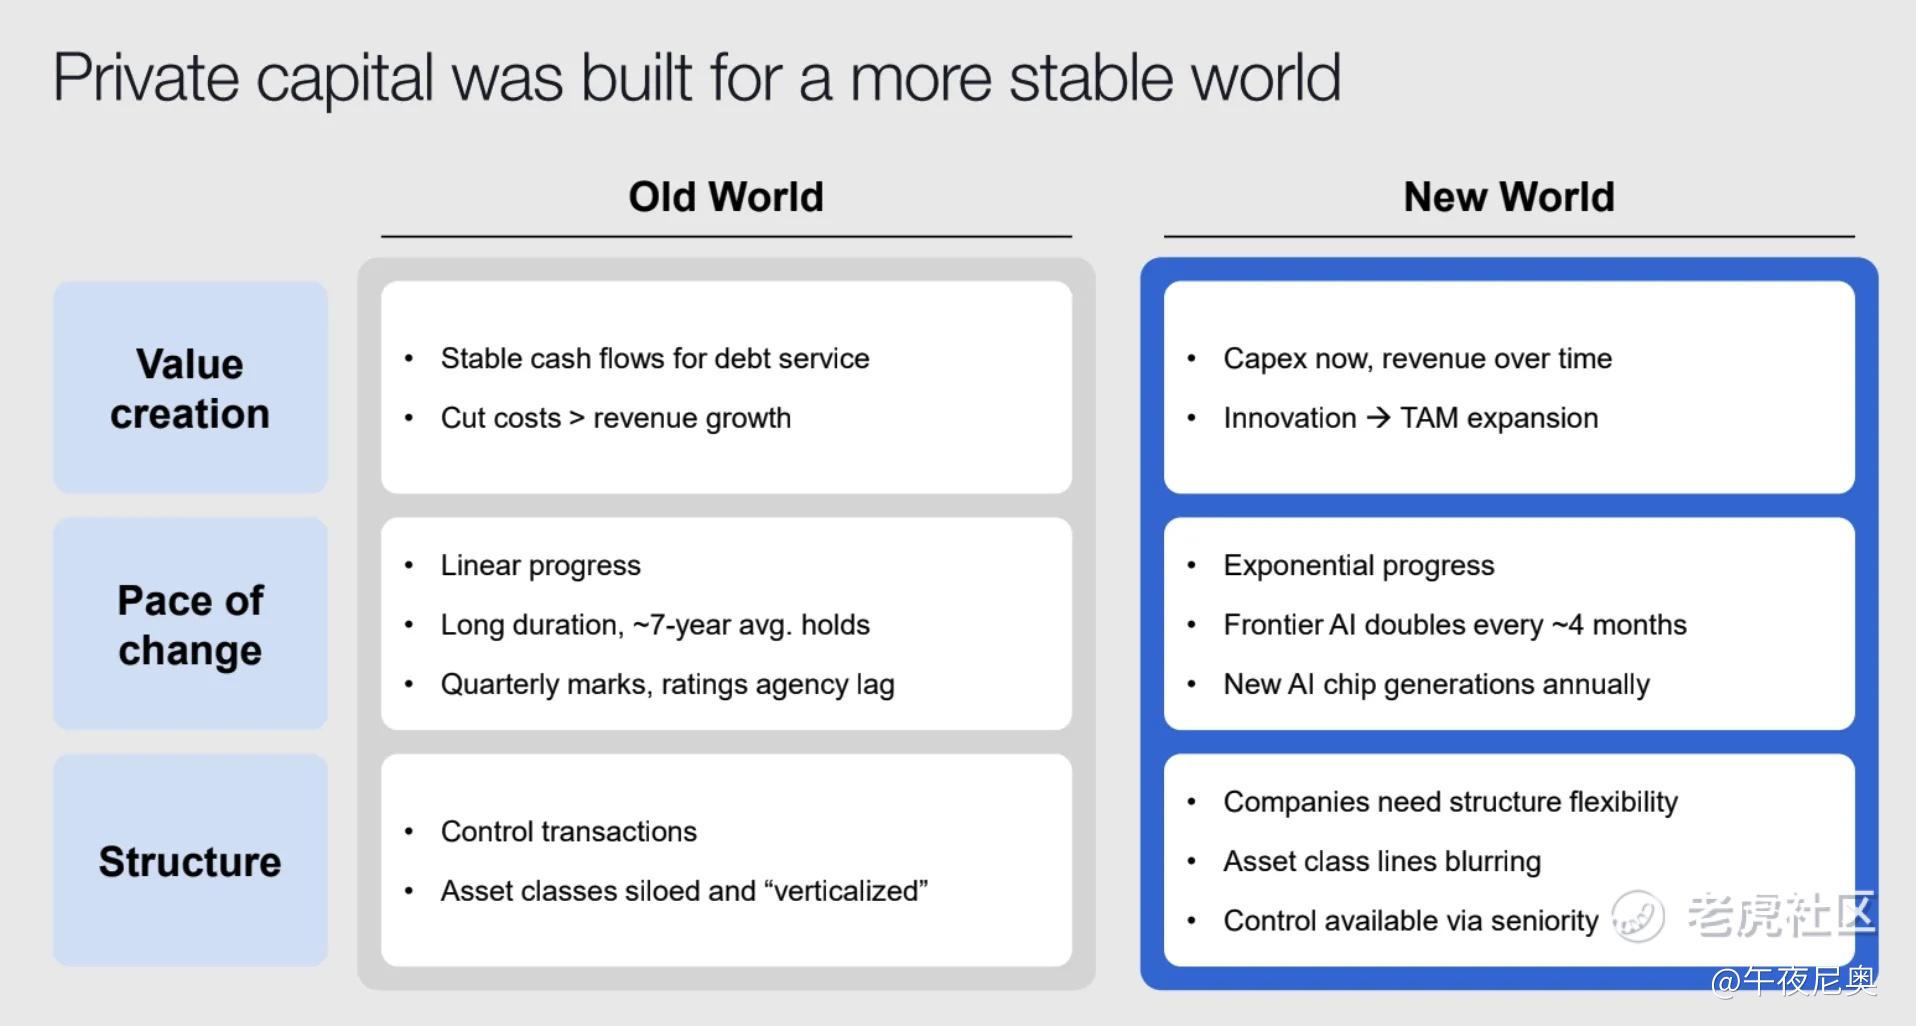
而"为稳定世界设计"的旧金融体系,根本供不起这份野心:算力的股权融资缺口,到 2031 年,约 2.2 万亿美元。
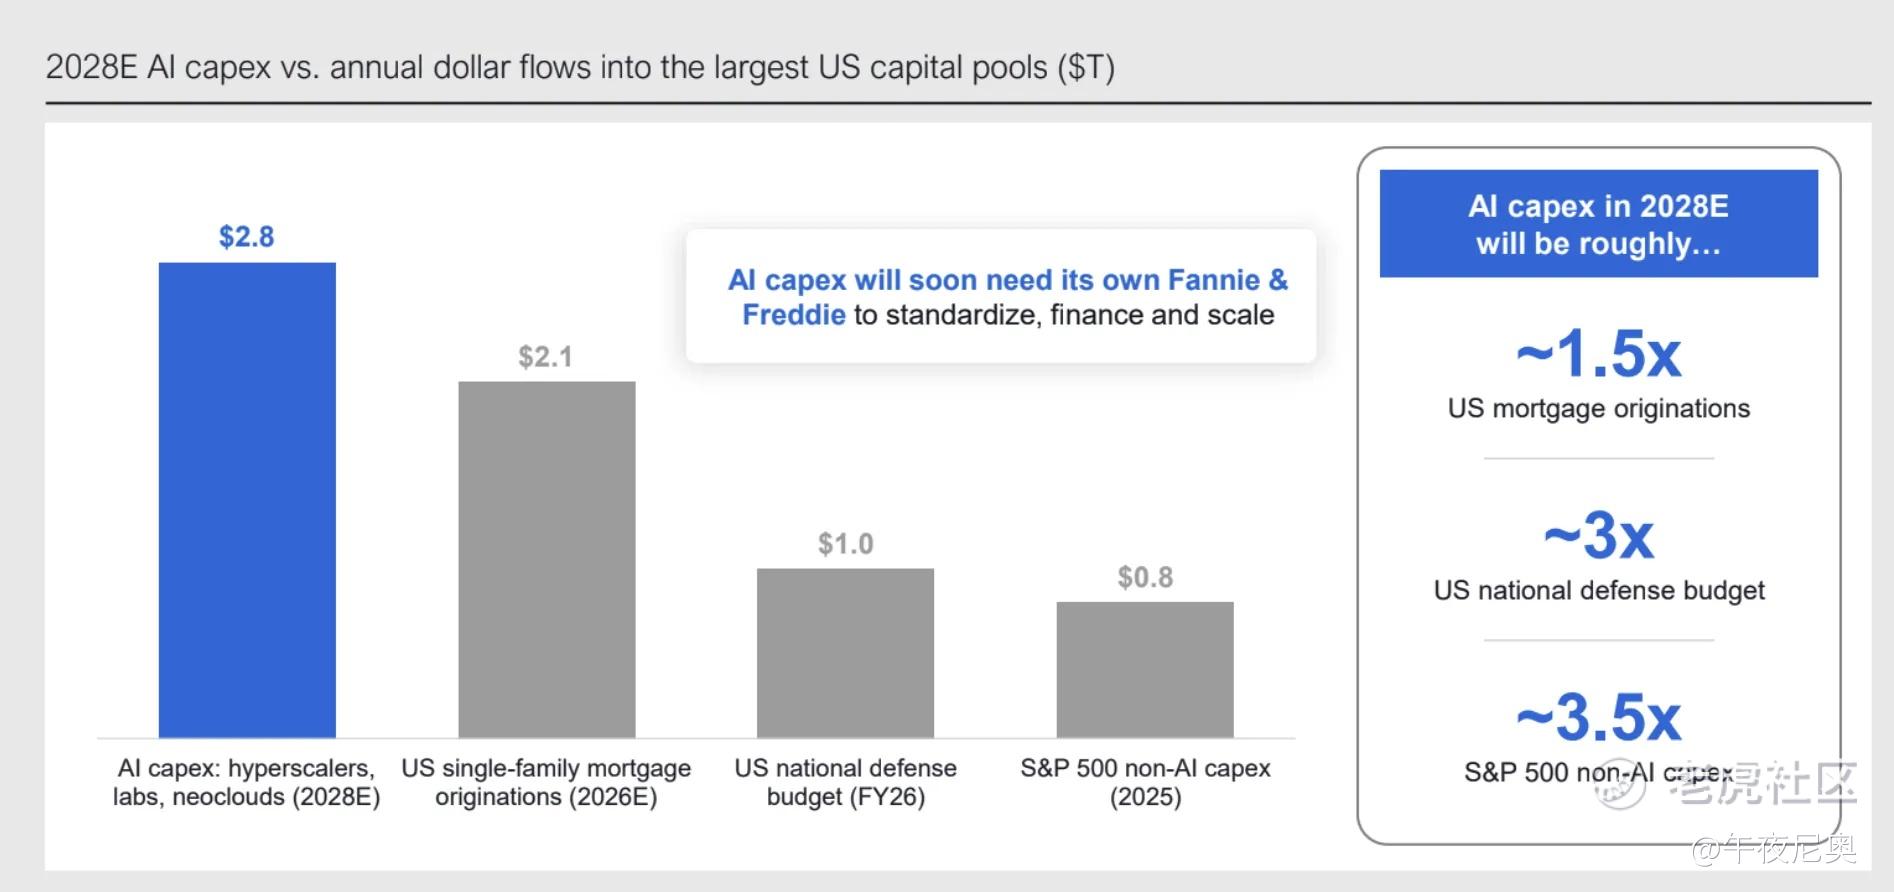
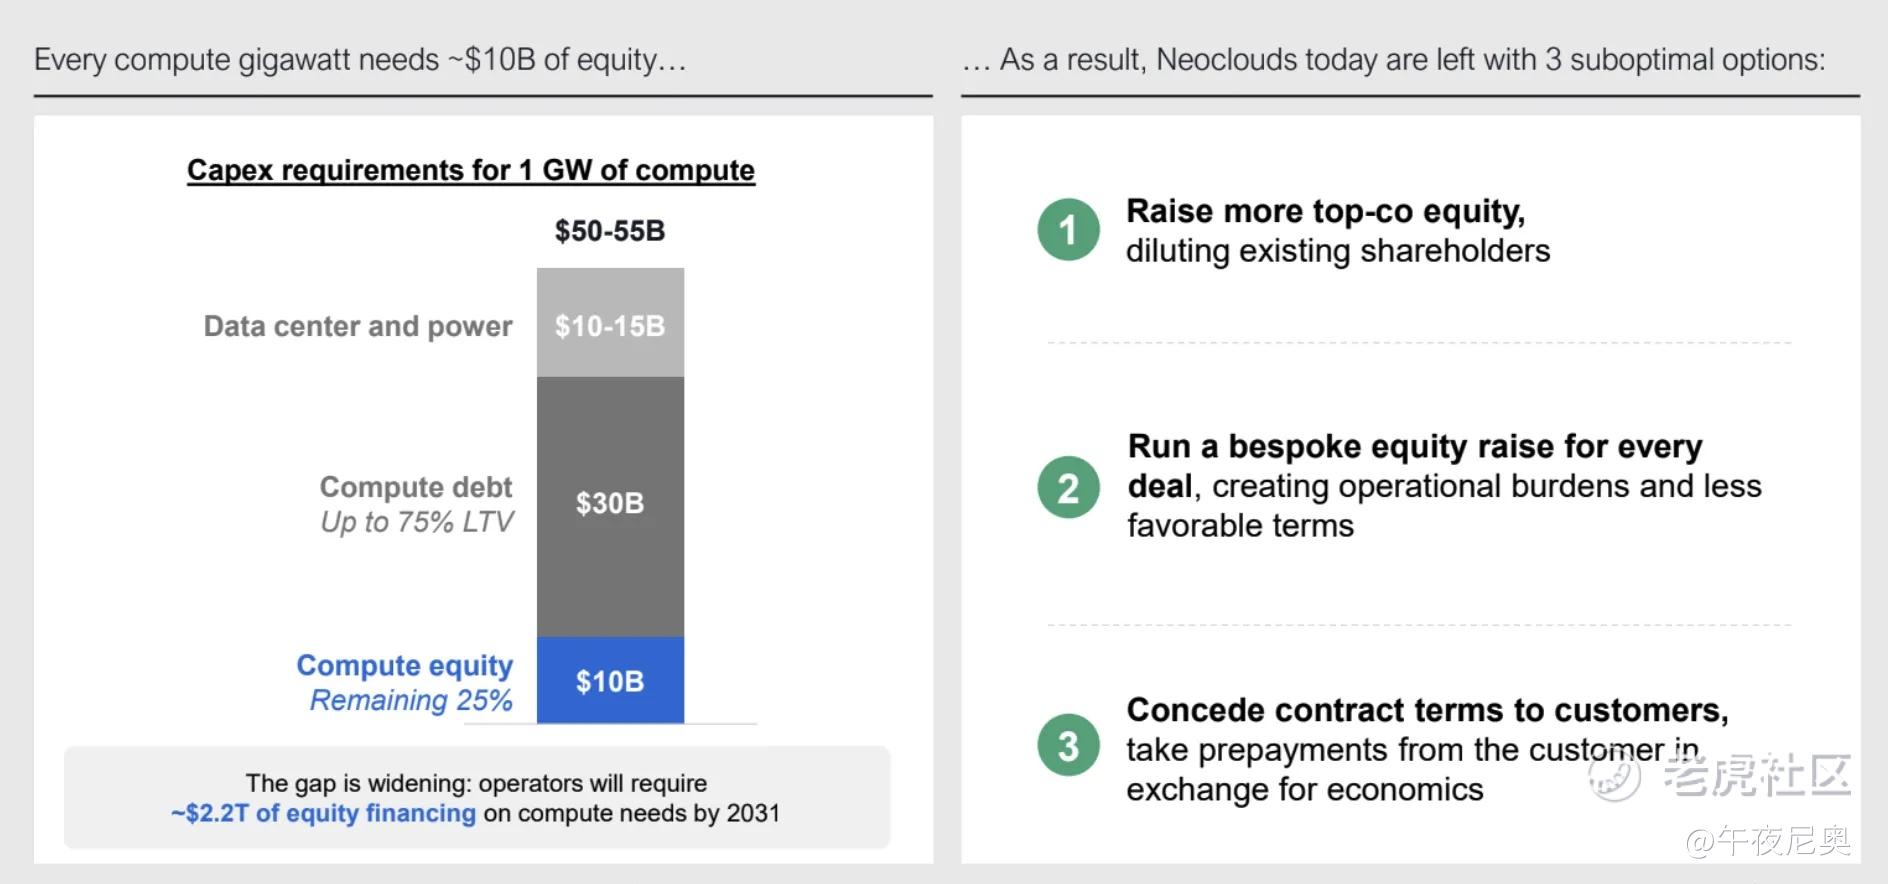
其实这份报告里还有最锋利的一句判断:私有资本是为稳定世界建造的,它不适应一个指数级进步的新世界。上游的暴利,恰恰来自下游不计成本的军备竞赛;而这场竞赛能不能继续,取决于旧金融体系愿不愿意被改造成新的样子。
更微妙的是,上游的暴利和高估值,本身就是对下游的一种"征税"。
算力越贵,越多的 AI 公司被成本压垮;而每有公司倒下,市场又会回头质疑上游的天花板。
所以,我们还是得回到那个反直觉的结论:AI 时代最赚钱的,是一批"最不智能"的公司。
它背后是一个可以被反复套用的框架:任何一次技术革命的利润,最终都会从"故事最响的地方",流向"最难被复制的地方"。
智能会通缩,因为它是软件;内存、电力、芯片不会,因为它们是物理。
用这个框架可以解答诸多问题:比如为什么算力越便宜、卖算力的反而越赚?为什么一级市场赌的是模型,二级市场奖的却是硬件?答案其实都指向同一处——革命者负责创造需求,基础设施负责收割需求,而后者往往比前者更持久、也更暴利。
下一次,当所有人都在争论"哪个大脑最聪明"的时候,也许该多看一眼,谁的血糖最贵。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
