


RISC-V第一股明日上市,奕斯伟计算靠什么撑起想象力?
招股结束,奕斯伟计算(01256.HK)预计于10月9日正式登陆港交所。
不过最终发售价、认购倍数及配发结果尚未披露。相比短期申购热度,更值得关注的是这家公司能否将RISC-V技术积累转化为持续增长的产品收入。
作为资本市场的“RISC-V第一股”,奕斯伟计算的看点很清楚:已有业务提供稳定收入基础,计算类产品正在放量,上市募资则继续投向芯片研发和平台建设。
从底层架构切入,RISC-V第一股终于来了
奕斯伟计算成立于2019年,是一家基于RISC-V架构的芯片产品提供商,采用Fabless模式,专注于芯片、芯片组、板卡及相关核心软件的研发与设计。
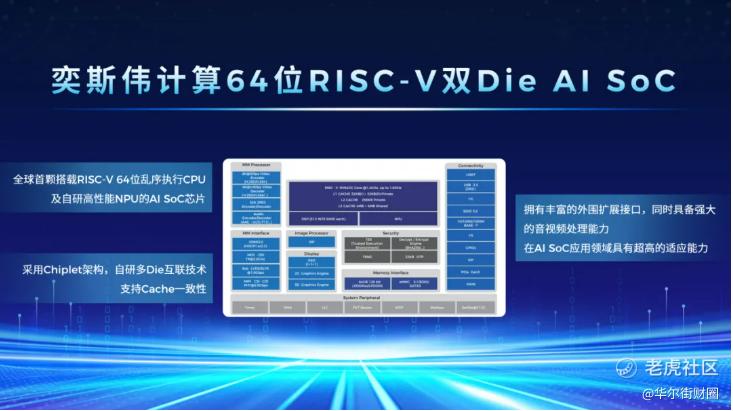
按照最新招股书口径,公司产品主要涵盖人机交互及多媒体处理芯片产品,以及互连及计算芯片产品。
其中,人机交互及多媒体处理芯片产品主要应用于家居、办公及便携场景,帮助设备管理基于屏幕的输入、输出并处理多媒体信号。这部分业务经过多年量产和市场拓展,已经成为公司收入的主要来源。
互连及计算芯片产品主要面向汽车、机器人及工业场景,使相关设备具备感知、处理和执行能力。这类产品更考验底层计算架构、芯片设计以及软硬件协同能力,也更能体现公司在RISC-V领域的技术积累。
在此基础上,奕斯伟计算还建设了RISAA(RISC-V+AI)生态技术平台,将RISC-V与AI深度融合,把CPU IP、芯片、板卡、核心软件和开发工具连接起来。对于芯片公司而言,单款产品决定阶段性收入,平台能力则关系到研发复用效率和产品迭代速度。
截至2026年3月底,公司已经推出超过150款软硬件产品,服务全球220家客户,拥有超过620个IP模块及20多个系列化RISC-V内核。产品、IP和软件工具逐步形成闭环,构成了“RISC-V第一股”最有分量的基本面支撑。
24亿元收入打底,业务结构正在发生变化
技术标签能吸引关注,量产收入才能证明商业价值。
2023年至2025年,奕斯伟计算收入分别为17.52亿元、20.25亿元和24.31亿元,复合年增长率约17.8%。2026年第一季度,公司实现收入4.94亿元,同比增长18.4%,整体业务继续保持增长。
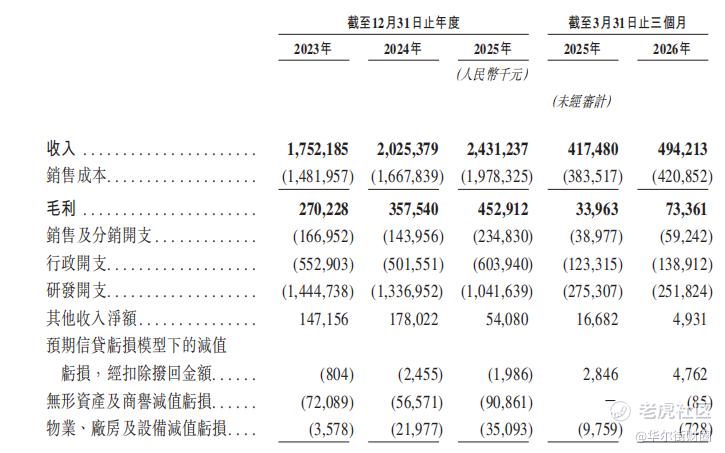
从收入结构看,2025年人机交互芯片产品收入约18.56亿元,占总收入的76.3%,依然承担着基本盘的作用;计算芯片及方案业务收入约3.20亿元,占比达到13.2%。
进入2026年,变化进一步显现。第一季度计算芯片及方案业务收入达到2.23亿元,同比大幅增加。奕斯伟计算正在把多年积累的RISC-V内核、IP模块和平台能力,逐步装进汽车、机器人及工业设备等更高价值场景。计算芯片收入占比快速提升,说明相关产品已经开始进入商业化放量阶段。后续的核心观察点,在于公司能否依托成熟的平台技术体系,实现多场景产品的标准化复制、规模化落地,持续放大平台化研发与交付的复利优势。
同时需要看到,公司仍处于高研发投入阶段。2025年研发费用约10.42亿元。芯片研发具有投入前置、验证周期长的特点,现阶段市场更需要观察研发成果的转化速度,以及收入规模扩大后经营效率的变化。
11.61亿港元基石认购,资金继续投向研发
本次全球发售约15.70亿股H股,招股价区间为每股1.48至1.59港元,对应募资总额约23.24亿至24.97亿港元。
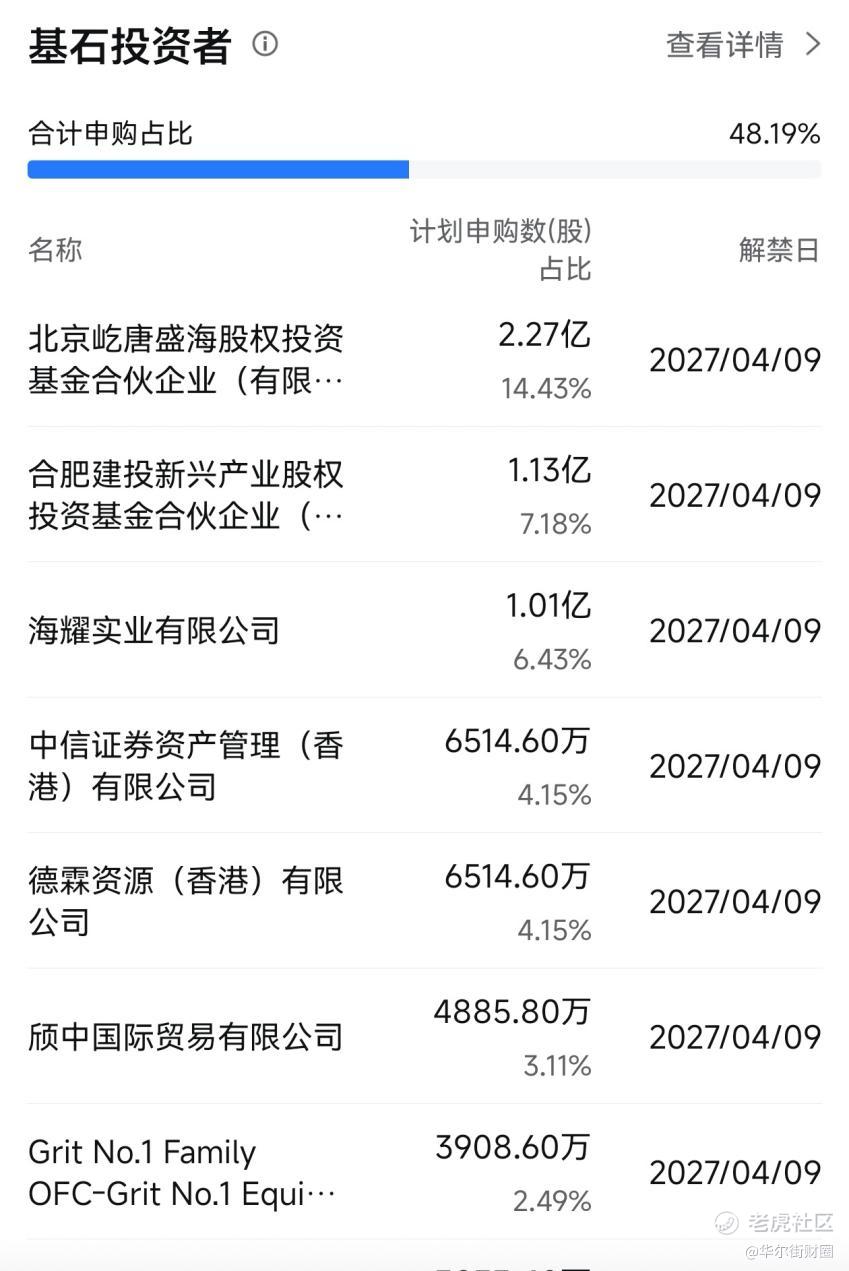
公司引入九名基石投资者,合计认购金额约11.61亿港元。按照招股价中位数1.54港元计算,基石投资者拟认购约7.57亿股,占发售股份的近50%。
募资用途延续了公司的技术路线,其中约35%用于研发新芯片及迭代现有产品,约30%投入RISAA(RISC-V+AI)生态技术平台的硬件和软件能力建设,另有15%用于潜在战略并购,剩下的作为营运资金,全部指向“RISC-V+AI”主线。
体处理芯片产品夯实收入基础盘,以互连及计算芯片产品拓展汽车、机器人和工业场景,依托RISAA生态技术平台提升技术复用和生态协同效率。
“RISC-V第一股”已经具备足够清晰的技术标签,接下来需要用产品放量来兑现市场期待。技术路线决定了它能讲一个多大的故事,但只有商业化兑现,才能决定这个故事能走多远。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
