


【百强透视】上市9个月两次配售!壁仞科技(06082.HK)跌麻了?

10月8日,国产GPU“四小龙”标杆企业壁仞科技<$06082.HK(06082.HK)$>股价延续疲软态势,截至发稿前,该股跌幅为8.01%,报31.6港元/股。
从K线走势来看,该股自2026年6月创出70.75港元的阶段高点后持续震荡下行,当前股价较高点累计回撤超54%,直接“腰斩”。
而引发今日股价走弱的直接诱因,是公司披露新一轮大额配售募资计划。上市未满一年便两度启动再融资,持续依靠股权融资“输血”,彻底触动了市场敏感的神经。
上市未满1年两度配售引争议
10月8日,壁仞科技发布公告,拟配售1.3亿股新H股,配售价定为每股31.08港元,较10月7日的收盘价34.44港元折让约9.76%。本次配售完成后,公司预计募资总额40.4亿港元,扣除发行相关费用,净募资额约40.2亿港元。
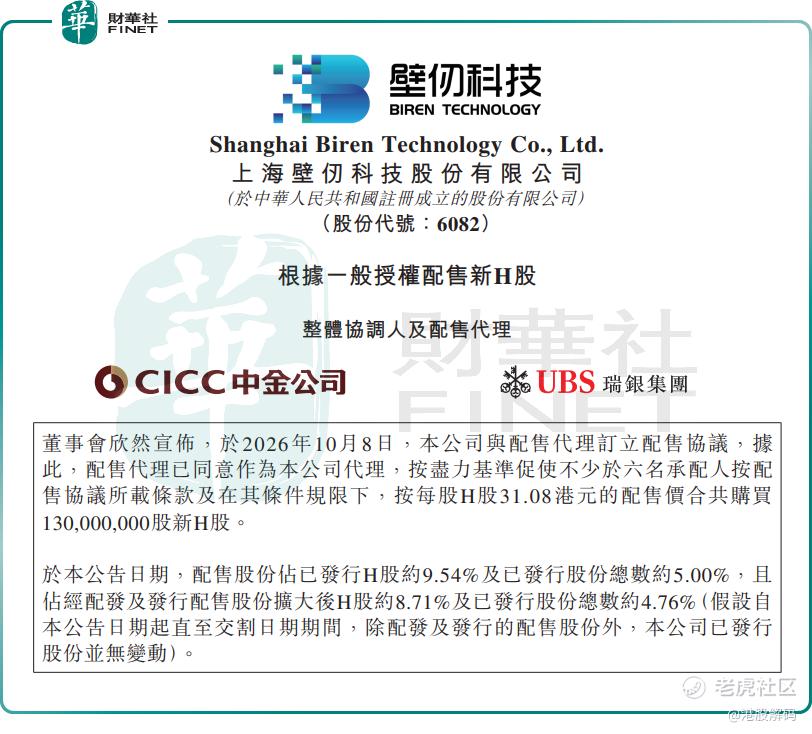
对于募集资金用途,壁仞科技划分三大投向:约70%用于新一代产品的战略供应链采购、生产筹备及商业化落地;约20%投入研发能力建设与软件生态系统打造;剩余10%用作营运资金及一般企业用途。
壁仞科技在公告中表示,新一代产品已完成启动测试,进入流片后验证阶段,研发进度快于此前配售时的预期,预计未来数个季度推进客户送样与量产。受AI芯片需求上行、全行业产能供给紧张影响,关键元器件、原材料价格上涨,交付周期拉长,公司需要提前锁定采购量与产能,保障产品交付计划。
值得留意的是,壁仞科技自2026年1月上市以来,已推出两次上市后配售融资;若加上IPO全球发售,则不到一年内共进行了三次股权融资。公司于2026年1月2日登陆港交所,上市全球发售所得款项净额截至9月30日已动用约45%;2026年7月8日,公司以每股46.20港元配售1.53亿股新H股,净募资约70.38亿港元,截至9月30日资金仅动用14%。如今时隔三个月再度推出40亿港元配售方案。密集的融资节奏,也侧面反映出资金链压力之大。
营收高增但持续亏损,自身造血能力不足
基本面层面,壁仞科技主营通用图形处理器(GPGPU)芯片以及配套智能计算解决方案,是AI算力基础设施核心供应商。截至2026年6月末,客户覆盖头部互联网企业、AI大模型厂商、国家级算力平台、智算中心、电信运营商等政企与行业客户。
2026上半年,壁仞科技营收迎来爆发,录得12.36亿元(人民币,下同),同比大增1997.6%;毛利5.27亿元,同比增长2708.5%。收入大幅增长,主要得益于市场对GPGPU算力方案需求旺盛,壁砺系列旗舰通用GPU实现规模化出货,多个大型智算集群项目落地交付。
营收亮眼的同时,壁仞科技仍未实现盈利。2026上半年公司净亏损3.77亿元,同比收窄76.4%;经调整亏损3.4亿元,同比减亏38.9%。期内研发开支高达8.04亿元,同比上涨40.7%,研发投入占营收比重超65%,资金持续投向新一代芯片、软件栈以及超节点光互连系统研发。
市场对此分歧明显。看多观点认为,营收爆发式增长印证了公司GPGPU产品的市场认可度,新一代芯片研发进度提速,提前锁定产能应对AI芯片供需缺口,长期成长空间充足。
但市场的担忧同样突出:其一,企业自身造血能力偏弱,在持续亏损状态下高度依赖外部股权融资,短短9个月两次配售,不断摊薄原有股东权益;其二,研发投入长期维持高位,盈利拐点尚不确定,或将持续压制股价表现。
另值得一提的是,第十三届港股100强评选现已进入筹备阶段,各候选榜单报名通道同步开启。壁仞科技作为国产通用GPU代表性港股硬科技标的,具备较强参评实力;但公司尚未盈利,频繁股权融资摊薄股东权益,估值波动较大,或将对综合评分形成一定制约。
免责声明:上述内容仅代表发帖人个人观点,不构成本平台的任何投资建议。
